
Wir können nun beginnen zu erkennen, wie sich Märkte und geldpolitische Ereignisse in den kommenden Monaten voraussichtlich entwickeln werden; dieser Artikel liefert eine grobe Skizze davon. Offensichtlich wird die Blase bei den Finanzanlagen durch steigende Zinsen platzen, die eine Folge steigender Preise für lebensnotwendige Konsumgüter sind. Die Fiatwährungen werden sich anschließend auf einen Weg in die Wertlosigkeit begeben, weil die Währungsbehörden weltweit ihre Anstrengungen verdoppeln werden, steigende Zinsen, damit steigende Anleiherenditen und einen Einbruch der Aktienwerte zu verhindern; und zwar alles um den Preis der Opferung ihrer Währungen.
Das Gespenst der Schulden-Deflations-Theorie von Irving Fisher wird den Zentralbankern bald vorrangig vor Augen stehen und sie dazu bringen, ungeachtet der Folgen ausschließlich einen radikal inflationären Kurs zu verfolgen.
Die derzeitige Ansicht, man müsse mit der Rückführung der Anleihekäufe beginnen, um die Lage zu steuern, geht am Kern der Sache vorbei. Es werden weitere quantitative Lockerungen und sogar direkte Käufe von Anleihen und Aktien erfolgen, Maßnahmen, die mit Sicherheit scheitern werden.
Wer diese sich abzeichnenden Verhältnisse überstehen möchte, sollte gut beraten sein, etwas solides Geld zurückzulegen: physisches Gold und Silber.

Einleitung
In der Vergangenheit habe ich die aktuelle Marktlage mit dem Jahr 1929 verglichen, als der US-Aktienmarkt im Oktober einen schweren Einbruch erlitt. Das Gedächtnis ist heute kurz, und viele werden vergessen haben, dass der Dow-Jones-Industrial-Index zwischen dem 12. Februar und dem 23. März des vergangenen Jahres in weniger als sechs Wochen vom Hoch zum Tief um 38,4 % fiel. Das entspricht dem Rückgang von 66 % zwischen dem 4. September und dem 13. November 1929, der sich in einem auffallend ähnlichen Zeitraum vollzog. Abbildung 1 zeigt den Dow von vor neunzig Jahren, über den heutigen Dow gelegt und so verschoben, dass der November 1929 mit dem März des vergangenen Jahres zusammenfällt.Der wesentliche Unterschied liegt beim Geld. Aus diesem Grund bereinigt Abbildung 1 den heutigen Dow um den Goldpreis. In den Jahren 1929 bis 1933 war keine solche Bereinigung nötig, da der Dollar an einen frei konvertierbaren Goldstandard zu 20,67 US-Dollar je Unze gebunden war. Die Bereinigung um den heutigen Goldpreis zeigt jedoch, dass der Dow, gemessen in solidem Geld, im April 2019 seinen Höchststand erreichte. Und nach der anfänglichen Erholung im Anschluss an den Crash vom März 2020 hat der Anstieg des Goldpreises nicht ausgereicht, um den Dow auf goldbereinigter Basis zu drücken.
Es gibt zwei Möglichkeiten: Entweder dauert die Erholung innerhalb des Bärenmarktes am US-Aktienmarkt deutlich länger als jene zwischen November 1929 und dem 21. April 1930, oder der Anstieg des Goldpreises war noch nicht groß genug, um die Wirkung der Geldmengenausweitung auszugleichen. Jeder von uns kann dazu eine Meinung haben. Sicher ist jedoch eines: Angesichts von Nullzinsen, zunehmender Preisinflation und damit der Aussicht auf steigende Zinsen können die sich entwickelnden Einflussfaktoren auf die Märkte nur stark negativ sein. Wenn es dieses Mal so weit ist, wird der Rückgang des Dow mit nahezu völliger Sicherheit katastrophal sein, sowohl in Gold als auch in nominalen Dollar. Und der Unterschied zu 1929 bis 1932 ist die massive Ausweitung von Geld und Kredit, die in aufgeblähte Finanzanlagen geflossen ist.
Als Hintergrund der Aktienmarkttrends gibt es genügend Indizien, um anzunehmen, dass die Welt am Rande einer großen Finanzkatastrophe steht. Die Liste der negativen Faktoren wächst. Sie begann mit dem Zusammenbruch des US-Repomarktes im September 2019. Es folgte der Verlust des Dow von 35 % in nominalen Punkten zwischen dem 10. Februar und dem 23. März 2020 (wie oben erwähnt), bevor die Fed eingriff, um den Aktienmarkt zu retten: Sie senkte den Leitzins auf null, führte die quantitative Lockerung in einem beispiellosen Umfang von 120 Mrd. US-Dollar pro Monat wieder ein und ergriff mehrere weitere marktstützende Maßnahmen. Sie wirkten. Zumindest dann, wenn man die Kosten und Folgen außer Acht lässt.
Lange vor jenen tollen Märztagen des vergangenen Jahres befand sich die Fed im Krisenmanagementmodus, tatsächlich seit dem Zusammenbruch von Lehman. Gestützt auf das Wohlwollen der Märkte, deren Teilnehmer ein Desaster mindestens ebenso sehr vermeiden wollen wie die Fed, war die Fed erfolgreich. Sie verhinderte, dass die Exzesse bei der Wohnimmobilienfinanzierung Ende der 2000er Jahre zu einem allgemeineren Zusammenbruch führten. Doch der Preis war seither ein wackliger Drahtseilakt, bei dem Anleger beobachteten, wie die Zentralbanken zeitweise zu stürzen drohten, hinab in einen gähnenden Abgrund finanziellen Chaos.
Da das Anlageestablishment weiterhin an schwerkraftwidrige Faktoren glauben will, etwa die guten alten Fundamentaldaten und das Menschenrecht, andere für die eigenen Torheiten zahlen zu lassen, wurde die wirtschaftliche Realität völlig erstickt. Das Kunststück der Fed gelang durch das Drucken von Geld: Ihre Bilanz stieg von 847 Mrd. US-Dollar in dem Monat, in dem Lehman scheiterte, auf heute 6.042 Mrd. US-Dollar, ein Anstieg auf mehr als das Sechsfache.
Die Fed kam nach der Lehman-Krise mit ihren „außerordentlichen Maßnahmen“ davon, und gemeinsam mit den anderen großen Zentralbanken stellte sie fest, dass sich durch ihr sorgfältiges Management mehrere nachfolgende Krisen abwenden ließen. Als dann Covid kam und die Welt in den Lockdown ging, war die Beschleunigung der Geldmengenausweitung zur Finanzierung des Ganzen die naheliegende Lösung, weil ihre Hauptwirkung, steigende Preise, unter Kontrolle war.
Nun, das stimmt über den rein statistischen Sinn hinaus nicht ganz. Es ist ehrlicher zu sagen, dass die Verbraucherpreisstatistik bis zur Bedeutungslosigkeit gezähmt worden war. Den Beweis für diese statistische Taschenspielerei kann jeder finden, der danach sucht, denn der ausgezeichnete John Williams von Shadowstats.com veröffentlicht weiterhin die ungekürzte Version von 1980, bereinigt um die nachfolgenden Methodenänderungen des Bureau of Labor Statistics, die allesamt zufällig Preisanstiege aus den Inflationszahlen herausrechnen. Williams’ Schätzungen der Preisinflation, die in den letzten zehn Jahren typischerweise zwischen fünf und zehn Prozent lagen, nun aber weit darüber, wurden vom Chapwood-Index bestätigt, bevor Covid dessen statistische Erhebung stoppte.
Während die Wall Street dank gestiegener Geld- und Kreditmengen feiert, leidet die Main Street. Der einzige Ausgleich war die Verfügbarkeit künstlich verbilligter Finanzierung. Die Lügenkredite der Nullerjahre sind tatsächlich vielleicht nicht zurück, dem Geiste nach aber durchaus, als künstliche Stütze des Lebensstandards.
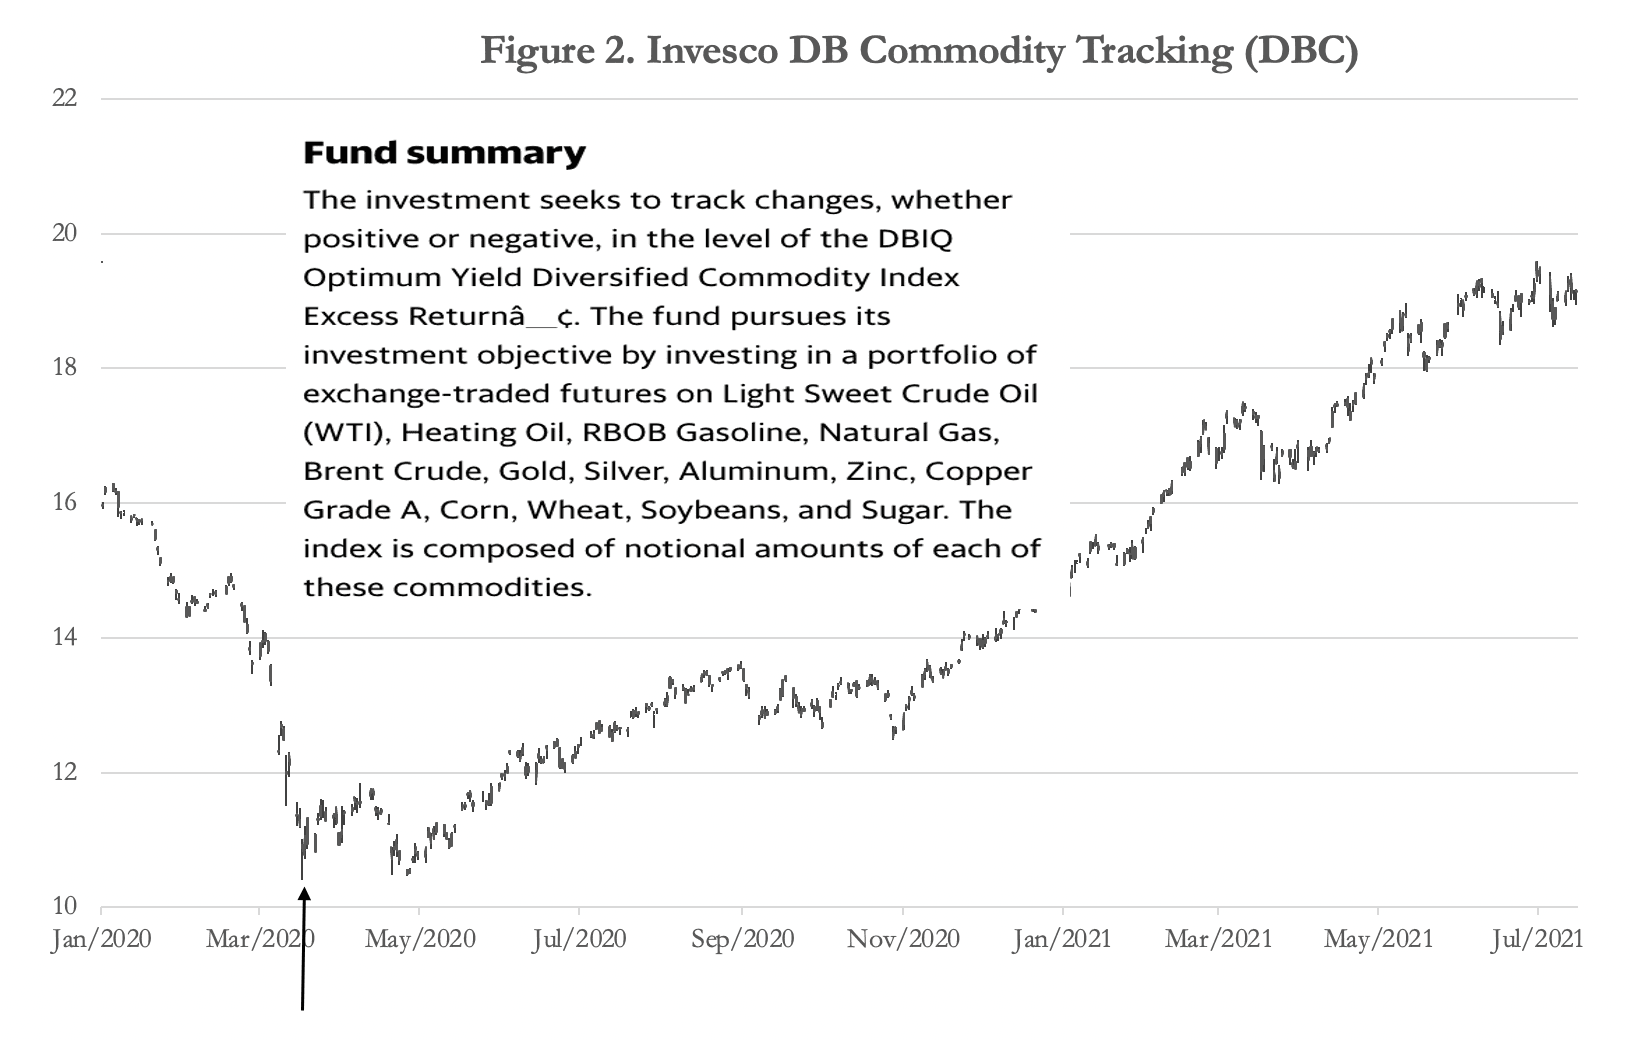
Die Lehre für die Optimisten lautet jedoch, dass die Zeiten vorbei sind, in denen behauptet werden konnte, die Inflation beschränke sich auf etwa 2 %. Die nahezu verdoppelte Geldbasis der Fed seit der Repo-Krise im September 2019 ging auch mit einer Explosion der Rohstoffpreise einher. Abbildung 2 veranschaulicht dies: Der Aufwärtspfeil zeigt den Punkt, an dem die Rohstoffpreise nach oben drehten, und zwar genau im Moment, als die Fed jede geldpolitische Zurückhaltung aufgab.
 Neben steigenden Rohstoffpreisen hat Covid die globale Logistik durcheinandergebracht, die laut Experten erst irgendwann im nächsten Jahr wieder in Ordnung sein wird. Bei den Lagerbeständen gibt es wegen der allgegenwärtigen Just-in-time-Steuerung keinen Spielraum. Und als wolle man Salz in diese Wunden streuen, sind die Arbeitslosen, ermutigt durch großzügigere Leistungen, unerwartet arbeitsscheu geworden.
Das Ergebnis ist eine erhebliche Kluft nach dem Lockdown zwischen den Ausgaben, die allesamt durch wachsende Staatsdefizite finanziert werden, und der Verfügbarkeit von Waren und Dienstleistungen. Die Preise steigen aufgrund all dieser Faktoren nicht nur, sondern werden dies auch weiterhin tun. Die Zentralbanken behaupten jedoch, die Preisanstiege seien nur vorübergehend, im nächsten Jahr funktionierten die Lieferketten wieder, das Gleichgewicht zwischen Produktion und Konsum normalisiere sich, und wir kehrten zu ihrem angestrebten Ziel von 2 % Preisinflation zurück. Doch selbst die keynesianischen Hohepriester warnen inzwischen, dass die Preisanstiege zumindest hartnäckig sein dürften, und die MMT-Anhänger (erinnern Sie sich an sie?) sind untergetaucht.
Wer sich die Mühe gemacht hat, die Theorien von Geld und Kredit zu studieren, weiß, dass sich die Zukunft für die Behörden auf zwei Möglichkeiten zubewegt. Die erste besteht darin, die Politik des „Extend and Pretend“ fortzusetzen und zuzusehen, wie der Dollar und jede andere Fiat-Währung an Kaufkraft verlieren. Alternativ müssen Zentralbanken und Regierungen es ablehnen, die Geldmenge weiter aufzublähen, und ihre Ausgaben auf das Minimum kürzen. Und sie müssen zulassen, dass Banken und Unternehmen, wenn sie scheitern, auch tatsächlich scheitern.
Leider haben die Zentralbanken nur ein Mandat für Ersteres und können nicht tatenlos zusehen, wie die Akteure des Privatsektors alles unter sich regeln.
Das schnell näher rückende Dilemma der Fed
Wir können sicher sein, dass immer mehr Mitglieder des FOMC der Fed privat erkennen, dass es ein Fehler war, beim Inflationsproblem wegzusehen. Und im Vereinigten Königreich verlässt Andy Haldane seinen Posten als Chefvolkswirt der Bank of England und erklärt dabei öffentlich, im Grunde sei die Inflation der sprichwörtliche Elefant im Raum. Lord Mervyn King, der ehemalige Gouverneur der BoE, hatte maßgeblichen Anteil an einem Bericht des House of Lords, der die inflationäre QE-Politik der Bank kritisiert.Das Problem, dem sich alle großen Zentralbanken rasch nähern, besteht darin, dass ihre Fehleinschätzung der Preisinflation eine Zinserhöhung vorziehen wird. Diese Entwicklung stellt die Politik, mit QE die Finanzmärkte zu stützen und das Vertrauen in die Wirtschaft aufrechtzuerhalten, unmittelbar infrage. Und mit dem Ende der Nullzinsen erfordert die fortgesetzte Stützung von Finanzanlagen zum Ausgleich eine Ausweitung der quantitativen Lockerung. Mit anderen Worten: Das Geld, das den institutionellen Anlegern zugeführt wird, muss aufgestockt werden, damit risikobehaftete Anlagen nicht an Wert verlieren.
Die Fed kann dies auf zwei Wegen versuchen. Der erste besteht darin, QE gegenüber den derzeitigen 120 Mrd. US-Dollar pro Monat einfach auszuweiten. Der zweite besteht darin, dass die Fed, das US-Finanzministerium oder der Exchange Stabilization Fund das bestehende QE ergänzen, indem sie direkt in Unternehmensanleihen und Aktien investieren, um die Kurse zu stützen. Mit anderen Worten: Die inflationäre Politik, Vermögenspreise mit inflationären Mitteln zu stützen, muss drastisch beschleunigt werden, anstatt wie allgemein angenommen schrittweise zurückgefahren zu werden.
So oder so steht das Ergebnis inzwischen fest. Weitere Anpassungen der Geldpolitik verändern lediglich den Zeitpunkt. Die einzige Alternative besteht, wie oben erwähnt, darin, dass sich die Zentralbanken zurückziehen und die Märkte sich selbst überlassen. Es ist das Dilemma, vor dem John Law im Jahr 1720 stand, als er das Gelddrucken beschleunigen musste, um Anteile an seinem Mississippi-Unternehmen zu kaufen. Diese wurden verkauft, wenn Einzahlungsaufforderungen fällig wurden, und zwar von jenen, die nicht zahlen konnten oder wollten. Er glaubte, die Zinsen ließen sich niedrig halten, indem man die Märkte mit Geld flutet. Richard Cantillon widersprach (mehr zu Cantillon weiter unten).
Das Tempo, mit dem Law die Geldmenge aufblähen musste, um die Zinsen niedrig zu halten und die Mississippi-Blase am Leben zu erhalten, zerstörte schließlich die Kaufkraft seiner ungedeckten Livres.
Dass die Fed vor demselben Problem steht, wird rasch offensichtlich werden, wenn sie mit Zinserhöhungen zum Schutz des Dollars zögert. Und die Fed ist nicht allein. Alle großen Zentralbanken, mit Ausnahme der Volksbank von China, verfolgen dieselbe Politik, die Märkte für Finanzanlagen zu manipulieren und durch die Aufblähung ihrer Währungen das Vertrauen in diese zu erhalten. Daher wäre es ein Fehler, nur auf die Wechselkurse zu blicken.
Kein Markt und keine Währung kann der Zerstörung entgehen, die dann unvermeidlich werden wird. Eine grenzenlose Beschleunigung der Geldmenge, um zu verhindern, dass Zinserwartungen die Finanzmärkte zum Einsturz bringen, wird lediglich die Erwartung noch höherer Zinsen schüren. Und nachdem die Aktienmärkte zu implodieren beginnen, wird sich der größere Verlust in der Kaufkraft der Fiat-Währungen zeigen.
Seit die Fed beschlossen hat, die Stützung der Märkte zur wirtschaftlichen Priorität zu machen, was Alan Greenspan als Fed-Vorsitzender sogar öffentlich als politisches Ziel eingeräumt hat, war dieses Ergebnis letztlich gewiss.
Wegmarken auf dem Weg zum Währungskollaps
Wenn eine Marktblase platzt, kann nichts die anschließende Zerstörung aufhalten. Wir müssen nun betrachten, wie dieser Abstieg in einen bösartigen Bärenmarkt voraussichtlich verlaufen wird. Die erste Binsenweisheit ist, dass die Verluste durch ein kollabierendes Tauschmittel verschärft werden. Wir sollten zumindest anfangs die Hoffnung aufgeben, dass Anleihen und Aktien irgendwann ein Niveau finden, auf dem echter Wert besteht, denn solange das Fiat-Geld nicht überzeugend durch Gold gedeckt ist, gibt es keinen Maßstab, an dem sich endgültige Werte messen ließen.Wir beginnen mit den Faktoren, die ein kollabierende Währung mit sich bringt. Der Prozess ist bereits im Gange, wie Abbildung 2 oben zeigt, die die Wende bei den Rohstoffpreisen auf März 2020 datiert, als die Fed bei der Geldmengenausweitung alles auf eine Karte setzte.
Es spricht vieles dafür, dass sich die heutige Lage von den europäischen Inflationen nach dem Ersten Weltkrieg unterscheidet. Anders als in den 1920er-Jahren, als verschiedene europäische Währungen zusammenbrachen, gibt es heute kein anderes Tauschmittel als staatliche Fiat-Währungen. Es steht außer Zweifel, dass in Deutschland beispielsweise der Exportboom, der zur Verfügbarkeit von Dollar und anderen, stabileren Währungen als der Papiermark führte, den Verfall der Kaufkraft der Papiermark zumindest bis zum Frühjahr 1923 verlangsamte. Erst dann erkannte die deutsche Bevölkerung kollektiv, dass die Papiermark wertlos war.
Es ist eine Sache, die Kaufkraft einer Währung durch inflationäre Ausweitung allmählich zu zerstören. Seit dem Nixon-Schock war dies der Fall: Der Dollar hat im Lauf von fünfzig Jahren, gemessen in Gold, bis auf 3 % seine gesamte Kaufkraft eingebüßt. Der Verlust von 97,2 % durch die Ausweitung der Geldmenge M3 bestätigt diese Zahl. Wird der zerstörerische Verlauf der globalen Geldinflation jedoch offenkundig, bricht der grundsätzliche Zusammenhang zwischen der Ausweitung von Geld und Kredit und der Kaufkraft der Währung zusammen. Dann kommt es darauf an, wie schnell sich die breite Öffentlichkeit über die inflationären Tatsachen aufklärt.
Der Einsatz von QE macht die Erfahrung mit John Law vor drei Jahrhunderten für die heutige Lage relevanter als die besser dokumentierte Inflation der Papiermark. Bei der Prüfung der empirischen Belege sollten wir zwei Elemente getrennt betrachten. Erstens erreichte der Aktienkurs der Mississippi-Kompanie im Januar 1720 mit knapp über 10.000 Livres seinen Höhepunkt und fiel bis zum folgenden September auf etwa 4.500 Livres. Nachdem der Livre an den Devisenmärkten 1719 etwas an Wert verloren hatte, blieb er gegenüber dem englischen Pfund Sterling jedoch bis Mai relativ stabil bei 30 je Pfund, bevor der Kurs Anfang September auf etwa 110 stieg. Danach wurde er an den Devisenmärkten in London und Amsterdam wertlos.[i]
Die Zeit, bis der Livre öffentlich als Tauschmittel abgelehnt wurde, war etwa einen Monat kürzer als beim endgültigen Zusammenbruch der Papiermark. Wir wissen zwar nicht, wie lange eine weltweite Ablehnung von Fiat-Währungen heute dauern könnte, doch die Erfahrung mit John Law legt nahe, dass die Werte von Finanzanlagen schon vor den Währungen, in denen sie bepreist sind, zu kollabieren beginnen. Der Grund für diese zeitliche Abfolge ist, dass nach einem anfänglichen Einbruch der Vermögenswerte die Geldmengenausweitung als Reaktion darauf verstärkt wird.
Da ein möglicher Währungskollaps heute eine globale Angelegenheit wäre, können wir die Auswirkung auf Vermögenswerte nicht in einer beliebigen Währung messen, sondern nur in solidem Geld. Solides Geld war in der Geschichte stets Gold, weshalb Abbildung 1 zu Beginn dieses Artikels von Bedeutung ist. Und wie Abbildung 3 unten zeigt, ist der Goldpreis, nachdem er von höheren Niveaus zurückgekommen ist, in diesem Jahr bislang stabil geblieben; Gold und Silber liegen beide nur um bescheidene 4,5 % niedriger.
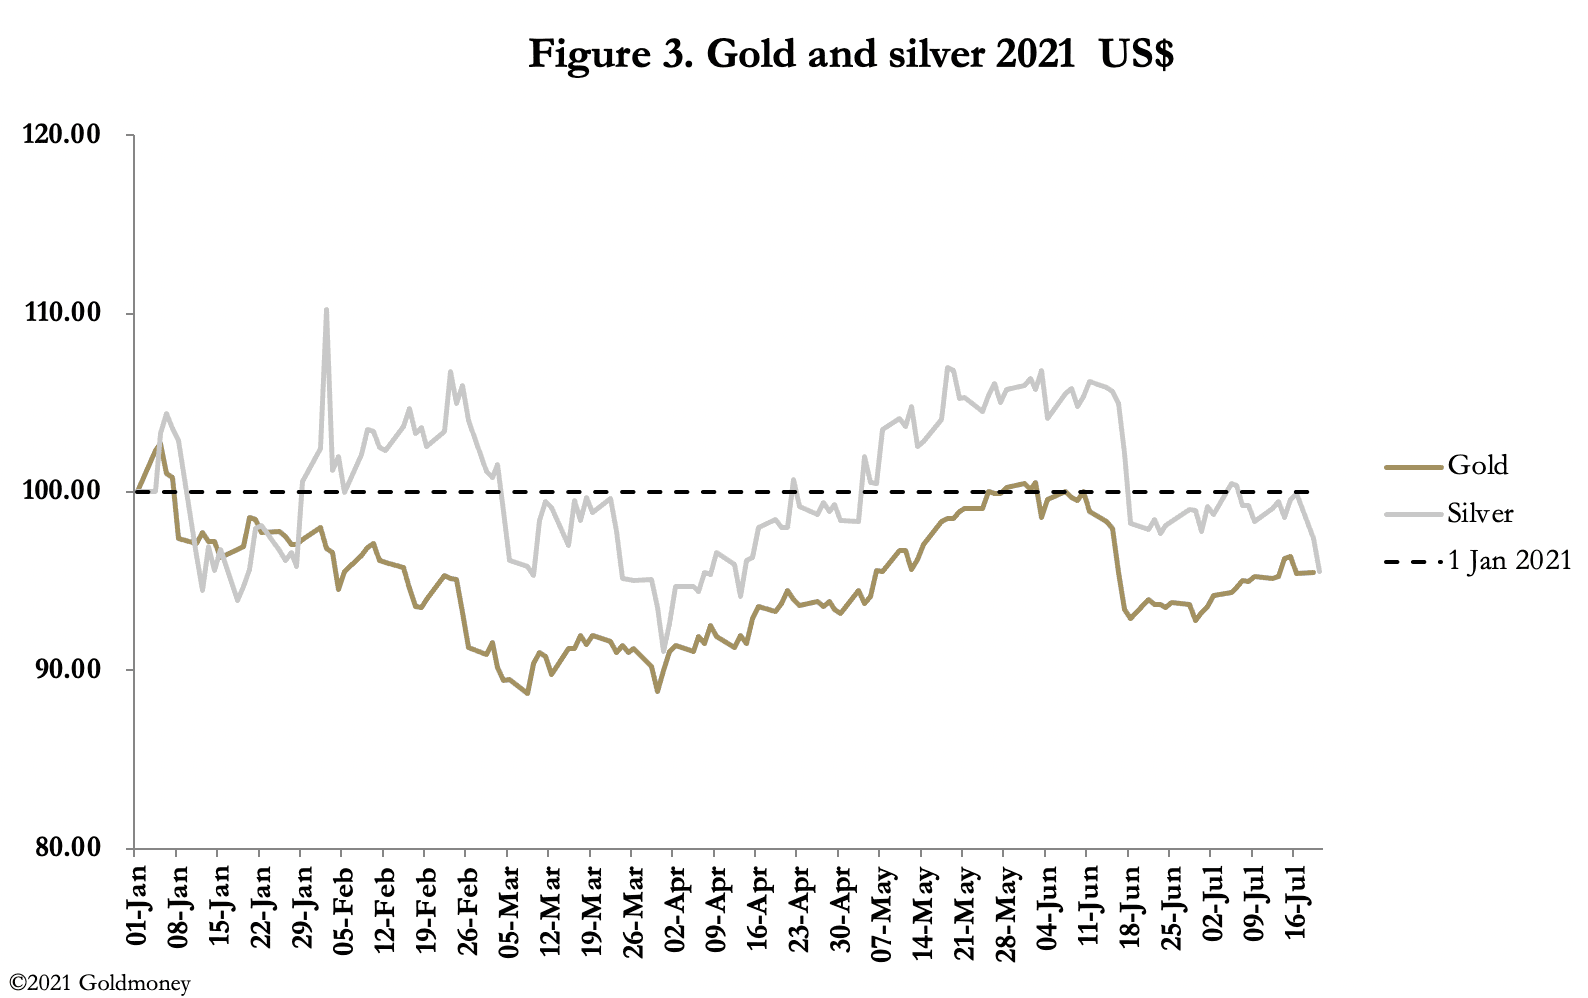
Könnte dies der relativen Stabilität des Livre in der ersten Hälfte des Jahres 1720 vor seinem Zusammenbruch entsprechen? Wir sollten uns vor Überinterpretation hüten, doch es erscheint sehr wahrscheinlich, dass sich eine drastische Überausgabe von Fiat-Währungen zur Stützung scheiternder Finanzwerte in einem stark steigenden Goldpreis niederschlagen wird.
Als Spiegel des Kaufkraftverlusts der Währungen werden weitere Rohstoffpreissteigerungen sowie Lieferkettenprobleme und knappe Arbeitskräfte die Verbraucherpreise erheblich erhöhen. Der anfängliche Inflationseffekt auf die Produktionskosten wird zu Liquiditätsproblemen bei den Unternehmen führen und die Produktion von Waren und Dienstleistungen weiter einschränken. Und da sinkende Produktion zu geringerer Arbeitsplatzsicherheit und steigender Arbeitslosigkeit führt, werden die Preise für lebensnotwendige Güter besonders steigen, weil sich die Ausgaben zunehmend auf sie konzentrieren werden.
Die Widersprüche der neokeynesianischen Geldpolitik werden vollständig zutage treten. Einerseits verursacht die Preisinflation auf der Main Street echte Not, was dafür spricht, die Zinsen steigen zu lassen, um die Währung zu stabilisieren. Andererseits sprechen zunehmende Insolvenzen, die daraus entstehen, dass Liquidität zur Finanzierung der Inflationsfolgen abgezogen wird, für Zinssenkungen. Doch bei den Dollar-Zinsen ist die Nullgrenze bereits erreicht.
Es besteht kaum Zweifel, dass sich die Mitglieder des FOMC und ihre Pendants in anderen Zentralbanken allen Erfahrungswerten und jeder Empirie zum Trotz selbstverständlich für eine fortgesetzte geldpolitische Lockerung entscheiden und sogar die Einführung von Preiskontrollen planen werden.
Fishers Theorie der Schuldendeflation
Offensichtlich bringt die Entwertung von Währungen ganz bestimmte Probleme mit sich. Verfallende Vermögenswerte schaffen andere, und es ist an der Zeit, den Zusammenhang zwischen übermäßiger Verschuldung und einem Rückgang der Preisniveaus für Sicherheiten erneut zu betrachten. Jede dieser Störungen für sich genommen muss keine Katastrophe sein, doch die Kombination ist katastrophal. Darüber hinaus hat Irving Fishers Analyse die Wirtschafts- und Geldpolitik nach der Depression der 1930er Jahre maßgeblich geprägt und wird deshalb mit hoher Wahrscheinlichkeit erneut für politische Entscheidungen relevant werden.[ii]Fishers These enthielt drei wesentliche Elemente: stark überdehnte Bilanzen, ein sinkendes Preisniveau und sehr hohe Zinsen. Für die heutigen Verhältnisse müssen wir sie leicht abwandeln, indem wir das Preisniveau auf Finanzvermögen beziehen, wobei es, in Gold gemessen, auch für Verbraucherpreise gilt. Zudem ist zu beachten, dass es sich bei den Zinsen um die Nominalzinsen jener Währungen handelt, in denen die Banken ihre Konten führen.
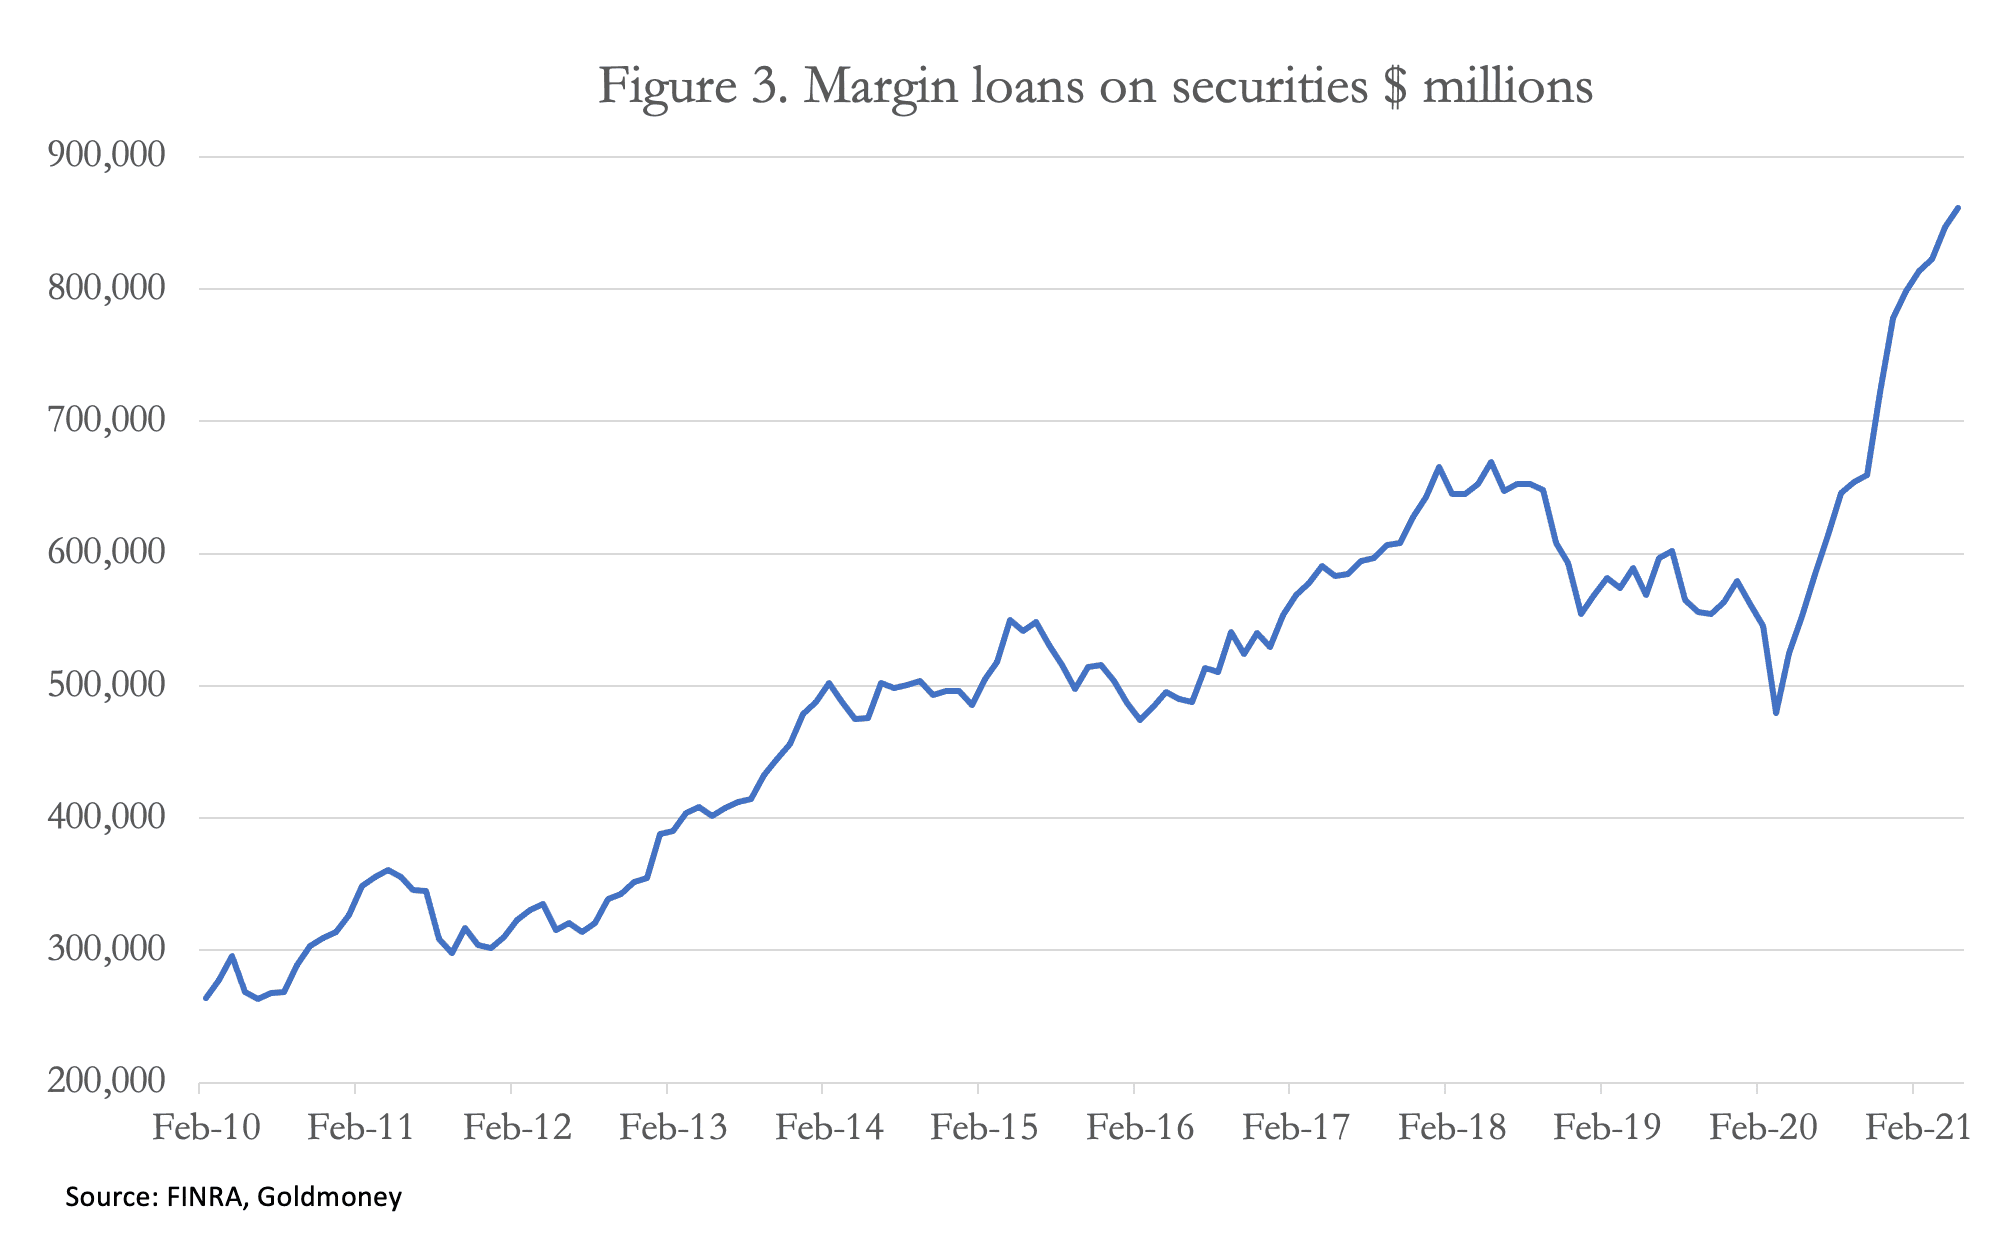
Zumindest in den frühen Phasen betrachten wir Fishers Schulden-Deflations-Theorie, soweit sie auf Finanzvermögen anwendbar ist. Bei einem Einbruch am Aktienmarkt wirken sich fallende Sicherheitenwerte zunächst auf jene aus, die sich zum Aktienkauf verschuldet haben. Wie Abbildung 3 zeigt, bewegt sich diese Verschuldung auf schwindelerregendem Niveau, wie es für eine extreme Blase typisch ist. In einem Kurseinbruch wird dies durch Margin Calls zu plötzlichem Verkaufsdruck führen.
Als Nächstes betrachten wir die Anlagen von Ausländern in US-Wertpapieren, die laut den TIC-Zahlen des US-Finanzministeriums im Mai bei 12,941 Billionen US-Dollar lagen. Dies ist Teil ihres gesamten Engagements in allen Wertpapieren und Bankeinlagen, das sich auf 24,916 Billionen bzw. 6,552 Billionen US-Dollar beläuft und insgesamt 31,468 Billionen US-Dollar ergibt. Aus diesen Zahlen lässt sich ersehen, dass mit dem Fortgang unserer John-Law-Erfahrung nahezu 13 Billionen US-Dollar an Aktien in ausländischem Besitz potenziell zum Verkauf stehen werden. Dabei ist zu bedenken, dass in jedem Bärenmarkt zuerst die nicht zum Kern gehörenden ausländischen Positionen verkauft werden – und genau das sind US-Aktien für ausländische Anleger.
US-Anleger halten ausländische Aktien in ähnlicher Höhe von insgesamt 11,69 Billionen US-Dollar. Verkäufe ausländischer Aktien durch US-Anleger sorgen daher dafür, dass die Deflation der Vermögenspreise an den US-Märkten international exportiert wird.
Erst jetzt können wir den Zusammenhang zwischen übermäßiger Verschuldung und einem Wertverfall bei Finanzvermögen wirklich prüfen, denn dieses bildet die Grundlage der besicherten Kreditvergabe. Tabelle 2 der Veröffentlichung H.8 der Fed liefert Hinweise darauf, wo die Verwertung von Sicherheiten die größten Auswirkungen haben dürfte. Von den Bankkrediten in Höhe von insgesamt 15,632 Billionen US-Dollar entfallen nur 2,468 Billionen US-Dollar (15,8 %) auf Handels- und Industriekredite. Das größere Engagement besteht im Immobiliensektor (4,644 Billionen US-Dollar, 29,7 %). In diesen beiden Bereichen wird die Verwertung von Sicherheiten stattfinden.
Das heutige US-Bankensystem erscheint weniger anfällig für eine Schulden-Deflations-Krise als in den 1930er Jahren, die zum Zusammenbruch Tausender Banken führten. Dennoch ist die Lage auf den ersten Blick schlimm genug, dass im Falle einer Schulden-Deflations-Krise das gesamte Bankensystem gerettet werden müsste.
Die Folgen einer sich entwickelnden Bankenkrise dürften die Neigung nicht-finanzieller Akteure verstärken, ihre Bankguthaben vorsorglich zu verringern. Der Erwerb von physischem Bargeld ist durch Entwicklungen in der Branche unpraktikabel geworden. Das Risiko besteht darin, dass sich ein Wettlauf entwickelt zwischen der Geschwindigkeit, mit der die Kaufkraft der Bankguthaben sinkt, und dem Anstieg der Preise einzelner Vermögenswerte und Waren, zusätzlich verschärft durch Verkäufer, die nur ungern höhere Bankguthaben akzeptieren. Statt eines Crack-up-Booms, der durch den Mangel an verfügbarem Bargeld und damit verzögerte Barzahlungen angetrieben wird, deutet die Bequemlichkeit elektronischer Zahlungen darauf hin, dass der Verlust der Kaufkraft von Fiat-Währungen erheblich schneller verlaufen wird.
Von Cantillon lernen
Wenn das Schicksal mit den Menschen wie mit Spielsteinen spielt, sind wir als Einzelne machtlos, die Ereignisse aufzuhalten. Selbst jene, die dem Anschein nach das Sagen haben, können nichts tun. Und da nun das Schicksal die Ereignisse lenkt, wird jeder auf sich selbst gestellt sein. Wir können uns jedoch an empirischen Erfahrungen orientieren.In den Jahren 1714 bis 1717 erlernte Richard Cantillon in Paris das Bankgeschäft bei seinem älteren Cousin Richard, dem Chevalier Cantillon. Er durchschaute Laws vor-keynesianische Pläne und erkannte, was sie wert waren. Entsprechend machte er mit ihnen zwei getrennte Vermögen. Er lieh anderen Geld, damit sie Anteile an Laws Unternehmung kaufen konnten, verkaufte diese sofort, ohne es den Kreditnehmern mitzuteilen, und sah vermutlich eine Zeit lang höchst töricht aus. Nach dem Zusammenbruch von Laws Blase klagte er jedoch erfolgreich auf Rückzahlung nahezu aller seiner Darlehen und strich zudem die beträchtlichen Erlöse aus den Anteilsverkäufen ein. Sein zweites, größeres Vermögen erwirtschaftete er, indem er den Zusammenbruch von Laws Livre vorhersagte und so viele davon wie möglich an den Devisenmärkten in London und Amsterdam verkaufte. Die Lehre für uns heute lautet: Wenn die Blase platzt, keine Finanzwerte zu besitzen und anschließend unsolides Geld abzustoßen.
Der sicherste Weg ist stets der einfachste, und wir sind ohnehin nicht alle skrupellose Bankiers wie Cantillon. Das Äquivalent zum Abstoßen von Livres gegen Pfund Sterling und niederländische Gulden besteht schlicht darin, genug physisches Gold und Silber zu erwerben, um die unvermeidliche Geld- und Wirtschaftskrise zu überstehen.
Zusammenfassung und Schlussfolgerung
Wir können beginnen, Parallelen zur Finanzkrise von 1929–32 zu erkennen, doch es gibt erhebliche Unterschiede. Der offensichtlichste ist monetärer Natur: Der Dow wurde vor neunzig Jahren in Gold bewertet, während er heute rein auf Fiatgeld beruht. In Gold bewertet zeigt sich jedoch in Abbildung 1, dass der bereinigte Dow von heute im April 2019 seinen Höchststand erreichte.Die Erfahrungen der früheren Finanzkrise vor neunzig Jahren und ihre wirtschaftlichen Folgen führten zur schrittweisen Aufgabe solider Geldpolitik und zur Übernahme der heutigen, vom neokeynesianischen Inflationismus geprägten Politik. Am Ende steht, dass die Zentralbanken, angeführt von der Fed, die Geldpolitik so steuern, dass durch Vermögenspreisinflation ein anhaltender Vermögenseffekt entsteht. Diese Politik wurde erstmals von Alan Greenspan eingeräumt und durch jede Krise seither beschleunigt – besonders durch Ben Bernanke im Umgang mit dem Zusammenbruch von Lehman.
Es war ein langer Weg, doch dank einer ähnlichen Krise in Frankreich vor drei Jahrhunderten können wir beginnen, das wahrscheinliche Ergebnis der gegenwärtigen Geldpolitik zu erkennen. Zusammen mit zyklischen Belastungen, die die Bewertungsexzesse am Markt von 1929 wiederholen, haben die Zentralbanken zudem eine Preisinflation verursacht, die sie nun nicht mehr kontrollieren können. Die Zinsen werden zwangsläufig steigen, und zwar bald, was bereits jetzt heftig bekämpft wird. Die Voraussetzungen für einen Einbruch bei den Finanzwerten bilden sich heraus, und es besteht kein Zweifel, dass die Währungsbehörden alles tun werden, um ihn zu verhindern. Die Alternative wäre, sich zurückzuhalten und die freien Märkte die Dinge selbst regeln zu lassen, wofür sie kein Mandat haben.
Wenn es so weit ist, dürfte zunächst eine Krise der Vermögenswerte eintreten, die einen Versuch weitverbreiteter Liquidation auslöst. Rasch darauf folgt ein Währungskollaps, wenn die in Panik geratenen Behörden versuchen, die Vermögenswerte zu stützen. Zumindest ist dies die Logik, die wir heute erkennen können, bestätigt durch die empirischen Belege aus der Erfahrung mit John Law. Die einzige Sicherheit unter solchen Bedingungen war, wie die Franzosen feststellten, der Besitz von Specie, also von Metallgeld – Gold- und Silberbarren sowie -münzen.
[i] Basierend auf Diagrammen in Antoin Murphys Biografie von Richard Cantillon, Oxford University Press, 1986.
[ii] Erstmals veröffentlicht in Econometrica im Oktober 1933 unter dem Titel The Debt-Deflation Theory of Great Depressions.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich angegeben, nicht die Ansichten von Goldmoney wieder. Der Artikel dient ausschließlich der allgemeinen Information und stellt weder eine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde darauf geachtet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solcher herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aufgrund der in diesem Artikel enthaltenen Informationen oder Meinungen entstehen; jede Handlung aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen erfolgt auf eigenes Risiko.