
I lettori abituali di Insights di Goldmoney dovrebbero ormai sapere che il ciclo dell'attività economica è alimentato dalla politica monetaria e che i periodici boom e crolli registrati da quando la politica monetaria viene usata nel tentativo di gestire gli esiti economici sono il risultato della politica monetaria stessa. Il legame tra la soppressione dei tassi di interesse nelle prime fasi del ciclo del credito, la creazione di cattivi investimenti e il successivo scioglimento del debito è stato riassunto nell'illustrazione del triangolo di Hayek, di cui mi sono occupato in un articolo precedente.[i]
Dai tempi di Hayek, la politica monetaria, in particolare negli Stati Uniti, si è evoluta: dal puntare sulla produzione e scoraggiare il risparmio sopprimendo i tassi di interesse è passata a incoraggiare i consumi attraverso l'espansione del credito al consumo. I consumatori americani vivono al di sopra delle proprie possibilità e in genere hanno esaurito tutti i risparmi liquidi. Ma data la variabilità del costo del credito al consumo (dai prestiti auto allo 0% ai tassi del 20% su carte di credito e scoperti), i consumatori in genere non sono sensibili alle variazioni dei tassi di interesse.
Pertanto, nonostante la crescita del credito al consumo, possiamo ancora considerare il triangolo di Hayek come l'illustrazione della forza trainante del ciclo del credito, e gli eccessi insostenibili di debito non redditizio, creati sopprimendo i tassi di interesse, come la ragione per cui la politica monetaria porta sempre a una crisi economica. Il grafico qui sotto mostra che potremmo trovarci pericolosamente vicini a un altro punto di svolta, in cui i rialzi del Fed Funds Rate (FFR) potrebbero innescare una nuova crisi creditizia ed economica.
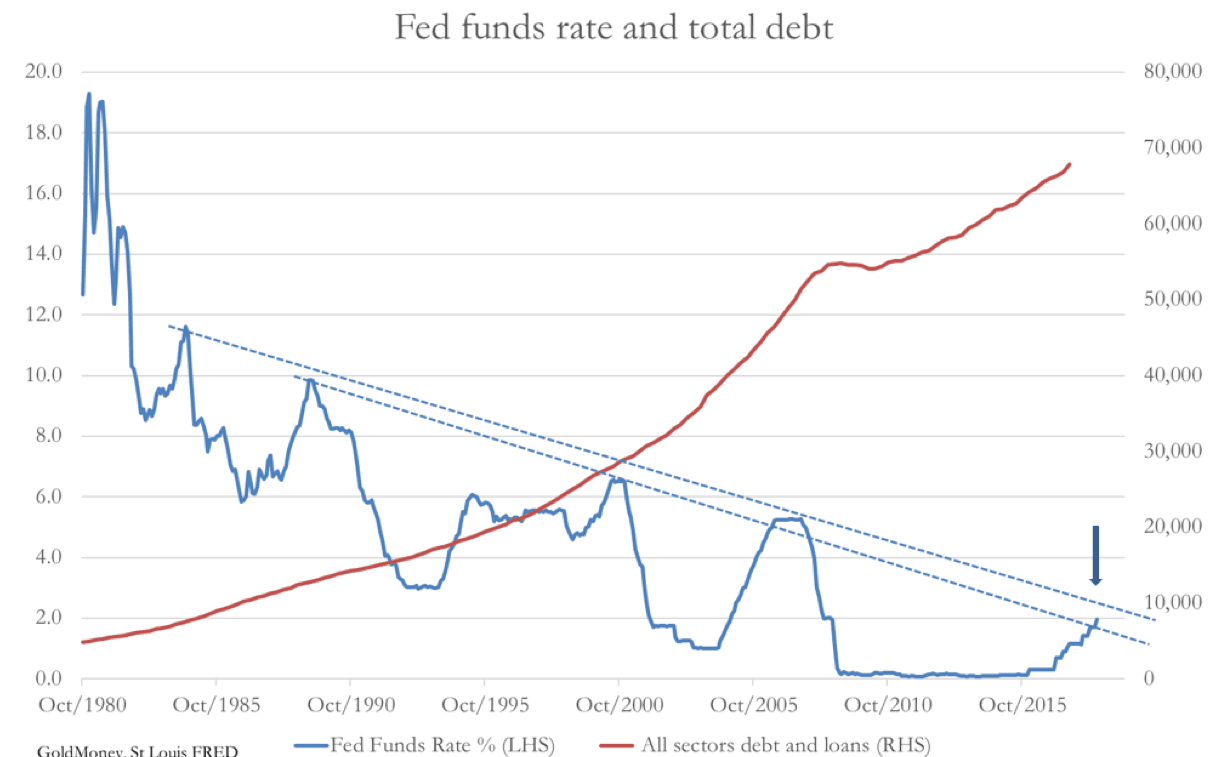
I precedenti picchi dell'FFR hanno coinciso con l'inizio di recessioni economiche, perché hanno messo a nudo modelli di business insostenibili. In base a una semplice estrapolazione, l'area compresa tra le due linee tratteggiate, che uniscono approssimativamente questi picchi, è quella in cui ci si può aspettare che il ciclo attuale dell'FFR raggiunga il massimo. Oggi si attesta intorno al 2% dopo l'aumento di ieri, e la Fed prevede che l'FFR sarà in media del 3,1% nel 2019. Il grafico ci dice che con il rialzo di ieri la Fed sta già vivendo pericolosamente e che ulteriori aumenti garantiranno quasi certamente una crisi del credito.
Il motivo per cui i successivi picchi dei tassi di interesse hanno seguito una tendenza al ribasso è legato all'aumento del livello di debiti e prestiti in essere, mostrato dalla linea rossa del grafico. A parte un rallentamento temporaneo durante l'ultima crisi del credito, il debito è aumentato in ogni ciclo. Invece di crisi creditizie successive che eliminassero i cattivi investimenti, è evidente che la Fed ha impedito la liquidazione del debito almeno negli ultimi quarant'anni. L'accumulo di debito dagli anni Ottanta è alla base del calo dei picchi dei tassi di interesse nel tempo.
Un rialzo dei tassi di un quarto di punto, se si riflettesse nel costo di servizio di tutto il debito in essere, sarebbe un onere di 167 miliardi di dollari per i debitori, e l'aumento dal limite dello zero rappresenta finora un aggravio ulteriore di oltre mille miliardi di dollari. Ma è più corretto e pertinente considerare gran parte del debito accumulato come non immediatamente rilevante, perché si tratta di obbligazioni a tasso fisso, compresi i Treasury statunitensi, e di prestiti analoghi a medio termine. Inoltre, dove si applicano tassi variabili, quasi tutte le grandi società hanno tesorieri che usano derivati, come gli swap sui tassi di interesse, per proteggersi dalle variazioni dei tassi.
Ciò che conta davvero è l'effetto delle variazioni del tasso di interesse che si applica al capitale circolante, detto in modo semplice il costo dello scoperto di un'impresa. A loro volta, i costi per interessi sul capitale circolante determinano i rendimenti marginali della produzione e quindi stabiliscono la redditività complessiva di un'impresa.
Anche se un'impresa non ha bisogno di indebitarsi, il costo del capitale circolante è un parametro a cui deve prestare attenzione. Se i rendimenti sul capitale non superano un tasso soglia basato sui tassi di interesse correnti, all'impresa converrebbe usare il proprio denaro altrove. Le banche centrali lo sanno e il loro Santo Graal è individuare il tasso al quale si raggiunge un equilibrio e l'economia può quindi crescere a un ritmo sostenibile. Lo vediamo riflesso nella politica monetaria, in cui l'FFR viene alzato a piccoli passi, valutando l'effetto sull'economia dopo ogni rialzo. Questo punto è stato confermato da Jay Powell nella conferenza stampa di ieri dopo la decisione sui tassi.
La Fed crea problemi a se stessa
Lo svantaggio dell'intervento dello Stato in qualsiasi settore è che nascono conseguenze impreviste, man mano che gli operatori economici si adattano alle opportunità create. La compressione dei tassi di interesse al di sotto del loro valore naturale, determinato dalla preferenza temporale, è un trasferimento di benefici dai risparmiatori ai debitori, così le imprese sono incoraggiate dai bassi costi di finanziamento a indebitarsi per espandere la produzione. Questa è, ovviamente, l'intenzione della politica monetaria nella fase iniziale del ciclo del credito. Ma quando si sviluppa la domanda aggiuntiva di beni strumentali (i beni usati per produrre i beni e i servizi finali destinati al consumo), i prezzi delle materie prime e degli altri beni intermedi iniziano ad aumentare, riflettendo l'espansione del credito, ed è l'aumento dei prezzi che costringe sempre una banca centrale a porre fine alla compressione dei tassi. Le banche centrali devono alzare i tassi a un livello sufficiente a sostenere la valuta e a contenere le conseguenze sui prezzi della precedente inflazione monetaria. La politica monetaria che punta a un tasso neutrale deve essere messa da parte.
Questo è un problema che nasce dall'intervento. Se devono intervenire per correggere gli effetti inflazionistici di interventi precedenti, le banche centrali farebbero meglio a monitorare più da vicino i prezzi delle materie prime e i prezzi di produzione, invece di affidarsi principalmente ai prezzi al consumo, perché questi ultimi sono gli ultimi a risentire dell'espansione monetaria, tranne quando lo stimolo passa direttamente attraverso l'indebitamento dei consumatori. In altre parole, il monitoraggio dei prezzi dovrebbe essere più flessibile di quanto non sia con gli attuali mandati sull'inflazione.
La Fed, invece, vuole seguire un approccio più oggettivo ed eliminare il più possibile le congetture. Cade così nella trappola econometrica di credere che esista una base scientifica in un livello generale dei prezzi. Ma si può costruire un indice dei prezzi del tutto artificiale che dia la risposta che si vuole, in particolare ricorrendo agli edonici. È un termine sofisticato per indicare l'assunto che, se il prezzo di un prodotto sale, lo si debba deflazionare in base a un valore stimato di tutti i miglioramenti. Per questo, a fini statistici, un'automobile oggi costa quasi quanto una di trent'anni fa, mentre in realtà costa quasi il doppio in dollari. Poi c'è la sostituzione dei prodotti, per cui le ponderazioni dell'indice vengono modificate partendo dal presupposto che prezzi più alti per un articolo spingano alcuni consumatori a scegliere un'alternativa più economica. Meno bistecche e più petti di pollo a basso costo. In questo modo l'evidenza dell'inflazione dei prezzi viene ridotta a pochi punti percentuali.
Quindi gli indici dei prezzi al consumo vengono ormai usati per cancellare gli effetti dell'inflazione monetaria sui prezzi, anziché registrarli. Per i membri di un comitato di politica monetaria il passo è breve: dall'ammettere che queste distorsioni esistono e che andrebbero considerate nel fissare i tassi, si passa ad accettare per buone le statistiche sull'inflazione manipolate. È uno dei buoni motivi per cui i banchieri centrali non si accorgono affatto delle conseguenze delle precedenti compressioni dei tassi.
Paradossalmente, il miglior risultato per una banca centrale è non raggiungere mai la ripresa economica che è l'obiettivo dichiarato della politica monetaria, perché farlo porterebbe soltanto a tassi più alti, con effetti distruttivi, e alla fine del ciclo del credito. Ciò significa che, consapevolmente o meno, i comitati monetari cercano notizie che rimandino la necessità di alzare i tassi. Ne risulta una politica monetaria basata su statistiche fuorvianti, che quasi garantisce che chi la decide si comporti come le tre scimmie sagge della favola, finché non è troppo tardi.
Le conseguenze della parziale epifania di Powell
La cecità rispetto allo stato del ciclo vale sicuramente per la BCE, la Bank of Japan e la Bank of England, così come per la maggior parte delle banche centrali che comprimono i tassi di interesse nelle valute minori. Valeva anche per la Fed, fino a poco tempo fa. Il presidente Powell ci dice ora che gli investimenti delle imprese sono in aumento e che l'economia statunitense corre come un treno (non sono le sue parole esatte). Si aspetta ulteriori rialzi dei tassi di interesse. Ha ragione su dove ci troviamo nel ciclo del credito, ma sbaglia a pensare che si tratti di un ciclo economico che non richiederà più di un tasso di interesse neutrale per essere tenuto sotto controllo.
Nel mondo delle banche centrali Powell è ora un caso isolato e, nel nostro mondo connesso a livello globale, i banchieri centrali all'estero che continuano a comprimere i tassi di interesse sono ora pericolosamente spiazzati. Ci sarà inevitabilmente una fase immediata di doloroso riassestamento. Le tensioni valutarie e i tassi di interesse più alti per quasi tutte le altre valute sembrano destinati a indebolire i mercati obbligazionari e azionari, in una fase preparatoria da manuale alla prossima crisi globale del credito.
Abbiamo ora spiegato perché la politica monetaria porta periodicamente a una crisi del credito che mette a nudo le imprese che sono redditizie solo finché i tassi di interesse restano compressi. Questa è stata una caratteristica dell'economia statunitense durante l'attuale ciclo del credito per dieci anni fino ad oggi, da quando il FFR è stato ridotto in modo aggressivo dopo il picco del 5,25% nel 2006-2007. Dall'introduzione dei tassi vicini allo zero nel 2008, si è diffusa la convinzione che i tassi di interesse non aumenteranno mai più in modo significativo. Di conseguenza, possiamo essere certi che le distorsioni dovute alla compressione dei tassi di interesse si siano accumulate in misura mai vista in passato.
Questo compiacimento è il motivo per cui un aumento del FFR fino alla zona di pericolo dovrebbe avvertirci che la fase di crisi del ciclo del credito si avvicina. Ma le uniche imprese direttamente colpite dal FFR sono le banche commerciali. Nel mondo reale ciò che conta sono i tassi di interesse effettivi pagati dalle imprese sul loro capitale circolante. Quel tasso è fissato dalle banche commerciali, che tengono conto dei rischi di prestito per i singoli debitori societari, oltre ai propri costi di finanziamento. Il tasso soglia per un'azienda è quindi significativamente più alto del FFR. Il nostro secondo grafico mostra il livello fissato dal tasso di prestito primario (prime rate) delle banche commerciali.

Supponendo che la linea tratteggiata indichi il livello del prime rate che innescherebbe una crisi del credito, questo grafico suggerisce che un prime rate medio del 6% o più innescherà la prossima crisi del credito, a fronte di un tasso attuale del 5%. La regola empirica che lo lega al FFR è FFR più 3% e implica un margine leggermente maggiore per l'aumento dei tassi di interesse rispetto a quanto indicato nel grafico precedente sul FFR.[ii] Il pregio di questo grafico è che si applica alle imprese, mentre il grafico del FFR no, ma il messaggio è lo stesso.
Un aumento del prime rate fino al livello del 6% potrebbe facilmente verificarsi nei prossimi mesi. Il comunicato del FOMC di ieri sera includeva una previsione per il FFR con un tasso medio del 3,1% il prossimo anno, il che implica un prime rate superiore al 6%. C'è la piena occupazione, non solo negli Stati Uniti ma anche in altre economie principali. I prezzi delle materie prime, in particolare dell'energia, stanno salendo, e il CPI-U, fortemente "sedato", è al 2,5%, già sopra il tasso obiettivo del 2%. È su questo sfondo che il presidente Trump aumenta la spesa pubblica riducendo al tempo stesso le tasse. Persino per gli economisti keynesiani, la combinazione di stimolo monetario e fiscale potrebbe essere eccessiva e potrebbe già condurre a quell'eccesso di domanda che temono. Prezzi più alti, e quindi tassi di interesse più alti, seguiranno di sicuro.
Tuttavia, il percorso verso prime rate più alti sembra improbabile che sia lineare. In un ciclo del credito definito in modo classico, la sua fase matura vede probabilmente uno spostamento di capitale monetario dalle attività finanziarie a quelle commerciali, da Wall Street a Main Street, se vogliamo. Abbiamo visto in parte che questo sta accadendo, come dimostrano i rendimenti obbligazionari in aumento, ma la quantità di denaro che affluisce verso le obbligazioni continua a ritmo sostenuto, in particolare da fonti estere.
La prova più evidente di un cambiamento nella destinazione del capitale verrà probabilmente dai mercati azionari, che dovrebbero invertire la rotta mentre i flussi di denaro vengono deviati verso l'economia reale. Ma le banche hanno le riserve per finanziare sia la speculazione sui mercati finanziari sia l'aumento della produzione, almeno in una certa misura. Inoltre, gran parte dell'espansione del credito bancario è rivolta ai consumatori, finanziando la loro domanda di beni. Invece di esserci un evidente intervallo di tempo tra un picco dei mercati azionari e un eventuale picco della produzione, i due eventi potrebbero quasi coincidere, con le azioni in calo subito prima della crisi del credito vera e propria.
Una rima con il passato?
In tal caso, l’avvicinarsi del picco del ciclo dei tassi di interesse potrebbe contribuire direttamente al collasso dell’attività economica, attraverso la distruzione di ricchezza sui mercati azionari tanto quanto attraverso l’emergere dei cattivi investimenti nella produzione. Una crisi del credito con queste caratteristiche ha molto in comune con il periodo 1929-32.
Il crollo di Wall Street del 1929 arrivò al termine di un periodo altrettanto prolungato di espansione del credito, che allungò la fase finale del ciclo del credito precedente al crollo, proprio come accade oggi. Allora gli aumenti dei prezzi al consumo furono contenuti dall’introduzione delle linee di produzione in fabbrica per i nuovi beni. Oggi sono stati frenati dall’espansione della produzione in giurisdizioni meno costose. Non c’è dubbio che vi siano analogie tra quel periodo e le condizioni attuali, non da ultimo nell’ottimismo sulle prospettive di assenza di inflazione.
Vi furono però anche differenze significative, la più rilevante delle quali è che novant’anni fa la globalizzazione era in genere limitata al mercato delle materie prime e a una limitata esportazione di beni strumentali. Questa volta la globalizzazione attraversa l’intera catena produttiva, dalle materie prime alla vendita al dettaglio, e comprende anche il coordinamento della politica monetaria da parte delle banche centrali.[iii] Ciò significa che una crisi a Wall Street, che distrugge ricchezza in America, è destinata con ogni probabilità a diffondersi rapidamente a tutte le altre principali economie. Il ruolo del dollaro come valuta di riserva mondiale è un ulteriore fattore che lega tutte le nazioni agli stessi cicli del credito e della produzione.
L’inizio della prossima crisi del credito in America potrebbe essere innescato anche da altrove, in particolare dall’Eurozona. La BCE continua a mantenere i tassi di interesse in territorio negativo e ad acquistare titoli di Stato in quella che viene sempre più vista come la fase finale del ciclo del credito dell’Eurozona, rendendo gli inevitabili aggiustamenti dei tassi che seguiranno potenzialmente molto bruschi e violenti. La situazione in Giappone è simile, ma i produttori giapponesi sono ormai imprese globali che hanno semplicemente sede in Giappone, quindi risentono maggiormente del dollaro e delle altre principali valute.
Tutte le banche centrali procedono partendo dal presupposto che non ci sia alcuna crisi del credito all’orizzonte. Questa tracotanza è stata dimostrata con chiarezza da Janet Yellen, che un anno fa ci disse di non credere che ci sarebbe stata un’altra crisi finanziaria nel corso della sua vita, grazie soprattutto alle riforme del sistema bancario successive al crollo del 2007-09. Quel crollo fu una sorpresa per i banchieri centrali di allora, così come lo era stato ogni crollo precedente. Perfino Benjamin Strong, alla fine degli anni Venti, credeva che il suo nuovo Federal Reserve System avesse domato i cicli economici del secolo precedente, anche se morì prima di essere smentito dal crollo del 1929.
La tracotanza di Strong allora era la stessa di quella di Yellen l’anno scorso. Le banche centrali non hanno imparato nulla sul ciclo del credito in quasi un secolo. Se lo avessero fatto, promuoverebbero una moneta sana e una politica di non intervento, assicurandosi che le banche commerciali limitino la loro espansione del credito. Lascerebbero che i cattivi investimenti vengano smaltiti dal sistema, invece di accumularsi fino a una crisi enorme. A quanto pare, non sono nemmeno consapevoli di vivere pericolosamente mentre alzano i tassi di interesse fino a entrare e superare la zona che innescherà la prossima crisi del credito.
Una crisi del credito oggi sarà più catastrofica di quella di dieci anni fa. E quando la crisi arriva, la risposta è sempre la stessa, salvo che le quantità coinvolte sono molto maggiori. Le banche saranno salvate dalla Fed che stamperà nuovo capitale per loro senza limiti, a condizione che non avviino procedure di pignoramento contro i propri clienti. Nello stesso tempo la Fed toglierà dai bilanci delle banche i crediti deteriorati e dubbi. L’indebitamento pubblico salirà alle stelle, riflettendo l’aumento degli oneri sociali e il calo delle entrate fiscali. Tutto il denaro necessario sarà creato dal nulla.
La grande crisi finanziaria del 2007/08 sarà eclissata. In sintesi, questa volta la quantità di nuova moneta necessaria porterà probabilmente alla distruzione della “piena fiducia e credito” nelle valute stesse, che finora è stata in gran parte fuori discussione per i comuni cittadini.
[i]Vedi http://fedprimerate.com/
[ii]Negli anni Venti vi fu cooperazione tra la Fed e la Banca d’Inghilterra nel tentativo di gestire le riserve auree, ma non si estese alla politica monetaria in sé.
[iii] https://www.goldmoney.com/research/goldmoney-insights/the-relevance-of-hayek-s-triangle-today
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.