
In questo articolo esaminiamo le conseguenze della contrazione del credito bancario sull'economia, sui mercati finanziari e sulle materie prime. È una condizione globale in evoluzione.
Perché il credito bancario è sul punto di una contrazione sostanziale? Il punto di partenza è la leva finanziaria record nei bilanci delle banche dell'Eurozona e del Giappone, i livelli elevati di leva bancaria altrove e un cambio radicale nel contesto dei tassi di interesse. In breve, invece di essere avidi di profitti, i vertici delle banche ora hanno paura del rischio e della propria esposizione ad esso.
L'effetto sull'economia non finanziaria sarà un crollo del PIL nominale, perché ogni transazione che compone il PIL viene regolata tramite credito, e quasi tutto è credito bancario. La contrazione del credito bancario manderà semplicemente il PIL a terra.
Ma il credito bancario alimenta anche le attività finanziarie: la sua espansione di lungo periodo ha fatto scendere i rendimenti obbligazionari, salire i mercati azionari e portato i mercati dei derivati in espansione a un mostro da 700 trilioni di dollari. Una contrazione del credito mina il valore delle attività finanziarie e dei relativi mercati dei derivati. Questo articolo esamina le carenze della regolamentazione di Basilea III in tale contesto.
Circa ogni dieci anni si verifica una crisi bancaria, dovuta ai tentativi dei banchieri di ridurre il rischio di credito. A quattordici anni dal fallimento di Lehman, la fase di ribasso di questo ciclo è ormai in ritardo. Tutto indica che il ciclo di contrazione del credito bancario sia appena iniziato…
Introduzione
Quando Jamie Dimon ha parlato a una conferenza sul settore bancario a New York, avvertendoci che stava passando da previsioni economiche di tempesta a condizioni da uragano, avremmo dovuto prestarvi attenzione. È stato probabilmente l'avvertimento più importante da quando Michael Burry ha venduto allo scoperto il mercato dei mutui obbligazionari nel 2007, e non proveniva da un trader sconosciuto, ma dal banchiere commerciale più importante al mondo.
Il sottotesto dell'avvertimento di Dimon è che guida un gruppo di banche statunitensi sempre più preoccupate per il crescere dei rischi sui prestiti. Non serve un dottorato in economia per capire che l'aumento dei prezzi al consumo, del lavoro e delle materie prime porta a tassi di interesse più alti. E non serve nemmeno una grande capacità di osservazione per capire lo shock per il portafoglio prestiti di una banca.
È un argomento troppo semplicistico attribuire depressioni, crolli e recessioni ai difetti del settore privato. La causa è sempre una contrazione del credito. Ma questa è creata da una precedente espansione eccessiva del credito bancario e per sua natura è la correzione di una condizione precedente. Più grande è l'espansione, più distruttiva è la contrazione che segue.
Ignorando questa realtà, Keynes e altri hanno puntato su un ruolo dei governi nell'intervenire negli affari economici. Ciò ha richiesto l'eventuale abbandono della moneta sana. L'idea originale era che i governi colmassero il vuoto della recessione, stimolando l'economia con un deficit di bilancio deliberato e risanando poi le finanze pubbliche con maggiori entrate fiscali alla ripresa dell'economia. In questo modo si credeva che le recessioni sarebbero state ridotte al minimo e che le finanze pubbliche sarebbero state in equilibrio nel corso del ciclo.
Fu un argomento applicato con apparente successo negli anni del dopoguerra fino alla fine degli accordi di Bretton Woods, quando l'inflazione del dollaro M3 era raddoppiata da 27 miliardi di dollari nel luglio 1950 a 59 miliardi nell'agosto 1971, senza apparenti conseguenze inflazionistiche.[i]
Quando l'accordo di Bretton Woods iniziò a sgretolarsi con il fallimento del London gold pool alla fine degli anni Sessanta, per i sommi sacerdoti americani della macroeconomia il problema erano i rigori di un gold standard severamente limitato, non i fallimenti delle loro teorie economiche e monetarie. Bretton Woods fu abbandonato e da allora la teoria economica ispirata dai governi ha raddoppiato la posta sul fallimento. Il grafico FRED nella Figura 1, sulla posizione di bilancio degli Stati Uniti, illustra le conseguenze: ogni volta che le cose vanno male, si dà la colpa ai mercati liberi e si raddoppia la politica.
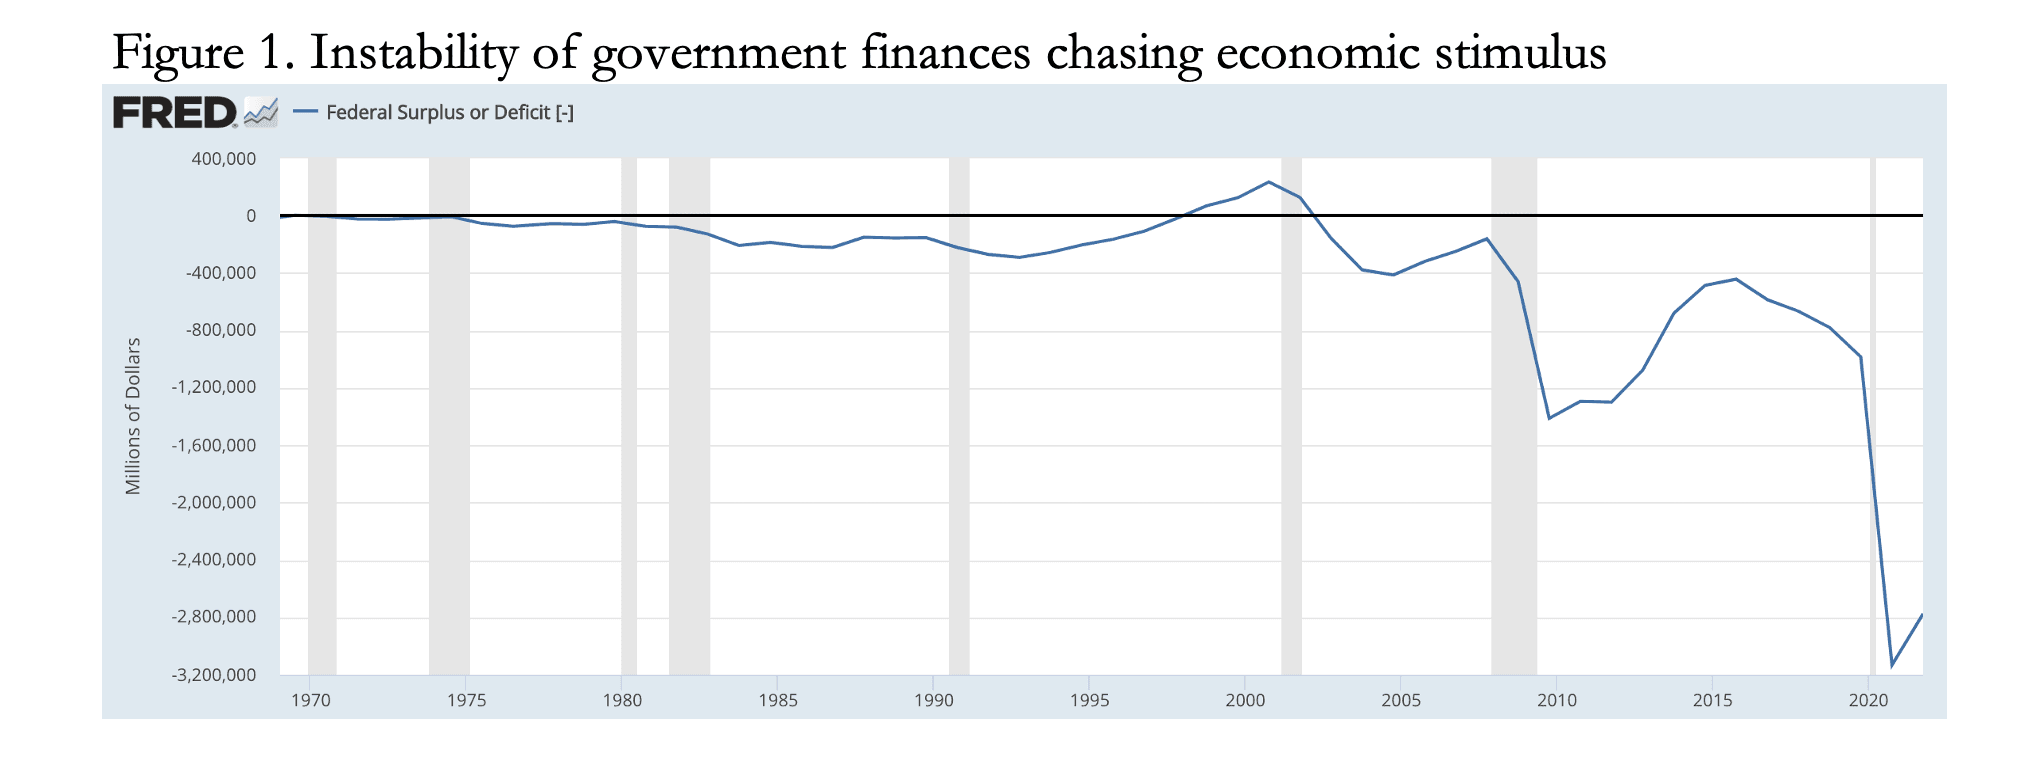
Per inquadrare questi deficit, nell'anno fiscale 2021 le uscite del governo federale sono state di 6,822 trilioni di dollari e le entrate di 4,047 trilioni. In altre parole, il disavanzo delle entrate rispetto alla spesa è stato pari al 31,4% di quest'ultima. Per l'anno fiscale in corso, che si conclude a breve, si prevede un parziale recupero delle entrate; ma con il presidente Biden che spende come un marinaio in licenza e la prospettiva di una recessione ormai ampiamente attesa, possiamo probabilmente escludere qualsiasi miglioramento significativo delle finanze del governo federale.
È evidente che, con una recessione attesa nonostante lo stimolo di deficit pubblici record, la teoria dello stimolo keynesiano ha fatto il suo corso e ha fallito completamente. Ma non è tutto. I tassi di interesse più bassi servono a risvegliare un'economia, e in questo hanno fallito del tutto. Anzi, la macroeconomia si è allontanata a tal punto dalla realtà economica che l'intero establishment della professione economica deve riportare la propria mentalità alla realtà: la realtà che era meglio compresa in quella che oggi viene definita con disprezzo economia classica. La quale, naturalmente, viene semplicemente ritenuta non più valida.
Uno dei fallimenti straordinari del pensiero moderno riguarda la cecità quasi totale verso la ciclicità del credito bancario. Ma l'avvertimento di Jamie Dimon sulle condizioni da uragano è probabilmente il miglior indizio possibile di una prossima contrazione ciclica del credito bancario. E cos'è il PIL nominale, usato per misurare la performance economica? Non è né più né meno che l'impiego del credito per le transazioni idonee che compongono il PIL. Eppure nessuno sembra comprendere le conseguenze di questo fatto importante.
Sì, è un fatto. Il PIL sale e scende non per effetto dei consumatori, ma a causa delle variazioni nella disponibilità di credito bancario. Il comportamento dei consumatori non è all'origine delle recessioni nell'attività di consumo; a determinarle è la disponibilità del credito.
La visione dissenziente
Chi non comprende il ciclo del credito bancario e le sue implicazioni è la grande maggioranza degli operatori economici, sia nel settore finanziario sia in quello non finanziario. Il gruppo più ostinato di zucche vuote si trova nel governo e tra i suoi burocrati. Dalle principali banche centrali alle autorità di vigilanza bancaria, è evidente una cecità da pensiero di gruppo sulle cause dei regolari cicli di espansione e crollo.
Purtroppo, se un governo e i suoi agenti proseguono con politiche sbagliate abbastanza a lungo, invece di essere derisi, la fiducia del pubblico in loro cresce. È un problema particolare nei mercati dei capitali, che ormai hanno accettato le politiche monetarie delle banche centrali senza alcuna riserva.
I dirigenti bancari non sono immuni da questa tendenza. Di conseguenza, invece di comprendere correttamente i propri obiettivi aziendali, dipendono dalle banche centrali e dagli organismi di regolamentazione. La loro vera attività è quella di operatori del credito, non quella di rispondere a chi si dichiara portatore di interessi, ma di ottenere rendimenti per i propri azionisti.
Gli obiettivi dei banchieri si sono allontanati a tal punto che, osservando il rapporto tra valori contabili del patrimonio netto e capitalizzazioni di mercato, scopriamo che le capitalizzazioni delle banche di rilevanza sistemica globale dell'Eurozona sono in media inferiori al valore contabile di quasi il 60%. I mercati indicano non solo che queste banche sono sulla strada del fallimento, ma anche che i loro dirigenti dipendono dai rispettivi regolatori anziché dagli azionisti.
L'Eurozona non è sola con questo problema. Secondo i miei calcoli, le capitalizzazioni delle quattro G-SIB cinesi sono in media inferiori al valore contabile del 55%, quelle delle tre britanniche del 56% e quelle delle tre giapponesi del 52,5%. Le otto G-SIB statunitensi non sono così colpite, con capitalizzazioni medie pari al 102% dei valori contabili, anche se la capitalizzazione di Citi sembra attestarsi al 50% del valore contabile.
Ai fini della comprensione del ciclo del credito bancario, questo probabilmente comporta una distorsione. In termini puri, il ciclo dipende da fasi di avidità di profitto e di paura delle perdite e delle loro conseguenze sui rendimenti per gli azionisti.
Pochi banchieri sembrano rendersi conto di essere intrappolati in un ciclo del credito bancario creato da loro stessi. Ecco perché il ciclo esiste da quando sono disponibili statistiche sul credito. Ma se si combinano la mancanza di comprensione della causa del ciclo e l'assenza di responsabilità verso gli azionisti, possiamo aspettarci che i vertici delle grandi banche pensino di poter uscire a forza di trading dalle recessioni economiche, grazie al sostegno normativo e semplicemente rispettando le regole.
La conseguenza è che, quando la crisi arriverà, sarà la meno attesa da ampie fasce della comunità bancaria internazionale. Abbiamo visto questa ignoranza nella rapidità con cui è esploso lo scandalo della cartolarizzazione dei mutui nel 2007—2008. Vale ancora oggi, anzi in misura maggiore. Non cambierà l'esito, ma è un fattore da tenere presente nel contesto di questo articolo.
Il punto di partenza per la contrazione del credito non potrebbe essere peggiore
Mentre i tassi di interesse erano compressi dalle banche centrali e l'inflazione ufficiale dei prezzi al consumo restava pari o prossima all'obiettivo ufficiale di crescita del 2%, le banche commerciali aumentavano la leva dei loro bilanci. Ciò è stato più evidente nei sistemi bancari in cui le banche centrali hanno imposto tassi di interesse negativi. Sia nell'Eurozona sia in Giappone, le banche commerciali si sono indebitate al punto che oggi le banche di rilevanza sistemica globale in entrambe le giurisdizioni hanno un rapporto medio tra attivo e patrimonio netto superiore a venti volte.
Nel quadro di riferimento di Basilea III della Banca dei Regolamenti Internazionali sul coefficiente di leva finanziaria, il rapporto minimo di capitale, definito come il rapporto tra la misura del capitale di classe 1 (Tier 1) e la misura dell'esposizione, è del 3%. Detto in termini più convenzionali di leva di bilancio, 33,3 volte. È vero che la misura dell'esposizione è più complessa del totale dell'attivo di bilancio. Include alcune voci fuori bilancio e rettifiche per il rischio di credito. E, aspetto importante, esistono disposizioni speciali per i derivati, che ammettono contratti di compensazione bilaterale idonei, e per le operazioni di finanziamento tramite titoli, che consentono di detenere le garanzie fuori bilancio.
Ciò nonostante, mentre in passato una leva di bilancio bancaria superiore a dieci volte poteva essere considerata al limite del rischioso, le 33,3 volte di Basilea III sono oltre ogni limite ragionevole. Tutti amiamo la leva quando i profitti vanno bene, ma non quando le cose vanno male. Ed è questo il senso dell'avvertimento di Jamie Dimon sull'uragano. Per inciso, la leva di JPMorgan rispetto al patrimonio degli azionisti sembra essere di circa 12,7 volte.
Il credito bancario, ovvero i depositi della clientela nel passivo dei bilanci delle banche, costituisce la stragrande maggioranza dei mezzi di scambio in circolazione. L'unico altro elemento sono il contante e la moneta divisionale. Negli Stati Uniti, ufficialmente il credito bancario ne rappresenta l'88,3%, mentre le banconote e la moneta divisionale sono il 12,7%. Ma di questi dollari in banconote grandi quantità circolano all'estero. Secondo la relazione annuale 2010 del Board of Governors, la Fed ha ottenuto 667 miliardi di dollari di reddito da signoraggio complessivo dai dollari in contante detenuti all'estero, pari a due terzi della valuta in circolazione in quel periodo.[ii] Tuttavia, le stime del contante in dollari detenuto all'estero variano notevolmente, ma date le spedizioni di grandi quantità di contante in dollari a sostegno delle azioni militari statunitensi e il calo generale dell'uso del contante a livello nazionale, in proporzione ai mezzi di scambio in circolazione possiamo probabilmente ritenere che le banconote rappresentino meno del 5% del credito totale alla base delle transazioni del PIL, mentre il resto è credito delle banche commerciali.
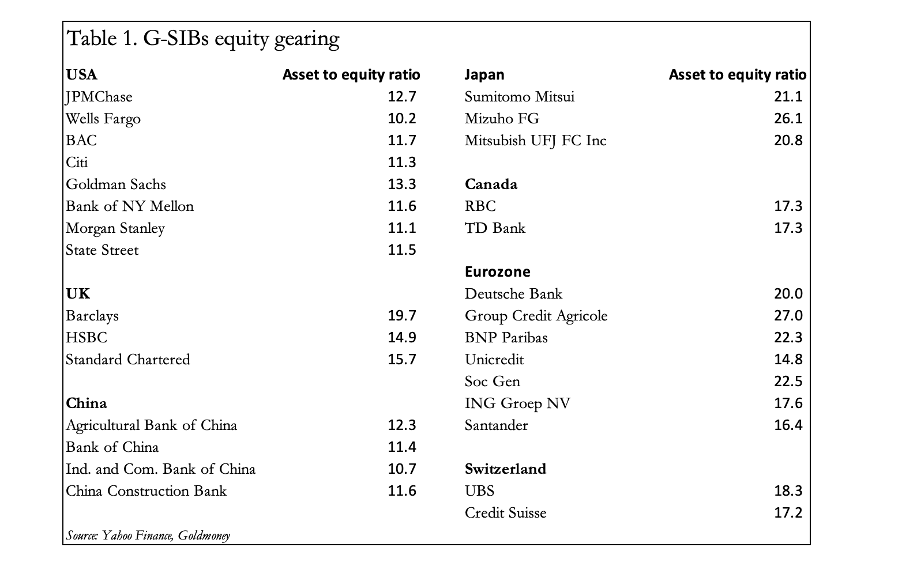
Pertanto, se le banche statunitensi dessero seguito all'avvertimento di Jamie Dimon sull'uragano, è evidente che il PIL nominale dovrebbe contrarsi in modo severo. Ma si tratta anche di un problema globale, perché la maggior parte delle banche non statunitensi ha una leva notevolmente superiore a quella delle banche USA. Guardando solo alle otto banche di rilevanza sistemica globale (G-SIB) degli Stati Uniti, troviamo un rapporto medio tra attivo e patrimonio netto di 11,7 volte. Per contesto, la Tabella 1 mostra le stime dei rapporti di leva di tutte le G-SIB del mondo.
Restando per ora sugli Stati Uniti, ci aspettiamo che il credito bancario si contragga fino a un minimo ciclico più normale, forse di sei-otto volte il patrimonio netto. Ciò implica una riduzione delle passività da depositi compresa tra 7 e 10 trilioni di dollari. Non tutto questo si rifletterà sul PIL, poiché il credito bancario finanzia anche le transazioni in attività finanziarie e patrimoniali. Ma, ciononostante, è lecito aspettarsi che la normalizzazione della leva del credito bancario abbia un impatto sostanziale sul PIL statunitense.
Per questo è così importante capire che cosa rappresenti il PIL. Gli analisti finanziari in genere non colgono questo punto e sembrano ritenere che la recessione, sempre più evidente, sia determinata da fattori economici. Citano la perdita di fiducia dei consumatori e la mancanza di risorse umane, oltre ai problemi delle catene di approvvigionamento che frenano la produzione industriale. Non sono questi i fattori che determinano la recessione: è la disponibilità di credito bancario. La verità è che il credito bancario ha appena iniziato a contrarsi e accelererà inevitabilmente man mano che i banchieri si preoccuperanno di più per le prospettive dei tassi di interesse. Di conseguenza, la crisi diventerà inevitabilmente molto più seria di quanto si supponga attualmente.
Il penultimo paragrafo sopra evidenzia che le forze che spingono verso una contrazione del credito bancario negli Stati Uniti sono già abbastanza gravi. Ma, come mostrava la Tabella 1, gli estremi della leva di bilancio delle G-SIB non statunitensi sono molto più allarmanti. Nell'Eurozona e in Giappone, dove i tassi di interesse sono stati compressi fino a livelli negativi innaturali, le G-SIB hanno risposto aumentando la leva di bilancio per mantenere la redditività. Ora che i tassi di interesse globali stanno salendo, inizialmente i loro profitti aumentano. Ma aumentano anche i rischi che presto i crediti deteriorati e dubbi finiscano per sopraffarle.
Il sistema dell'euro è pieno di crediti deteriorati e il Giappone è eccessivamente indebitato
Un'analisi più approfondita mostra che l'intero sistema dell'euro è marcio. Ad esempio, nel 2016 i crediti deteriorati italiani rappresentavano il 17% del totale delle attività bancarie. A marzo erano magicamente scesi ad appena il 4%, un minimo storico. Ma ciò non è dovuto a un miracolo economico; è dovuto piuttosto al fatto che l'autorità di vigilanza bancaria locale ha classificato molti prestiti come in bonis, così da farli accettare come garanzia per operazioni di pronti contro termine con la banca centrale italiana e poi farli perdere all'interno del sistema di regolamento TARGET2. Una parte non quantificabile degli squilibri nel sistema euro della BCE e delle banche centrali nazionali è dovuta a questo fattore, replicato in altre giurisdizioni della zona euro.
È probabile che la maggior parte di questi crediti cattivi e dubbi esista ancora, sostenendo società zombie incapaci di resistere a tassi di interesse più alti. E ora che la zona euro sta entrando in recessione, in concomitanza con l'impennata dei prezzi alla produzione e con tassi di interesse più alti a livello globale, la situazione non può che peggiorare.
Si stima che i pronti contro termine in essere nella zona euro[iii] ammontassero a 9.198 miliardi di euro a dicembre 2021. La domanda di garanzie di alta qualità a copertura dei pronti contro termine è stata il principale motore della domanda di debito pubblico: consente alle banche di essere pagate per creare liquidità, che a sua volta viene investita in titoli di Stato a breve e a lungo termine per ottenere un piccolo differenziale di interesse. I tassi prevalenti sui pronti contro termine, ancora tutti negativi, sono illustrati nella Figura 2.
Con l'aumento dei rendimenti obbligazionari, i profitti derivanti dal prendere a prestito liquidità tramite pronti contro termine a tassi negativi per finanziare il debito pubblico a rendimenti crescenti dovrebbero garantire che le banche della zona euro continuino ad acquistare titoli a breve termine. Poiché i buoni del Tesoro della zona euro a tre mesi rendono tipicamente un 7 punti base positivo, il rendimento è di circa lo 0,2%. Questo funziona finché gli usi alternativi della capacità di bilancio sono meno attraenti, al netto del rischio, e finché le banche non desiderano ridurre i propri bilanci. Ma, come sostenuto sopra, quest'ultima condizione è messa in discussione dal nuovo contesto dei tassi di interesse. Pertanto, la contrazione del credito bancario nella zona euro porrà fine a questa giostra dei pronti contro termine.
Le conseguenze per il finanziamento dei disavanzi di bilancio dei governi nazionali sono allarmanti. Se la BCE non amplierà i propri «programmi di acquisto di attività» fino a finanziare per intero i disavanzi dei governi dell'area euro, in un momento in cui tali disavanzi stanno anche aumentando in modo significativo, l'intero sistema dell'euro andrà quasi certamente incontro al collasso. Come si dice, inflazione o morte.
Inflazione o morte sembra valere anche per il sistema finanziario e bancario del Giappone. Per le banche della zona euro e giapponesi, con rapporti di leva finanziaria di bilancio fino a 27 e 26 volte rispettivamente, normalizzare i propri bilanci per un contesto di tassi di interesse più alti porterà inevitabilmente a fallimenti, diffondendo i rischi di controparte a livello globale, compreso il sistema bancario statunitense. Ciò potrebbe spiegare la riluttanza di entrambe le banche centrali ad alzare i tassi di interesse, preferendo compromettere le proprie valute piuttosto che i propri sistemi finanziari.
E in quanto centro internazionale di regolamento per le banche commerciali che operano in euro, dollari e yen, Londra è terribilmente esposta sia a una crisi bancaria globale sia a una crisi valutaria.
L'impatto della contrazione del credito sui mercati finanziari
Capire che la statistica del PIL nominale è guidata dalla disponibilità di credito bancario è solo una parte della nostra storia. Il credito bancario viene impiegato anche in transazioni non qualificanti, principalmente per beni di capitale e attività finanziarie. Per l'uomo comune questo significa probabilmente la disponibilità di un mutuo per la propria casa, e vediamo già offerte di mutuo ritirate e margini sui prestiti più elevati richiesti, il che comincia a erodere i prezzi delle abitazioni.
Molto più importante nel contesto economico più ampio è il ritiro del credito dal finanziamento delle transazioni in attività finanziarie. E qui non abbiamo a che fare solo con le banche commerciali che ritirano il credito, ma anche con le conseguenze di una contrazione dello shadow banking. Le stime sulle dimensioni dello shadow banking a livello globale e nei singoli mercati dei capitali variano considerevolmente, così come la portata delle sue attività. Può essere definito come l'insieme degli intermediari finanziari che svolgono trasformazione di scadenze, di credito e di liquidità senza una licenza bancaria.[iv]
Non tutto lo shadow banking comporta creazione di credito; si tratta soprattutto di trasformazione del credito. La nostra principale preoccupazione deve essere la misura in cui gli operatori dello shadow banking creano credito non registrato. Ciò riguarda principalmente i ritardi di regolamento dal momento della transazione, come il regolamento al giorno successivo, e le operazioni in derivati tra controparti quando una o entrambe non sono banche e viene versato solo il margine. Poche persone le riconoscono come credito, ma qualsiasi contratto a regolamento futuro lo è senza dubbio.
[Il trattamento dei derivati per le banche che creano passività fuori bilancio sotto forma di impegni non utilizzati è disciplinato dalla normativa di Basilea III, di cui parleremo più avanti].
Il punto centrale sulle banche ombra è che sono una fonte non definibile di espansione del credito nei mercati finanziari. Ma in molti casi non sono altro che canali di trasmissione del credito bancario. La Figura 3, relativa ai prestiti dei broker negli Stati Uniti, illustra bene questo punto.

Il calo dei prestiti a margine ha due cause: i clienti che riducono la propria esposizione ai titoli e le banche o i broker che richiamano i prestiti o non li rinnovano. Nelle fasi iniziali di un mercato ribassista è il credito a essere trattenuto, perché chi era abbastanza fiducioso da aver finanziato a leva i propri investimenti al culmine di un mercato rialzista tende a essere riluttante a vendere. Ma, anche quando i broker agiscono da banchieri ombra, il credito dei prestiti a margine ha sempre origine dal credito bancario, e i broker fanno semplicemente da intermediari del credito.
Oltre a mostrare il rapporto tra attività bancaria e banche ombra, la Figura 3 indica solo un ambito in cui il credito bancario si sta già contraendo e illustra anche un caso in cui le due forme di attività bancaria operano in tandem. La lezione è che, quando si riduce la disponibilità di credito bancario per le operazioni in titoli, si riduce anche la dimensione delle banche ombra. Aumenta quindi il rischio di un calo autoalimentato dei valori dei titoli, perché sia il credito bancario sia quello delle banche ombra vengono ritirati dai mercati dei titoli. Anche il credito delle banche ombra, generato dall'intervallo di tempo tra la negoziazione e il regolamento, potrebbe essere minacciato, con conseguenti mancati regolamenti sulle borse regolamentate. Ciò crea un problema per le operazioni basate sui margini depositati, in cui il credito viene di fatto creato per il saldo non regolato, nell'aspettativa che venga estinto da un'operazione di chiusura.
Di recente il London Metal Exchange è stato costretto a intervenire sul mercato del nickel quando è apparso chiaro che ci sarebbe stato un default sul credito. Le contrattazioni sono state annullate per preservare il mercato. In una grave recessione del credito, si tratta di un potenziale problema per tutte le borse regolamentate, con futures a livello mondiale per circa 40.000 miliardi di dollari e ulteriori 54.000 miliardi in opzioni.[v]
Un'ulteriore preoccupazione è la tendenza di fondo al rialzo dei tassi di interesse e il modo in cui spingerà al rialzo i rendimenti obbligazionari e al ribasso i prezzi azionari. Dalla finanziarizzazione delle principali economie negli anni Ottanta, come quelle di Stati Uniti, Regno Unito e UE, le banche hanno spostato sempre più la creazione di credito dal sostegno alla produzione al sostegno delle attività finanziarie. Il cambiamento della tendenza dei tassi di interesse rischia di bloccare di colpo l'ulteriore impiego del credito bancario nelle attività finanziarie.
Le banche non guarderanno solo ai prestiti garantiti, come il debito a margine dei clienti, ma anche ai titoli presenti nei loro bilanci come fonti di fondi per ridurre la leva creditizia. Vendere queste attività è molto meno difficile che avviare procedure per recuperare prestiti concessi a imprese e privati.
Un'ulteriore fonte di liquidità per ridurre la leva di bilancio è rappresentata dai crediti transfrontalieri e dalle passività corrispondenti. Secondo la Banca dei Regolamenti Internazionali, lo scorso marzo questi crediti delle banche ammontavano a 17.500 miliardi di dollari, di cui 8.000 miliardi in dollari statunitensi, l'equivalente di 5.400 miliardi in euro, 817 miliardi in sterline e 690 in yen.
Gli 8.000 miliardi di dollari concordano con le statistiche TIC del Tesoro statunitense, secondo cui lo scorso marzo gli stranieri vantavano crediti verso le banche statunitensi per 7.070 miliardi di dollari; la differenza riflette presumibilmente i saldi in eurodollari detenuti al di fuori del sistema della Federal Reserve. In una contrazione generale del credito, le banche estere per le quali questi depositi rappresentano attività di bilancio hanno storicamente ridotto i saldi in valuta estera presso le banche corrispondenti. E dai dati della BRI possiamo vedere che le banche statunitensi e il dollaro sono i più esposti alla liquidazione da parte delle controparti estere, seguiti da euro, sterlina e yen.
Derivati OTC
Il problema di gran lunga più grande in un periodo di contrazione del credito si trova nei derivati over-the-counter. Si tratta di accordi contrattuali non quotati tra controparti, tra cui contratti su materie prime, credit default swap, contratti legati ad azioni, derivati su cambi e derivati su tassi di interesse. Secondo il database della BRI, a dicembre 2021 il valore nozionale in essere di tutti i contratti era di 610.000 miliardi di dollari. Queste posizioni sono il totale delle segnalazioni di settanta operatori in dodici giurisdizioni, che coprono circa il 94% del totale rilevato nell'indagine triennale della BRI, il che suggerisce che il totale effettivo in essere sia più vicino a 650.000 miliardi di dollari.
La maggior parte dei dealer di derivati sono divisioni di banche commerciali. Con l'intensificarsi della contrazione del credito bancario, emergono due questioni. La prima riguarda le conseguenze per le controparti del fallimento di una grande banca, evento che quasi sempre si verifica in questa fase del ciclo del credito e che deve essere prevenuto garantendo il salvataggio di qualsiasi banca con un portafoglio di derivati. La seconda riguarda in che misura il gruppo delle banche decida di ridurre la propria esposizione ai derivati OTC come mezzo per ridurre la leva del bilancio.
Supponiamo per un momento che le banche centrali facciano di tutto per evitare qualsiasi fallimento bancario di rilievo. Resta allora da considerare la probabilità che le banche cerchino di smobilitare le posizioni in derivati, e le conseguenze di ciò. A questo riguardo, le tesorerie bancarie esamineranno le norme di Basilea III relative al coefficiente netto di finanziamento stabile (NSFR). L'NSFR si calcola come segue:
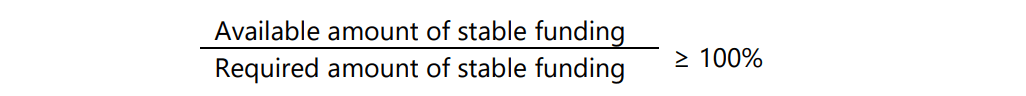
Nel calcolo del finanziamento stabile disponibile per mantenere posizioni in derivati (cioè i fondi allocati dalle passività di bilancio) si applica un'allocazione dello zero per cento se le passività su derivati sono superiori alle attività su derivati. In altre parole, si ritiene che finanziare passività nette su derivati sia una delle attività meno liquide a cui una banca possa dedicarsi. E se le attività su derivati superano le passività, l'importo richiesto di finanziamento stabile è pari al 100%.[vi] Anche questo è punitivo in termini di finanziamento.
Pertanto, che la posizione di trading di una banca sia positiva o meno, i derivati sono l'attività meno efficiente dal punto di vista del finanziamento. L'effetto delle norme NSFR sarà quello di frenare l'attività in derivati OTC, salvo che per operazioni di bilanciamento. Le posizioni verranno lasciate scadere e non ne verranno aperte di nuove. I mercati dovranno quindi assorbire una contrazione significativa di oltre 600 trilioni di derivati OTC e di ulteriori 100 trilioni di future e opzioni regolamentati.
La capacità di banche, intermediari finanziari e imprese di compensare i rischi nei mercati dei derivati sarà inevitabilmente ostacolata, con una conseguente minore liquidità degli scambi. E le scorte di negoziazione sottostanti, composte da posizioni lunghe nei mercati obbligazionari e azionari, tenderanno a ridursi, mentre le posizioni corte ne risentiranno in modo analogo o verranno persino chiuse.
Ma per le materie prime le conseguenze saranno del tutto diverse. Banche e altri dealer raramente detengono scorte fisiche. Quando lo fanno, come nel caso dei metalli preziosi, non sono mai sufficienti a coprire le passività potenziali.
Ad esempio, secondo il database della BIS per dicembre 2021, gli importi nozionali di forward e swap sull'oro ammontavano a 686 miliardi di dollari, pari a 11.762 tonnellate. Queste posizioni sono quasi esclusivamente di membri della LBMA. Sappiamo che la grande maggioranza di questi forward e swap viene estinta dal sistema di regolamento AURUM, che abbina acquirenti e venditori, mentre solo una piccola parte viene regolata tramite trasferimenti tra venditori e acquirenti all'interno dei caveau di Londra. Dato che i caveau della LBMA custodiscono metallo prezioso per lo più di proprietà di soggetti non bancari, la liquidità effettiva per gli squilibri di AURUM è probabilmente inferiore a 500 tonnellate. In effetti, AURUM è un sistema di regolamento molto efficiente, che consente alle banche aderenti a London Precious Metals Clearing Limited di detenere il minor quantitativo possibile di scorte fisiche.
Si tenga presente che per una banca detenere metallo fisico che non rende è sempre considerato un uso indesiderabile delle risorse di credito, e inoltre il fattore di finanziamento stabile richiesto per detenere oro fisico è un punitivo 85%.
In sostanza, la domanda di oltre 11.000 tonnellate di oro viene dirottata verso derivati cartacei. Gran parte di essa si riflette nei conti di metallo prezioso non assegnato offerti dalle banche aderenti alla LBMA ai propri clienti. La misura in cui la contrazione del credito bancario riduce la dimensione dei derivati OTC si rifletterà nel ritiro dei servizi di conto di deposito in oro non assegnato. Se prima non ne erano consapevoli, questi depositanti scopriranno di non avere alcun diritto su oro fisico.
Le condizioni che valgono per l'oro valgono anche per tutta l'attività in derivati su materie prime e per il mercato fisico. Pertanto, la riduzione dei mercati dei derivati, sia OTC sia regolamentati, in una contrazione generale del credito bancario porterà con ogni probabilità a una maggiore domanda di sostituti fisici. Ciò non potrà che rafforzare la tendenza attuale all'aumento dei prezzi delle materie prime e dei metalli preziosi rispetto ai titoli finanziari, indeboliti dall'aumento dei tassi di interesse.
Ulteriori osservazioni sull'NSFR di Basilea III
Trattando i derivati su base netta, il regime di finanziamento stabile netto di Basilea III non riflette i rischi reali delle posizioni aperte in derivati. I saldi netti, a debito o a credito, sono di solito solo pochi punti percentuali del credito implicito nei singoli derivati.
Il rischio sistemico dei derivati OTC è accentuato dalla struttura del mercato. In ciascuna categoria (swap, materie prime, opzioni concesse ecc.) il desk di trading di una banca ha probabilmente più posizioni con controparti diverse. Il fallimento di una sola controparte esporrà la banca a perdite sull'intero importo dei contratti OTC stipulati con essa. Inoltre, una singola posizione in derivati può avere più controparti, e il fallimento di una qualsiasi di esse può innescare un effetto domino.
Basilea III è stato concepito proprio per evitare una crisi dei derivati OTC, all'indomani del fallimento di American Insurance Group nel 2008. La Fed di New York fu costretta a intervenire con un prestito da 85 miliardi di dollari quando questa creatrice di derivati, in particolare di credit default swap, incontrò difficoltà. In parole semplici, la dirigenza di AIG considerava i derivati un'estensione delle attività assicurative, ma non comprese i veri rischi del mercato dei mutui cartolarizzati. Questo fallimento spaventò a fondo le autorità di regolamentazione di tutti i centri finanziari e portò alla stesura in Basilea III di nuove norme bancarie per limitare l'impatto delle inadempienze contrattuali.
Ma occupandosi soltanto del rischio di credito implicito nei valori «mark-to-myth» delle posizioni in derivati su base netta, Basilea III non affronta i rischi reali presenti nei valori lordi delle obbligazioni in derivati di una banca.
Conclusione
Questo articolo ha esaminato alcune delle conseguenze evidenti di un contesto creditizio radicalmente diverso per le banche. Ha esordito chiarendo che sono le variazioni del livello del credito bancario in essere a determinare le statistiche economiche, non il fatto che, per un motivo o per l'altro, gli operatori economici decidano di modificare i propri livelli di produzione e di consumo. È un punto che commentatori, economisti e investitori di orientamento dominante non comprendono correttamente.
Non c'è dubbio che l'economia globale stia entrando in recessione. Dietro questo sviluppo c'è la fine di un lungo ribasso dei tassi d'interesse, che in alcuni casi ha portato a tassi negativi. Le banche hanno portato la leva dei propri bilanci a livelli straordinari per mantenere i profitti a fronte di margini sul credito ridotti all'osso, predisponendosi così a un'enorme inversione nel caso in cui la tendenza dei tassi cambiasse. Quel cambiamento è ora arrivato: l'espansione precedente di valuta e credito alimenta prezzi al consumo in continua crescita, aggravata da fattori globali che le azioni dei governi ci hanno imprudentemente procurato e che hanno portato a una crisi dei carburanti e dei generi alimentari che mette a rischio la vita stessa.
Per i banchieri non catturati dai propri regolatori, la paura di perdite per gli azionisti sta sostituendo l'avidità. L'aumento dei tassi d'interesse accresce i rischi sui prestiti, fa salire il costo del finanziamento del debito pubblico e costringe le banche commerciali a ritirare il credito dall'economia reale.
Anche Wall Street ne è colpita. Insieme alla tendenza di lungo periodo al calo dei tassi d'interesse, si è avuta una tendenza corrispondente di rendimenti obbligazionari in calo e valori delle attività finanziarie in aumento. Dal 1985, anno in cui possiamo far risalire l'inizio della finanziarizzazione delle economie globali, il totale delle attività di tutte le banche statunitensi è aumentato di dieci volte. È questa la tendenza che si sta invertendo.
L'impatto sul PIL è già grave. Ma ci saranno anche cambiamenti fondamentali per i mercati finanziari. Spinto dall'aumento dei tassi d'interesse e dei rendimenti obbligazionari, il mercato ribassista sarà probabilmente significativo. E una forte contrazione del credito dopo una lunga espansione porterà inevitabilmente a fallimenti bancari: l'evidenza empirica dice che è inevitabile.
I punti deboli a livello globale sembrano essere l'Eurozona e il Giappone, dove le banche hanno la leva più elevata. Anche se questo articolo si concentra sugli effetti del credito bancario, una crisi nell'Eurozona coinvolge il sistema dell'euro formato dalla BCE e dalle banche centrali nazionali, minacciando la sopravvivenza dell'euro stesso.
Anche in assenza di fallimenti bancari, abbiamo visto che le banche ridurranno il proprio coinvolgimento in titoli finanziari, compresi i derivati, aggravando il peso ribassista sui mercati e, allo stesso tempo, eliminando i fattori di domanda artificiale di materie prime che hanno tenuto i prezzi al di sotto di quelli che altrimenti sarebbero.
Quando tutti i precari domino fiat inizieranno a cadere, i banchieri centrali, come novelli John Law, sacrificheranno inevitabilmente le proprie valute sull'altare della salvezza dei mercati finanziari, del PIL e del finanziamento di conti pubblici in rapido deterioramento. È probabilmente a quel punto che il pubblico comincerà ad abbandonare ogni speranza sul potere d’acquisto delle proprie valute fiat.
Come facciamo a impedire che ciò accada? Probabilmente siamo andati troppo avanti su questa strada inflazionistica per tornare indietro. Se è così, dovremo lasciare che la crisi si verifichi, nella speranza che alla fine la lezione venga appresa: che la moneta non sana e i governi che fingono di saper migliorare i mercati liberi sono responsabili della più grave battuta d'arresto economica della storia recente.
Ma non contarci troppo.
[i] Cfr. St Louis FRED, Currency in Circulation.
[ii] Cfr. pagina 5: The myth of the cashless society: How much of America’s currency is overseas? di Edgar Feige, pubblicato dalla Bundesbank nel febbraio 2012.
[iii] Repo (pronti contro termine): operazioni in cui una banca ottiene liquidità depositando garanzie a condizioni prestabilite.
[iv] Z. Pozsar, 2013. Shadow Banking, Federal Reserve Bank di New York.
[v] Marzo 2022 — fonte: Banca dei regolamenti internazionali.
[vi] Cfr. Basilea III: il coefficiente netto di finanziamento stabile Pubblicato dal Comitato di Basilea per la vigilanza bancaria, ottobre 2014.