
Mentre i mercati cartacei continuano a deprimere oro e argento, la domanda fisica proveniente dalla Cina e da altri soggetti "ben informati" prosegue, assorbendo la liquidità fisica.
Nelle ultime settimane l'open interest sui contratti Comex su oro e argento ha faticosamente accennato a salire, ma resta vicino a livelli di forte ipervenduto. Ciò riflette speculatori che si stanno muovendo con grande cautela, quasi solo bagnando la punta del piede. Nel loro linguaggio, non sono ancora del tutto convinti che il debasement trade sia partito, quindi ritengono che oro e argento siano vulnerabili all'aumento dei rendimenti obbligazionari. Di qui l'opportunità per i market maker e i desk di trading delle banche di metalli preziosi di chiudere le posizioni corte e tentare di costruire posizioni da neutrali a lunghe. Ma l'open interest ci dice che questo scrollone ha dei limiti:
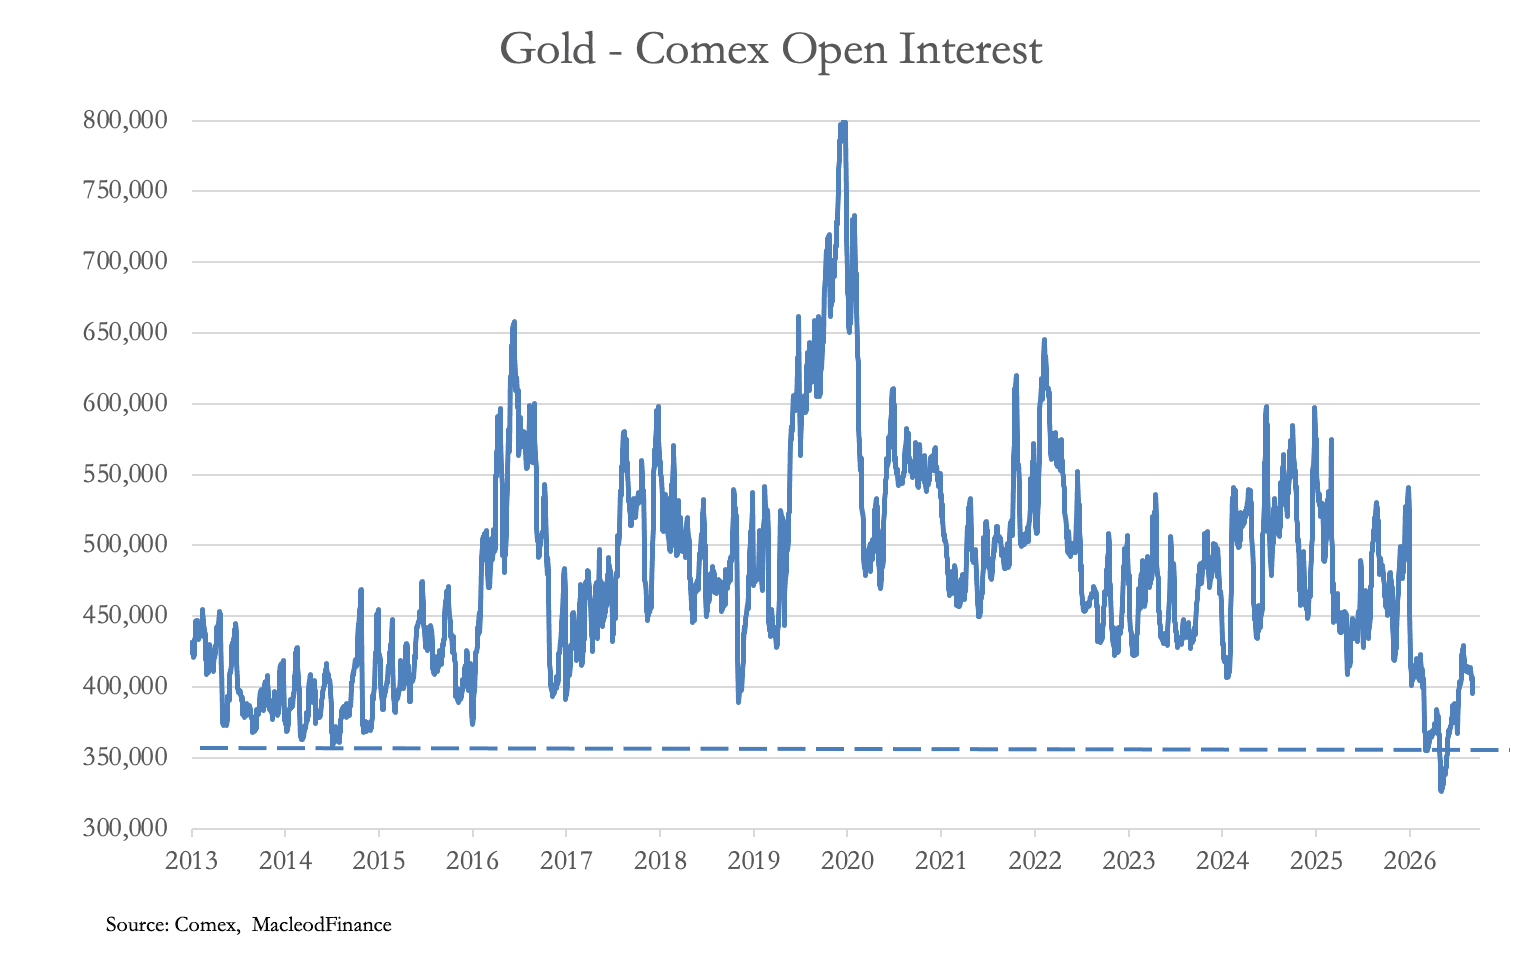
Come misura di un mercato ipervenduto, l'open interest fatica ancora a superare i livelli estremi registrati alla fine del mercato ribassista 2011—2015. Il fatto che i market maker si stiano impegnando a chiudere le posizioni ribassiste e ad andare long ci dice che si aspettano un rialzo dei prezzi da qui in avanti e devono posizionarsi di conseguenza.
A conferma della tesi rialzista, le consegne alla scadenza del contratto di ottobre sono salite bruscamente: 11.465 contratti sull'oro, pari a 35,66 tonnellate, e 2.125 contratti sull'argento, pari a 330,47 tonnellate. Finora, nel 2026, sono state consegnate 600,6 tonnellate di oro e 9.000,65 tonnellate di argento. Inoltre, i dati doganali cinesi registrano 1.141 tonnellate di oro importate entro fine agosto, a cui si aggiungono altre 80 tonnellate di oro monetario entrate nelle riserve ufficiali della PBOC.
In sintesi, mentre la domanda retail occidentale è praticamente inesistente, la Cina e altri paesi asiatici stanno cogliendo l'occasione per uscire dal dollaro ed entrare nell'oro in quantità enormi. Chi ha ragione: il grande capitale, dalle banche centrali in giù, o i piccoli risparmiatori, che hanno l'abitudine di comprare al massimo e vendere al minimo?
Lasciamo in sospeso questa domanda e spostiamo l'attenzione sulle obbligazioni. Tutti i mercati obbligazionari sono in crisi, con rendimenti saliti a livelli che rivelano la bancarotta del sistema monetario fiat basato sul dollaro. Il rendimento del Treasury USA a 10 anni è aumentato dell'1,25% da febbraio, raggiungendo livelli massimi che non si vedevano da 25 anni:
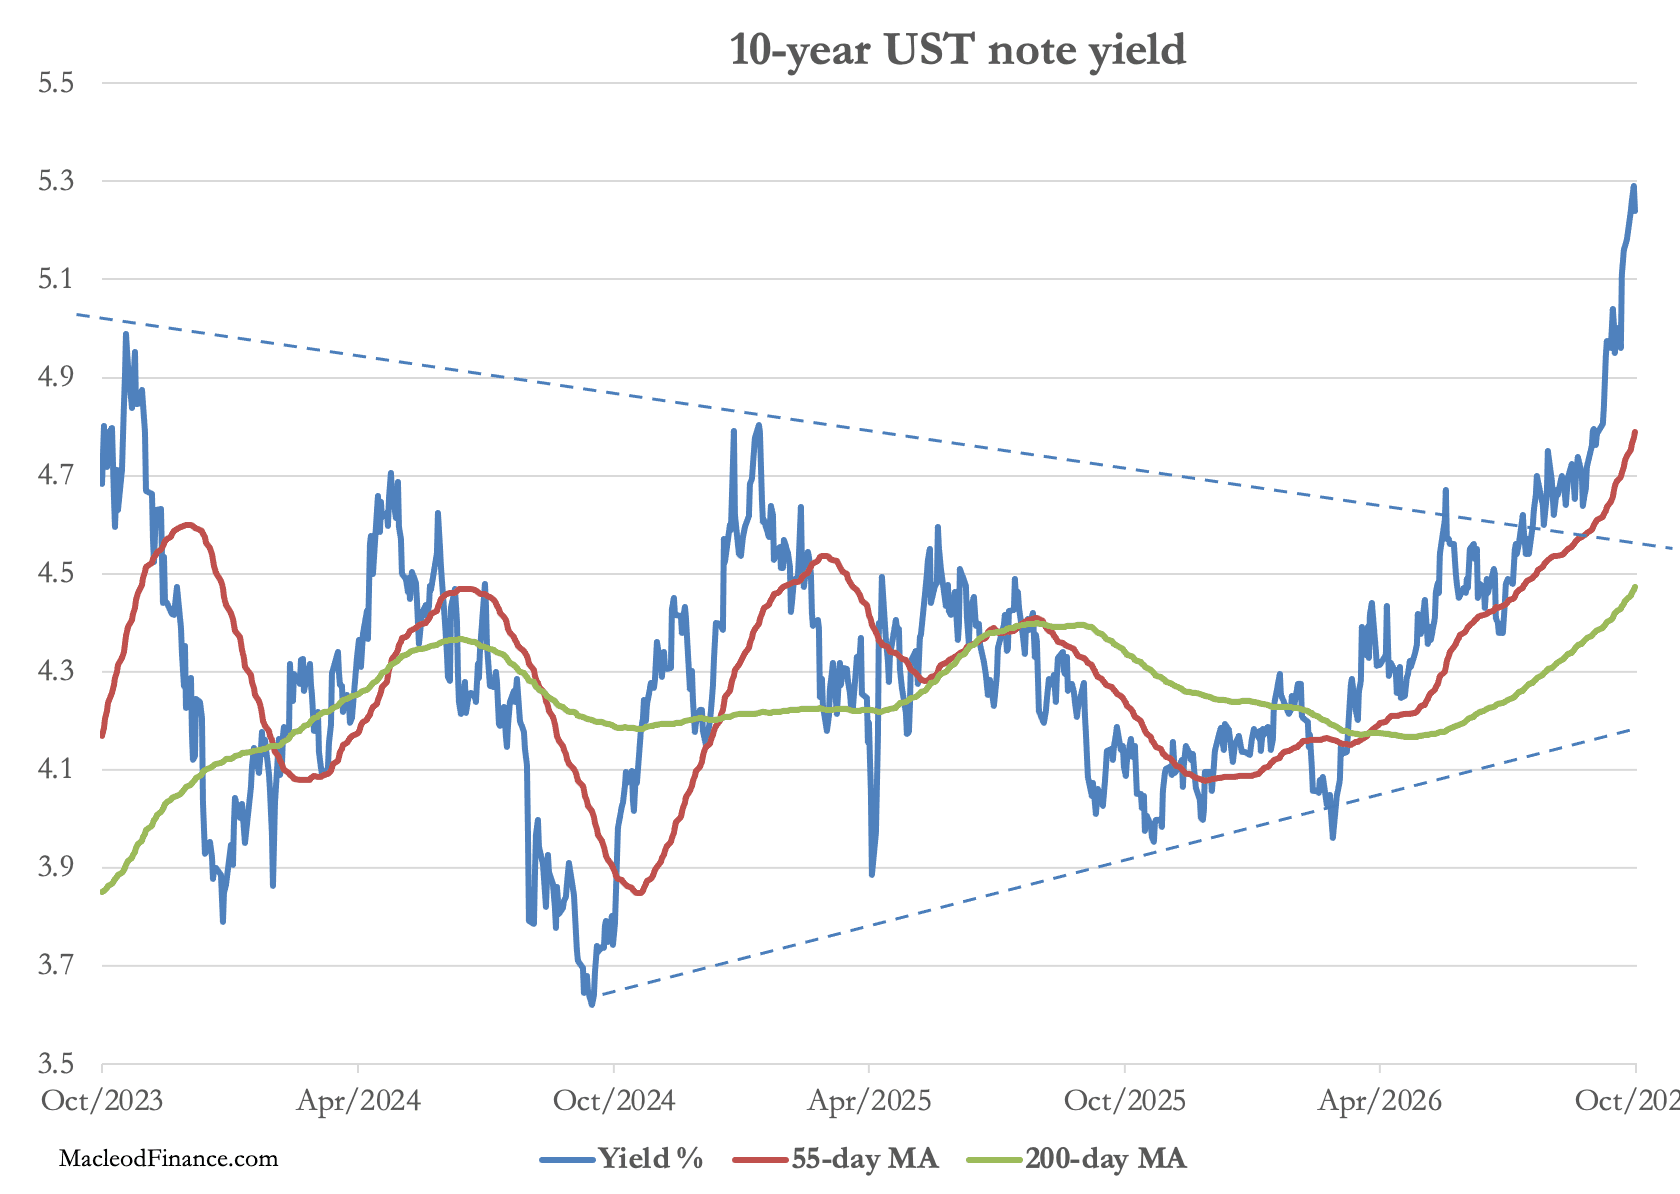
Nel 2001 il rapporto debito/PIL degli Stati Uniti era del 54%: oggi è circa il 120%, il che fa salire rapidamente la spesa per interessi. Ora che le conseguenze della guerra USA/Israele contro l'Iran sono destinate a spingere l'economia globale in una fase di recessione, con prezzi più alti di energia e generi alimentari, si prevede che il potere d'acquisto del dollaro, insieme a quello delle altre valute del G7, diminuisca a un ritmo sempre più rapido. Ecco perché la Cina e altri paesi asiatici vendono dollari per comprare oro.
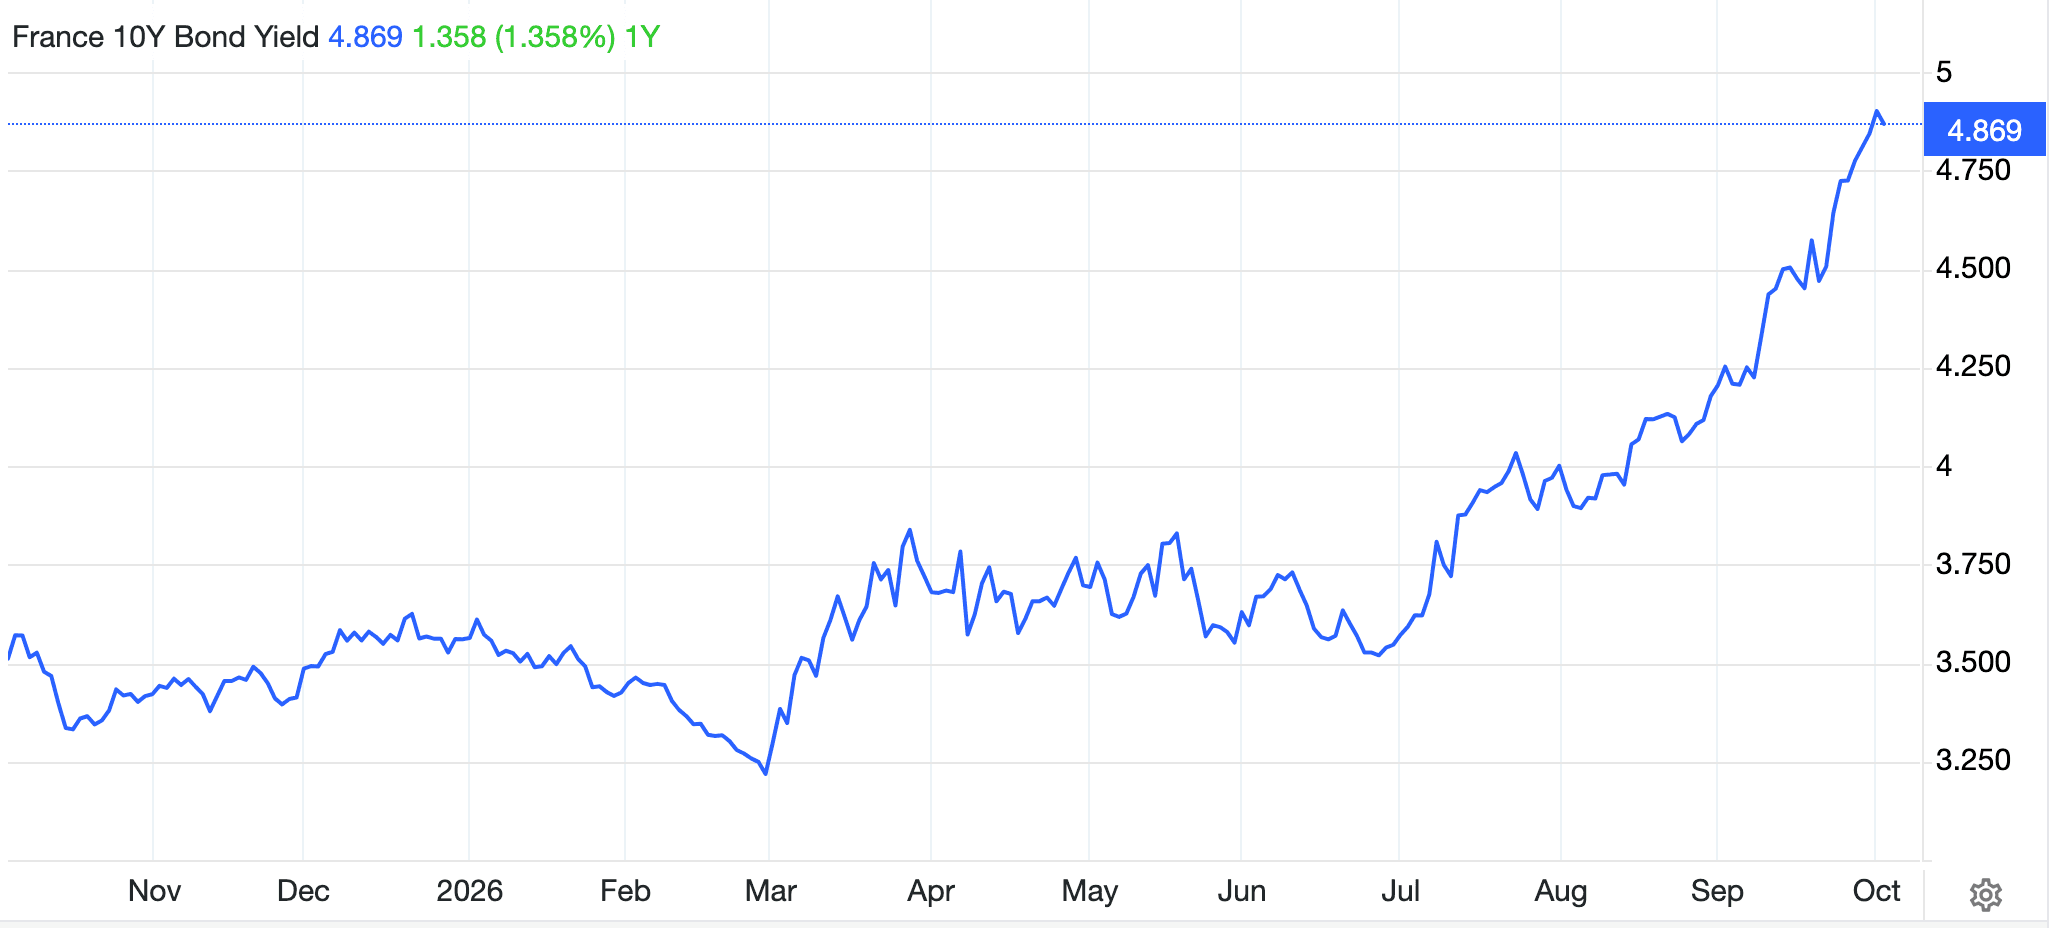
Un altro ostacolo per l'oro: l'indice del dollaro ponderato per gli scambi commerciali si è rafforzato soprattutto a causa della debolezza dell'euro, dovuta alle preoccupazioni per i debiti della Francia, i cui rendimenti obbligazionari sono recentemente balzati verso l'alto:
Nel frattempo sembra esserci una campagna che ci dice che Hormuz è aperto e che le spedizioni di petrolio greggio sono tornate alla normalità. Goldman Sachs afferma addirittura che le spedizioni sono al 98% dei livelli precedenti al conflitto. Questo non torna con i dati sulle navi in transito nello stretto:
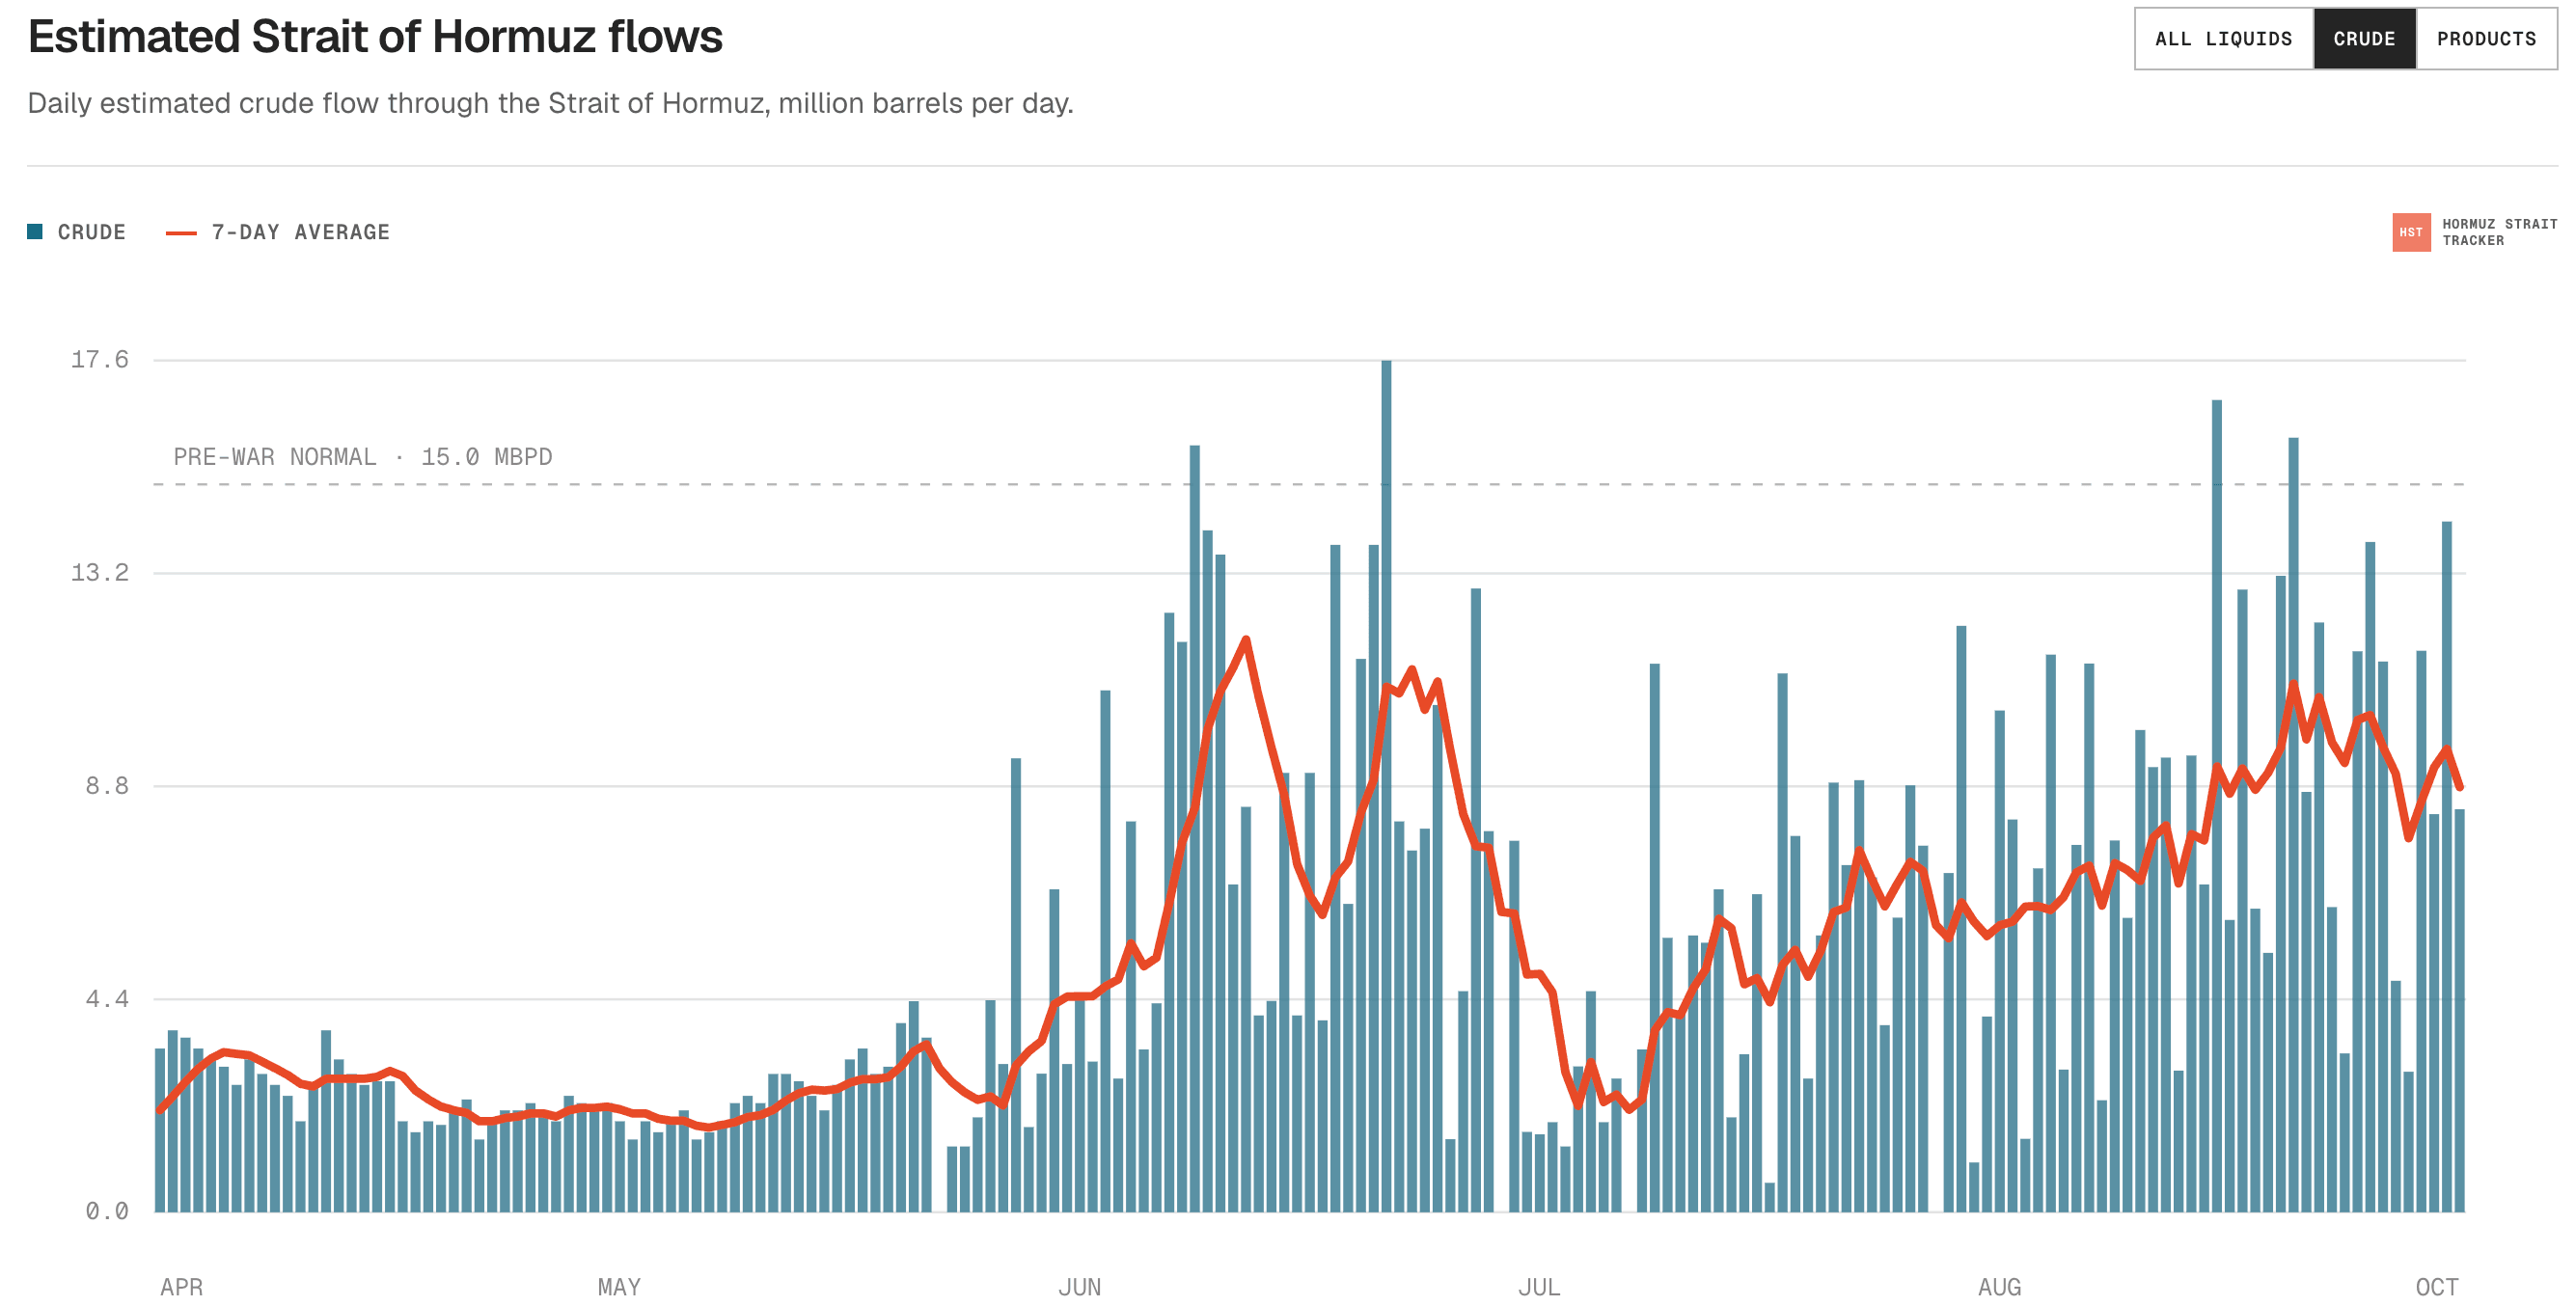
La media a sette giorni è pari al 59% della normalità prebellica. Il traffico che riesce a passare lo fa con il permesso dei Pasdaran (IRGC) iraniani, dopo aver pagato i diritti di uscita. Chi tenta di forzare il passaggio viene attaccato dai droni. Inoltre, l'oleodotto saudita est-ovest verso Yanbu, sul Mar Rosso, è stato chiuso da attacchi partiti dall'Iraq e, anche se i sauditi hanno dichiarato che sarebbe bastata una settimana per ripararlo, le petroliere dirette ai mercati asiatici devono attraversare lo stretto di Bab el-Mandeb, controllato dagli Houthi.
La situazione del petrolio è estremamente volatile: i prezzi spot del Brent sono attualmente a 120 $, mentre il prezzo di riferimento di 100 $ riguarda la consegna a un mese su una curva in backwardation che scende a 82 $ a un anno.
Cresce il conflitto tra i governi sul diesel: gli Stati Uniti accusano l'UE di accaparramento e minacciano di tagliare le proprie esportazioni. Fa parte di una tendenza in crescita, in cui tutti cercano di tenersi strette le proprie riserve, privando i mercati globali delle forniture internazionali.
Mettendo insieme tutti gli elementi, il debasement trade sembra essere la strada da seguire e, in tal caso, quando prenderà velocità, la disponibilità di metallo prezioso sarà probabilmente limitata. Stando così le cose, rendimenti obbligazionari e prezzi del petrolio più alti porteranno a prezzi dell'oro più alti, proprio come accadde tra dicembre 1973 e aprile 1974, quando l'oro raddoppiò.