
Le contrazioni dell'espansione del credito bancario portano sempre a problemi sistemici. Siamo sull'orlo di una contrazione di questo tipo, che, a causa dell'attenzione di tutti sul coronavirus, è inattesa.
Oggi possiamo indicare il 23 marzo come la data in cui i mercati hanno smesso di preoccuparsi della deflazione e hanno capito che l'inflazione monetaria è la prospettiva certa. Quel giorno la Fed ha promesso stimoli monetari illimitati sia per i consumatori sia per le imprese, e il dollaro ha iniziato a scendere.
Le banche commerciali di tutto il mondo hanno una leva finanziaria enorme, e la loro esposizione ai crediti deteriorati e a una crisi bancaria ciclica ne spazzerà via con certezza molte. In questo articolo esaminiamo le banche di rilevanza sistemica globale, le G-SIB, come indicatore di tutte le banche commerciali e individuiamo quelle più a rischio sulla base di un'analisi di mercato.
Introduzione
In questi mercati bizzarri, l'elefante nella stanza è il rischio sistemico: visibile a tutti, ma semplicemente ignorato. Ciò è dovuto in parte al fatto che chiunque nei governi e nelle banche centrali, così come i loro epigoni nel settore degli investimenti e nei media tradizionali, crede che i nostri problemi economici dipendano solo dal Covid-19. In altre parole, quando la pandemia sarà finita tornerà la normalità. Ma il Covid-19 ha agito come il diversivo di un prestigiatore: ci ha distolto dalle conseguenze delle guerre commerciali di Trump con la Cina e dalle tensioni di liquidità emerse a New York lo scorso settembre, quando il tasso repo è salito al 10%.
Le tensioni di liquidità e il forte ribasso dei mercati azionari che ne è seguito all'inizio di quest'anno, prima di metà marzo, sono stati per il momento sepolti sotto uno tsunami di denaro delle banche centrali. I problemi di liquidità seguiti alla crisi repo dello scorso settembre e il crollo di un terzo dell'indice S&P 500 tra il 19 febbraio e il 23 marzo erano un chiaro segnale che il ciclo pluriennale di espansione del credito bancario aveva già raggiunto il picco. Dall'ultima crisi del credito nel 2008, le banche avevano ritrovato la fiducia nel prestare e avevano ampliato il credito bancario, una classica fase espansiva.
Se sottraiamo la moneta M1 in dollari USA dalla moneta M2, otteniamo un'approssimazione approssimativa della crescita del credito bancario, e questo ci dice due cose. Nella lunga fase espansiva è più che raddoppiato e, da inizio giugno, nonostante l'iniezione senza precedenti di moneta di base nel sistema bancario da parte della Fed, il credito bancario è ora in stallo.
Stiamo entrando in questa fase di contrazione del credito con alcune banche importanti pericolosamente indebitate. È normale prima di una crisi del credito, ma mai nella misura che osserviamo oggi. E a causa del Covid-19, questo pericolo è ignorato da tutti.
Perché la capitalizzazione di mercato delle banche conta
Non solo alcune banche di rilevanza sistemica globale (G-SIB) hanno una leva elevatissima nei loro bilanci, ma nella maggior parte dei casi i mercati azionari valutano il loro patrimonio a una frazione dei valori contabili di bilancio, in contrasto con le valutazioni scandalosamente alte dei titoli non finanziari nella peggiore recessione mai vista in tempo di pace. Sarebbe ragionevole aspettarsi che un nuovo mercato rialzista azionario includa il settore bancario, ma non è così.
La Tabella 1 qui sotto illustra il punto combinando la leva di bilancio e le valutazioni di borsa di tutte le G-SIB per ottenere un multiplo tra attivo di bilancio e capitalizzazione di mercato, ordinandole dalla più pericolosa alla meno pericolosa secondo questa misura. Le uniche banche dell'elenco con capitalizzazioni di mercato superiori al patrimonio di bilancio, cioè con rapporti prezzo/valore contabile superiori a uno, sono quelle nordamericane, il che potrebbe spiegare perché le leve critiche non siano riconosciute come un problema sistemico nei mercati finanziari statunitensi

Le tre leve più elevate appartengono a banche dell'Eurozona: ricorda che si tratta soltanto delle G-SIB, e che esistono molte banche commerciali, grandi e piccole, altrettanto indebitate che non figurano in questo elenco.
Vedere il proprio patrimonio valutato a meno del 20% del valore contabile, l'umiliazione subita dalla banca francese Société Générale, dovrebbe allarmare le autorità di vigilanza bancaria francesi. Eppure queste insistono nel guardare soltanto al rapporto tra attivo di bilancio e patrimonio netto di bilancio, che per Soc Gen resta comunque a un impressionante 21,4. A differenza dell'autorità di vigilanza, gli investitori sembrano ritenere che questa banca sia con ogni probabilità insolvente e che il suo titolo sia poco più di una scommessa, come un'opzione call, sulla sua sopravvivenza. Per essere chiari, l'effetto di ogni euro di nuovi crediti deteriorati dichiarato da questa banca si amplifica di 118,8 volte in perdite per gli azionisti. Vale la pena fermarsi un momento per lasciare che le implicazioni si facciano strada e per capire quanto poco basterebbe per far fallire la banca.
È un problema che colpisce in modo particolare le banche dell'Eurozona. Nelle sue torri gemelle di Francoforte, basterebbe uno starnuto per destabilizzare Deutsche Bank. In Francia l'autorità di vigilanza liquida con una scrollata di spalle alla francese sia la leva di bilancio sia le quotazioni azionarie. La leva di bilancio di Société Générale è pari a 21,4, quella di Crédit Agricole a 28,1, la più alta fra tutte le G-SIB, e quella di BNP a 20,1. E l'esperienza ci insegna che i dati comunicati dalle banche sono migliorati dal loro modo di aggirare il sistema regolamentare, ed è per questo che, quando una banca fallisce, l'esito è sempre peggiore di quanto i numeri precedenti al dissesto lasciassero ritenere possibile.
Le grandi banche non operano in compartimenti stagni nazionali: svolgono attività di finanziamento del commercio, negoziano valute e derivati, concedono prestiti in valuta estera e hanno persino filiali e controllate considerevoli all'estero. L'idea che una crisi nell'Eurozona, o in Cina ad esempio, possa essere contenuta entro i confini nazionali è un'illusione. Con l'eccezione di Wells Fargo, le G-SIB statunitensi se la cavano meglio di quelle di altre giurisdizioni, ma questo non le salverà da una crisi sistemica nata altrove.
Se da un lato possiamo indicare la fine del ciclo del credito, dall'altro non c'è dubbio che il Covid-19 abbia precipitato una crisi più immediata. Stiamo vedendo ora i primi effetti dei lockdown sul PIL e, con ogni probabilità, le revisioni successive li peggioreranno. Il discorso ufficiale è quello di una ripresa a V e, in effetti, la spesa pubblica è aumentata proprio con questo risultato in mente. Si riferisce che noi, il grande pubblico, abbiamo risparmiato durante il lockdown e che torneremo a spendere normalmente quando il Covid-19 sarà passato. Alle imprese in difficoltà non resterebbe che resistere e, come disse il presidente Reagan, attendere il bussare alla porta: «Sono del governo e sono qui per aiutarti».
Ma sotto questa tesi c'è una verità nascosta: sia negli Stati Uniti sia nel Regno Unito, società accomunate da un'economia trainata dai consumi, secondo il principio di Pareto l'80% dei lavoratori vive di stipendio in stipendio. Coloro la cui spesa è diminuita e sui quali si fa affidamento per una ripresa dei consumi sono per lo più pensionati, che difficilmente faranno una grande differenza in un'economia basata sui consumi spendendo senza freni quando i lockdown finiranno.
I governi hanno introdotto piani di emergenza. Il governo statunitense distribuisce denaro con elicotteri metaforici, mentre la Gran Bretagna ha un programma di cassa integrazione (furlough) e rinvii fiscali. Ma questi interventi fanno poco per attenuare le preoccupazioni dei banchieri commerciali molto indebitati, di fronte alla prospettiva di un forte aumento dei crediti deteriorati. I rapporti tra attivo di bilancio e capitalizzazione di mercato delle banche suggeriscono con forza che il sistema bancario non sia in grado di affrontare ciò che lo attende.
I governi statunitense e britannico hanno inoltre varato o annunciato misure a sostegno dei datori di lavoro e, con ogni probabilità, sono pronti a rafforzarle, in particolare per chi impiega molti lavoratori. Ma queste misure non possono cambiare il fatto che molte imprese e molti individui rischiano il fallimento. Le banche lo sanno e, poiché le loro azioni per proteggersi dai crediti deteriorati nell'economia non finanziaria sono limitate dal timore di peggiorare le cose, le loro azioni nell'economia finanziaria diventeranno importanti.
Il dilemma è questo. Da banchiere, ritieni che le attività finanziarie continueranno ad aumentare di valore, così che, accrescendo il coinvolgimento della tua banca, potresti uscire dai guai espandendo le attività finanziarie e di investimento? Oppure riduci con decisione rischi e impegni finanziari, nella speranza di liberare spazio di bilancio per gestire i crediti deteriorati nell'economia reale?
Presumibilmente le banche centrali tifano per la prima opzione, ma tra i loro assistiti commerciali sembra prevalere la seconda. E, con una leva di bilancio come quella attuale, chi può dar loro torto.
Non solo molte G-SIB hanno ridotto o chiuso le attività di investment banking dopo Lehman, ma la loro recente esperienza nei mercati dei derivati su oro e argento probabilmente le spingerà a ridurre i propri portafogli in un'ampia gamma di altre attività finanziarie. Non possiamo sapere se questo abbia già inciso sui mercati azionari; ma l'effetto iniziale è probabilmente quello di spingere i prezzi al rialzo, perché la liquidità del market making si deteriora prima che gli acquirenti che inseguono i trend smettano di inseguire i trend in rialzo. Data la forza degli indici azionari statunitensi, è esattamente ciò che stiamo vedendo.
La direzione dei prezzi azionari conta
Essendo burocrati che si attengono alle proprie regole, le autorità di regolamentazione ignorano i valori di mercato che, lo sappiamo tutti, contano nel mondo reale. Ma anche l'evoluzione dei valori sul mercato è determinante; e con i mercati azionari in rialzo è importante individuare i titoli bancari che si comportano da cani, perché è lì che si annidano di sicuro i guai.
All'inizio di quest'anno, verso la metà di febbraio, i mercati hanno preso sul serio le implicazioni deflazionistiche del Covid-19. L'indice del dollaro ponderato per gli scambi è balzato in alto nella corsa al bene rifugio della liquidità. I prezzi delle azioni bancarie sono crollati quando gli investitori hanno cominciato a pensare soprattutto alle conseguenze di una deflazione del credito bancario. Al Comex l'open interest sull'oro è crollato rispetto ai livelli record e il rapporto oro/argento è salito oltre 120. L'indice S&P500 è precipitato da 3386 il 19 febbraio a 2237 il 23 marzo, perdendo un terzo del suo valore. Il 23 marzo è stato anche il giorno in cui la Federal Reserve ha annunciato che avrebbe fornito senza esitazione tutto il sostegno monetario necessario all'economia statunitense, trasformando i crescenti timori di deflazione in inflazione certa.
Quello è stato il punto di svolta per tutti i mercati finanziari: l'indice del dollaro ponderato per gli scambi ha toccato il massimo e ha iniziato a scendere. L'S&P500 ha avviato un nuovo rialzo e questa settimana ha recuperato fino a nuovi massimi. Al Comex sono comparsi premi rispetto al prezzo spot dell'oro, il rapporto oro/argento ha iniziato a scendere rapidamente e il prezzo del rame è risalito con decisione. Anche il petrolio è salito, anche se ad aprile ha avuto un calo temporaneo per fattori tecnici, prima di risalire e unirsi agli altri rialzisti.
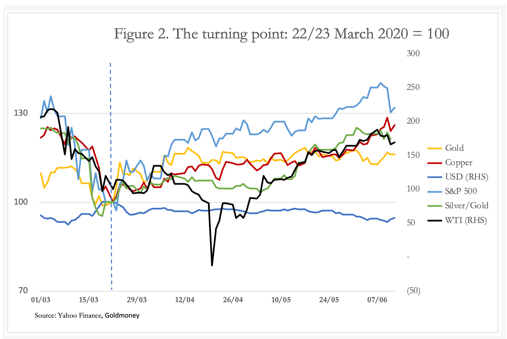
Alcuni di questi effetti sono mostrati nella Figura 2. Il fattore comune è stato il calo del dollaro, che rifletteva il passaggio dai timori di deflazione alle aspettative di inflazione monetaria. Il dollaro ha perso lo status di bene rifugio contro la deflazione ed è stato persino venduto in favore di altre valute, in particolare l'euro. Allo stesso tempo ogni copertura contro il dollaro, dalle azioni alle materie prime, e persino il bitcoin, ha iniziato a salire. Dal punto di vista finanziario, è qui che la marea è cambiata, e se le banche fossero solide, le loro azioni avrebbero dovuto unirsi al trend rialzista. Quindi, basta guardare quelle che faticano a staccarsi dai minimi per individuare le G-SIB con maggiori probabilità di essere in reale difficoltà.
Nell'Eurozona i due casi più evidenti sono Société Générale e Banco Santander. I loro grafici partono dal 23 marzo, il giorno in cui i mercati azionari sono decollati, e sono mostrati nella Figura 3.
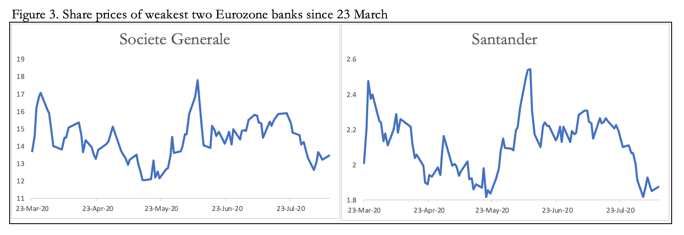
Appena il 17 febbraio Société Générale toccava 31,93 €, per poi crollare a 11,77 € il 15 maggio. E come mostra il grafico, è come un pugile atterrato che cerca di rialzarsi dal tappeto. Insieme a un rapporto tra attivo e capitalizzazione di mercato di ben 118,8 volte, la capacità di questa banca di sopravvivere al minimo urto è molto dubbia.
La debolezza di Santander è una sorpresa lieve. Con un rapporto tra attivo e capitalizzazione di mercato di 48,8 volte, ha una leva pericolosa, ma non quanto altre G-SIB dell'Eurozona, come Deutsche Bank con 79,5 volte. Ciononostante, gli investitori l'hanno fatta scendere da 3,955 € il 12 febbraio a 1,8232 € il 19 maggio. Anche questa banca è considerata dal mercato probabilmente condannata.
In questa analisi limitiamo il commento alle banche che dopo marzo si comportano da cani. Ma ciò non significa necessariamente che le altre siano al sicuro. Deutsche Bank, ad esempio, a marzo quotava sotto i 5 € e ha recuperato fino a 8,25 €, in teoria riprendendosi insieme ai mercati azionari. Ma il 14 febbraio era già crollata da 10,19 €, più che dimezzandosi. Inoltre, prima della crisi Lehman, le azioni erano arrivate a 91,625 €. Commerzbank, che non è nell'elenco delle G-SIB, è colpita in modo simile: si è ripresa da un minimo di 3,05 € il 19 marzo a 4,873 € attuali. Ma il suo prezzo superava i 300 € nel marzo 2007, e il rapporto tra attivo e capitalizzazione di mercato è di 76 volte, simile a quello di Deutsche Bank. Queste due grandi banche private sono in piedi ma incoscienti e potrebbero crollare al minimo spintone.
Ci sono due banche britanniche con una performance simile, vicine ai minimi dell'anno. Con 63,8 volte Barclays ha il rapporto più alto tra attivo di bilancio e capitalizzazione di mercato, ma non è una di queste. Le banche britanniche che soffrono di più sui mercati dal 23 marzo sono Standard Chartered e HSBC, mostrate nella Figura 4.
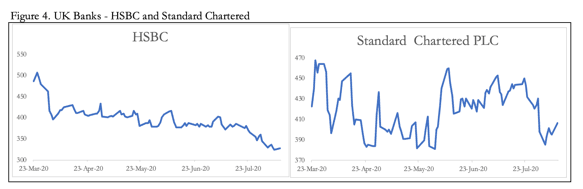
HSBC ha toccato il massimo a 791,70 penny nel gennaio 2018, scendendo a 584,50 penny il 9 febbraio, e da allora il calo è proseguito. Con un rapporto prezzo/patrimonio netto del 51% è ancora valutata dal mercato meglio di molte altre G-SIB. Il problema evidente di HSBC è il legame con la Cina e le sanzioni contro Hong Kong. Con un rapporto tra attivo totale e patrimonio netto di 14,8 volte, HSBC è alla pari con Standard Chartered a 14,3. Ma con il rapporto prezzo/patrimonio netto di Standard Chartered al 23,9% e quello di HSBC al 51,1%, la prima appare più vulnerabile. Tuttavia, la geopolitica farà probabilmente sì che anche HSBC sia tutt'altro che al sicuro.
Questo ci porta all'ultima categoria, la Cina. I prezzi delle azioni di tutte e quattro le G-SIB cinesi sono crollati, dopo aver inizialmente beneficiato del rally successivo al 23 marzo. Vale la pena notare che anche lo Shanghai Composite Index è salito il 23 marzo, da 2660 a 3320 questa settimana. Queste grandi banche, controllate dallo Stato, avrebbero dovuto mantenere il rialzo con il mercato e non calare. La Figura 5 le mostra tutte sui minimi o vicine ai minimi. E queste banche, di sicuro, sono le più sicure in Cina, essendo organi dello Stato.
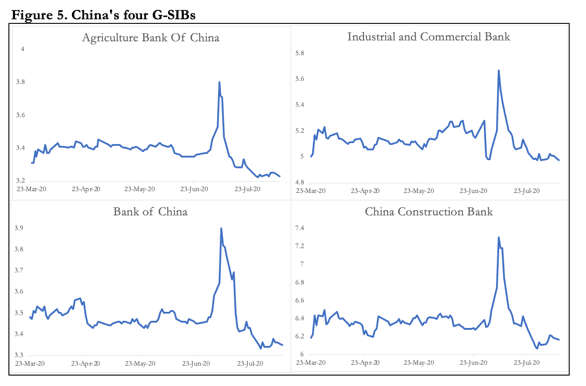
Dopo l'allentamento del lockdown in Cina, l'indice composito di Shanghai ha registrato un forte rialzo, con gli investitori retail che si sono riversati sulle azioni. Le autorità hanno incoraggiato l'immagine di un ritorno alla normalità: il quotidiano statale China Securities Journal, in un editoriale in prima pagina, ha esaltato un sano mercato rialzista e l'effetto ricchezza di quotazioni in crescita sostenute da un'economia in miglioramento. Inizialmente i titoli bancari ne hanno beneficiato, raggiungendo tutti un picco il 7 luglio. Il mercato più ampio ha toccato il massimo due giorni dopo ed è in calo solo del 3,5% rispetto al picco. Ma le quotazioni di queste grandi banche sono scese tutte.
Le autorità di regolamentazione cinesi hanno ripulito le attività di shadow banking e riformato il mercato dei prodotti di gestione patrimoniale (WMP), verso i quali le banche hanno un'esposizione stimata in un equivalente di 3,3 trilioni di dollari. Non solo si è trattato per loro di un'attività di enorme importanza, ma le banche hanno dato garanzie esplicite e implicite agli investitori, sollevando i titolari dei WMP dal rischio. Secondo una nota di Moody's pubblicata il 7 agosto, le garanzie implicite rappresentano oltre la metà di questi WMP.
Il problema per l'autorità di regolamentazione è che le banche si assumono il rischio delle variazioni di valore degli attivi sottostanti al posto degli investitori. È comprensibile che abbia cercato di modificare quella che è diventata una questione sistemica di grande rilievo. È stato forse questo il motivo della raccomandazione "ufficiale" agli investitori di buttarsi sulle azioni, dato che, prima del rally del mercato azionario, le garanzie implicite ai titolari di WMP minacciavano di minare le banche, che avevano bisogno di un po' di respiro?
Probabilmente non sapremo mai la verità, ma di recente le autorità hanno deciso di prorogare di un anno la scadenza per il trasferimento del rischio dalle banche ai titolari dei WMP. Il segnale che arriva dall'andamento delle azioni delle banche cinesi nelle ultime settimane, soprattutto se confrontato con quello del resto dei mercati azionari cinesi, è che la percezione del rischio da parte degli azionisti delle banche è aumentata in modo significativo.
Poi c'è la geopolitica. I flussi di investimento in entrata attraverso lo Stock Connect Hong Kong – Shanghai sono stati di fatto bloccati dalle sanzioni statunitensi. Come osservato sopra, è probabile che banche come HSBC siano il prossimo bersaglio dell'amministrazione statunitense, estendendo un ulteriore rischio sistemico al sistema bancario cinese attraverso i loro rapporti bancari.
L'ultima banca con una quotazione vicina ai minimi è Wells Fargo, che è la Figura 6.
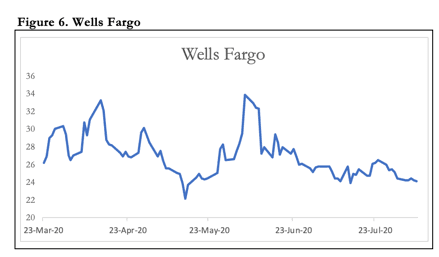
A gennaio il titolo Wells Fargo veniva scambiato a 54 dollari, per poi dimezzarsi fino al 23 marzo, quando tutto nel mondo della finanza è cambiato. Forse è un paragone sfortunato, ma l'andamento successivo di WFC ricalca quello di Société Générale mostrato nella Figura 3, che, come abbiamo osservato sopra, è come un pugile al tappeto che fatica a rialzarsi. Tra le G-SIB nordamericane spicca per il maggiore sconto rispetto al valore contabile, con una leva tra totale attivo e capitalizzazione di mercato di 18,6 volte. Il suo rapporto di bilancio rispetto al patrimonio netto è di appena 10,4 volte, contro il 10,3 di JPM Chase. Senza dubbio le autorità di vigilanza bancaria statunitensi non vedono alcun problema, anche se i mercati ci raccontano un'altra storia.
In conclusione, con il nostro approccio basato sul mercato abbiamo individuato alcuni dei probabili punti deboli del sistema bancario globale: altri esisteranno in banche non incluse nell'elenco delle G-SIB, di cui Commerzbank, citata sopra, è un esempio. Il risultato sorprendente, forse, è la minaccia sistemica rappresentata dalle grandi banche cinesi insieme a due G-SIB britanniche che operano a Hong Kong e in Estremo Oriente. Se il "deep state" statunitense ritenesse il sistema finanziario cinese meritevole di ulteriori attacchi, potrebbe essere responsabile del collasso del sistema bancario globale.
Salvataggi pubblici incondizionati sarebbero l'esito più ottimistico in un mondo G-20 che ha approvato norme per consentire i bail-in. Qualsiasi giurisdizione che imbocchi la strada del bail-in probabilmente peggiorerà le cose, scaricando il dissesto sulle spalle degli obbligazionisti e dei grandi depositanti delle banche e provocando corse agli sportelli disordinate presso altre banche ritenute a rischio. Dobbiamo partire dal presupposto che, quando una qualsiasi di queste tessere del domino cadrà, verrà salvata dalle autorità competenti, senza esitazione.
Le conseguenze del fallimento di una banca globale
Se una G-SIB fallisce, sembra logico che falliranno anche altre banche minori. Qualsiasi Stato in cui si verifichi il fallimento di una G-SIB deve quindi essere pronto fin dall’inizio a garantire l’intero sistema bancario. Con ogni probabilità il problema si estenderà, con il risultato che il sistema bancario globale finirà nelle mani dei governi delle principali economie.
All’inizio, le implicazioni inflazionistiche possono solo essere ipotizzate. Il modo in cui la crisi inciderà sulle prospettive economiche e indebolirà le attività finanziarie alimenterà queste ipotesi. Ma quando le banche saranno di proprietà e sotto il controllo dello Stato, l’ostacolo che il ciclo del credito bancario pone all’immissione di inflazione sarà sostituito dalle direttive dei banchieri centrali e dei ministri del Tesoro. L’inflazione monetaria globale, usata per scongiurare una recessione incombente, diventerà libera da vincoli e senza precedenti.
L’effetto di una crisi bancaria sulle attività finanziarie in generale è un’analisi ancora da compiere. Abbiamo visto come il 23 marzo sia diventato il punto di svolta per i mercati, che, cambiando direzione in un istante, hanno spostato le aspettative dalla deflazione del credito all’inflazione illimitata delle valute fiat. È anche il momento in cui è partito il conto alla rovescia verso una crisi finale e completa dei mercati e delle valute. Una conseguenza è stato l’inizio della debolezza del dollaro, che probabilmente persisterà. È probabile che i flussi esteri in uscita dal dollaro e dalle attività in dollari continuino, o addirittura accelerino. Poiché gli investitori stranieri sono sempre più venditori netti di attività finanziarie statunitensi, non solo il tasso di cambio del dollaro continuerà a risentirne, ma con il disinvestimento estero sarà sempre più difficile per la Fed mantenere la bolla delle attività finanziarie.
Il fatto che la Fed finirà per finanziare il governo statunitense attraverso intermediari controllati dallo stesso governo farà cadere la foglia di fico del finanziamento non inflazionistico tramite il QE. L’inflazione monetaria verrà messa a nudo per ciò che è, e imporrà al mercato una rivalutazione dei rendimenti dei titoli del Tesoro USA. In breve, con un dollaro che si indebolisce, comunque lo si misuri, la Fed rischia di perdere il controllo sui mercati dei titoli di Stato e quindi anche sui prezzi delle altre attività finanziarie.
Il successo della Fed nel ridurre gradualmente i costi di finanziamento del Tesoro USA si è basato sulla sua supremazia incontestabile sui mercati: ciò che la Fed dice, accade. Dopo l’ormai imminente crisi bancaria, è probabile che questa fiducia ne risulti gravemente danneggiata e che le azioni della Fed vengano messe in discussione da un numero crescente di scettici. Rischia di essere una replica dei problemi affrontati dalla Banca d’Inghilterra all’inizio degli anni Settanta, quando quasi ogni sua azione non riuscì a convincere i mercati. Tra il 1972 e il 1975 l’indice FT30 perse il 73%, nel novembre 1973 ne seguì una crisi bancaria, l’inflazione dei prezzi esplose e nel 1976 si ricorse al FMI per salvare la Gran Bretagna.
Possiamo solo concludere che una crisi sistemica che porti a numerosi fallimenti bancari e al loro passaggio alla proprietà pubblica sarà vista, sia dal grande pubblico sia dagli investitori, come un fallimento delle politiche monetarie neo-keynesiane delle banche centrali. Una crisi bancaria più grave di quella di Lehman del 2008-2009 sarebbe un trampolino verso una crisi più ampia per il valore delle attività finanziarie, con una perdita sempre più rapida del potere d’acquisto del dollaro, le cui sorti sono ora strettamente legate alla fiducia che il disavanzo del bilancio statunitense continui a essere finanziato. E dal destino del dollaro dipende il futuro di tutte le altre valute cartacee ad esso collegate.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.