
Anche in un'ottica keynesiana, la politica monetaria della BCE non serve più a stimolare l'economia, ma a tenere a galla gli spendaccioni. La situazione è peggiorata al punto che le banche commerciali dell'Eurozona sembrano avere il credito limitato a New York, come dimostra la riluttanza delle banche statunitensi a concludere con loro operazioni di repo, che ha portato al fallimento del mercato nel settembre 2019, quando la Fed è dovuta intervenire.
Un esame dei numeri suggerisce con forza che persino le banche, le compagnie assicurative e i fondi pensione dell'Eurozona non sono più acquirenti netti del debito pubblico dell'Eurozona. Potrebbe dipendere dal fatto che le condizioni non sono attraenti. Ma, in tal caso, è un atto d'accusa contro i programmi di acquisto di attività della BCE, che hanno deliberatamente compresso i tassi fino a renderli poco attraenti, persino per investitori normalmente accondiscendenti.
Di conseguenza, in assenza di qualsiasi compensazione da parte del risparmio, la BCE si è comportata come un vero Rudolf Havenstein e sta seguendo politiche inflazionistiche simili a quelle che impoverirono la classe media tedesca e ridussero alla fame lavoratori e anziani nel 1920-1923. Che il popolo tedesco tolleri una distruzione così evidente della propria valuta per la terza volta in cent'anni è semplicemente sbalorditivo.
Un Madoff istituzionalizzato
Gli schemi per derubare le persone a loro insaputa finiscono sempre in un disastro per chi li mette in atto. Le banche centrali che usano il proprio signoraggio monetario non fanno eccezione. Ma invece di nasconderlo come un Madoff istituzionalizzato[i], ricorrono a una scienza discutibile per giustificare un comportamento apertamente fraudolento. Il paradosso del risparmio ne è un esempio: penalizzare i risparmiatori comprimendo i tassi di interesse, presumibilmente per un più ampio beneficio economico, ignora comodamente il furto che ne deriva. Se puoi cambiare il modo in cui le persone percepiscono la realtà, puoi farla franca quasi su tutto.La scoperta di massa, da parte del popolo, della frode perpetrata ai danni del popolo da chi dovrebbe rappresentarlo è sempre all'origine di un ciclo di crisi e di guerre. Può passare un lungo periodo di sofferenza prima che una popolazione altrimenti passiva smetta di sottomettersi senza discutere all'autorità. Ma più a lungo la situazione si protrae, più i metodi che lo Stato usa per rinviare l'inevitabile crisi diventano oppressivi. Finché qualcosa non cede. Nel caso dell'euro, abbiamo visto il sistema non dare alcun interesse ai risparmiatori dal 2012, mentre la quantità di moneta e di credito in circolazione ne ha svalutato il valore del 63% (misurato dalla massa monetaria M3 dell'euro).
Inoltre, i prezzi possono essere manipolati per creare l'illusione di stabilità. La Fed statunitense ha aumentato dal marzo 2020 i propri acquisti di titoli del Tesoro indicizzati all'inflazione (TIPS) a un ritmo più rapido di quello con cui venivano emessi dal Tesoro USA, spingendo artificialmente verso l'alto i prezzi dei TIPS e creando l'illusione che il mercato non sia preoccupato per l'inflazione dei prezzi.[ii]
Ma non è tutto. I statistici di governo non sono al di sopra del ritoccare i dati o del presentarli fuori contesto. Noi crediamo che i dati sull'inflazione CPI siano un vero riflesso del costo della vita, nonostante i cambiamenti nel tempo del modo in cui i prezzi vengono rilevati. Crediamo che il PIL sia crescita economica, un concetto discutibile, e non crescita della quantità di moneta. Crediamo perfino che l'inflazione monetaria non abbia nulla a che fare con i prezzi. Le statistiche sono fatte per ingannare. Come disse Lord Canning 200 anni fa: «Con le statistiche posso dimostrare qualsiasi cosa, tranne la verità». E questo accadeva prima dei computer, che hanno favorito un'esplosione della quantità di statistiche discutibili. Non riesci a capire qualcosa? Basta guardare le statistiche.
Un'ulteriore differenza tra Madoff e lo Stato è che lo Stato costringe tutti per legge a sottomettersi alle proprie frodi monetarie. E poiché, da cittadini rispettosi della legge, rispettiamo la legge, arriviamo a disprezzare chi ha la temerarietà di metterla in discussione. Ma così facendo consegniamo un enorme potere alle autorità monetarie, quindi non dovremmo stupirci quando quel potere viene abusato, come accade con i tassi di interesse e con la diluizione della valuta dello Stato. Ne consegue che, quanto più profonda è la frode valutaria, tanto maggiore sarà la crisi che seguirà quando qualcosa cederà.
La migliore misura di cui disponiamo delle distorsioni di mercato dovute ad azioni deliberate delle autorità monetarie è la differenza tra i rendimenti obbligazionari effettivi e una stima di quelli che dovrebbero essere. In altre parole, la valutazione dell'entità dei rendimenti reali negativi. Ma qualsiasi valutazione di questo tipo è intrinsecamente soggettiva, dato che i mercati e le statistiche sono distorti, manipolati o incapaci di fornire il parametro di riferimento adeguato. Tuttavia è ragionevole presumere che l'impatto sui prezzi, cioè l'adeguamento dei prezzi obbligazionari al normalizzarsi dei mercati, sia maggiore dove i rendimenti nominali delle obbligazioni sono negativi. Questo significa che la nostra attenzione dovrebbe concentrarsi di conseguenza. E le principali giurisdizioni in cui ciò vale sono il Giappone e l'Eurozona.
L'instabilità bancaria dell'Eurozona
Una critica della politica monetaria del Giappone dovrà essere rimandata a un'altra occasione, per concentrarci sulle condizioni monetarie ed economiche dell'Eurozona. La BCE ha portato per la prima volta il tasso sui depositi allo 0% nel luglio 2012. Ha poi introdotto per la prima volta tassi negativi sui depositi, pari a -0,1%, nel giugno 2014, seguiti da -0,2% più avanti nello stesso anno, -0,3% nel 2014, -0,4% nel 2016 e infine -0,5% nel settembre 2019. Quest'ultima mossa è coincisa con l'esplosione della crisi del mercato dei repo a New York, nel giorno in cui è stato completato il trasferimento dell'attività di prime dealer di Deutsche Bank alla BNP, con sede a Parigi.Possiamo presumere con ragionevole certezza che la coincidenza di questi eventi abbia mostrato la riluttanza delle principali banche statunitensi ad accettare l'una o l'altra di queste banche come controparti nei repo, mentre hedge fund e fondi monetari con conti presso Deutsche decidevano di spostarli altrove, il che avrebbe aperto buchi consistenti nel bilancio di Deutsche e forse anche di BNP, rendendo necessaria una copertura tramite repo. La riluttanza delle banche americane a intervenire sarebbe stata un forte segnale della loro riluttanza ad aumentare l'esposizione verso le banche dell'Eurozona.
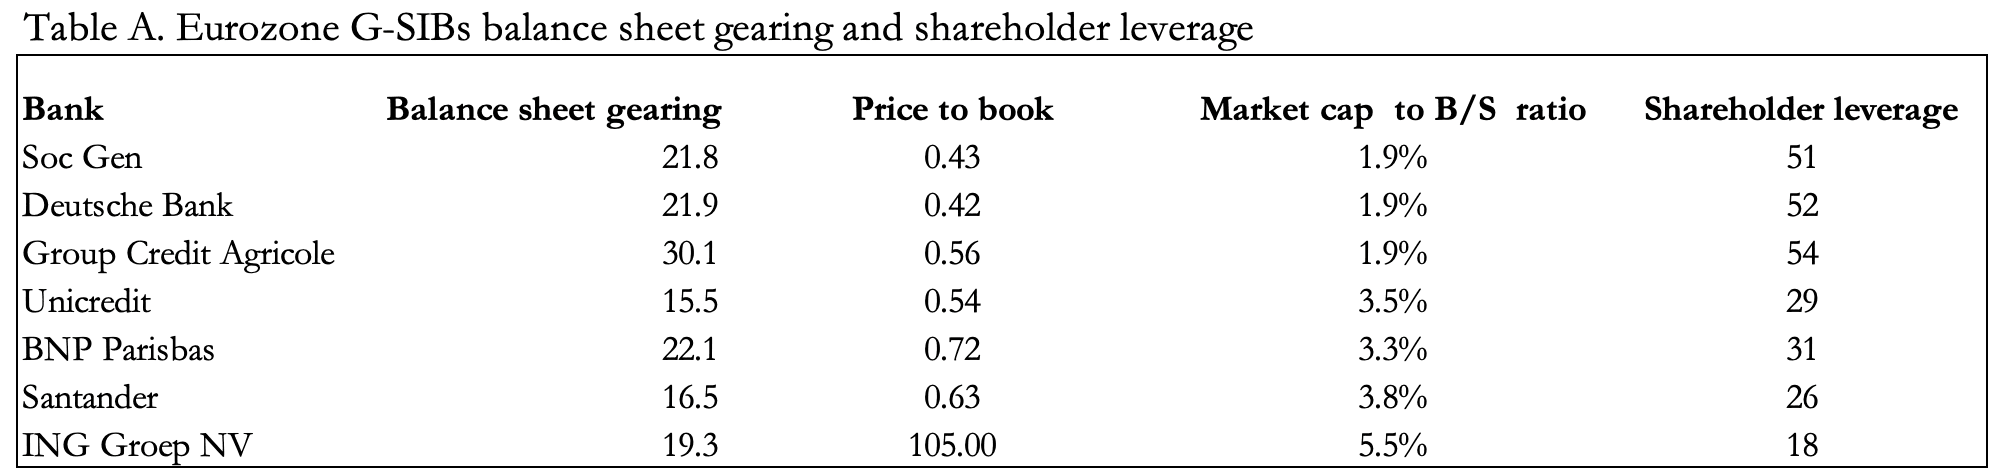
Non possiamo saperlo con certezza, ma è la spiegazione logica di quanto è accaduto. In tal caso, la crisi dei repo a New York è stata un importante campanello d'allarme sulla fragilità del sistema monetario e bancario dell'Eurozona. Lo spiega uno sguardo alla situazione delle principali banche dell'Eurozona di rilevanza sistemica globale (G-SIB) nella Tabella A.
Il ciclo del credito in euro è stato sospeso
Quando le banche acquistano titoli di Stato, di solito è perché li considerano l'alternativa priva di rischio all'espansione del credito verso gli operatori privati non finanziari. Nel normale corso di un ciclo economico, questo comportamento è intrinsecamente ciclico. Sia Basilea sia le normative nazionali rafforzano l'idea che il debito pubblico sia privo di rischio, attribuendogli lo status di bene rifugio nei momenti di maggiore rischio. In un normale ciclo del credito bancario, le banche tendono a detenere buoni e obbligazioni di Stato con scadenza inferiore a un anno e, a seconda della curva dei rendimenti, si spingono al massimo fino a cinque anni.Queste posizioni vengono poi smobilitate quando le banche diventano più fiduciose sulle condizioni di prestito ai debitori non finanziari, con il miglioramento dell'economia. Ma quando le condizioni economiche ristagnano e il ciclo del credito è sospeso per mancanza di ripresa, le banche possono accumulare posizioni con scadenze più lunghe.
Oltre alla mancanza di usi alternativi del credito bancario, ciò avviene per vari motivi. I desk di trading cercano sempre più la maggiore volatilità dei prezzi delle scadenze più lunghe, le banche centrali incoraggiano una maggiore partecipazione delle banche commerciali ai mercati dei titoli di Stato e, se la curva dei rendimenti lo consente, le scadenze più lunghe offrono in genere rendimenti migliori. Più tempo passa tra l'investimento in titoli di Stato e la preferenza per l'espansione del credito a favore dei debitori del settore privato, più questa deriva si accentua.
Come abbiamo visto sopra, la BCE ha introdotto tassi zero sui depositi quasi 10 anni fa e le condizioni del settore privato non hanno generato granché in termini di finanziamenti bancari. I prestiti da tutte le fonti, comprese le cartolarizzazioni e il credito bancario, a) alle famiglie e b) alle società non finanziarie dal 2008 sono mostrati nella Figura 1.
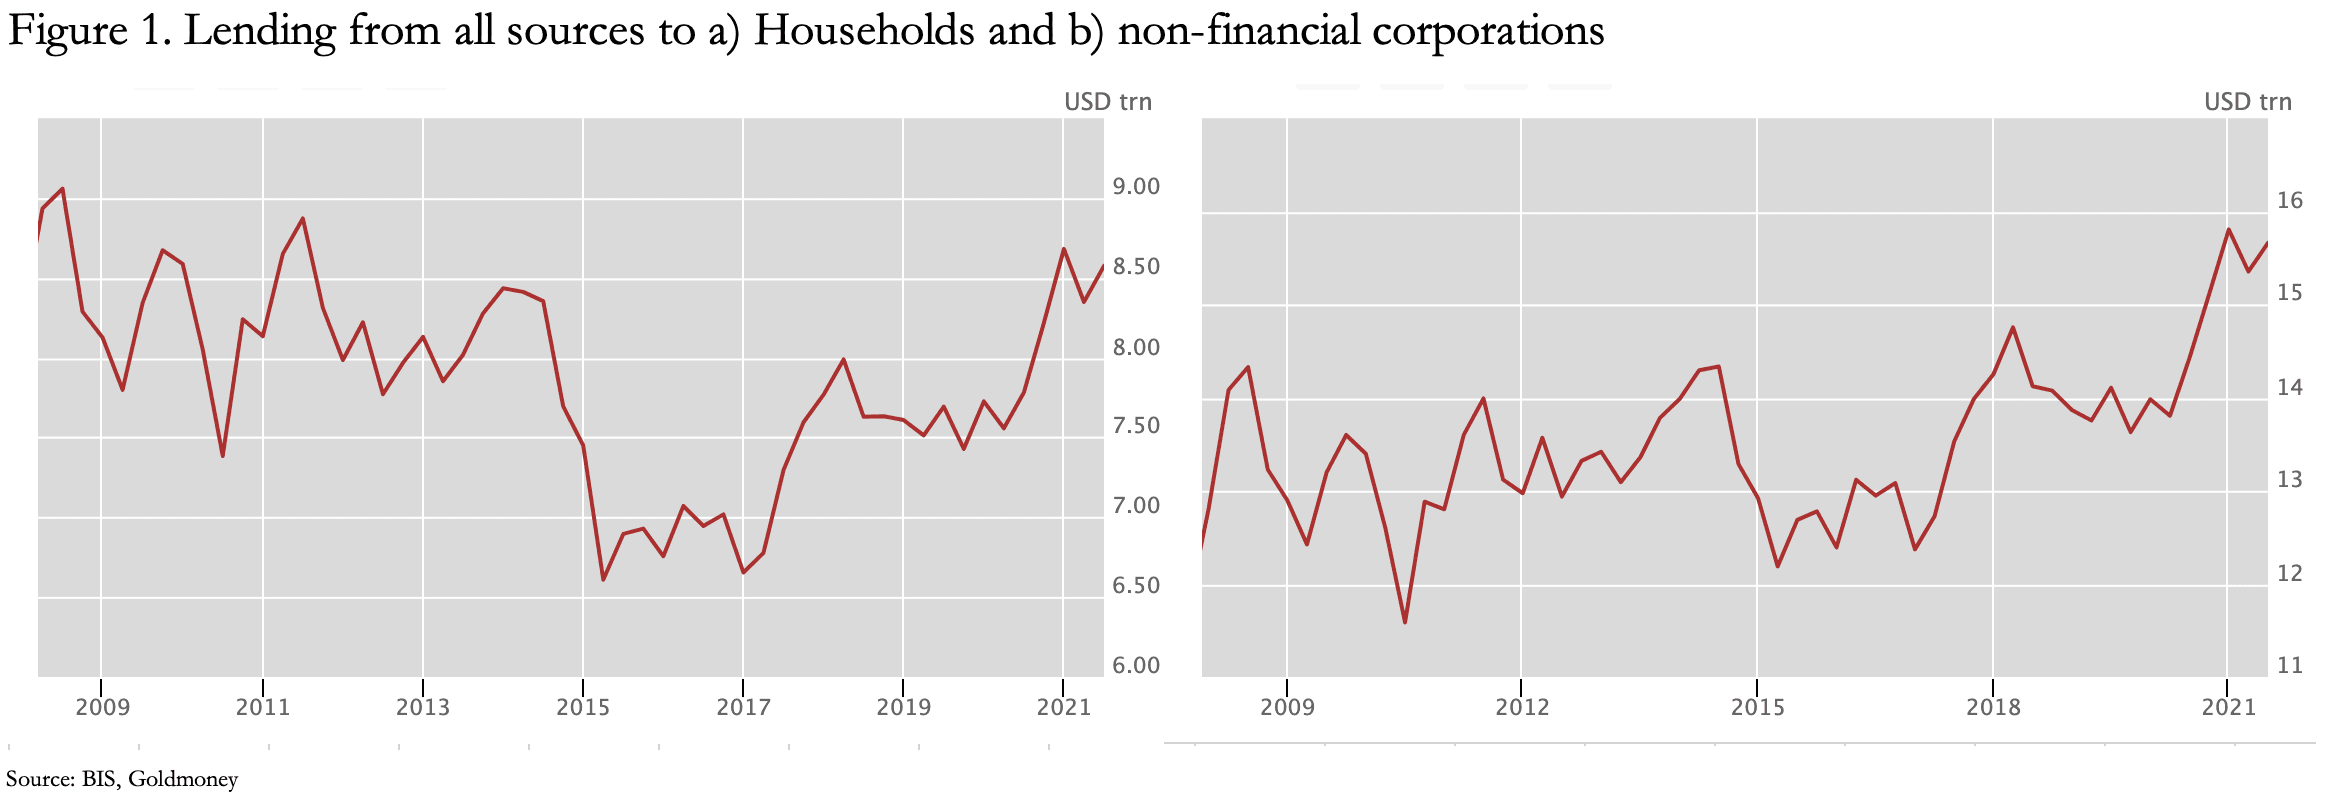
Prima della pandemia di Covid, il totale dei prestiti alle famiglie era sceso da un equivalente di 9 trilioni di dollari nel 2008 a 7,4 trilioni nel quarto trimestre del 2019. Anche per le società non finanziarie il totale dei prestiti è diminuito marginalmente nello stesso periodo. È vero che questo periodo ha incluso un crollo del credito e una ripresa, ma in termini netti le condizioni di prestito sono rimaste stagnanti.
Ma il credito bancario per questi due settori si sarà contratto, tenendo conto dell'emissione netta di obbligazioni garantite da debito al consumo e delle società che si procurano finanziamenti a basso costo emettendo obbligazioni societarie a tassi di interesse prossimi allo zero, che sono inclusi nella Figura 1.
Dopo l'inizio della pandemia, le condizioni di prestito si sono ampliate sotto la guida dei governi e l'indebitamento di entrambi i settori è aumentato in modo sostanziale.
Nel frattempo, nello stesso periodo è aumentata l'emissione di obbligazioni a favore dei governi, in particolare dall'inizio della pandemia, come illustrato nella Figura 2.

I grafici delle Figure 1 e 2 sostengono la tesi secondo cui l'espansione del credito e il finanziamento obbligazionario hanno, fino a poco tempo fa, penalizzato il settore privato non finanziario. L'espansione dell'indebitamento pubblico è avvenuta interamente attraverso obbligazioni acquistate dalla BCE, come dimostreremo quando esamineremo il bilancio dell'Eurosistema. Le figure confermano che i tassi zero e negativi non hanno stimolato le economie dell'Eurozona come teorizzato dai keynesiani. E l'aumento del credito durante la pandemia riflette un sostegno finanziario e non un nuovo tentativo di stimolo keynesiano.
Lo scopo dell'espansione del debito è importante, perché nel momento in cui il presunto stimolo si esaurirà o i tassi saliranno, vedremo il credito bancario a famiglie e imprese tornare a contrarsi. Solo che stavolta le banche affronteranno un rischio più elevato di insufficienza delle garanzie. Inoltre, tassi di interesse più alti comprometteranno anche i valori mark-to-market delle obbligazioni governative e societarie presenti nei loro bilanci, il che potrebbe erodere rapidamente il capitale delle banche dell'Eurozona, dato il loro grado di leva eccezionalmente elevato mostrato nella Tabella A qui sopra.
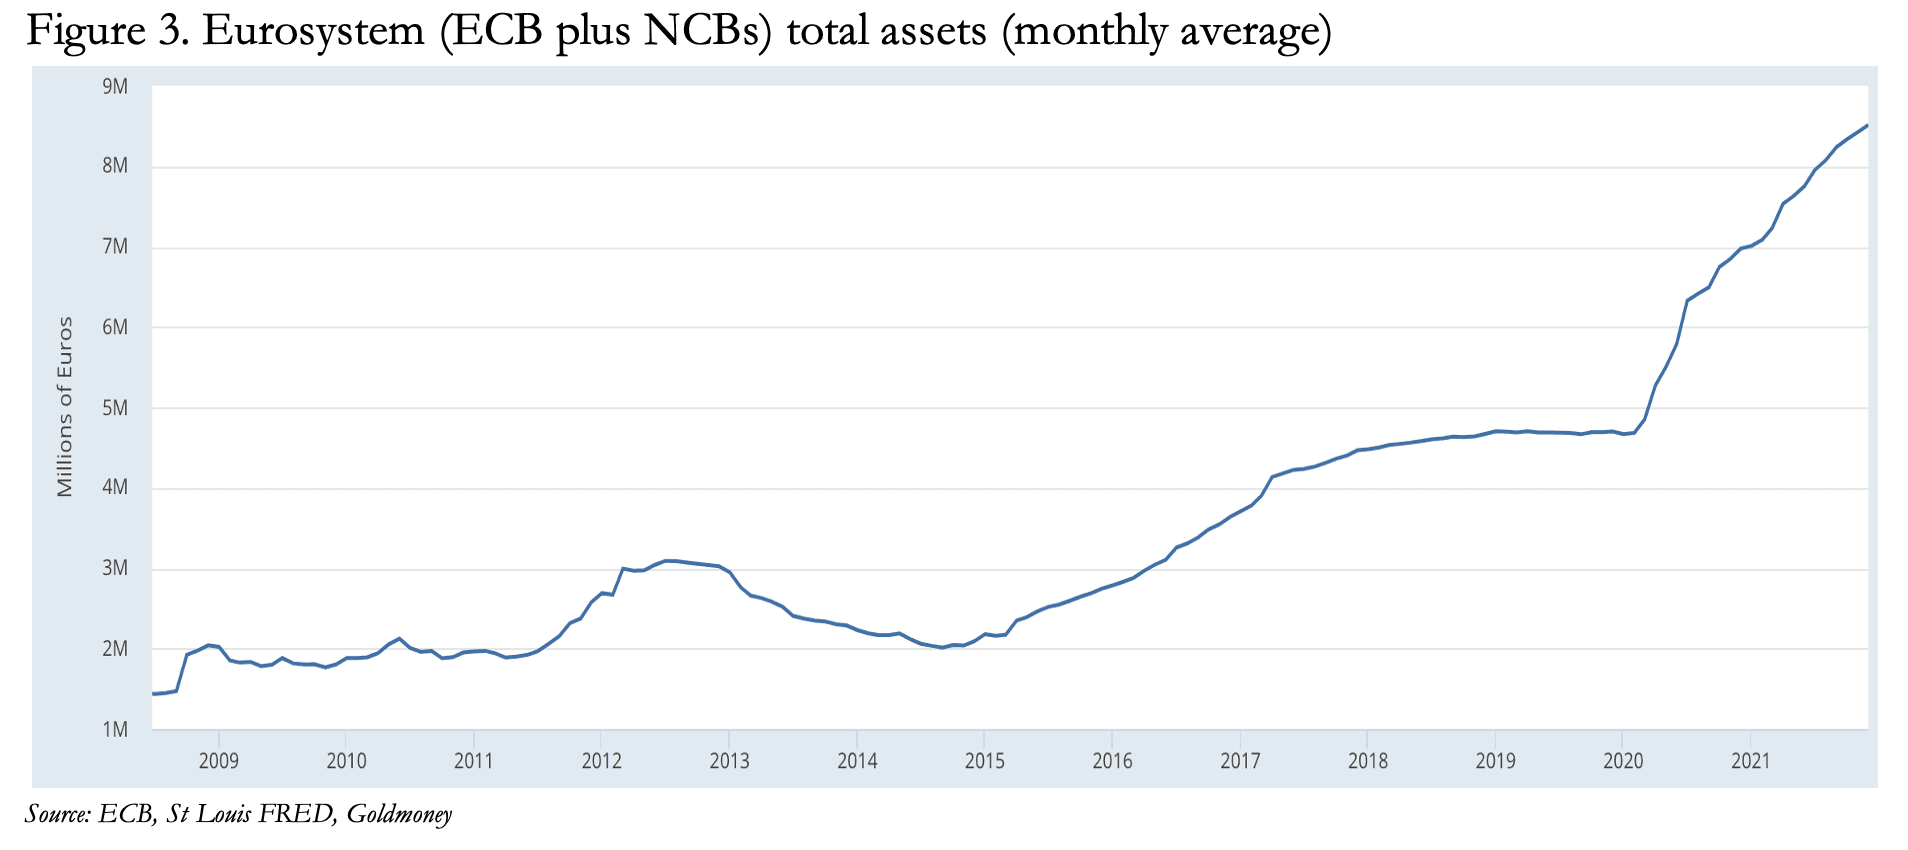
La Figura 3 mostra il bilancio consolidato dell'eurosistema dall'agosto 2008, il mese in cui fallì Lehman, quando ammontava a 1,43 trilioni di euro. La crisi finanziaria greca si è sviluppata tra il 2012 e il 2014 e in questo periodo il bilancio è salito a 3,09 trilioni di euro, per poi normalizzarsi in parte a 2,01 trilioni. Nel gennaio 2015 la BCE ha varato il programma ampliato di acquisto di attività (APP, noto anche come quantitative easing) per evitare che l'inflazione dei prezzi restasse troppo bassa a lungo. Il timore era la deflazione keynesiana: l'inflazione misurata dall'IPCA era scesa a -0,5% in quel periodo, benché il tasso sui depositi della BCE fosse già stato ridotto a -0,2% nel settembre precedente.
Tra marzo 2015 e settembre 2016 gli acquisti complessivi di titoli del settore pubblico e privato da parte della BCE sono stati pari a 1,14 trilioni di euro, corrispondenti all'11,3% del PIL nominale dell'area euro. Nel dicembre 2015 l'APP è stato «ricalibrato» ed esteso fino a marzo 2017 e oltre, se necessario, con acquisti da 60 miliardi di euro al mese. Inoltre il tasso sui depositi è stato portato a -0,3%. Nemmeno questo è bastato: a marzo 2016 c'è stata un'ulteriore ricalibrazione a 80 miliardi di euro al mese, con l'intenzione di prolungarla fino a fine anno, quando si sarebbe tornati al ritmo precedente di 60 miliardi al mese.[iii]
L'espansione del bilancio della BCE ha portato l'inflazione dei prezzi a risalire all'1% nel 2017, come ci si poteva aspettare. Con l'espansione del credito al settore privato non finanziario che non decollava (Figure 1 e 2 sopra), lo stimolo keynesiano ha semplicemente fallito l'obiettivo. Ma quando nel marzo 2020 la Fed statunitense ha portato il tasso sui fondi federali a 0% e ha annunciato un QE da 120 miliardi di dollari al mese, la BCE ha fatto ciò che aveva imparato a fare quando si trova in una buca monetaria: continuare a scavare, e più in fretta. A marzo 2020 la BCE ha aumentato gli acquisti nell'ambito del programma di acquisto di attività (APP) e ha adottato un nuovo programma, il programma di acquisto per l'emergenza pandemica (PEPP). Queste misure spiegano perché i volumi mensili degli acquisti netti di politica monetaria dell'Eurosistema siano più alti che mai, portando il totale del bilancio a oltre 8,5 trilioni di euro oggi.
Gli acquisti di obbligazioni della BCE hanno corrisposto quasi esattamente al fabbisogno di finanziamento delle banche centrali nazionali: entrambi pari a 4 trilioni di euro tra gennaio 2015 e giugno 2021. La contropartita di questi acquisti è un aumento della quantità di contante in circolazione. In altre parole, la BCE è diventata un nuovo Rudolf Havenstein. Gli obiettivi della BCE non differiscono da quelli di Havenstein, presidente della Reichsbank dopo la Prima guerra mondiale: una politica monetaria che impoverì la classe media tedesca e spinse alla fame i lavoratori e gli anziani, facendo crollare il marco cartaceo. Con la differenza che oggi la società tedesca paga, con la distruzione dei propri risparmi, i comportamenti spendaccioni dei partner dell'Eurozona anziché quelli del proprio governo.
Ora la BCE ha un problema in più: l'inflazione dei prezzi è in aumento a livello globale. I prezzi degli input dei produttori in Europa stanno salendo con decisione, con il tasso IPCA complessivo dell'Eurozona a novembre al 4,9% annualizzato e, senza dubbio, con altri rialzi in arrivo. I prezzi del petrolio sono saliti di oltre il 50% in un anno e quelli del gas naturale di oltre il 60%, questi ultimi ancora di più sui mercati europei a causa di una crisi di approvvigionamento creata dagli stessi governi europei.
Sempre più spesso, lo scopo della politica della BCE non è più stimolare l'economia, ma garantire che i disavanzi spendaccioni degli Stati membri siano finanziati al costo più basso possibile. Ma come può farlo adesso che, sulla scia dell'impennata dei prezzi al consumo, i tassi di interesse stanno per salire? È chiaro che, più i tassi salgono, più rapidamente la BCE amplierà il proprio bilancio, perché si è impegnata a coprire non solo il disavanzo di bilancio di ogni Stato membro dell'Eurozona, ma anche gli interessi sui loro debiti.
Ma c'è dell'altro. In un discorso del 12 ottobre, Christine Lagarde, presidente della BCE, ha indicato che la BCE è pronta a contribuire al finanziamento della transizione verso la neutralità carbonica.[iv] E in una lettera congiunta al FT, il presidente della Francia e il primo ministro italiano hanno chiesto un allentamento delle regole fiscali dell'UE per poter spendere di più negli investimenti chiave. Ecco, in sintesi, cosa hanno scritto:
«Come non si è potuto permettere che le regole ostacolassero la nostra risposta alla pandemia, così non devono impedirci di effettuare tutti gli investimenti necessari», hanno scritto i due leader, osservando che «il debito contratto per finanziare tali investimenti, che indiscutibilmente giovano al benessere delle generazioni future e alla crescita di lungo periodo, dovrebbe essere favorito dalle regole fiscali, dato che la spesa pubblica di questo tipo contribuisce di fatto alla sostenibilità del debito nel lungo periodo.»[v]
Le regole del Patto di stabilità e crescita sono in realtà sospese e si prevede che tornino in vigore nel 2023. Ma è evidente che questi due grandi spendaccioni si sentono con le spalle al muro. Quasi certamente il Patto di stabilità e crescita verrà allentato, essendo una farsa, un po' come il tetto del debito degli Stati Uniti. Il problema è che i governi dell'Eurozona sono troppo abituati al finanziamento inflazionistico per abbandonarlo.
Se la BCE potesse gonfiare la moneta senza che le conseguenze fossero visibili, non ci sarebbe alcun problema. Ma con i prezzi che salgono ben oltre l'obiettivo del 2% fissato dal mandato, questo non è più vero. Finora la BCE è rimasta nella negazione, sostenendo che le pressioni sui prezzi si attenueranno. Ma sappiamo, o dovremmo sapere, che l'aumento del livello generale dei prezzi è dovuto all'espansione monetaria, all'eccessivo prelievo di foglie dall'albero dei soldi magici, in particolare a un ritmo accelerato dal marzo 2020, che non si è ancora riflesso pienamente a livello dei consumatori. E nel suo dovere di finanziare i disavanzi dei governi dei PIGS, l'espansione del bilancio della BCE tramite acquisti di obbligazioni è destinata a continuare.
Inoltre, se i rendimenti obbligazionari dovessero salire, rischierebbero di minare i bilanci delle banche commerciali, che hanno una leva molto elevata.
La posizione delle banche commerciali
Con le economie degli Stati membri dell'Eurozona soffocate dalla gestione della politica monetaria da parte della BCE dopo la crisi di Lehman del 2008 e, più di recente, dai lockdown dovuti al covid, l'accumulo di crediti deteriorati presso le banche commerciali rappresenta una minaccia crescente per l'intero sistema finanziario. La Tabella A qui sopra, che mostra la leva operativa delle G-SIB dell'Eurozona e i loro rating azionari, ne è una testimonianza.Finora i crediti deteriorati delle banche italiane e di altri paesi PIGS sono stati ridotti non perché siano stati risolti, ma perché sono stati utilizzati come garanzia per prestiti ottenuti dalle banche centrali nazionali. Le autorità di vigilanza bancaria locali considerano i crediti deteriorati come crediti in bonis, così da nasconderli nel sistema di regolamento TARGET2 della BCE. Insieme agli acquisti di attività della BCE effettuati tramite le banche centrali nazionali, questi crediti spiegano probabilmente la maggior parte degli squilibri nel sistema di regolamento transfrontaliero TARGET2, che in teoria non dovrebbero esistere.

La situazione fino allo scorso ottobre è mostrata nella Figura 4. Le passività nei confronti della Bundesbank stanno aumentando di nuovo a livelli record, mentre crescono anche gli importi dovuti dalle banche centrali italiana e spagnola. Questi saldi risalgono a prima che si materializzassero le pressioni globali per un rialzo dei tassi di interesse. Visto il forte aumento dei prestiti bancari a famiglie e società non finanziarie dal marzo dello scorso anno (vedi Figura 1), è certo che nei prossimi mesi i crediti deteriorati si accumuleranno presso le banche. È probabile che ciò indebolisca il valore delle garanzie nei mercati repo europei, che sono condotti per lo più in euro e superano quasi certamente i 10.000 miliardi di euro, essendo stati registrati a 8.300 miliardi di euro alla fine del 2019.[vi] La misura in cui le banche centrali nazionali hanno assunto esse stesse garanzie repo diventerà allora un problema serio.
Il mercato repo è cresciuto sullo sfondo di tassi Euribor negativi. Non è chiaro quale ruolo abbiano i tassi negativi in questa crescita. Se si può capire perché una banca prenda a prestito a tassi inferiori a zero, è più difficile giustificare il fatto di prestare a tali tassi. Inoltre, in un'operazione repo la garanzia viene restituita secondo condizioni concordate in anticipo, quindi la sua rimozione dal bilancio di una banca è temporanea. Ciononostante, questo mercato è diventato parte integrante delle transazioni quotidiane tra le banche europee.
Le variazioni nella qualità delle garanzie sono mostrate nella Figura 5. Ciò differisce in modo sostanziale dai mercati repo degli Stati Uniti, che sono utilizzati quasi esclusivamente per esigenze di liquidità a breve termine e accettano solo garanzie di alta qualità (buoni e titoli del Tesoro USA e debito delle agenzie).

Le finanze pubbliche sono fuori controllo

La prima colonna della Tabella B mostra il rapporto tra debito pubblico e PIL, che è il parametro convenzionale per misurare il debito pubblico rispetto all'economia. La seconda colonna mostra la quota della spesa pubblica nell'economia complessiva rispetto al PIL, e ci permette di ricavare la terza colonna. La base delle entrate pubbliche, su cui in ultima analisi poggia il rimborso del debito, è il settore privato, e la terza colonna mostra in quale misura e dove si colloca questo vero onere. Essa mette in luce la posizione insostenibile di paesi come Grecia, Italia, Francia, Belgio, Portogallo e Spagna, dove, oltre al peso del proprio debito privato, i cittadini che si guadagnano da vivere senza essere pagati dai propri governi sono ritenuti dai mercati responsabili della garanzia dei debiti dei loro governi.
La speranza che questi paesi possano uscire dal debito grazie alla crescita viene smentita se si considera la reale base imponibile. Ora è ampiamente riconosciuto che, con livelli di tassazione già elevati, ulteriori aumenti delle tasse indeboliranno queste economie.
Possiamo liquidare come sciocchezza l'alternativa, ossia la vana speranza che un ulteriore stimolo, sotto forma di un nuovo aumento dei deficit, generi una ripresa economica e che ne seguano maggiori entrate fiscali capaci di normalizzare i conti pubblici. È un argomento populista diffuso oggi tra alcuni sostenitori del libero mercato, che citano le politiche economiche di successo di Ronald Reagan e Margaret Thatcher. Ma in quei tempi i governi di Stati Uniti e Regno Unito non erano affatto così indebitati e le loro economie furono in grado di rispondere positivamente a tasse più basse. Inoltre, allora l'inflazione dei prezzi era in calo, mentre oggi è in aumento.
E, come ha sottolineato un articolo di Carmen Reinhart e Ken Rogoff, una nazione il cui debito pubblico supera il 90% del PIL fatica enormemente a uscirne crescendo.[vii]Sette nazioni dell'Eurozona superano già questo Rubicone del 90%, e i loro debiti continuano a crescere in modo considerevolmente più rapido del PIL. Con il 111%, l'intera area euro è a sua volta ben al di sopra di questa soglia. Se si tiene conto della quota minore di attività del settore privato rispetto a quella dei governi, emerge la differenza tra la situazione attuale e quella delle nazioni che, dopo la Seconda guerra mondiale, riuscirono a ridurre livelli di debito persino più elevati uscendo dalla trappola del debito con una moderata inflazione, mentre le loro economie progredivano nel contesto postbellico.
Inoltre, dobbiamo tenere presenti le passività future dei governi, il cui valore attuale netto è notevolmente superiore al debito corrente. Col tempo, queste passività dovranno essere finanziate. E con l'aumento dell'inflazione dei prezzi, costi concreti come quelli sanitari le fanno crescere ancora di più. La situazione peggiora progressivamente man mano che questi costi obbligatori si concretizzano.
Una soluzione c'è, ed è tagliare la spesa pubblica in modo che il bilancio sia sempre in pareggio. Ma per i politici socialisteggianti, tagliare drasticamente i bilanci dei ministeri equivale a divorare i propri figli. Significa ribaltare tutto ciò che rappresentano. E richiede l'abrogazione delle leggi sul welfare per fermare l'accumulo dei costi futuri del welfare. Non esiste alcun mandato democratico per farlo.
Conclusione
L'aumento dei tassi di interesse a livello globale inciderà su tutte le principali valute e, per alcune di esse, farà emergere rischi sistemici. Un esame della situazione attuale e di come tassi più alti la influenzeranno indica l'Eurozona come il punto debole globale più probabile.
La posizione debitoria dell'Eurozona spinge l'intero sistema finanziario ed economico globale verso una crisi del debito più di quanto si pensi comunemente. Il problema è più acuto in particolare per Grecia, Italia, Francia, Belgio, Portogallo e Spagna, in questo ordine di indebitamento. Sopravvivono solo perché la BCE fa in modo che possano pagare i loro conti finanziandoli interamente attraverso l'inflazione della quantità di euro in circolazione. L'intero scopo della BCE è diventato trasferire ricchezza dagli stati membri fiscalmente più prudenti agli spendaccioni svalutando la moneta.
Nel frattempo, in base ai dati forniti dalla Banca dei Regolamenti Internazionali, il sistema bancario sta riducendo il credito al settore privato e non sta nemmeno accumulando titoli di stato, il che è sorprendente. Un po' come le banche statunitensi, le banche dell'Eurozona si sono sempre più distratte dedicandosi ad attività finanziarie e alla speculazione. La differenza sta nell'elevato livello di leva operativa, fino a trenta volte nel caso di una grande banca francese, mentre la maggior parte delle G-SIB statunitensi ha una leva media di circa 11 volte.
Questo articolo indica che queste disparità tra i rischi bancari statunitensi e dell'UE sono state un fattore nel fallimento del mercato dei repo statunitense nel settembre 2019. E possiamo presumere che gli americani restino cauti ancora oggi riguardo all'esposizione verso le controparti rappresentate dalle banche dell'Eurozona.
Il fatto che la BCE finanzi integralmente il debito pubblico netto indica che persino gli investitori istituzionali, come i fondi pensione e le compagnie assicurative, insieme alle banche, se ne stanno con le mani in mano rispetto al debito pubblico. Significa che il risparmio non compensa gli effetti inflazionistici delle emissioni di titoli di stato. Rappresenta un voto per restare fuori da quella che è diventata una situazione molto preoccupante e inflazionistica. Resta da chiedersi per quanto tempo possa continuare questa situazione straordinaria.
Prima o poi dovrà finire e, destabilizzando un sistema bancario altamente indebitato, la fine sarà una crisi. Poiché il suo PIL è simile per dimensioni a quello della Cina (che nello stesso momento sta vivendo una crisi immobiliare più tradizionale), una crisi bancaria nell'Eurozona potrebbe essere il fattore scatenante di un effetto domino ovunque.
Quanto al futuro dell'euro, sembra improbabile che la BCE abbia la capacità di gestire la crisi che si profila. Ha truffato gli stati del nord, in particolare Germania, Paesi Bassi, Finlandia, Irlanda, Repubblica Ceca e Lussemburgo, a vantaggio degli spendaccioni, in particolare dei pesi massimi politici come Francia, Italia e Spagna. È una frattura che probabilmente porrà fine al sistema euro e alla stessa BCE. Lo smantellamento di questo squallido assetto dovrebbe segnare la fine dell'euro e forse della stessa Unione Europea.
[i] Lo schema Ponzi di Madoff è stato smascherato dalla crisi di Lehman. Con 64,8 miliardi di dollari, è stato il più grande schema Ponzi della storia.
[ii] Tweet by @biancoresearch 10 January, 8/14 of the thread.[iii] See ECB Working Paper 2075, June 2017
[iv] https://www.ecb.europa.eu/press/key/date/2021/html/ecb.sp211012~bfe7738d35.en.html
[v] See https://www.politico.eu/article/macron-draghi-eu-softer-fiscal-rules/
[vi] Cfr. [vi] ICMA, European repo market survey n. 38
[vii] Cfr. Growth in a time of debt, Carmen Reinhart e Kenneth Rogoff: American Economic Review —Papers and proceedings 100 (maggio 2010), pp. 573—578
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vi si deve fare affidamento in tal senso. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo esclusivo rischio.
La prima colonna della Tabella B mostra il rapporto tra debito pubblico e PIL, che è il metro convenzionale per misurare il debito pubblico rispetto all'economia. La seconda colonna mostra la quota della spesa pubblica nell'economia complessiva rispetto al PIL, e ci permette di ricavare la terza colonna. La base di entrate pubbliche su cui poggia in ultima istanza il rimborso del debito è il settore privato, e la terza colonna mostra in che misura e dove si trova questo onere reale.
Evidenzia la posizione impossibile di paesi come Grecia, Italia, Francia, Belgio, Portogallo e Spagna, dove, oltre ai propri debiti del settore privato, i mercati ritengono che i cittadini che si guadagnano da vivere senza essere pagati dai propri governi siano responsabili di garantire i debiti dei loro governi.
La speranza che questi paesi possano crescere abbastanza da uscire dal debito viene demolita se si considera la reale base imponibile. Oggi è ormai ampiamente riconosciuto che, con livelli di tassazione già elevati, ulteriori aumenti delle imposte indebolirebbero queste economie.
Possiamo liquidare come sciocchezze l'alternativa, ovvero la vana speranza che un ulteriore stimolo sotto forma di un maggiore aumento dei disavanzi generi una ripresa economica e che ne seguano maggiori entrate fiscali che normalizzino i conti pubblici. È un argomento populista diffuso oggi tra alcuni sostenitori del libero mercato, che citano le politiche economiche di successo di Ronald Reagan e Margaret Thatcher. Ma a quei tempi i governi di Stati Uniti e Regno Unito non erano affatto così indebitati e le loro economie erano in grado di rispondere positivamente a tasse più basse. Inoltre, allora l'inflazione dei prezzi era in calo, mentre oggi è in aumento.
E come ha sottolineato uno studio di Carmen Reinhart e Ken Rogoff, una nazione il cui debito pubblico supera il 90% del PIL ha grande difficoltà a crescere abbastanza da uscirne.[i] Sette paesi dell'Eurozona superano già questo Rubicone del 90% e i loro debiti continuano a crescere in modo considerevolmente più rapido del PIL. Con il 111%, l'intera area euro è ben al di sopra di questa soglia. Tenere conto della quota minore di attività del settore privato rispetto a quella dei governi mette in luce la differenza tra la situazione attuale e quella delle nazioni che dopo la Seconda guerra mondiale riuscirono a ridurre livelli di debito ancora più alti facendo salire gradualmente l'inflazione per uscire dalla trappola del debito, mentre le loro economie progredivano nel contesto del dopoguerra.
Inoltre, dobbiamo tenere presenti le passività future dei governi, il cui valore attuale netto è considerevolmente superiore al debito attuale. Con il tempo dovranno essere finanziate. E con l'aumento dell'inflazione dei prezzi, costi concreti come quelli sanitari le fanno crescere ancora di più. La situazione peggiora progressivamente man mano che questi costi obbligatori si concretizzano.
Una soluzione esiste, ed è tagliare la spesa pubblica in modo che il bilancio sia sempre in pareggio. Ma per i politici statalisti, tagliare i budget dei ministeri equivale a mangiare i propri figli. È un ribaltamento di tutto ciò che rappresentano. E richiede di abrogare la legislazione sul welfare per fermare l'accumulo dei costi futuri del welfare. Non esiste alcun mandato democratico per farlo.
Conclusione
L'aumento dei tassi di interesse a livello globale inciderà su tutte le principali valute e, per alcune di esse, farà emergere rischi sistemici. Un esame della situazione attuale e dell'effetto che tassi più alti avranno su di essa indica l'Eurozona come il punto debole globale più probabile.
La posizione debitoria dell'Eurozona spinge l'intero sistema finanziario ed economico globale verso una crisi del debito più di quanto si pensi in genere. Il problema è più acuto in particolare per Grecia, Italia, Francia, Belgio, Portogallo e Spagna, in questo ordine di indebitamento. Questi paesi sopravvivono solo perché la BCE fa in modo che possano pagare i propri conti finanziandoli interamente attraverso l'inflazione della quantità di euro in circolazione. L'intero scopo della BCE è diventato trasferire ricchezza dagli Stati membri fiscalmente più prudenti agli spendaccioni, svilendo la valuta.
Nel frattempo, in base ai dati forniti dalla Banca dei Regolamenti Internazionali, il sistema bancario sta riducendo il credito al settore privato e non sta nemmeno accumulando titoli di Stato, il che sorprende. Un po' come le banche statunitensi, le banche dell'Eurozona si sono sempre più distratte verso attività finanziarie e speculazione. La differenza è l'elevato livello di leva operativa, fino a trenta volte nel caso di una grande banca francese, mentre la maggior parte delle G-SIB statunitensi ha una leva media di circa 11 volte.
Questo articolo indica che queste disparità tra i rischi bancari di USA e UE sono state un fattore nel fallimento del mercato dei repo statunitense nel settembre 2019. E possiamo presumere che gli americani restino ancora oggi diffidenti rispetto all'esposizione di controparte verso le banche dell'Eurozona.
Il fatto che la BCE finanzi per intero l'indebitamento pubblico netto indica che anche gli investitori istituzionali, come i fondi pensione e le compagnie di assicurazione, insieme alle banche, se ne stanno con le mani in mano rispetto al debito pubblico. Significa che il risparmio non compensa gli effetti inflazionistici delle emissioni di titoli di Stato. Rappresenta un voto per restare fuori da quella che è diventata una situazione molto preoccupante e inflazionistica. Resta da chiedersi per quanto tempo possa continuare questa situazione straordinaria.
Prima o poi dovrà finire, e destabilizzando un sistema bancario fortemente indebitato la fine sarà una crisi. Poiché il suo PIL è simile per dimensioni a quello della Cina (che nello stesso momento sta vivendo una crisi immobiliare più tradizionale), una crisi bancaria nell'Eurozona potrebbe innescare la caduta di tutte le tessere del domino.
Quanto al futuro dell'euro, sembra improbabile che la BCE abbia la capacità di gestire la crisi che si profila. Ha truffato gli Stati del nord, in particolare Germania, Paesi Bassi, Finlandia, Irlanda, Repubblica Ceca e Lussemburgo, a vantaggio degli spendaccioni, in particolare i pesi massimi politici di Francia, Italia e Spagna. È una frattura che probabilmente porrà fine al sistema dell'euro e alla stessa BCE. Lo smantellamento di questo squallido accordo dovrebbe segnare la fine dell'euro e forse della stessa Unione Europea.
[i] Vedi Growth in a time of debt, Carmen Reinhart e Kenneth Rogoff: American Economic Review —Papers and proceedings 100 (maggio 2010) pp 573—578