
Di recente l'andamento del prezzo dell'argento è stato deludente. Normalmente è volatile quasi il doppio dell'oro, quindi quando il prezzo dell'oro sale dell'11%, come è successo da dicembre scorso, ci si aspetterebbe che l'argento salga di circa il 20%. Invece è sceso marginalmente.
Se analizziamo i rapporti settimanali Commitment of Traders sui futures del Comex, notiamo qualcosa di davvero molto strano. I quattro maggiori operatori, normalmente banche di metalli preziosi o grandi produttori che coprono la produzione futura, mantengono quasi sempre posizioni corte contro le posizioni lunghe degli speculatori. Più gli speculatori sono rialzisti, più posizioni corte detengono i primi quattro per accontentarli. Allo stesso modo, diventano netti lunghi solo quando gli speculatori sono estremamente ribassisti e sono collettivamente appena lunghi oppure eccezionalmente netti corti. Non è così ora, come mostra il grafico seguente delle posizioni nette dei quattro maggiori operatori.

Il numero di contratti netti lunghi o netti corti deriva dai rapporti di concentrazione contenuti nelle pubblicazioni settimanali del COT. La posizione netta lunga si trova al massimo storico, un movimento iniziato nel marzo 2017, indicato dalla freccia.
Riguardo ai rapporti di concentrazione, le note esplicative della CFTC affermano quanto segue:
"Il rapporto mostra le percentuali di open interest detenute dai quattro e dagli otto maggiori operatori soggetti a segnalazione, indipendentemente dal fatto che siano classificati come commerciali o non commerciali. I rapporti di concentrazione sono indicati con le posizioni degli operatori calcolate su base lorda lunga e lorda corta e su base netta lunga o netta corta. I rapporti sulla "posizione netta" sono calcolati dopo aver compensato le posizioni lunghe e corte uguali di ciascun operatore. Un operatore soggetto a segnalazione con posizioni lunghe e corte relativamente ampie ed equilibrate in un singolo mercato, quindi, può rientrare tra i quattro e gli otto maggiori operatori sia nella categoria lorda lunga sia in quella lorda corta, ma probabilmente non rientrerà tra i quattro e gli otto maggiori su base netta."[i]
Quindi chiunque può essere un grande operatore soggetto a segnalazione. Le posizioni lorde includono straddle e swap tra diversi futures sull'argento e non ci riguardano. Sono rilevanti i rapporti sulle posizioni nette. Il grafico 1 qui sopra mostra le posizioni nette dei quattro maggiori operatori sui mercati calcolate su questa base.
I quattro operatori successivi per dimensione si possono calcolare prendendo i rapporti di concentrazione degli otto maggiori e sottraendo i quattro maggiori. Risulta, come ci si aspetterebbe quando l'oro è molto ipercomprato, che le posizioni sull'argento dei quattro successivi, nette corte per 20.131 contratti, sono vicine a un record di posizioni corte. Il secondo gruppo di quattro vede che i prezzi sono quasi invariati, e gli speculatori della categoria Managed Money sono solo moderatamente lunghi. Nonostante le loro posizioni corte individuali, non si rendono conto di rischiare seriamente di diventare vittime di un forte short squeeze.
Sembrano ignorare beatamente di essere, come gruppo, corti nei confronti di un acquirente molto grande all'interno delle loro stesse fila. È certamente possibile che nessuno abbia svolto l'analisi descritta in questo articolo, perché analisti e operatori guardano raramente i dati di concentrazione. Inoltre, da tempo la correlazione tra le posizioni dei quattro maggiori e dei quattro successivi non segue un andamento ravvicinato, come mostra il grafico 2, e questo forse alimenta ulteriormente l'autocompiacimento.
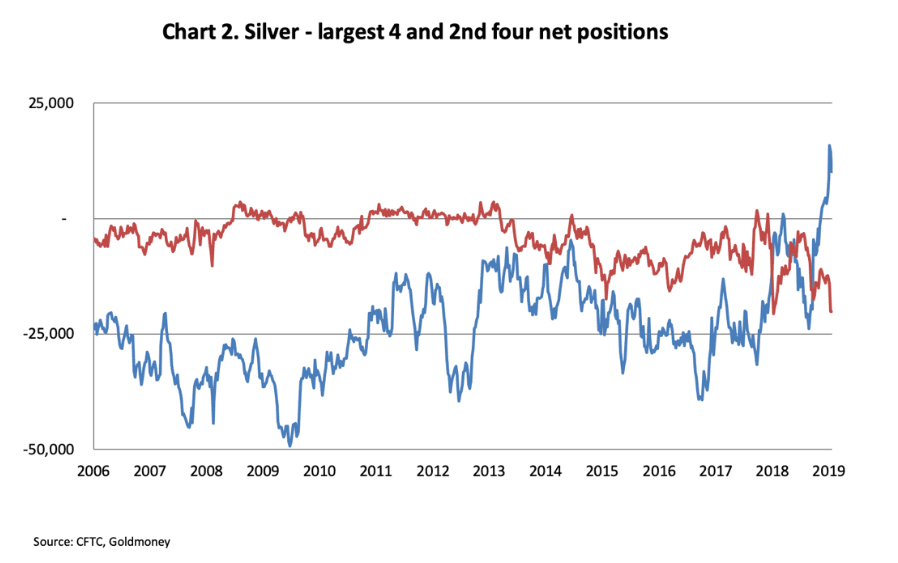
Torneremo più avanti su questo punto. Tuttavia, solo di recente le posizioni corte nette del secondo gruppo dei quattro maggiori operatori hanno superato quelle del primo gruppo, e oggi vediamo che i quattro maggiori operatori sono su livelli record di posizioni lunghe, mentre i quattro successivi sono su livelli record di posizioni corte.
È la prima volta che accade. In circostanze normali sembra improbabile che uno degli otto maggiori operatori tenga una posizione diametralmente opposta a quella degli altri sette. Il Comex non funziona così, perché è composto da gruppi distinti: produttori e commercianti che coprono le consegne future, banche di metalli preziosi che fanno da market maker e speculatori, che si assumono il rischio di prezzo andando lunghi. Tutti tendono a restare entro le motivazioni del proprio gruppo.
Date queste distinzioni normalmente nette, possiamo probabilmente escludere una collaborazione tra più grandi operatori. Se due o più grandi operatori fossero coinvolti, gli addetti ai lavori lo saprebbero e gli altri grandi operatori non rischierebbero di essere corti.
È quindi probabile che si tratti di una sola posizione lunga, molto più grande di quanto indichino i grafici qui sopra, dato che i quattro maggiori operatori comprendono altre tre grandi posizioni corte. Possiamo solo stimarne approssimativamente le dimensioni. Tuttavia, se supponiamo che gli altri tre maggiori operatori siano corti in linea con gli altri, il nostro operatore lungo, la nostra balena, ha una posizione lunga davvero enorme. La posizione lunga è probabilmente iniziata nel marzo 2017, quando i quattro maggiori operatori, nel complesso, erano corti netti per 39.215 contratti. Lo indica la freccia verso l'alto nel Grafico 1, dove la tendenza si è invertita. Se prendiamo quel momento come punto di partenza, vediamo che al 2 luglio (gli ultimi dati COT disponibili) lo scostamento è di quasi 50.000 contratti. È un'indicazione della posizione lunga del nostro grande operatore, che rappresenta oltre il 20% dell'open interest dell'argento. Poiché ogni contratto è di 5.000 once, equivale a ben 7.775 tonnellate, pari al 28% della produzione mineraria mondiale del 2018, di 27.550 tonnellate.
Nel contesto del mercato dei future sull'argento è una posizione enorme. Ma sembra improbabile che sia un tentativo di accaparrarsi il mercato dell'argento, perché i depositi registrati presso il Comex contengono circa 9.500 tonnellate di argento in metallo prezioso e quelli della LBMA a fine marzo ne contenevano 36.195 tonnellate. In altre parole, in questi due sistemi di deposito c'è da solo 1,66 volte l'offerta annua delle miniere. Con scorte così solide nei depositi, chi tentasse di ripetere il tentativo dei Bunker-Hunt di controllare il mercato nel 1979 avrebbe davanti un ostacolo enorme, soprattutto perché un simile tentativo potrebbe essere ostacolato dalle autorità di regolamentazione con un cambiamento delle regole.
Lasciando da parte l'ipotesi di accaparramento del mercato, possiamo anche escludere che si tratti di un grande speculatore che scommette sull'argento. La posizione netta della categoria Managed Money ci dice che la nostra balena non è lì. Una balena di queste dimensioni non compare nemmeno nella categoria Non-Reportable.
Per esclusione, sembra un'entità commerciale che usa l'argento per scopi di produzione ed è un acquirente continuo del metallo. Sarebbe logico che un acquirente simile voglia coprirsi da futuri rialzi di prezzo andando lungo sui future. In tal caso si tratta di un colosso, più grande di qualsiasi singolo trasformatore. E questo porta a una sola conclusione: è probabilmente la Banca Popolare Cinese, l'istituzione statale incaricata di gestire tutta la distribuzione dell'argento in Cina. Ma, trattandosi di un caso puramente circostanziale, servono altre prove.
Perché la pista delle prove porta alla Cina
Nel 2012 intervenni a una conferenza a New York in cui diverse piccole società minerarie argentifere avevano uno stand, nella speranza di attirare investitori. Le visitai tutte per trovare la risposta a una domanda semplice: come spedivano il loro argento, chi le pagava e quando?
Il motivo di questa domanda era che circolavano accuse sulle losche manovre di JPMorgan per manipolare il mercato dei futures sull'argento. Che il mercato dell'argento fosse esposto alla manipolazione da parte delle grandi banche era fuori dubbio, e JPMorgan era senza dubbio un attore di primo piano. Non prendendo sul serio accuse credibili, il Comex e la CFTC, in qualità di regolatore, davano l'impressione di essere in combutta con JPMorgan, aggiungendo ulteriore slancio a tutta la vicenda.
L'assunto che JPMorgan potesse semplicemente calpestare le regole della CFTC e del Comex era in realtà il punto debole delle teorie del complotto. Conosciamo tutti il capitalismo clientelare tra banche e regolatori, ma ci sono dei limiti. Piegare l'interpretazione delle regole è una cosa. Violarle in modo flagrante per creare mercati falsati è un'altra.
Tuttavia, non c'erano dubbi che JPMorgan dominasse le contrattazioni sui futures sull'argento del Comex, e la mia impressione era che agisse per conto di un cliente legittimo e non per il proprio portafoglio di negoziazione. Lo confermò Blythe Masters, allora responsabile globale delle materie prime di JPMorgan e bersaglio dell'odio dei teorici del complotto sull'argento, che un mese prima della conferenza di New York rilasciò un'intervista in cui dichiarò chiaramente che JPMorgan agiva solo per conto dei clienti e non manteneva posizioni direzionali come principal.
La reazione indignata dei teorici del complotto era prevedibile, ma trovavo impossibile credere che la Masters rilasciasse un'intervista, apparentemente pensata soprattutto per smentire le voci, e poi dicesse una menzogna sfacciata. Quando un intervistato, prima di rispondere, dice «è un'ottima domanda», si può essere ragionevolmente certi che fosse concordata, e quindi che si tratti di una rivelazione importante e meditata. La registrazione dell'intervista conferma che andò proprio così.[ii]
La domanda successiva era: che ruolo stava svolgendo JPMorgan nel mercato? Aveva ereditato la propria attività sull'argento dall'acquisizione di Bear Stearns nel 2008 e aveva continuato a svilupparla. Inoltre non c'era dubbio che una banca d'investimento di tali dimensioni avesse più peso di Bear Stearns nella gestione di posizioni in argento. Data la smentita inequivocabile di Blythe Masters, secondo cui JPMorgan non gestiva una posizione di trading per proprio conto, doveva agire per un unico cliente molto grande, ed era questa la prova che cercavo alla conferenza di New York.
Le società minerarie raccontavano tutte la stessa storia. Quando avevano abbastanza dorè da spedire, uno specialista di Glencore valutava e certificava il valore del contenuto di argento e organizzava la spedizione a una raffineria. Glencore lavorava con JPMorgan e la società mineraria veniva pagata non appena il dorè era in spedizione, il che le permetteva di coprire i costi quotidiani. Usando il dorè come garanzia, JPMorgan copriva il rischio di prezzo vendendo futures sull'argento del Comex o, eventualmente, vendendo argento sulla LBMA per consegna a termine. Per questo la Masters poteva affermare con sincerità che JPMorgan non assumeva una posizione direzionale.
Dobbiamo tenere presente che i periti di Glencore valutavano anche il contenuto di argento dei minerali di metalli base, perché oltre la metà della produzione mineraria di argento è un sottoprodotto della lavorazione dei metalli base e nel complesso riguarda quantità molto ingenti di argento. A ciò seguiva la vendita di grandi quantità di contratti futures per compensare il rischio di prezzo.
Questo non è il quadro completo e solleva la questione della destinazione del dorè. Alla conferenza di New York non c'era consenso tra le società minerarie. Ma allora, come oggi, la Cina aveva una posizione di rilievo nel mercato globale dell'argento. Inoltre, la Cina aveva investito in impianti di lavorazione e raffinazione quando motivi ambientali avevano portato alla chiusura di impianti concorrenti in paesi occidentali, come il Canada. Era quindi quasi certo che una grossa fetta del dorè fosse destinata alla Cina, che non solo disponeva di un' ampia capacità di raffinazione dell'argento a basso costo, ma aveva anche investito molto nella raffinazione dei metalli base per estrarne l'argento.
Tutti gli acquisti di argento importato in Cina sono di competenza della Banca Popolare Cinese, e sarebbe stata questa il cliente sottostante di JPMorgan, non Glencore. Considerati il peso e le risorse della Banca Popolare, e le posizioni di primo piano di JPMorgan e Glencore nei rispettivi settori, è facile immaginare l'esistenza di questa partnership ad alto livello e l'importanza della riservatezza.
A quel punto potevo concludere la mia teoria del complotto, che mi sembrava molto più probabile delle altre in circolazione: JPMorgan concedeva credito alle società minerarie a fronte della garanzia delle spedizioni di dorè, coprendo il rischio di prezzo con la vendita di futures sul Comex e di contratti a termine sulla LBMA. Non agiva come principal, ma per conto della banca centrale cinese. La Cina aveva tutto l'interesse a mantenere il prezzo il più basso possibile, che è la conseguenza naturale di questa attività di copertura.
Nelle loro teorie del complotto, i rialzisti sull'argento frustrati non coglievano l'unica conclusione ovvia, confermata dall'intervista a Blythe Masters: JPMorgan lavorava, e probabilmente lavora ancora, per la banca centrale cinese come suo cliente. La Cina è la balena del mercato, il che spiega perché, nel Grafico 2 sopra, vediamo l'assenza di correlazione tra i primi quattro operatori e i quattro successivi da oltre un decennio. Teniamo presente anche che i rapporti Commitment of Traders relativi al Comex non raccontano tutta la storia. I contratti a termine a Londra sulla LBMA costituiscono un mercato nettamente più grande e JPMorgan gestisce anche propri caveau a Londra.
Alternare le operazioni tra forward OTC e futures regolamentati rende molto difficile analizzare i mercati dell'argento. Analizzare il Comex è come osservare la coda del cane senza vedere il cane. Il risultato è che la Cina è riuscita a importare più della metà del proprio fabbisogno di argento a prezzi depressi. Utilizzando entrambi i mercati, sembra che JPMorgan abbia svolto abilmente questo ruolo per la Banca Popolare, e ciò spiega anche perché i regolatori non siano stati in grado di chiamarla a rispondere, nonostante le prove che le azioni di JPMorgan possano aver compresso il prezzo dell'argento: a rigor di termini, non c'è stata alcuna irregolarità secondo le regole del Comex.
Il passaggio da ribassista a rialzista
La gestione dei prezzi su richiesta della Banca Popolare Cinese, entro certi limiti, è un obiettivo ragionevole e il fondamento di tutti i grandi rapporti tra cliente e broker. In tale contesto, al broker viene spesso concesso un certo grado di discrezionalità. Sarebbe normale un contatto regolare tra i dealer di JPMorgan e quelli del cliente, magari mensile o trimestrale, per verificare sia i progressi sia gli obiettivi. Questo consente al broker di agire per conto del cliente su base semi-discrezionale, entro linee guida concordate.
In questo caso, il cliente (cioè la Banca Popolare Cinese) sarebbe un acquirente continuo di argento fisico. In passato i prezzi dell'argento sono stati compressi sul mercato dei future vendendo future in quantità sufficiente a coprire le spedizioni di doré e di minerali di metalli base contenenti argento. Operare in questo modo avrebbe rappresentato un vantaggio significativo per la Cina.
Nulla di tutto ciò spiega perché ora sembri essersi concretizzata sul Comex una consistente posizione lunga. Invece di vendere future per comprimere il prezzo, la nostra "balena" di mercato sembra essere diventata compratrice: acquista abbastanza da coprire le importazioni annuali di argento della Cina, pari a circa 43.000 contratti Comex. È evidente che la nuova strategia consiste nel coprirsi contro l'aumento dei prezzi anziché comprimere il prezzo dell'argento. Alla luce di questa novità, si sarebbe pensato che gli altri sette grandi operatori avrebbero cercato di limitare le proprie posizioni corte sull'argento e almeno di mantenere un portafoglio in pareggio. Ci sono diversi motivi per cui potrebbero non aver sentito il bisogno di farlo:
- Nei caveau di Londra e nei depositi del Comex ci sono ampie quantità di metallo prezioso, che attualmente corrispondono a 1,66 anni di produzione mineraria, a differenza dell'oro, dove le scorte fisiche sottostanti sono molto ridotte rispetto ai contratti cartacei basati su di esse.
- Sembrano non essere a conoscenza delle azioni e delle motivazioni della Cina. Potrebbero non sapere nemmeno che questa posizione lunga esista. Se ne sono a conoscenza, potrebbero ritenere che si tratti solo di una posizione lunga tecnica, contrapposta a una corta sul mercato OTC di Londra.
- Con la domanda commerciale globale in calo a causa del rallentamento economico, probabilmente si sentono tranquilli sulle prospettive di prezzo dell'argento, che considerano un metallo industriale. I metalli di base mostrano pochi segnali di ingresso in un mercato rialzista.
Perché ora la Cina acquista future?
Se ho ragione nel ritenere che la balena sul mercato sia la Banca Popolare Cinese, allora, invece di deprimere il prezzo dell'argento, oggi si sta coprendo per circa un anno di importazioni di argento contro futuri rialzi dei prezzi. Avendo individuato il passaggio dalla soppressione dei prezzi all'accumulo di futures intorno a marzo 2017, possiamo ora dire che, grazie all'abilità operativa di JPMorgan, nessuno si è accorto del cambio di strategia sui prezzi della Banca Popolare.
Ciò avvenne poco dopo l'elezione del presidente Trump e il suo insediamento, e questo potrebbe aver avuto un peso. Dal punto di vista della Cina, il quadro geopolitico era diventato molto instabile: le sue fonti a Washington riferivano dello scontro del Deep State con Trump e dei tentativi di destabilizzarne l'amministrazione. Allo stesso tempo, le prospettive economiche globali stavano migliorando, con un conseguente aumento della domanda globale di argento, e questo avrebbe reso difficile per la Cina continuare a deprimere il prezzo. Sono ragioni più che sufficienti per cambiare strategia sui prezzi e bloccare i prezzi dell'argento acquistando futures a copertura delle spedizioni future.
Più di recente, la Cina ha iniziato a dichiarare incrementi mensili delle riserve auree monetarie, una tendenza guidata dalla Russia e imitata da altre banche centrali eurasiatiche. L'oro ha improvvisamente attirato acquisti e, dopo essere salito bruscamente, è diventato pericolosamente ipercomprato. Il contrasto con l'argento è netto: in apparenza sembra essere stato messo da parte.
I trader della Banca Popolare ora sembrano essersi protetti da un aumento del prezzo dell'argento, che di norma sale quasi il doppio dell'oro. Poiché la Banca Popolare controlla anche l'oro del paese, il desk dell'argento potrebbe aver saputo in anticipo dei piani per annunciare aumenti mensili delle riserve auree monetarie cinesi. Sarebbe stato un ulteriore incentivo per il desk ad acquistare futures sull'argento dall'inizio di quest'anno.
Sarà interessante vedere se questa mossa, unita all'aumento delle riserve auree cinesi, porterà a un forte rialzo del prezzo dell'argento. Se la balena dell'argento è la Cina, è ragionevole supporre che con le sue azioni stia segnalando di aspettarsi che i prezzi in dollari dell'oro, e quindi dell'argento, continuino a salire nel tempo. Un vantaggio di una posizione sull'argento è che, se il mercato dell'oro dovesse mettersi male, la Cina non sarebbe coinvolta per quanto riguarda i futures del Comex. A differenza delle operazioni su larga scala sui futures sull'oro del Comex (che la Cina sembra aver accuratamente evitato), proteggere i prezzi delle proprie importazioni di argento è esattamente lo scopo del mercato dei futures ed è improbabile che susciti controversie politiche.
Il messaggio per gli investitori in argento è che sette dei otto maggiori trader sembrano essersi adagiati. Se la Cina è la balena sul mercato, la scoperta potrebbe essere per loro un processo molto doloroso. Il suo svolgimento potrebbe essere drammatico e probabilmente coinciderà con la prossima spinta al rialzo del prezzo dell'oro.
[i] Vedi https://www.cftc.gov/MarketReports/CommitmentsofTraders/ExplanatoryNotes/index.htm
[ii] Il tema della posizione di JPMorgan sull'argento inizia al minuto 2.40 dell'intervista della CNBC. https://www.youtube.com/watch?v=gc9Me4qFZYo
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile di alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.