
L'inflazione dei prezzi corre a ritmo sostenuto e, finora, le banche centrali restano nella negazione. Ma è sempre più difficile capire come i pianificatori della politica monetaria possano prolungare ancora a lungo la repressione dei tassi di interesse. Può esserci un solo esito: i mercati, cioè i prezzi determinati da attori non statali, costringeranno le banche centrali a capitolare sui tassi in estate.
Quasi senza che nessuno se ne accorga, la Cina sta frenando deliberatamente la propria economia, e questo farà crollare un dollaro inflazionato, a meno che gli Stati Uniti non lo difendano alzando i tassi di interesse. Deliberatamente? Quasi certamente sì: nell'ambito della sua strategia, la Cina sta portando la guerra finanziaria con gli Stati Uniti sul terreno dei mercati dei cambi.
I rendimenti obbligazionari saliranno, e il titolo del Tesoro USA a 10 anni si lascerà alle spalle un rendimento del 2%. I mercati azionari percepiranno il pericolo e potrebbe risultare che il mese di maggio segni il picco dei valori delle attività finanziarie, seguendo le criptovalute in profondi mercati ribassisti.
Introduzione
C’è un vecchio adagio di Borsa secondo cui bisogna vendere a maggio e andarsene. Ha già dimostrato il suo valore nel caso delle criptovalute: il Bitcoin a un certo punto ha più che dimezzato il suo valore ed Ethereum ha perso il 57% tra il 10 e il 19 maggio. È avvenuto un cambiamento radicale nel sentiment di mercato sulle criptovalute.Per quanto riguarda le azioni, potrebbe rivelarsi che il 10 maggio, finora il punto massimo dell’indice S&P 500, segni l’inizio del loro declino. Ma è troppo presto per dirlo. Sappiamo però che, dopo la diluizione senza precedenti del potere d’acquisto delle principali valute a partire da marzo 2020, i prezzi delle materie prime sono aumentati in modo sostanziale, la logistica globale è in tilt e i prezzi al consumo stanno salendo rapidamente ovunque: una combinazione di eventi che porterà inevitabilmente a tassi di interesse più alti. Ma, come accade di solito in momenti come questi, le banche centrali e gli operatori rialzisti del mercato cercano di far sparire questa realtà a forza di desiderarlo.
Solo la settimana scorsa il Federal Reserve Board ci ha detto che:
“Il Comitato mira a conseguire la massima occupazione e un’inflazione al tasso del 2 per cento nel lungo periodo. Poiché l’inflazione si mantiene stabilmente al di sotto di questo obiettivo di lungo periodo, il Comitato punterà a ottenere per un certo tempo un’inflazione moderatamente superiore al 2 per cento, in modo che l’inflazione si attesti in media al 2 per cento nel tempo e le aspettative di inflazione a più lungo termine restino saldamente ancorate al 2 per cento. Il Comitato prevede di mantenere una politica monetaria accomodante finché questi risultati non saranno raggiunti.”
Due per cento, due per cento, due per cento e due per cento. Evidentemente i più potenti pianificatori della politica monetaria al mondo ignorano volutamente la realtà. In un’intervista con Greg Hunter di USAWatchdog.com di questa settimana, John Williams di Shadowstats.com, che calcola l’indice dei prezzi al consumo statunitense senza aggiustamenti, ha stimato l’attuale inflazione dei prezzi a oltre l’11%.[i] Se i suoi numeri sono più vicini alla realtà, si sta accumulando un enorme shock sui tassi di interesse, che probabilmente colpirà i mercati senza molto preavviso.
Le banche centrali sono sempre riluttanti ad alzare i tassi di interesse e di conseguenza vengono colte terribilmente in contropiede. Nella dichiarazione della Fed citata sopra non si menziona lo stimolo mensile di QE da 120 miliardi di dollari, che continua a gonfiare le bolle finanziarie e che immette ancora più inflazione nel sistema. Inoltre, la Fed non può smettere di gonfiare. A meno che la repressione dei tassi di interesse e il QE non vengano abbandonati, l’esito certo sarà l’iperinflazione. Si può sostenere che il dollaro sia già su quella strada e che il suo potere d’acquisto sia agli inizi di un processo di collasso.
L’idea che mantenere lo stimolo del QE e i tassi di interesse a zero serva ad aiutare l’economia è una sciocchezza. La Fed ha due obiettivi non scritti che prevalgono sull’economia: finanziare nel modo più economico possibile un governo spendaccione e mantenere gonfia la bolla delle attività finanziarie. Perciò non può permettersi di prendere in considerazione gli orrori di un rialzo dei tassi e di una riduzione dell’immissione mensile di denaro, il cui scopo è continuare a gonfiare le bolle finanziarie. In queste circostanze, saranno i mercati stessi, cioè la formazione collettiva dei prezzi di ogni cosa da parte di attori non governativi, a sottrarre alla fine alle agenzie governative il controllo sui prezzi delle attività finanziarie.
Gli attori non governativi comprendono sia gli investitori esteri sia quelli nazionali e vanno considerati separatamente, perché le loro motivazioni sono diverse sotto aspetti importanti. Secondo le statistiche TIC del Tesoro statunitense, le attività finanziarie e i depositi bancari denominati in dollari detenuti da stranieri ammontano a 30mila miliardi di dollari, una volta e mezza il PIL americano. La sola componente del settore privato vale 22mila miliardi. Se l’indice del dollaro ponderato per gli scambi commerciali è un indicatore attendibile, questa categoria di investitori potrebbe star iniziando solo ora a rendersi conto che il dollaro sta perdendo potere d’acquisto, non solo rispetto alle materie prime industriali e alle commodity, ma anche rispetto alle valute concorrenti. Un dollaro detenuto in eccesso è in calo da oltre un anno e scenderà ulteriormente quando gli investitori esteri inizieranno a liquidare seriamente le attività finanziarie in dollari, azioni comprese.
Finora, a parte le materie prime, forse non vedono un’altra valuta che offra chiari vantaggi rispetto al dollaro, ma questo cambierà con un’prospettiva guidata dall’inflazione. Sta cambiando anche per effetto della politica cinese di restrizione della creazione di credito, una politica monetaria in netto contrasto con quella dei governi occidentali riflazionisti.
Fu William Shakespeare a coniare l’espressione “sea-change” come sostituto del cambio di marea ne La tempesta. Il verso che seguiva era “Into something rich and strange” (“in qualcosa di ricco e strano”). I detentori di Bitcoin si identificheranno con lo strano. Quanto alla ricchezza, however, le loro fortune sono cambiate sensibilmente in peggio. Nella sua riluttanza a proteggere il dollaro, il rifiuto da parte della Fed di accettare le conseguenze dell’inflazione monetaria in corso sta preparando i mercati più tradizionali a un esito di prezzo simile a quello che attualmente stanno subendo le criptovalute.
L’illusione di stampare moneta per preservare la ricchezza
Il precedente empirico su come distruggere una valuta fiat perseguendo politiche monetarie volte a gonfiare il valore degli asset ci è stato offerto da John Law, il proto-keynesiano che nel 1720 cercò di sostenere la sua bolla del Mississippi stampando moneta. Grazie al predominio del dollaro USA, la Fed sta ripetendo la politica di Law su scala globale, apparentemente ignara delle conseguenze. Nel 1720 la società di Law sopravvisse, anche se il prezzo delle azioni dell'impresa del Mississippi crollò da un massimo di 12.000 livres a circa 3.000. Ciò che non sopravvisse fu la valuta, la livre francese, che in circa sei mesi dal picco della bolla divenne completamente priva di valore. Sembra che la Fed e le altre banche centrali siano ora intrappolate in una versione moderna e globale dell'esperienza di John Law.Chi non ha ancora capito perché i mercati e il dollaro siano destinati a cadere insieme dovrebbe considerare come le cose evolveranno da qui in avanti. Senza dubbio i mercati finanziari sono diventati enormemente sopravvalutati e il loro futuro si sta facendo binario, con entrambi gli esiti negativi. Supponiamo che gli ottimisti abbiano ragione su una ripresa sostenibile della spesa dopo il lockdown. In tal caso i tassi di interesse si "normalizzeranno", i rendimenti obbligazionari saliranno e le valutazioni azionarie ne usciranno indebolite. Ogni mercato ribassista in un normale ciclo del credito nasce da queste condizioni.
In alternativa, supponiamo che la ripresa dopo il lockdown sia ostacolata dall'aumento dei prezzi, conseguenza di una produzione insufficiente a soddisfare una spesa gonfiata con mezzi monetari, e dall'impossibilità di correggere questo squilibrio con politiche manifatturiere just-in-time in balia del più grande disastro logistico globale mai registrato. A ciò si aggiunge la carenza di credito bancario per finanziare la produzione, perché le banche hanno esaurito la capacità di bilancio.
Entrambi gli esiti indeboliranno i valori finanziari, perché hanno in comune il fatto di portare a una maggiore inflazione dei prezzi e, inevitabilmente, a tassi di interesse più alti. Ma la Fed e i suoi confratelli della BCE, della BoJ e della BoE si sono impegnati a mantenere continuamente gonfiate le loro bolle obbligazionarie e azionarie. Il primo segnale di una crisi inflazionistica può avere una sola risposta: immettere ancora più denaro nei mercati finanziari per tenerli a galla e compensare un riluttante aumento dei tassi di interesse. Se le banche centrali non accelerano il ritmo dell'inflazione monetaria rivolta agli asset finanziari, i rendimenti obbligazionari e i tassi di mercato continueranno a salire e la bolla azionaria scoppierà. Non avendo altra scelta che continuare a sostenere i mercati e il loro effetto ricchezza, un aumento del tasso naturale di interesse porta semplicemente a un'accelerazione dell'inflazione monetaria. Lo spettro del crollo di Wall Street del 1929-32 perseguiterà i responsabili delle politiche se non agiranno abbastanza in fretta per fornire la valuta aggiuntiva.
Il fatto è che usare l'inflazione monetaria per manipolare i mercati richiede una svalutazione sempre più rapida per mantenere in vita l'illusione. Ma, nella migliore delle ipotesi, il sacrificio della valuta rinvia il problema solo temporaneamente. È ciò che Richard Cantillon, il banchiere irlandese-francese contemporaneo di John Law, comprese nel 1719: il modo più sicuro per trarre profitto dall'implosione di una bolla non era vendere allo scoperto la bolla, ma la valuta priva di copertura, cosa che fece a Londra e Amsterdam in favore di alternative garantite da moneta metallica.
Oggi non esistono valute alternative garantite da moneta metallica, poiché tutte hanno come sostegno il dollaro USA, che si trova di fronte allo stesso destino della livre di Law. Un'altra lezione importante sull'errore di stampare moneta per preservare la ricchezza gonfiando gli asset finanziari è che non occorre una perdita graduale e crescente di potere d'acquisto, dovuta a una politica di svalutazione continua, per minare la valuta in modo schematico, come supporrebbero i monetaristi. Invece di essere guidato inizialmente dall'aumento dei prezzi di beni e servizi, il collasso delle valute è legato inizialmente a quello degli asset finanziari, più che ai prezzi dei beni. Anziché un processo evolutivo, può essere molto più improvviso, legato a un crollo schiacciante del mercato azionario.
Mentre gli eventi si svolgono in parallelo, è dopo una crisi finanziaria che i principali utilizzatori di una valuta collassata, ossia i suoi attori interni per gli acquisti quotidiani, ne subiscono pienamente gli effetti. Non solo vedono salire i prezzi dei beni essenziali, che potrebbero attribuire erroneamente alla precedente crisi finanziaria, ma salgono anche i tassi di interesse. Gli economisti tradizionali diranno a tutti che tassi più alti riducono la domanda e che, senza ulteriori stimoli, le imprese falliranno in numero ancora maggiore. L'inflazione, con cui intendono l'aumento dei prezzi, sarà solo temporanea a causa del calo della domanda, e invitano le autorità a mantenere e anche ad aumentare il ritmo di creazione di moneta per stimolare l'economia e impedirle di cadere in una recessione.
Ciò che economisti, investitori e persone comuni non comprendono fino a quando è troppo tardi è che il problema è un collasso del potere d'acquisto di una valuta statale priva di copertura, che richiede una soluzione completamente diversa. Dopotutto, la frase tanto citata secondo cui la moneta fiat riflette la fede e il credito nel governo ha un significato.
Dopo che i detentori esteri hanno venduto, gli utilizzatori effettivi di una valuta, che con essa pagano i propri consumi, sono gli ultimi a rendersi conto che la valuta è destinata a collassare del tutto e che dovrebbero disfarsene in cambio di qualsiasi cosa possano acquistare. Questo esito finale è certo, finché la banca centrale continuerà con le sue politiche inflazionistiche.
È a questo punto finale che l'economia vive un boom da crack-up. Quando e se possono permetterselo, le persone arrivano a comprare azioni e immobili, semplicemente per uscire dalla valuta fiat. Ma entrambe queste classi di asset saranno già scese in modo sostanziale, misurate in una valuta in rapido deprezzamento, prima che si arrivi a questa condizione.
I tassi di interesse stanno già salendo
Nella nostra analisi abbiamo individuato nell'aumento dei tassi di interesse l'elemento scatenante che farà scoppiare la bolla degli attivi finanziari. Mentre le banche centrali occidentali continuano a comprimere i tassi a brevissimo termine, nella misura in cui riflettono il costo del denaro essi sono già in rialzo, come mostra il grafico del titolo del Tesoro USA a 10 anni nella Figura 1.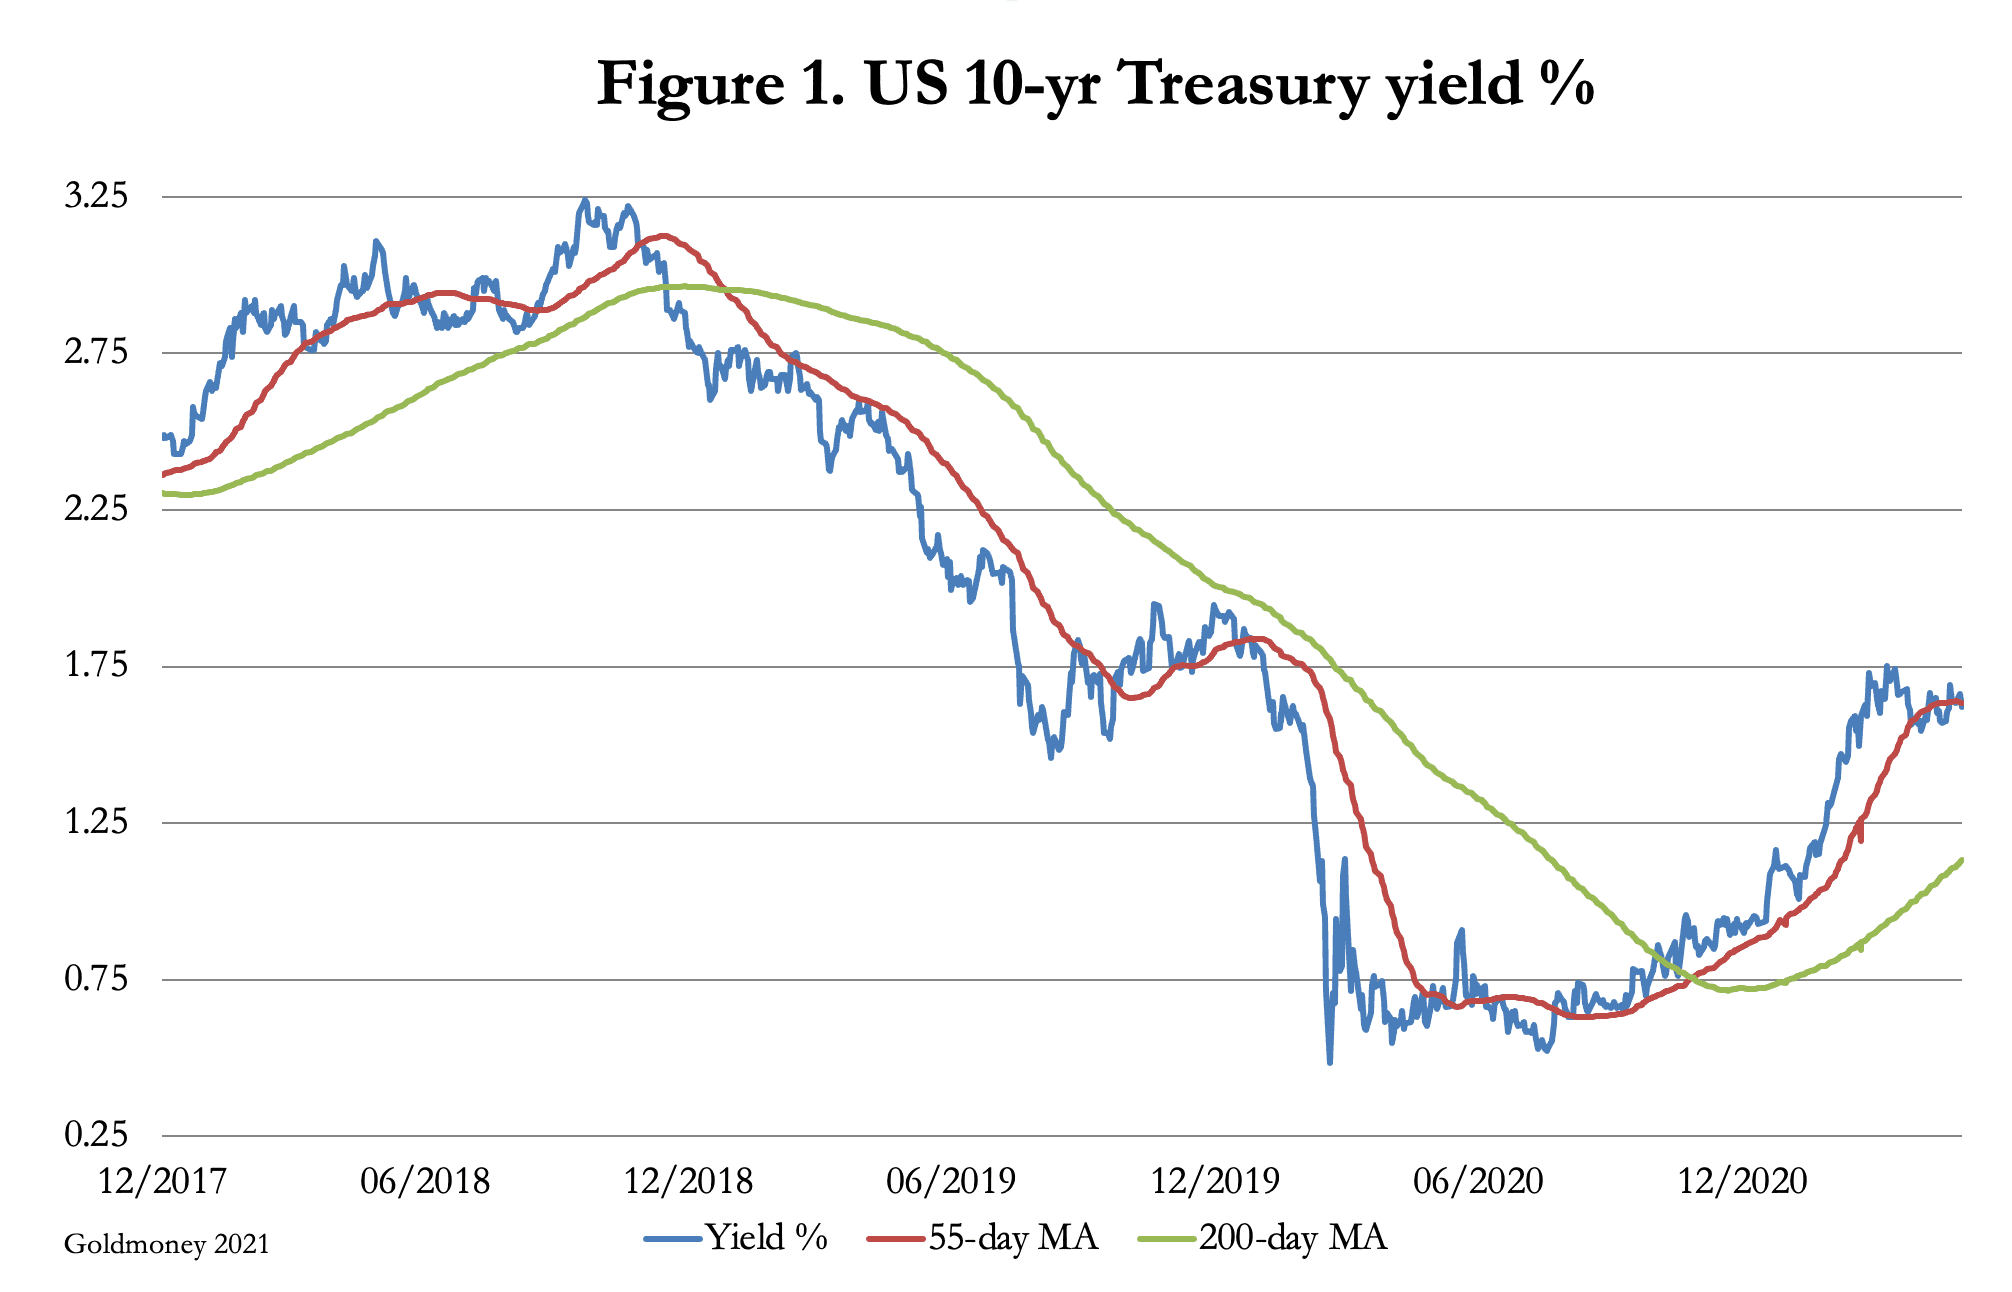
Il rialzo iniziale del rendimento dallo 0,48% del marzo 2020 non ha ancora frenato l'entusiasmo dei mercati azionari. È un comportamento ciclico normale, perché i rendimenti obbligazionari di solito salgono durante l'ultima fase di un mercato azionario rialzista. E l'attuale fase, probabilmente l'ultima, di rialzo delle azioni USA (e della maggior parte delle altre) è iniziata appena pochi giorni dopo il rendimento minimo registrato il 9 marzo 2020.
In questi momenti la psicologia degli investitori sulle azioni diventa positiva. Un moderato aumento dei rendimenti obbligazionari viene interpretato come segno di migliori prospettive economiche, non come un segnale di pericolo. Un establishment finanziario che guarda al passato non teme ancora l'inflazione, che ingenuamente identifica con l'aumento dei prezzi. La partecipazione del pubblico cresce, nella certezza che il mercato salga. Ciò si riflette nell'indebitamento per amplificare i rendimenti rialzisti, la cui situazione attuale è illustrata nella Figura 2.
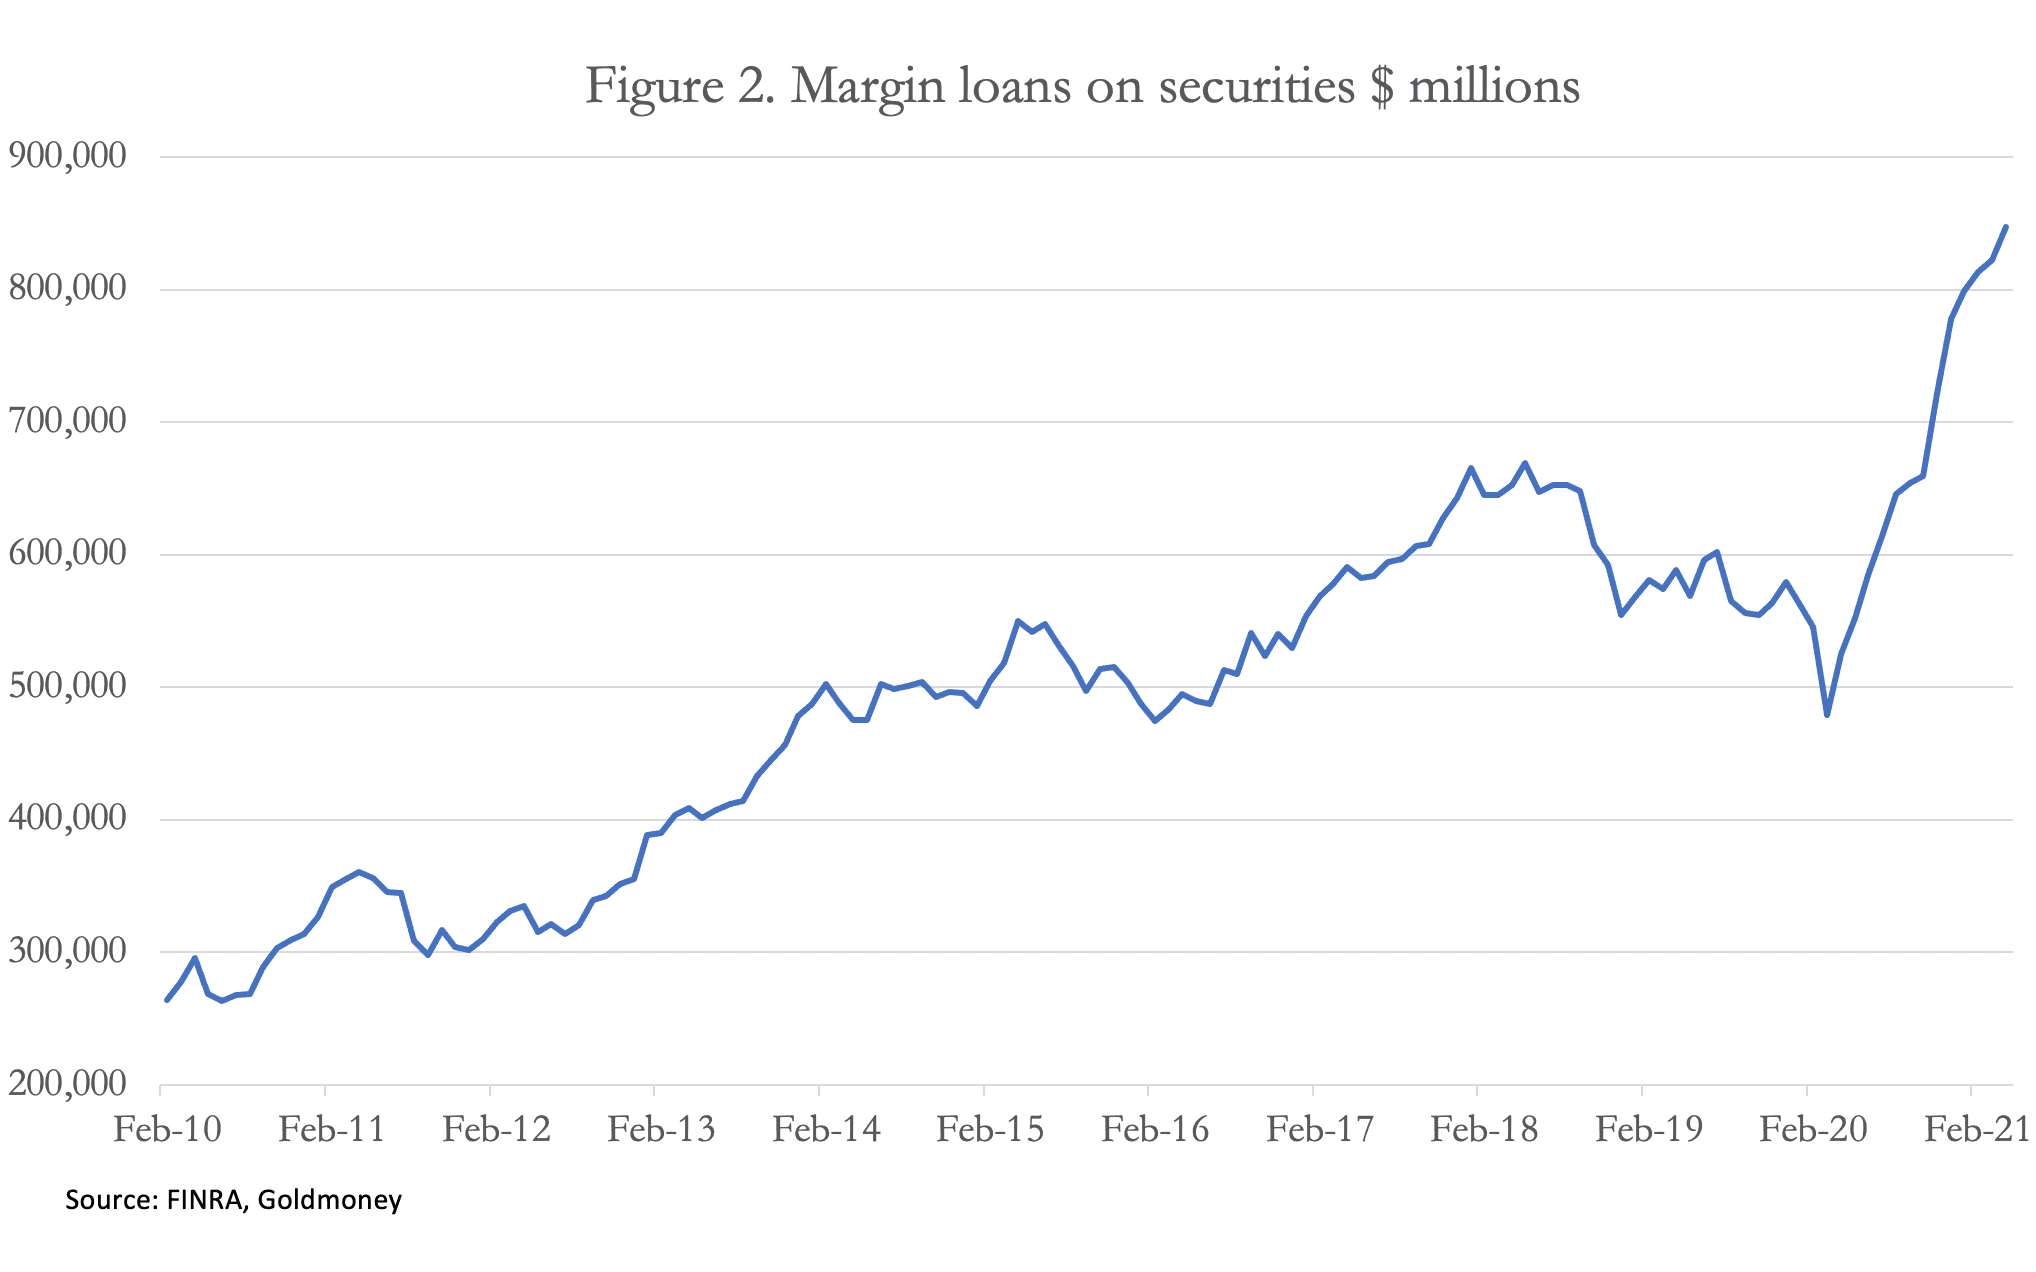
La Figura 2 è un riflesso allarmante della mentalità rialzista degli investitori, ma pochissimi operatori le prestano attenzione. Inoltre, l'iniezione mensile di QE della Fed, pari a 120 miliardi di dollari nei mercati finanziari, dà a tutti enorme fiducia che continuerà.
È lo smantellamento di questa follia delle masse che alimenta sempre un successivo mercato ribassista. La causa è sotto gli occhi di tutti. Si sta preparando un secondo rialzo dei rendimenti obbligazionari, guidato dall'aumento dei prezzi dei beni, che l'establishment finanziario e il pubblico ignorano con tanta determinazione. Ed è quasi sempre il secondo rialzo dei rendimenti obbligazionari a innescare i mercati ribassisti ciclici. Ma il mercato azionario USA non opera in un vuoto globale: dei loro 30 trilioni di dollari complessivi, gli investitori esteri ne hanno 10,7 trilioni investiti in azioni USA.[ii] Tenendo conto dei messaggi delle Figure 1 e 2, essi sono anche profondamente colpiti dal messaggio della Figura 3 qui sotto, relativa all'indice del dollaro ponderato per gli scambi commerciali.

Dalla fine di marzo 2020, quando il TWI del dollaro ha invertito la rotta al ribasso, i guadagni del 90% dell'S&P 500 sono stati compensati da un calo del 12,6% del TWI. E alla luce delle politiche di forte spesa del presidente Biden, il grafico suggerisce che gli investitori esteri dovranno affrontare un importante ribasso del TWI, e che il rialzo ciclico dei rendimenti obbligazionari che inevitabilmente seguirà comporterà per loro una doppia perdita sulle azioni USA detenute. Se non si muoveranno in fretta, gli interessi finanziari in mano straniera potrebbero semplicemente svanire in perdite.
Il TWI del dollaro è fortemente sbilanciato a favore dell'euro, quindi anche le prospettive di quest'ultimo sono importanti. Nell'Eurozona la domanda dei consumatori sta ora crescendo al ritmo più rapido dall'epoca precedente la grande crisi finanziaria, senza una produzione sufficiente a soddisfarla. Di conseguenza, le prospettive di inflazione dei prezzi sono pericolose almeno quanto quelle per il dollaro. La differenza è che la BCE mantiene ancora un tasso sui depositi negativo, quindi i rendimenti obbligazionari e i tassi di interesse partono da una base più bassa. È questa prospettiva che renderà sicuramente un dollaro sovrapposseduto vulnerabile rispetto a un euro relativamente sottoposseduto. Una situazione analoga riguarda lo yen giapponese.
Ma forse il tasso di cambio più importante sarà quello dello yuan cinese. Lo scorso settembre la Cina ha avviato una progressiva stretta sul credito in eccesso che prosegue ancora oggi. I pochi analisti occidentali che ne sono a conoscenza attribuiscono questa politica a fattori ciclici, ovvero al tentativo di evitare il surriscaldamento dell'economia cinese dopo gli stimoli precedenti. Sono anche consapevoli che una moneta più restrittiva in Cina si rifletterà in uno yuan più forte, con possibili effetti destabilizzanti sui tassi di cambio.
Inoltre, per la Cina ha senso attirare i flussi di investimento attualmente troppo esposti al dollaro, inviando un chiaro segnale che lo yuan è la valuta più forte. Sarebbe la risposta cinese al tentativo americano di distruggere il canale Hong Kong—Shanghai Connect per gli investimenti in entrata, destabilizzando deliberatamente Hong Kong. E priverebbe anche i mercati dei capitali USA dei fondi esteri, costringendo a un rapido aumento dei tassi di interesse sul dollaro nel tentativo delle autorità USA di evitare un collasso del dollaro.
La conclusione può essere solo che il cambiamento radicale che sta per colpire i mercati dei capitali sarà al tempo stesso inatteso dai più e improvviso. Il suo grado di violenza finanziaria rifletterà la differenza accumulata tra la crescente manipolazione dei mercati da parte dei governi, con le illusioni che ne derivano, e la realtà economica e monetaria. I tassi di interesse non smetteranno di salire dopo pochi punti percentuali. Prendendo come punto di partenza la stima di John Williams di un'inflazione dei prezzi dell'11%, i mercati spingeranno i tassi di interesse verso livelli analoghi. Prima di allora, ampie schiere di imprese indebitate rischieranno il fallimento, e ciò si rifletterà inevitabilmente nelle valutazioni dei mercati azionari. Il vecchio mito secondo cui la classe di attivi azionaria offre protezione dall'inflazione verrà smentito.
La relazione tra immobili e azioni
Un'altra classe di attività che si ritiene comunemente offra protezione contro il collasso di una valuta è il settore immobiliare. A livello personale, si citano di solito sia i terreni agricoli produttivi sia gli immobili residenziali. Tuttavia, per possederli servono risorse aggiuntive che ne garantiscano il possesso continuativo durante una crisi inflazionistica. E le risorse necessarie dipenderanno a loro volta dalle caratteristiche e dalla durata dello sconvolgimento dell'attività economica.Durante un normale ciclo del credito, nelle prime fasi di aumento dell'inflazione dei prezzi le azioni si rivelano più sensibili degli immobili residenziali alla minaccia di un rialzo dei tassi di interesse. I singoli investitori tendono a rendersi conto più rapidamente che il calo dei prezzi azionari offre poca o nessuna protezione contro la minaccia inflazionistica, perché i rialzi dei tassi da essa provocati sono considerati negativi per le prospettive delle imprese, ma non abbastanza da minare il valore delle attività non finanziarie. Esistono alcune eccezioni, come le azioni minerarie, ma per il resto questa affermazione è generalmente valida.
Di conseguenza, le persone si rivolgono alle attività non finanziarie per proteggersi dall'inflazione, e la più importante tra queste è il settore immobiliare: principalmente residenziale e terreni agricoli. Inoltre, di solito ci sono vantaggi incoraggianti, come l'assenza di imposte sulle plusvalenze per i proprietari che occupano la propria abitazione. E gli acquirenti della prima casa sono spesso sostenuti da sussidi governativi.
Il mercato residenziale era già in forte espansione, grazie a tassi di interesse molto bassi e al diffuso desiderio di lasciare le grandi aree urbane, scatenato dai lockdown della pandemia. In molte giurisdizioni, lavorare da casa per almeno una parte della settimana lavorativa è visto come il futuro, il che aumenta il tempo trascorso in casa e, di conseguenza, la sua importanza relativa. Per la classe media, i fondi non spesi si sono accumulati. E dietro a tutto questo c'è stata un'entusiastica concessione di mutui, alimentata dalla repressione dei tassi di interesse da parte della Fed e dal QE rivolto ai titoli di debito delle agenzie.
Le prospettive dei mercati immobiliari residenziali cambiano normalmente quando i tassi sui mutui vengono spinti molto più in alto, in linea con l'aumento dei tassi di interesse. L'erosione del potere d'acquisto di una valuta, che si riflette nell'aumento dei prezzi al consumo, spinge i tassi di interesse oltre quanto la maggior parte dei mutuatari può permettersi di pagare. Chi ha mutui a tasso fisso ottiene un certo sollievo, ma i nuovi acquirenti vengono scoraggiati. Inoltre, l'inflazione avvia un trasferimento distruttivo di ricchezza dall'economia produttiva, impoverendo i suoi attori economici a vantaggio dello Stato. Inevitabilmente, la produzione ne risente e la disoccupazione aumenta. Molti proprietari con un mutuo finiscono in situazione di patrimonio netto negativo e non riescono più a pagare le rate. I tassi di pignoramento aumentano.
Questo ciclo è diverso perché la corsa agli immobili residenziali è avvenuta prima che la minaccia inflazionistica si fosse concretizzata a sufficienza da minare il valore delle attività sia finanziarie sia non finanziarie. È quindi probabile che l'aumento dei tassi di interesse e dei costi di finanziamento che possiamo aspettarci nei prossimi mesi eroda i prezzi degli immobili residenziali nello stesso momento in cui finirà il mercato rialzista azionario.
Ma finché i proprietari continuano a pagare le rate del mutuo, probabilmente riusciranno a superare la crisi inflazionistica. Se riescono a resistere, la loro situazione potrebbe essere salvata da un collasso quasi totale del potere d'acquisto della valuta del loro governo, che eliminerebbe in termini reali gran parte o tutte le loro passività ipotecarie. I mutuatari che hanno le risorse per continuare a pagare le rate eviteranno la crisi. Questa ricadrà invece sui finanziatori dei mutui e sui loro risparmiatori.
Solo allora il settore immobiliare residenziale dimostra il suo valore, offrendo un certo grado di protezione contro il collasso di una valuta.
Il ruolo dei metalli preziosi
In precedenza abbiamo citato la saggezza di Richard Cantillon, che vendette a Londra e Amsterdam la valuta priva di copertura di John Law in cambio di alternative facilmente convertibili in moneta metallica, principalmente sterline e fiorini.Per inciso, quando l’impresa del Mississippi crollò trascinando con sé la livre, la Bolla dei Mari del Sud britannica subì la stessa sorte; lo scellino d’argento, però, sopravvisse. Oggi non esistono valute garantite dai metalli preziosi; quasi tutte sono invece agganciate a uno standard dollaro, e il dollaro è al centro del nostro problema. Dove va il dollaro, dobbiamo supporre che andranno tutte le altre valute.
Dobbiamo anche escludere le criptovalute in quanto poco pratiche. Le banche centrali stanno preparando le proprie versioni, con l’intento di usarle per accelerare ancora di più le loro politiche monetarie fallimentari. Fortunatamente per i loro sudditi, da tempo costretti alla pazienza, è improbabile che le valute digitali delle banche centrali vedano mai la luce, data l’imminenza e la potenziale portata di una crisi finanziaria e monetaria.
Agendo inizialmente come riserva di potere d’acquisto, i metalli preziosi finiscono così per emergere come base di una futura moneta, come hanno sempre fatto nel corso della storia. L’oro è l’unico asset monetario detenuto dalla maggioranza delle banche centrali che non sia fiat: solo 24 banche centrali su 130 hanno dichiarato di non detenere oro, oppure non hanno comunicato al FMI una consistenza alla fine dello scorso anno. Dopo il fallimento del fiat, l’unico modo in cui un banchiere centrale e i suoi padroni politici potranno essere pagati con una forma di moneta dotata di un qualche potere d’acquisto sarà che lo Stato garantisca la propria valuta con l’oro. E anche allora, a meno che ciò non venga fatto correttamente, sarà probabilmente poco più di un rimedio temporaneo.
Un errore spesso ripetuto è che l’oro non abbia un tasso d’interesse. Di conseguenza, secondo questa logica, l’aumento dei tassi d’interesse fiat penalizzerebbe chi detiene oro. Ma questo significa fraintendere il ruolo dei tassi d’interesse. I tassi d’interesse compensano un prestatore per essersi privato del proprio denaro, compensano qualsiasi variazione attesa del potere d’acquisto per la durata del prestito e compensano il rischio di essere creditore del debitore. Con una valuta fiat il cui deprezzamento è evidente a chi presta, la combinazione di questi fattori porta ragionevolmente a un tasso d’interesse elevato che, come sosteniamo in questo articolo, porterà a tassi d’interesse sul dollaro più alti per evitare la vendita di dollari da parte degli investitori esteri.
Come le banconote fiat piegate in tasca, l’oro fisico posseduto non ha un tasso d’interesse, ma in quanto moneta viene regolarmente prestato, concesso in leasing e scambiato con valuta fiat. Questo non accadrebbe se l’oro non fosse moneta. Grazie alla sua stabilità intrinseca, il tasso d’interesse dell’oro è basso. La Figura 4 ne illustra il motivo.

Il grafico mostra il prezzo mensile del rame misurato in dollari e in oro dal 1990. Gli analisti delle materie prime considerano il rame un riferimento per la domanda industriale di metalli e quindi un riflesso della domanda economica globale.
Negli ultimi tre decenni il prezzo del rame in dollari è oscillato tra un minimo pari al 58% del prezzo di gennaio 1990 e un massimo del 418% nel 2011, livello a cui oggi si sta avvicinando di nuovo. Il valore medio sull’intero periodo di 31 anni è stato pari al 186% del prezzo del 1990.
Il rame prezzato in oro è oscillato tra il 45% e il 192%, e oggi risulta in rialzo dell’8% rispetto all’inizio del periodo. Il suo prezzo medio sull’intero periodo di 31 anni è stato superiore dello 0,8% rispetto al prezzo del 1990, cioè sostanzialmente invariato.
Per chi usa il rame, l’oro non è stato soltanto una forma di moneta molto più stabile negli ultimi trent’anni, ma si è dimostrato stabile su periodi molto più lunghi per tutto, dalle materie prime comuni ai prodotti finiti a basso contenuto tecnologico. La stabilità dei prezzi è stata un importante motore della rivoluzione industriale, perché permetteva agli imprenditori di calcolare i costi di produzione e i rendimenti degli investimenti. Gli investimenti nella produzione tendevano inoltre a ridurre i prezzi al consumo, aumentando il tenore di vita. I consumatori non solo avevano accesso a prodotti migliori, ma le loro valute garantite dall’oro avevano anche un valore più duraturo.
Possiamo quindi affermare senza esitazioni, e senza dover approfondire la teoria monetaria, che solo l’oro può essere la base del futuro sistema monetario non fiat. I successi e i fallimenti delle future valute garantite dall’oro non ci riguardano ancora: sono ponti da attraversare più avanti. Il nostro interesse attuale è cercare protezione dalle follie accumulate delle banche centrali e dalle loro politiche inflazionistiche. In tal senso, il possesso di oro resta il nostro principale legame con un futuro successivo alla crisi.
Deve trattarsi di metallo fisico, perché qualsiasi altra forma comporta un rischio di controparte, ed è l’ultima cosa che vorrai in una crisi finanziaria. Quando l’importanza dell’oro verrà riconosciuta di nuovo, ci sarà un rischio significativo di confisca da parte dei governi, ed è qui che entra in gioco l’argento. Le banche centrali non ne possiedono, o almeno non ne conosciamo, quindi, se i governi dovessero intensificare le misure contro il possesso di oro, l’argento diventerebbe molto più prezioso.
[i] Vedi https://rumble.com/vhgvet-inflation-and-implosion-hyperinflation-in-2022-john-williams-5.22.21.html
[ii] Vedi i dati TIC del Tesoro USA all’indirizzo https://ticdata.treasury.gov/Publish/slt2d.txt
Le opinioni espresse in questo articolo sono quelle dell’autore o degli autori e non riflettono quelle di Goldmoney, salvo espressa indicazione contraria. L’articolo ha scopo puramente informativo e non costituisce da parte di Goldmoney o dell’autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell’articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell’articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerarsi un’indicazione di risultati futuri, e non vi si deve fare affidamento come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in seguito alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.