
Questo articolo spiega perché l'unico ciclo che conta è quello del credito bancario, dal quale dovrebbero essere fatte tutte le altre osservazioni cicliche. Ma non basta, perché i cicli del credito bancario, da soli, non distruggono le valute: questa è la conseguenza delle politiche delle banche centrali e dell'espansione della base monetaria.
Il rapporto tra base monetaria e variazioni del potere d’acquisto di una valuta non è meccanico. Si limita a preparare il terreno. Ciò che conta è la percezione diffusa nel pubblico di quanta liquidità da spendere serva personalmente. È modificando il rapporto tra la valuta disponibile e i bisogni previsti che il potere d’acquisto viene alterato in modo radicale, e nelle primissime fasi di un'iperinflazione dei prezzi ciò porta a squilibri tra offerta e domanda, con gli acquisti dettati dal panico per i beni essenziali che oggi diventano evidenti.
I timori per l'energia e per gli altri beni necessari sono solo l'inizio. A meno che non siano frenati fermando l'espansione della valuta e del credito, le attuali distorsioni scivoleranno rapidamente in una fuga più ampia dalla valuta verso i beni reali: un crack-up boom.
Introduzione
Da diciotto mesi il mondo assiste a un boom dei prezzi delle materie prime, che ha inevitabilmente alimentato speculazioni su un nuovo ciclo di Kondratieff, o onda K. Se lo cerchi su Google, lo trovi descritto come un ciclo lungo dell'attività economica nelle economie capitalistiche, della durata di 40-60 anni. Segna periodi di evoluzione e di correzione guidati dall'innovazione tecnologica.[i]Oggi i sostenitori della teoria la descrivono in termini di stagioni. La primavera è la ripresa, che porta al boom. L'estate è un aumento di ricchezza e benessere e un rallentamento della crescita. L'autunno è una fase di ristagno economico. E l'inverno è una depressione debilitante. Ma queste descrizioni non comparivano nell'opera di Kondratieff. Van Duijn[ii] lo interpretava in modo diverso, attorno ai cicli di vita: introduzione, crescita, maturità e declino.
Dobbiamo scartare la parola crescita, sostituendola con progresso. La crescita misurata dal PIL non è altro che un aumento della quantità di valuta e di credito bancario in circolazione, e quindi è priva di significato. La maggior parte di chi parla di crescita crede di descrivere il progresso, ovvero un miglioramento generale della qualità della vita. In realtà sta avallando l'inflazionismo.
Che il progresso economico sia irregolare è fuori dubbio, ma dipende dall'innovazione. I seguaci di Kondratieff sostengono che l'innovazione sia un fenomeno ciclico, altrimenti come teoria ciclica non regge. Uno storico dell'economia direbbe che all'origine dell'innovazione c'è l'applicazione di scoperte tecnologiche che, per loro natura, devono essere eventi casuali e non ciclici.
Inoltre, bisogna decidere come misurare l'onda K. Si tratta di fluttuazioni del livello dei prezzi, e di quali prezzi, oppure dei volumi di produzione? Tieni presente che il PIL e il PNL non furono inventati prima degli anni Trenta, e che tutti i dati del PIL precedenti sono congetture. È guidata dalla tesi di Walt Rostow, secondo cui l'onda K è spinta dalle variazioni della scarsità relativa di cibo e materie prime?[iii] Oppure è un fenomeno monetario, che sembrò cessare dopo la Seconda guerra mondiale, quando l'espansione della valuta non era più frenata dal gold standard?
Era un argomento coerente con quello avanzato da Edward Bernstein, consulente chiave della delegazione statunitense a Bretton Woods, quando concluse che la guerra non doveva necessariamente essere seguita dalla profonda depressione postbellica che, in base ai precedenti storici, allora ci si aspettava ampiamente. Le teorie delle onde di Kondratieff furono seppellite dall'assenza di una crisi postbellica, finché l'inflazione dei prezzi non iniziò ad aumentare negli anni Settanta e Kondratieff tornò di moda.
Kondratieff sosteneva che la sua teoria delle onde fosse un fenomeno capitalistico globale, applicabile e riscontrabile nelle principali economie, come quelle di Gran Bretagna, America e Germania. Ma non esiste alcuna evidenza statistica di un'onda lunga nella produzione industriale britannica nella prima metà dell'Ottocento, quando Britannia dominava le onde dell'economia. E sebbene ci siano state crisi finanziarie di tanto in tanto, la fase discendente necessaria a completare il ciclo di Kondratieff non si è mai materializzata.
Oggi, con le onde K alla base di tante analisi dei fattori ciclici e delle loro estrapolazioni, la mancanza di evidenze e di rigore nella teoria di Kondratieff dovrebbe preoccupare chi ci crede. Che ci siano variazioni nel ritmo del progresso umano è indiscutibile, e non si può negare che esista un ciclo riconoscibile di tali variazioni al di là delle banali influenze stagionali. Ma si tratta di un ciclo del credito, un fattore che Bernstein aveva compreso almeno in parte, quando intuì correttamente che il modo per scongiurare una depressione postbellica era espandere la quantità di moneta.
Cicli del credito bancario e inflazione
Quando l'inflazione della massa monetaria è per lo più inflazione del credito bancario, ha natura ciclica. Le sue conseguenze sul potere d’acquisto della valuta seguono il ciclo, ma con un ritardo. Inoltre, l'effetto è più debole in una popolazione incline al risparmio che in una che tende a spendere una quota maggiore del proprio reddito in consumi immediati. Questo effetto non richiede ulteriori commenti, se non per precisare che, nell'arco dell'intero ciclo del credito bancario, i prezzi tendono a rimanere relativamente stabili. Era la situazione della Gran Bretagna, che ha dominato l'economia mondiale per gran parte del periodo compreso tra l'introduzione della sterlina d'oro, dopo il Coinage Act del 1816, e la Prima guerra mondiale.La Figura 1 conferma che, nonostante i livelli fluttuanti del credito bancario, dal 1822 al 1914 il livello generale dei prezzi è rimasto sostanzialmente invariato. L'effetto sui prezzi dell'espansione della valuta garantita da monete tra le due date e dell'aumento della popolazione è stato compensato dalla riduzione dei costi di produzione, dovuta a un insieme di miglioramenti nei metodi produttivi, sviluppi tecnologici e aumento dei volumi. Ciò che il grafico non può mostrare è lo straordinario progresso compiuto nel miglioramento del tenore di vita di tutti nel corso dell'Ottocento.

Il gold standard fu abbandonato all'inizio della Prima guerra mondiale e il livello generale dei prezzi più che raddoppiò. Dopo l'aumento dei prezzi durante la guerra, nel dicembre 1919 il Comitato Cunliffe raccomandò il ritorno al gold standard e, con questo obiettivo, dal 1920 l'offerta di valuta fu limitata. Nel 1925 fu introdotto un gold bullion standard, basato su lingotti anziché su monete, che ancorava la sterlina al cambio prebellico di 4,8665 dollari, rimasto in vigore fino al 1931.[iv] Da allora, il potere d’acquisto della valuta iniziò il suo lungo declino, mentre l'offerta di moneta delle banche centrali si espandeva.
In queste variazioni non c'è alcuna ciclicità di lungo periodo. Dopo l'abbandono del gold standard, e in linea con le altre valute che abbandonarono la convertibilità in oro negli anni Trenta, la sterlina semplicemente affondò. La chiave di questa svalutazione non sono le fluttuazioni del credito bancario, ma l'espansione della base monetaria. E non c'è alcuna prova dell'esistenza di un ciclo di Kondratieff, o di qualsiasi altro ciclo di produzione di lungo periodo. Può trattarsi solo di un effetto monetario.
Il ruolo della moneta nelle onde lunghe
Va tenuto presente che la cosiddetta evidenza scoperta da Kondratieff nasceva nella mente di un marxista convinto che il capitalismo sarebbe fallito. La recessione di un inverno capitalistico, ovvero il calo della crescita, comunque lo si definisca, era già inclusa nell'impasto della torta anticapitalista. I marxisti e gli altri socialisti erano, e sono ancora, fin troppo pronti a denunciare presunti fallimenti del capitalismo, dimostrati ai loro occhi da recessioni, crolli e depressioni periodiche.Il pregiudizio economico di Kondratieff può aver influenzato o meno la sua analisi: solo scavando a fondo nella sua anima avrebbe potuto rispondere. Ma in assenza di prove solide a sostegno della sua teoria delle onde, dovremmo scartarla. Dopotutto, la storia è ricca di esempi dello zelo religioso con cui nascono teorie fasulle in campo economico e monetario. Le conseguenze dei cicli delle macchie solari e la presunta importanza delle date degli anniversari sono tipici di questo filone da tavola ouija.
Le teorie dei cicli non monetari, come quella ideata da Kondratieff, hanno il socialismo al loro centro. Si presume che i capitalisti, uomini d'affari borghesi che cercano, attraverso la divisione del lavoro, di produrre e fornire beni di consumo a scopo di lucro, per avidità siano sconsiderati rispetto ai rischi commerciali dell'eccesso di investimenti. È un'assurdità. Nei mercati liberi gli sciocchi vengono scoperti in fretta, e altrettanto in fretta vengono messi da parte. Gli imprenditori e gli uomini d'affari di successo sono ben consapevoli del rischio e non avviano progetti aspettandosi che siano in perdita; perciò non è vero che il sistema capitalistico fallisca per questa ragione.
Al contrario, i mercati davvero liberi sono stati interamente responsabili del rapido miglioramento della condizione umana, mentre è l'intervento dei governi a provocare crisi periodiche, interferendo nei rapporti tra produttori e consumatori e avviando un ciclo di compressione dei tassi di interesse ed espansione della moneta.
I mercati davvero liberi generano progresso economico anticipando la domanda dei consumatori e impiegando il capitale in modo efficiente per soddisfarla. Non è un caso che le economie con un intervento statale minimo garantiscano standard di vita molto più alti di quelle gestite nei minimi dettagli dai governi. Hong Kong, sotto un'amministrazione britannica non interventista, senza risorse naturali e alle prese con ondate di profughi poveri dalla Cina continentale, era in netto contrasto con la Cina di Mao. La Germania Est e Ovest del dopoguerra, popolate dallo stesso popolo, la prima comunista e la seconda capitalista, offrono un'ulteriore prova inconfutabile che il capitalismo ha successo dove il socialismo fallisce.
Il socialismo marxista elimina i cicli con il metodo più brutale. Non può permettersi i calcoli economici necessari a collegare la produzione alla domanda prevista. Non esiste alcun meccanismo per la redistribuzione del capitale in vista di un suo uso più efficiente. Il consumo non è mai soddisfatto e i consumatori devono attendere interminabilmente che vengano forniti prodotti di qualità inferiore. Ogni parvenza di ciclo viene semplicemente soppressa.
Quasi tutta la letteratura sulle onde lunghe presume che i prezzi cambino solo a causa dell'offerta e della domanda di materie prime e beni, e mai per variazioni nella quantità di moneta e credito. Ma anche con il sistema aureo le quantità di moneta e credito variavano di continuo. In Gran Bretagna, e quindi nel resto del mondo finanziariamente sviluppato che ne adottò le pratiche bancarie, l'oro era solo una copertura parziale della valuta e dei depositi bancari, che fin dai tempi degli orafi di Londra alimentavano anche la creazione di debito al di fuori del sistema bancario. Se in origine l'oro era usato come moneta coniata, dal 1914, quando la Gran Bretagna abbandonò il sistema aureo basato sulla moneta d'oro, anche questo ruolo nelle transazioni cessò.
Dopo aver spiegato la natura casuale del capitalismo di libero mercato, occorre spiegare in cosa se ne differenzia il sistema bancario capitalistico. Esso deve la propria origine agli orafi di Londra, che accoglievano depositi per usarli a proprio vantaggio, pagando il sei per cento con i profitti ottenuti negoziando denaro. Questo si evolse nel sistema bancario a riserva frazionaria, che divenne il modello bancario dell'Impero britannico e del resto del mondo.
Oltre a rinnovare lo statuto della Banca d'Inghilterra, il Bank Charter Act del 1844 legittimò ulteriormente il sistema bancario a riserva frazionaria, accogliendo la tesi della Banking School secondo cui la quantità di credito in circolazione è adeguatamente controllata dai normali processi della concorrenza bancaria.
Se le banche agissero in modo indipendente l'una dall'altra, competendo per clienti e affari, potremmo ragionevolmente concludere che ci sarebbero di tanto in tanto fallimenti bancari casuali, senza ciclicità, come sosteneva la Banking School. Nel commercio capitalistico è questo processo di distruzione creativa a garantire che i consumatori siano serviti al meglio e che l'economia progredisca a loro vantaggio. Con le banche, però, è diverso. Ogni banca crea depositi che vengono scambiati con altre banche, e gli squilibri sono compensati a livello centrale. Pertanto ogni banca ha rapporti finanziari con le concorrenti ed è esposta ai loro rischi di controparte, che, se si concretizzano, creano perdite per loro e per le altre banche, mettendo in casi estremi a rischio l'intero sistema. Il sistema bancario è quindi un cartello i cui membri, agendo nel proprio interesse, tendono ad agire all'unisono. Nell'Ottocento questo portò a crisi sistemiche, le più famigerate delle quali furono i fallimenti di Overend Gurney e Baring. Fu per affrontare questo rischio sistemico che le banche centrali assunsero il ruolo di prestatore di ultima istanza, in modo che in futuro questi fallimenti fossero contenuti.
Ma questa mitigazione del rischio non fece che rafforzare ulteriormente il cartello bancario, aprendo la possibilità di un collasso completo del sistema bancario e della valuta. E poiché i banchieri hanno responsabilità limitata e rischiano personalmente poco più del loro stipendio, sapendo che una banca centrale li sosterrà sempre, l'espansione sconsiderata del bilancio viene generosamente premiata, fino al momento in cui fallisce. Fred "the shred" Goodwin, che trasformò la tranquilla Royal Bank of Scotland nella più grande banca d'Europa prima che crollasse nelle mani dello Stato, è un esempio recente del genere.
Sono queste differenze tra il sistema bancario e le altre attività commerciali a guidare un ciclo di espansione e contrazione del credito bancario, mentre le attività d'impresa non finanziarie non possono dare origine a cicli. La struttura del sistema bancario, sostenuta dallo Stato, cerca di controllarlo. I governi, attraverso le loro banche centrali, innescano anche un boom dell'attività economica comprimendo i tassi di interesse, il principale strumento per incoraggiare la crescita di moneta e credito. Le distorsioni create da questi interventi e la loro prosecuzione portano inevitabilmente a una crisi finale. Come ha affermato Ludwig von Mises:
"Il movimento ondulatorio che interessa il sistema economico, il ripetersi di periodi di boom seguiti da periodi di depressione, è l'esito inevitabile dei tentativi, ripetuti più e più volte, di abbassare il tasso di interesse lordo di mercato mediante l'espansione del credito. Non c'è modo di evitare il collasso finale di un boom generato dall'espansione del credito. L'alternativa è solo se la crisi debba arrivare prima, a seguito di un abbandono volontario di ulteriore espansione del credito, o più tardi, come catastrofe finale e totale del sistema monetario coinvolto."[v]
Un lungo periodo di espansione del credito con intoppi relativamente minori, che si conclude con una crisi simile, potrebbe facilmente essere confuso con un ciclo di Kondratieff di 40-60 anni. Ma l'errore sta nello scambiarne le origini. Kondratieff cercò di convincerci che il boom e il crollo fossero una caratteristica dei fallimenti delle imprese capitalistiche, mentre si tratta di un problema di moneta e credito. L'ironia è che Stalin si rifiutò di ammettere persino una fase espansiva del capitalismo, condannando Kondratieff ai gulag e poi, nel 1938, al plotone di esecuzione. Visse da marxista-leninista e fu giustiziato dal sistema che venerava.
Avendo individuato l'origine dei cicli in una combinazione di azione statale e fluttuazioni di moneta e credito in un sistema bancario sostenuto dallo Stato, e non nella produzione capitalistica a scopo di lucro, possiamo ammettere che esistano ulteriori conseguenze cicliche. Se esistano o meno è di solito una questione di congettura. Anche i cicli puramente finanziari, come la teoria delle onde di Elliott, dovranno le loro forze motrici ai cicli del credito e non all'attività economica.
L’effetto sui prezzi delle materie prime e al consumo
I seguaci di Kondratieff sostengono che i mercati rialzisti e ribassisti delle materie prime siano la conseguenza di una primavera e di un’estate dell’onda K, seguite dall’autunno, quando raggiunge il picco, e dall’inverno, quando crolla prima di risalire verso il ciclo successivo dell’onda K. Ma abbiamo dimostrato che l’onda K non è supportata dai dati. Le variazioni del livello generale dei prezzi delle materie prime dipendono invece dalle variazioni della quantità di moneta. E, come abbiamo visto, il credito bancario ha una componente di base e una componente ciclica.Dobbiamo ora spostare la nostra attenzione dalle statistiche di lungo periodo del Regno Unito mostrate nella Figura 1 alla situazione contemporanea del dollaro USA, la valuta in cui le materie prime sono quotate quasi esclusivamente dall’inizio degli anni Settanta. Il grafico della Fed di St. Louis qui sotto mostra un indice dei materiali industriali dal 1992.
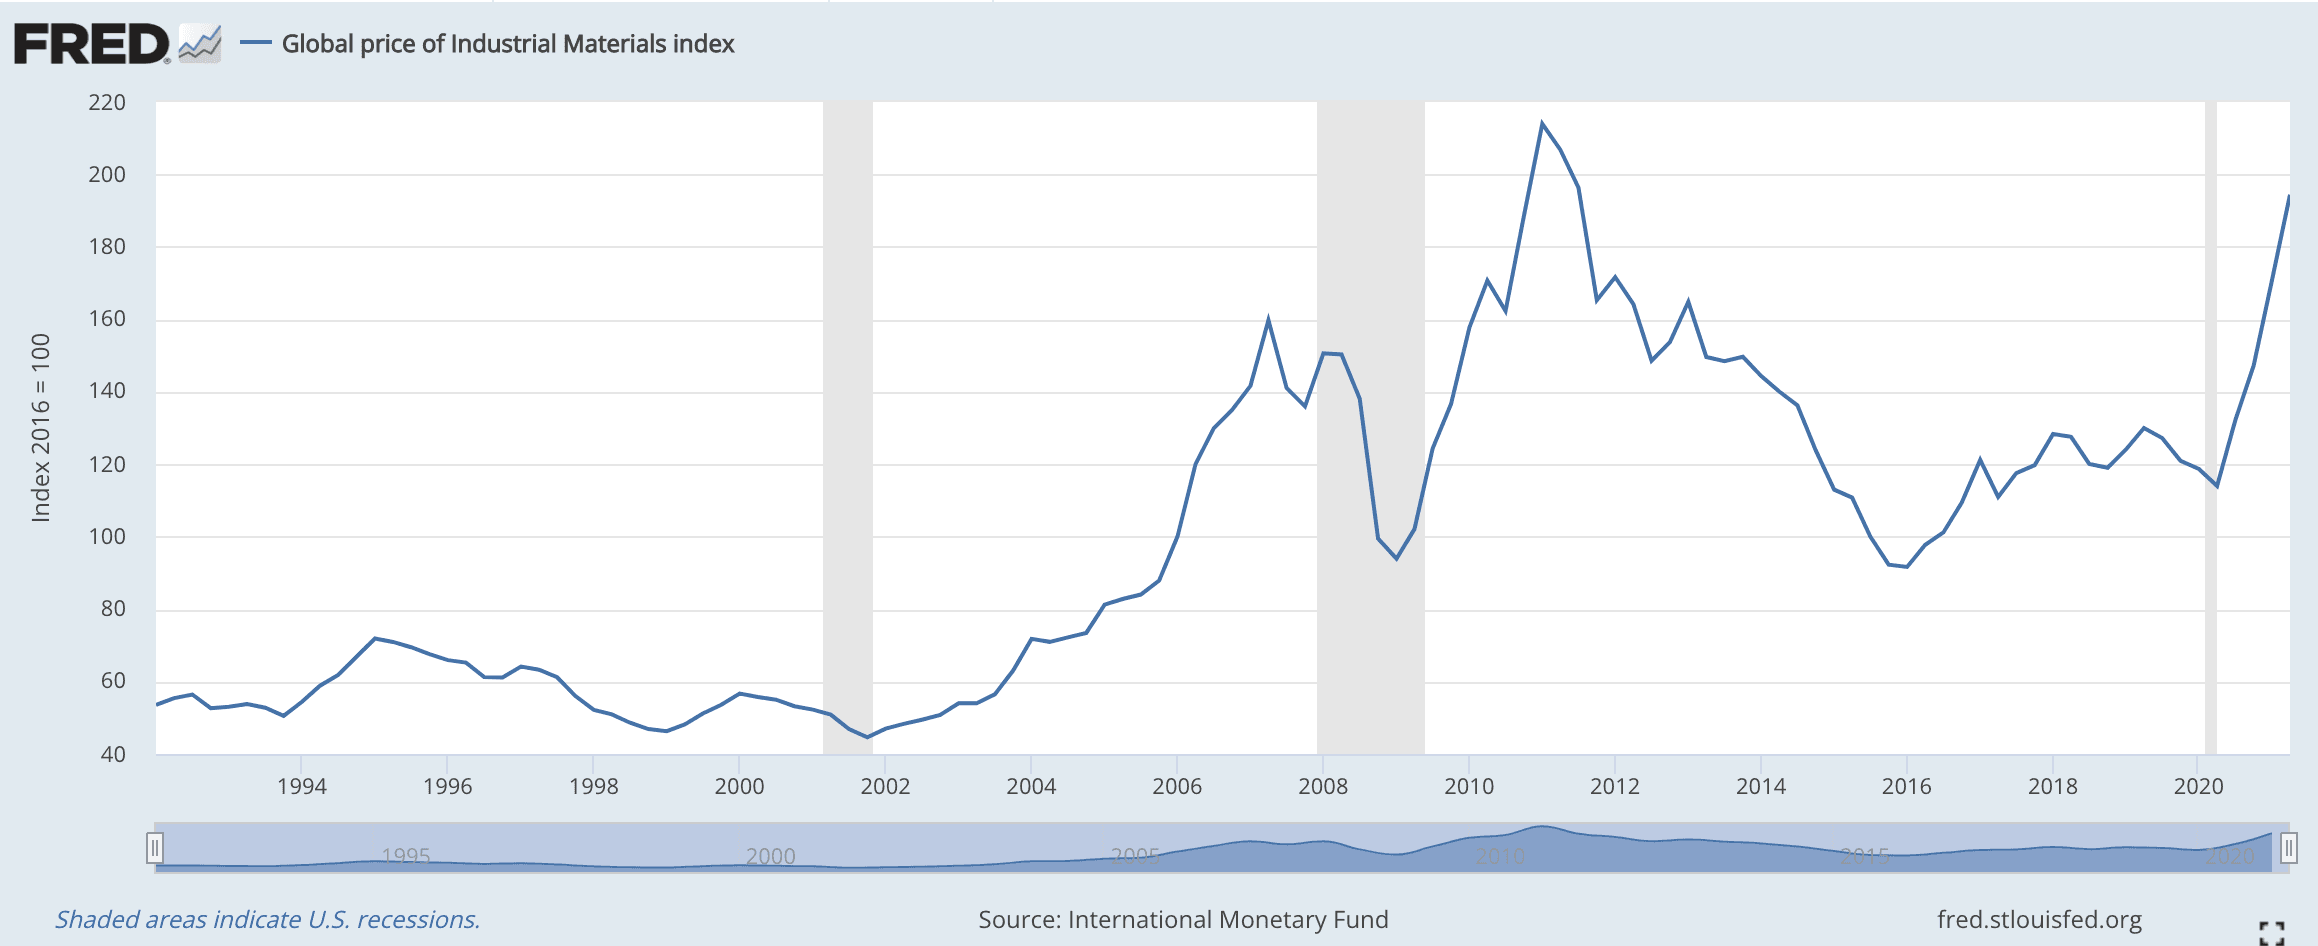
Si capisce perché il mito di Kondratieff possa essere alimentato, visto che i prezzi dei materiali industriali si sono più che dimezzati tra il 2011 e il 2016. Ma queste oscillazioni sono dipese in larga misura dal lato del dollaro, il cui indice ponderato per gli scambi commerciali è salito con decisione tra queste due date. Tra il 2016 e il 2018 il dollaro si è indebolito, per poi rafforzarsi fino al 2020. È chiaro che a muovere i flussi, sia speculativi sia commerciali, nei mercati internazionali delle materie prime è stato il potere d’acquisto del dollaro.
Nel marzo 2020 la Fed ha portato il tasso sui fondi al limite dello zero e ha annunciato un QE (stampa di moneta) senza precedenti, pari a 120 miliardi di dollari al mese. La Figura 2 qui sotto mostra le conseguenze sul livello generale dei prezzi delle materie prime.

Da fine marzo i componenti di questo ETF hanno quasi raddoppiato il loro prezzo e, dopo una fase di consolidamento, sembrano tornare a salire. I seguaci di Kondratieff potrebbero concludere che si tratti della prova di una nuova primavera o estate dell’onda K, con l’economia globale pronta a un nuovo balzo di “crescita” economica. Ma questo ignora l’espansione del bilancio della Fed, riflessa nella base monetaria, che è il prossimo grafico FRED.

La base monetaria è all’incirca raddoppiata dopo lo stimolo della Fed del marzo 2020, in aggiunta all’espansione seguita alla crisi di Lehman. L’espansione precedente aveva minato il potere d’acquisto del dollaro in misura simile, in termini di prezzi delle materie prime mostrati nella Figura 2.
Le conseguenze evidenti dell’inflazione dei prezzi
Aumenti improvvisi della quantità di moneta hanno effetti dirompenti sui mercati di beni e servizi e sul comportamento degli individui. Oltre a minare il potere d’acquisto di una valuta, le forniture di beni essenziali vengono sconvolte da spostamenti inattesi della domanda. Nel corso della storia vi sono state prove di queste conseguenze inflazionistiche, spesso aggravate dai tentativi statalisti di imporre controlli sui prezzi. L’imperatore romano Diocleziano, con il suo editto sui prezzi massimi, causò la fame tra i cittadini, che furono costretti a lasciare Roma per cercare cibo nelle campagne circostanti. L’editto rese antieconomica la fornitura di cibo, provocando una scarsità estrema. Durante il regno di Enrico I in Inghilterra vi fu una crisi monetaria nel 1124, causata dalla svalutazione delle monete d’argento, che, unita a un cattivo raccolto, fece salire i prezzi dei beni di prima necessità e provocò una carestia diffusa. La Rivoluzione francese è stata attribuita all’insensibilità della famiglia reale e dell’aristocrazia verso le masse; ma avvenne al tempo dell’inflazione degli assegnati, che accrebbe il malcontento tra le classi più basse e portò alla presa della Bastiglia. E oggi assistiamo a una diffusa interruzione delle forniture essenziali, dall’energia ai prodotti alimentari gassati. La lezione della storia è che è appena iniziata.Perché le interruzioni di logistica ed energia di oggi sono appena iniziate
I problemi nascono dal fatto che la conoscenza che le persone hanno del rapporto tra moneta e beni deriva dal passato recente. Usano quella conoscenza per decidere che cosa acquistare per il consumo futuro e, se operano in un'azienda, per la produzione. In quest'ultimo caso potrebbero modificare le politiche di gestione delle scorte, abbandonando le attuali pratiche just-in-time per garantirsi una scorta adeguata di componenti, con il risultato di far salire la domanda di questi ultimi e di creare carenze di fattori produttivi vitali.I consumatori che si trovano di fronte a carenze modificheranno l'equilibrio tra la loro liquidità monetaria e i beni di cui non hanno un bisogno immediato, ma che prevedono di consumare in futuro. I saldi dei conti bancari e il credito disponibile sulle carte di credito verranno utilizzati, per esempio, per riempire il serbatoio dell'auto, anche se non è in programma alcun viaggio. E come vediamo oggi nel Regno Unito, questo porta rapidamente a carenze di carburante e al razionamento alle pompe di benzina.
Mentre le autorità cercano di calmare le acque, negando l'esistenza di un problema di approvvigionamento oppure imponendo controlli sui prezzi, è probabile che i consumatori vedano queste mosse come propaganda e una ragione per ridurre ulteriormente la liquidità monetaria acquistando ancora più beni. La fuga dalla liquidità in valuta ha un effetto sproporzionato sui prezzi, in particolare per i beni essenziali. I consumatori faranno semplicemente salire i prezzi finché non se ne attenderanno più ulteriori aumenti. O, per dirla in modo più corretto, il valore della valuta continua a scendere.
Vale la pena illustrare il problema nel suo vero contesto. Se da un lato tutti decidessero di preferire la maggior quantità possibile di contante rispetto ai beni, i prezzi crollerebbero. Di fatto, è una situazione che non può verificarsi. Se invece tutti decidessero di disfarsi di tutta la propria liquidità comprando qualsiasi cosa pur di liberarsi della valuta, il potere d’acquisto della valuta scenderebbe a zero. A differenza del caso precedente, questo può accadere e accade, quando si diffonde la consapevolezza che la valuta potrebbe diventare priva di valore. In altre parole, una valuta non garantita emessa da uno Stato crolla.
Finora quasi nessuno attribuisce le attuali disfunzioni logistiche ed economiche all'inflazione monetaria, eppure, come indicato sopra, le evidenze empiriche indicano un chiaro collegamento. Anche governi e banche centrali sembrano non rendersene conto. Ma sembrano percepire che esista un rischio indefinibile di panico tra i consumatori, che renderebbe ancora peggiori le carenze di carburante e di altri beni. Finora la colpa è attribuita a inefficienze logistiche, che sembrano peggiorare.
Le dichiarazioni dei principali banchieri centrali, riuniti in questi giorni in Portogallo per un incontro organizzato dalla BCE, confermano la posizione ufficiale di suonare musichette popolari mentre la nave affonda. I vertici della Fed, della BCE, della Bank of England e della Bank of Japan sono citati dal Daily Telegraph mentre concordano sul fatto che carenza di personale, caos nel trasporto marittimo e aumento dei costi del carburante provocheranno probabilmente ulteriori disagi con l'avvicinarsi dell'inverno[vi]. Andrew Bailey, governatore della Bank of England, ha avvertito che “…il PIL del Regno Unito non tornerà ai livelli pre-pandemia fino all'inizio del prossimo anno”. Ma, oltre al fatto che la Banca tiene sotto stretto controllo l'inflazione, ha osservato che la politica monetaria non può risolvere gli shock dal lato dell'offerta. Jay Powell ha ammesso che, al margine, i problemi dei colli di bottiglia e delle catene di approvvigionamento stanno apparentemente peggiorando in modo marginale. Ma tutti i banchieri centrali hanno concordato sul fatto che le pressioni sui prezzi saranno temporanee.
Da queste dichiarazioni si intuisce la volontà di non agitare le acque e di non provocare ulteriore panico tra i consumatori. Più preoccupante è l'insistenza nel sostenere che l'inflazione resti un problema temporaneo. A meno che non si decida di fermare le macchine da stampa della moneta, devono crederci davvero. È la conferma che non c'è alcuna intenzione di cambiare la politica monetaria. Ma questi problemi non riguardano solo l'Occidente.
Questa settimana apprendiamo che persino la Cina, che ha seguito una politica di limitazione della crescita monetaria, sta affrontando una crisi energetica, con le scorte di carbone nelle centrali elettriche a livelli criticamente bassi e i prezzi del carbone quadruplicati. L'energia viene razionata, con effetti sulla produzione di tutto, dai prodotti alimentari e dai mangimi per animali fino agli impianti siderurgici e di alluminio che riforniscono altre fabbriche, le quali a loro volta subiscono interruzioni di corrente.[vii]
La Cina è il polo manifatturiero del mondo. Gli Stati Uniti dipendono dalle esportazioni cinesi. All'inizio di questa settimana c'erano circa settanta portacontainer all'ancora o alla deriva al largo di San Pedro; dopo un lieve calo, si prevede che il numero salirà di nuovo. E in Cina i ritardi nei porti superano i tre giorni a Busan, Shanghai, Ningbo e Yantian[viii]. I noli per le navi a noleggio sono schizzati da 10.000 dollari al giorno fino a 200.000.[ix] Non c'è dubbio che, con l'ingresso dell'emisfero settentrionale nell'inverno, i paesi consumatori di America ed Europa vedranno ancora più carenze di prodotti, più aumenti dei prezzi e il protrarsi delle interruzioni logistiche.
Le banche centrali saranno sempre più disperate nel tentativo di dissuadere i consumatori dall'accumulare beni sostenendo che carenze e aumenti dei prezzi sono transitori. Ciò che non riescono a capire è che le conseguenze dello svilimento della valuta hanno portato a una errata determinazione dei prezzi dei beni di consumo, alimentando le carenze. Queste carenze possono essere risolte solo con prezzi ancora più alti, anche in assenza di ulteriore svilimento monetario, finché i consumatori non si aspetteranno più ulteriori aumenti dei prezzi.
Ma con deficit pubblici enormi e in crescita da finanziare, le banche centrali non hanno alcun mandato per limitare l'espansione della valuta. Un'accelerazione dello svilimento monetario, man mano che ogni unità di valuta compra meno, è quindi inevitabile, perché consumatori e imprese inizieranno a capire che non c'è alcun limite all'aumento dei prezzi.
Portato alla sua conclusione logica, il potere d’acquisto di una valuta scende in modo esponenziale fino a non avere più alcun valore. La velocità con cui ciò accade dipende dal tempo che gli individui impiegano a rendersi conto di ciò che sta succedendo. Se non viene fermata, un'economia vive quella che negli anni Venti fu descritta come una fuga verso i beni reali, o crack-up boom.
Gli economisti di oggi sembrano incapaci di comprendere l'instabilità causata dall'inflazione monetaria. Adattano i loro modelli in modo da ignorarla. Come disse von Mises: “Gli economisti matematici non riescono a comprendere il rapporto causale tra l'aumento della quantità di moneta e ciò che chiamano ‘velocità di circolazione’”[x]. La confusione nella mente degli economisti delle banche centrali rende improbabile che prendano le misure necessarie per impedire che le loro valute scivolino verso l'azzeramento del loro valore prima piuttosto che poi.
Il punto centrale per risolvere il problema è mantenere la fiducia che la valuta conserverà il proprio potere d’acquisto. Ma con l'avvento delle criptovalute, c'è una quota crescente di pubblico che comprende in anticipo le conseguenze inflazionistiche, ossia che le valute fiat vengono svilite a un ritmo accelerato. Questo rappresenta un cambiamento importante rispetto al passato, quando, come disse Keynes citando presumibilmente Lenin,
“Non esiste mezzo più sottile né più sicuro per rovesciare le basi esistenti della società che svilire la valuta. Il processo mette in moto tutte le forze nascoste della legge economica dalla parte della distruzione, e lo fa in un modo che nemmeno un uomo su un milione è in grado di diagnosticare”[xi].
Il fatto che oggi milioni di persone capiscano che la valuta viene svilita rischia di rendere più difficile per lo Stato mantenere la fiducia nella valuta in questi tempi difficili.
Dovremmo sapere che ciò che sta accadendo ai prezzi delle materie prime non è una qualche onda lunga di Kondratieff, né un'altra onda con origini nella produzione al di là di fattori puramente stagionali. Possiamo affermare senza esitazione che la causa risiede nelle variazioni delle quantità di valuta e di credito bancario. Possiamo anche vedere che l'espansione della valuta finora avvenuta sta producendo ulteriori effetti che spingono i prezzi al rialzo. Possiamo aspettarci che l'espansione della valuta continui, quindi i prezzi delle materie prime e dei beni di consumo continueranno a salire. Oppure, per dirla in un modo che probabilmente sarà compreso più diffusamente mentre l'attuale fase di stallo prosegue, il potere d’acquisto delle valute in cui i prezzi sono misurati continuerà a diminuire.
[i] Investopedia.com
[ii] The Long Wave in Economic Life di JJ van Duijn. Boston: George Allen and Unwin, 1983. Vedi il capitolo 8.
[iii] Rostow
[iv] Uno standard basato sul metallo prezioso funzionava in modo che venissero emesse solo barre da 400 once a fronte della valuta riscattata, escludendo di fatto il pubblico generico dal gold standard, mentre prima della Prima guerra mondiale la valuta poteva essere scambiata con monete d'oro. Il tasso di cambio del dollaro rifletteva il suo rapporto con l'oro a 20,67 dollari l'oncia.
[v] Human Action di Ludwig von Mises, capitolo 20.8: “The Monetary or Circulation Credit Theory of the Trade Cycle”.
[vi] Daily Telegraph, 30 settembre: Bailey avverte che la ripresa sarà rinviata al 2022.
[vii] Daily Telegraph, 29 settembre: la crisi energetica della Cina farà gelare i mercati globali.
[viii ]Seatrade maritime News, 29 settembre.
[ix] Splash247.com. I noli delle portacontainer raggiungono il livello senza precedenti di 200.000 dollari al giorno, 8 settembre.
[x] Ibid capitolo 17.8 “The Anticipation of Expected Changes in Purchasing Power”.
[xi] The Economic Consequences of the Peace.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerarsi un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o inconveniente causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo esclusivo rischio.