
L'incapacità della Banca d'Inghilterra di contenere l'inflazione dei prezzi al consumo è diventata un tema di dibattito in una fase di cambio al vertice del governo. Si ritiene che Liz Truss cercherà di porre rimedio a questo fallimento se verrà eletta Primo Ministro.
È stato suggerito che prenderà in considerazione la modifica del mandato della Banca, orientandolo a un obiettivo di crescita del PIL nominale. Questo approccio si differenzia dal targeting dell'inflazione, perché quest'ultimo è una combinazione di PIL nominale e prezzi al consumo. Si presume che i sostenitori del targeting del PIL ritengano più facile perseguire il solo PIL, lasciando che l'inflazione si regoli da sé. Sebbene il dibattito sia attualmente limitato al Regno Unito, non stupitevi se dovesse comparire altrove.
Le fallacie alla base di questo modo di ragionare sono fatali per il concetto stesso. Non solo ci si aspetta che un'istituzione che ha già fallito nel gestire l'inflazione gestisca con più successo i risultati del PIL, ma ci sono anche prove preoccupanti del fatto che la Banca d'Inghilterra non sappia che cosa il PIL rappresenti realmente.
Oltre ai fallimenti istituzionali, questo articolo spiega perché il targeting del PIL è destinato a fallire.
Introduzione
Secondo alcune indiscrezioni, Liz Truss, che appare sempre più come la vincitrice annunciata per il ruolo di prossimo Primo Ministro, starebbe valutando di cambiare il mandato della Banca d'Inghilterra, passando dal targeting dell'inflazione a un obiettivo di crescita del PIL nominale.
Come concetto ha attrattive superficiali, soprattutto considerando che cosa sia in realtà il PIL. Non è crescita economica, come erroneamente affermano quasi tutti gli economisti e le fonti di informazione, ma crescita del credito bancario speso per i beni inclusi nell'indice dei prezzi al consumo. Se lo si potesse gestire in modo efficace, allora, in base alla sola teoria monetaria, ne deriverebbe un maggiore controllo sul livello generale dei prezzi rispetto al tentativo di perseguire sia la crescita economica, rappresentata dalla piena occupazione non inflazionistica, sia un tasso di inflazione dei prezzi al consumo del 2%.
Si vede subito che per soddisfare il concetto servono due condizioni: l'effettiva capacità di fissare un obiettivo per il PIL nominale e la validità della teoria monetaria su cui si basa. Il targeting del PIL presuppone di poter ordinare alle banche di abbandonare i fattori che guidano un ciclo del credito bancario. Poiché le variazioni del credito bancario nascono dall'interazione tra le variazioni della domanda di credito e la psicologia stessa del sistema bancario, che oscilla tra bramosia di profitto e paura delle perdite, nella pratica il targeting del PIL è quasi impossibile.
Inoltre, il PIL è solo una parte dell'economia. Il resto, a cui pure si applica il credito bancario, confluisce nelle attività, sia finanziarie sia non finanziarie. Probabilmente servirebbero la nazionalizzazione del sistema bancario e il controllo totale dello Stato sull'allocazione del credito. Ma ciò comporterebbe una serie di altre difficoltà, riassunte nel fallimento del comunismo.
La seconda condizione è la rilevanza della teoria monetaria nel determinare il rapporto tra la quantità di credito e il livello generale dei prezzi. Ci sono poche prove che sia valida. Sappiamo tutti che, se si aumenta la quantità di qualcosa, se ne diluisce l'effetto. E ciò che vale meccanicamente deve valere anche per la moneta, la valuta e il credito. Ma qui non parliamo di qualcosa di fisico, come il rapporto tra candeggina e acqua e il suo effetto biocida. Con un mezzo di circolazione c'è sempre una considerazione umana prevalente. Per esempio, tra il 1944 e il 1971, con l'accordo di Bretton Woods, ci fu un aumento sostanziale della quantità di valuta e credito in dollari: la moneta legale, cioè le monete metalliche d'oro e d'argento, non circolava affatto. Eppure, in quelle condizioni i prezzi in dollari rimasero notevolmente stabili.
Quando poi gli americani scelsero l'instabilità della propria valuta abbandonando il suo debole legame con l'oro, i prezzi in oro rimasero relativamente stabili e il dollaro assunse un'allarmante instabilità di prezzo. La Figura 1 illustra il punto con i prezzi del petrolio, e lo stesso vale per il più ampio complesso delle materie prime.

Questo non significa che, espresso in oro, il petrolio non abbia conservato una certa volatilità dopo Bretton Woods, ma le prove sono nette. Il monetarismo non è affatto la risposta al rapporto tra credito bancario e prezzi.
Finora non abbiamo nemmeno iniziato a considerare il meccanismo con cui si potrebbe gestire il controllo del PIL. L'intenzione alla base del targeting del PIL sembra essere quella di dare alla Banca d'Inghilterra un nuovo mandato, anziché abolirla a favore di una nuova istituzione. Ma la Banca ha clamorosamente fallito nel controllare l'inflazione dei prezzi. Dare un nuovo mandato alla Banca significa puntare su un'istituzione fallita.
Gli unici strumenti della Banca sono la fissazione dei tassi di interesse e, negli ultimi anni, l'acquisto e la vendita di gilt: finora la vendita è solo teorica, non è ancora stata realizzata nella pratica.
Spesa pubblica e PIL
Durante la crisi del Covid, la spesa pubblica del Regno Unito è balzata a circa il 50% del PIL, anche se da allora è scesa a una stima del 43% nell'anno fiscale in corso (fino al 5° aprile 2023). Poiché fino alla metà del PIL è costituita dalla spesa pubblica, quando si fissa un obiettivo per il PIL è estremamente importante decidere come trattarla.
Gli economisti governativi sosterranno inevitabilmente che la spesa pubblica è importante in termini economici e che la crescita del PIL deve includerla. Ma, essendo imposte per legge, le tasse dello Stato riducono i consumi guidati dai consumatori, sostituendoli con la fornitura di servizi che nessuno ha richiesto liberamente. Non occorre cercare altrove esempi di come la spesa statale sia un peso per l'attività economica complessiva e di come una gestione economica efficace consista nel concentrarsi sul settore privato, eliminando il più possibile il governo. Invece, il modo più semplice per sostenere il PIL è che il governo aumenti la propria spesa finanziata dall'inflazione.
Ne deriva una divergenza di interessi. Mentre i due candidati alla carica di Primo Ministro fanno a gara per presentarsi come fautori del libero mercato, con proposte per ridurre il peso dello Stato in proporzione all'economia complessiva, la riduzione del PIL che ciò comporta mina l'obiettivo sul PIL. Questo deve essere spiegato a un gruppo scettico di economisti e commentatori vicini all'establishment.
Inoltre, il nuovo Primo Ministro dovrà essere pronto a imporre i propri tagli alla spesa a un gabinetto di ministri della spesa, consigliati da funzionari pubblici il cui obiettivo predefinito è mantenere le risorse dei rispettivi dipartimenti. La maggior parte dei Primi Ministri conservatori è stata nominata con l'entusiasmo di prendere l'accetta alla spesa e alla burocrazia, ma c'è una buona ragione per cui non ci riesce mai.
Inoltre, i confronti internazionali sulla performance economica dei paesi, condotti da economisti di organizzazioni sovranazionali come l'FMI e l'OCSE, non distinguono tra PIL pubblico e PIL del settore privato. In altre parole, occorre confutare sia il pensiero di gruppo economico internazionale sia l'establishment keynesiano nazionale.
Soprattutto nell'attuale contesto economico, ridurre la spesa pubblica non sarà un compito semplice. Oltre al fatto che i ministeri con la spesa più alta, come sanità, istruzione e difesa, chiedono sempre maggiori risorse finanziarie, c'è il problema dell'inflazione dei prezzi che alimenta il malcontento dei dipendenti del settore pubblico. È probabile che l'opinione pubblica simpatizzi con medici, infermieri e insegnanti, i cui stipendi statali perdono rapidamente potere d’acquisto. Già ora vediamo richieste di intervento sui prezzi dell'energia, con i media non solo solidali con le difficoltà inflitte ai poveri da politiche monetarie e geopolitiche irresponsabili, ma anche fermamente convinti che sia responsabilità del governo fare qualcosa.
La Gran Bretagna sta entrando in recessione con tassi di interesse più alti, e quindi con rendimenti obbligazionari e interessi sul debito più elevati. Il governo deve affrontare aumenti di spesa per il credito universale, altre prestazioni assistenziali, l'assistenza sociale e le pensioni statali. La lezione dell'ultima contrazione del ciclo del credito bancario ha mostrato che la spesa pubblica in percentuale del PIL è salita dal 36% nel 2006/07 al 40,8% nel 2010/11. Poiché questa contrazione del credito rischia di essere molto più dirompente, la quota del governo sul PIL potrebbe facilmente superare il 50% nel prossimo anno fiscale.
Sia al Tesoro sia alla Banca d’Inghilterra sembra che si ignori l’esistenza del ciclo del credito bancario. Come possano gli uffici dello Stato, presi insieme, formulare una politica, che miri all’inflazione dei prezzi al consumo o al PIL, senza questa conoscenza di base è fuori da ogni logica. Di fronte a queste difficoltà, puntare al PIL come mezzo per gestire l’economia sarà quasi certamente un fallimento.
Perché la politica sui tassi di interesse fallisce
L'assunto neo-keynesiano adottato dalle banche centrali è che i tassi di interesse siano il «prezzo» della moneta, attraverso cui se ne può regolare la domanda. Ciò è in contrasto con la teoria della preferenza temporale, secondo cui i tassi di interesse riflettono lo sconto applicato al valore attuale della moneta per la perdita del suo possesso, fino alla sua eventuale restituzione. A questa perdita di disponibilità si aggiungono il rischio che la moneta non venga restituita in tutto o in parte e le variazioni attese del suo potere d’acquisto.
Dopo l'aumento del tasso di prestito della scorsa settimana all'1,75%, Andrew Bailey, Governatore della Banca, ha dichiarato che l'inflazione dei prezzi al consumo potrebbe raggiungere il 13,3% entro la fine dell'anno. Se è corretto, il tasso overnight della Banca appare decisamente troppo basso. Ma anche questa è la metrica sbagliata. Dopotutto, il contante sotto forma di banconote, che come la moneta overnight è una passività della Banca, non rende nulla. I tassi da considerare per i confronti sulla preferenza temporale sono i rendimenti dei titoli di Stato, o gilt, lungo la curva dei rendimenti. I gilt a un anno rendono il 2,06%. Ignorando il rischio di controparte e la perdita di possesso che comporta, dovrebbero rendere circa il 13%, ovvero il tasso di variazione dell'IPC previsto dalla Banca.
Se solo fosse così semplice. Ma possiamo affermare con certezza che i rendimenti dei gilt dovrebbero essere significativamente più alti di quelli attuali. Il fatto che siano così compressi e che, ciononostante, l'economia non sembri in espansione è una triste accusa alla politica monetaria. Suggerisce che la correlazione tra i tassi di interesse, come regolatori della domanda di credito, e il mercato del credito sia inesistente. Lo conferma l'evidenza nella Figura 2.
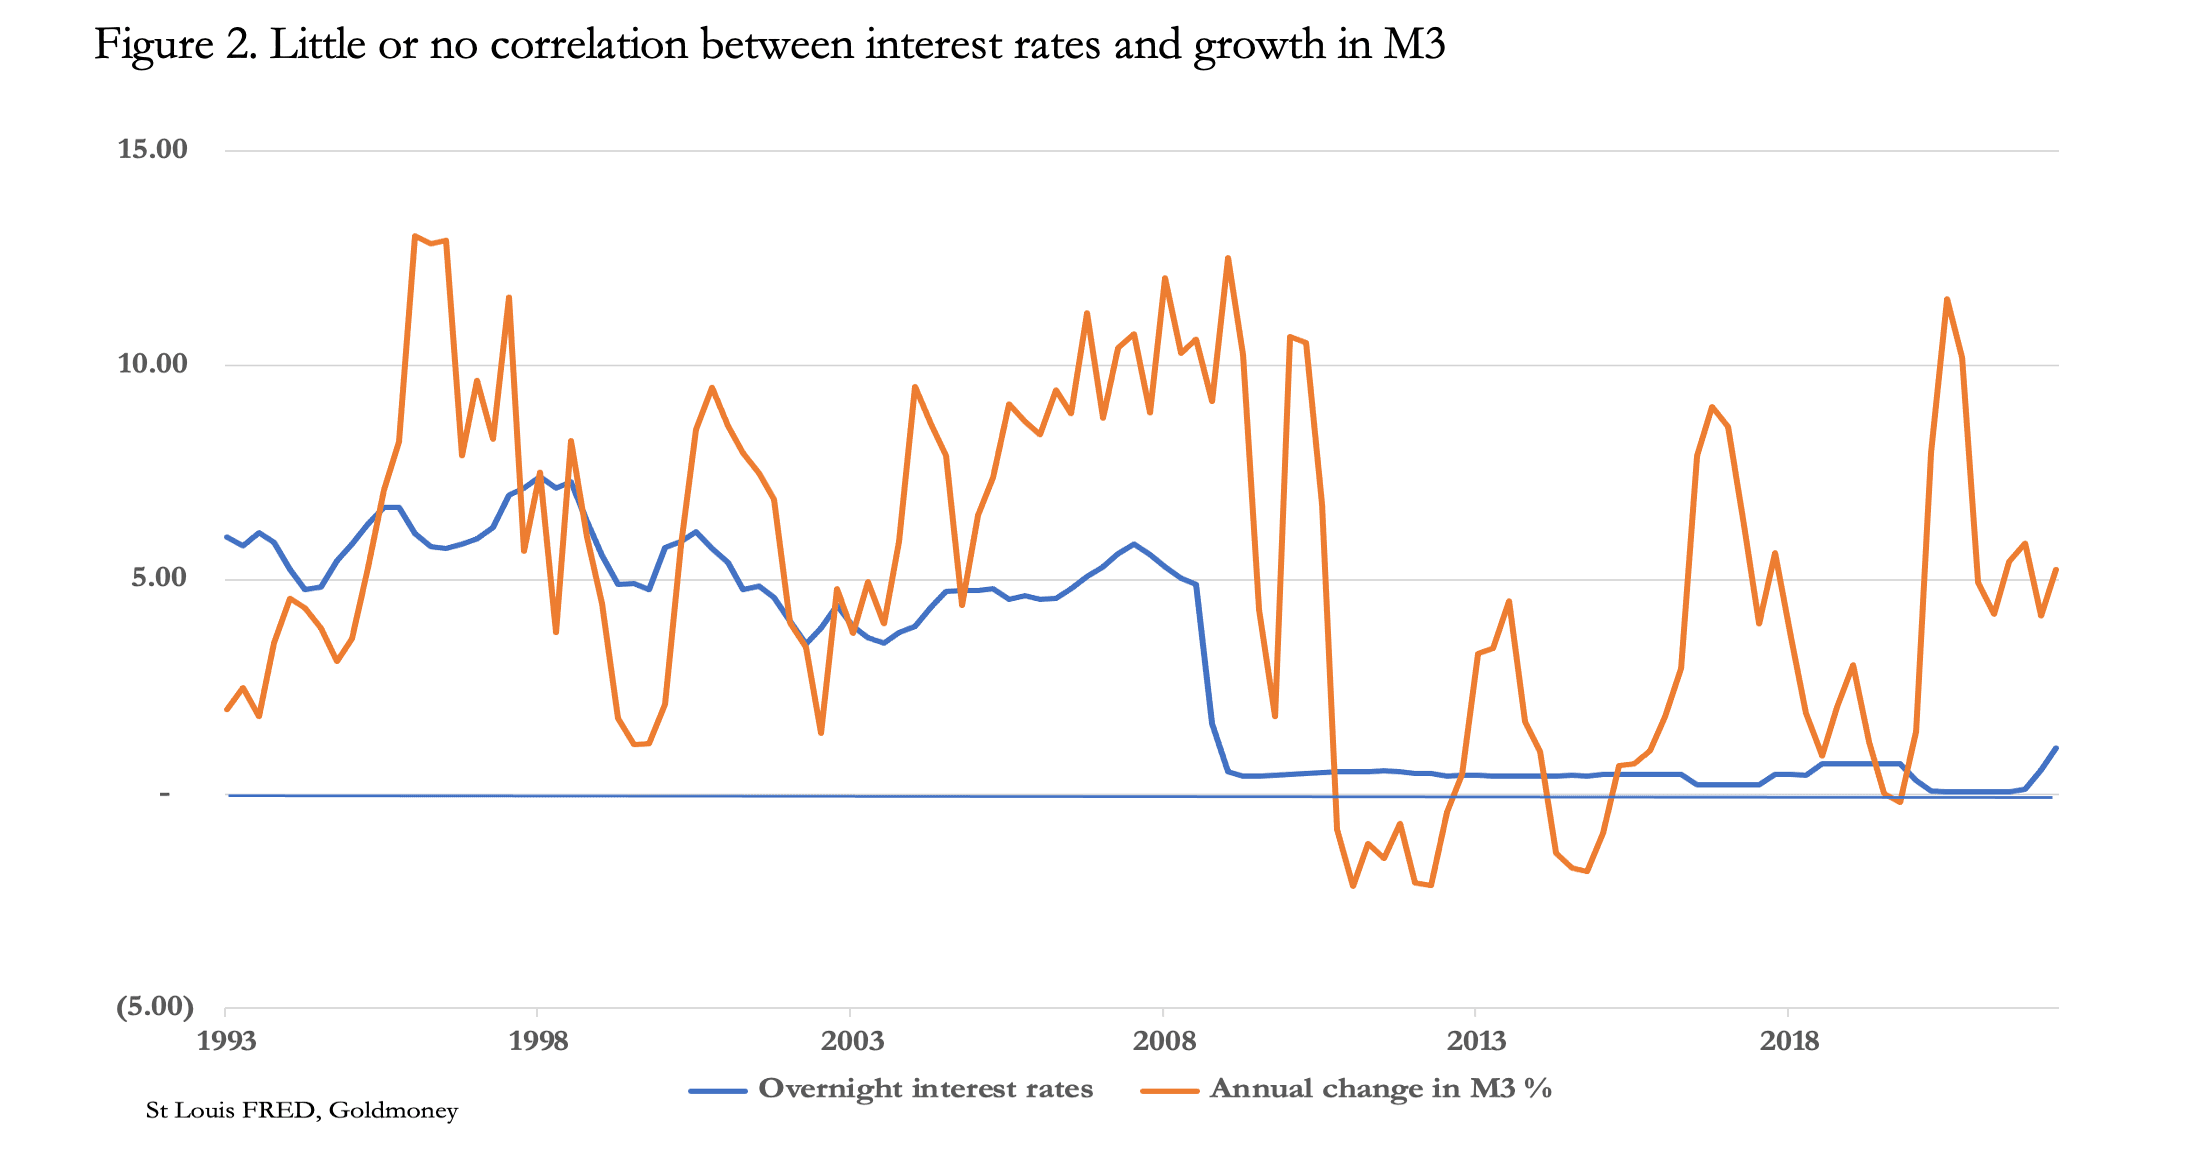
Dimostra che i tassi di interesse non possono essere il «prezzo» del denaro, altrimenti le variazioni dei tassi overnight genererebbero variazioni di segno opposto nella moneta in senso ampio. Pertanto, i tassi di interesse possono riflettere solo la preferenza temporale. In tal caso, avendo distorto i tassi di interesse in una ricerca sbagliata, non solo i tassi falliranno come strumento per gestire il PIL, ma continueranno a fallire anche nel controllo dei prezzi al consumo per le stesse ragioni.
Anche le operazioni sul mercato obbligazionario falliscono
Oltre ai tassi di interesse, l'altro strumento principale della politica monetaria è l'allentamento e l'inasprimento quantitativo. Acquistando gilt, la Banca d'Inghilterra immette valuta sotto forma di credito bancario nei portafogli dei venditori, principalmente fondi pensione e compagnie assicurative. L'intenzione è che questo credito venga trasferito ad altre parti quando viene reinvestito. Si tratta di fatto di un meccanismo inflazionistico di sostegno ai mercati.
Le banche centrali vedono il quantitative easing non solo come un mezzo per stimolare la fiducia nei mercati finanziari, ma anche come un modo per ancorare costi di finanziamento più bassi per i loro governi. E poiché comprime i rendimenti lungo tutta la curva, lo considerano anche un ulteriore strumento di stimolo una volta che i tassi di interesse hanno raggiunto il limite inferiore.
Presumibilmente, i responsabili delle politiche si aspetterebbero di poter regolare la crescita del PIL con operazioni sul mercato dei gilt, comprandoli quando il PIL deve aumentare e vendendoli quando supera l'obiettivo. Ma poiché le attività finanziarie sono escluse dalle misure del PIL e dell'IPC, qualsiasi variazione del credito bancario totale derivante dalle operazioni di mercato della Banca incide su questi indicatori solo indirettamente.
Entro la fine dello scorso anno la Banca d'Inghilterra aveva acquistato gilt e obbligazioni per un totale di 895 miliardi di sterline; da allora ha avviato l'inasprimento quantitativo lasciando scadere i titoli in portafoglio e vendendo le modeste quantità di obbligazioni societarie acquistate nell'ambito del QE successivo al fallimento di Lehman. E lo scorso maggio la Banca ha chiesto al proprio personale di lavorare a una strategia per vendere effettivamente una parte dei gilt in portafoglio. Come vedremo, con una recessione in vista è improbabile che ciò accada.
Tutto il QE si trasmette attraverso il credito bancario e al suo picco rappresentava oltre il 25% dell'M3 in sterline. Per perseguire l'obiettivo del PIL, che secondo la maggior parte degli analisti sta iniziando a diminuire, bisognerebbe abbandonare l'inasprimento quantitativo e sostituirlo con il QE.
La recessione in arrivo
Capire che il PIL è semplicemente la somma totale del credito bancario impiegato in beni di consumo rilevanti ci spiega perché nel Regno Unito il PIL sia già in contrazione in alcune categorie di prestito, come il settore manifatturiero e quelli del commercio all'ingrosso e al dettaglio[i]. I bilanci delle banche sono diventati altamente indebitati, in parte per l'impatto dei tassi di interesse compressi sui margini di prestito, e in parte per il debito aggiuntivo contratto dalle imprese a causa dei lockdown per il covid. La compressione dei tassi di interesse sta iniziando a essere smantellata e l'epidemia di covid è passata. Pertanto, per i banchieri le prospettive economiche attuali sono sempre più cupe e, se non agiscono rapidamente per ridurre l'esposizione a un'economia in contrazione, i loro azionisti rischiano di vedere azzerato il proprio investimento.
Non c'è dubbio che il ciclo del credito bancario stia invertendo la rotta. E mentre il Comitato di politica monetaria della Banca prevede un aumento del 13,3% dei prezzi al consumo, gli analisti finanziari indipendenti parlano di recessione e di un rapido rientro degli aumenti dei prezzi a livelli più moderati. Inoltre, i rendimenti dei gilt sono recentemente scesi: quello a dieci anni è passato dal 2,67% di fine giugno all'attuale 1,96%. Nelle ultime settimane il calo dei rendimenti dei titoli di Stato è un fenomeno globale, che riflette il calo attuale dei prezzi del petrolio e delle materie prime.
Per certi versi, stiamo assistendo a una replica del discredito dell'economia keynesiana e forse alla rinascita del monetarismo avvenuti negli anni Settanta. Ma finora il MPC nei suoi verbali menziona raramente, se non mai, la massa monetaria. Si tratta di una grave omissione, perché il PIL, al di fuori del settore finanziario, non è altro che credito bancario. E il credito delle banche commerciali, in una forma o nell'altra, costituisce il 97% del credito totale del Regno Unito, mentre il resto è rappresentato dalle banconote.
PIL in contrazione o recessione: la stessa cosa con nomi diversi
La contrazione del credito bancario arriva in un momento in cui i bilanci delle banche sono i più indebitati della storia. Con i tassi di interesse ora in aumento, le banche ridurranno l'esposizione sui prestiti sia ai settori finanziari sia a quelli non finanziari per timore di perdite. Non solo ci sarà una crescente pressione sulle banche e su chi ha ricevuto credito da esse affinché liquidino attività finanziarie, ma è probabile che anche l'aumento dei fallimenti aziendali eserciti un'ulteriore pressione per il ritiro del credito bancario.
Per fare alcune stime molto approssimative dell'effetto sul PIL del Regno Unito, supponiamo per un momento che non ci sia una crisi bancaria, né uno shock esogeno né endogeno. Per riportare il rapporto tra credito bancario e capitale degli azionisti a livelli più prudenti serve una contrazione del credito bancario compresa tra un terzo e la metà. Questo porterebbe il rapporto medio tra attivo di bilancio e patrimonio netto di una G-SIB britannica a un valore più normale, da sette a dieci volte. La riduzione del credito si ripartirebbe tra credito per le attività estere, attività finanziarie (compresi i mutui ipotecari) ed economia interna qualificata. Il PIL risente direttamente del ritiro del credito dall'economia interna, con effetti a catena derivanti dalle altre due categorie. Ne risulterebbe probabilmente una contrazione iniziale del PIL nominale tra il dieci e il quindici per cento, senza considerare gli effetti di propagazione dovuti alla contrazione del credito nei mercati finanziari e nei mutui ipotecari.
Anche nell'ultima fase di contrazione del credito, durante e dopo la crisi Lehman, il PIL nominale del Regno Unito non si è contratto tanto: solo del due o tre per cento, come mostra la Figura 2. Senza dubbio sarebbe stato peggio senza l'intervento della Banca d'Inghilterra con il suo primo ciclo di QE. Ma questo è soltanto l'effetto iniziale.
Dalla metà degli anni Ottanta, la crescente cartolarizzazione e finanziarizzazione dell'economia britannica ha portato le banche a fare più affidamento che in passato sul valore delle attività finanziarie, sia per le operazioni in bilancio sia per le garanzie date a fronte dei prestiti. L'aumento dei rendimenti obbligazionari intaccherà questi valori mentre il PIL cala, costringendo le banche a continuare a ritirare credito. Non c'è dubbio che la Banca d'Inghilterra dovrà ricorrere al QE su una scala molto più ampia di quanto visto finora, solo per impedire al PIL di contrarsi.
Queste condizioni sono globali e porteranno quasi certamente a una crisi bancaria che, se non nascerà nel Regno Unito, probabilmente nascerà nell'eurosistema o in Giappone, dove la leva di bilancio delle rispettive banche di rilevanza sistemica globale è più alta, con una media di circa venti volte in entrambe le giurisdizioni. Ma in quanto centro finanziario internazionale non statunitense, Londra e le sue banche si troveranno nell'occhio del ciclone. Per questo sembra probabile che la Banca d'Inghilterra si trovi davanti a due difficoltà di politica monetaria. La prima sarà come sostenere il PIL nominale; per la seconda c'è poca scelta: la Banca dovrà essere pronta a salvare l'intero sistema bancario britannico.
Qui i semplici modelli keynesiani e monetaristi sbagliano in modo particolare, perché presuppongono esiti meccanici. Nella loro interpretazione di un PIL in stallo, i keynesiani ritengono che il calo della domanda dei consumatori porterà a un calo dei prezzi al consumo, da evitare a tutti i costi con nuovi stimoli. Con un opportuno ritardo temporale, i monetaristi esprimono la stessa cosa attraverso la contrazione del credito bancario, misurata per loro in massa monetaria. Il loro rimedio è favorire l'espansione della moneta a un ritmo moderato per compensare la deflazione. Entrambe le tesi portano a previsioni di tassi di interesse in calo, concludendo che alzarli ora sia un errore.
Ma in entrambi gli approcci manca l'elemento umano.
I prezzi non sono legati in modo meccanico alla moneta e al credito, un fatto ampiamente dimostrato nella Figura 1 qui sopra, dove sotto Bretton Woods i prezzi rimasero stabili nonostante l'enorme espansione del credito del dopoguerra. Dopo Bretton Woods, in assenza della foglia di fico della copertura aurea del dollaro, a diventare instabili furono le valute e non le materie prime.
Con il potere d’acquisto delle valute fiat già in calo (e qui dobbiamo stare attenti alle definizioni), la sostituzione del credito delle banche commerciali con credito originato dalle banche centrali attraverso il sistema bancario sarà probabilmente giudicata dai mercati come una nuova accelerazione dello svilimento monetario. La fiducia del pubblico nelle stesse valute fiat calerà quasi certamente ancora, facendo salire i prezzi di tutto, dalle materie prime ai beni di consumo. Riflettendo la preferenza temporale, anche i tassi di interesse e i rendimenti obbligazionari saliranno ulteriormente, anziché scendere con il calo della domanda come si aspettano i keynesiani e i monetaristi meccanicisti.
Il precedente di questo esito è il disastro di John Law, il proto-keynesiano che rovinò la Francia con la sua bolla del Mississippi. Quando uno schema che usa il credito in valuta fiat per alimentare una bolla finanziaria fallisce, a crollare è la valuta. Le banche centrali seguono una copia carbone dello schema di Law dallo scoppio della bolla dot-com, se non da prima.
È sempre più difficile capire come evitare questo esito per le valute. Oltre alle difficoltà nel controllare i livelli del PIL, crescono le pressioni sulle forniture di energia e di cibo, con il rischio di spingere verso una povertà crescente non solo i britannici. I ministri del governo saranno costretti a reagire, il che porta inevitabilmente a una maggiore spesa non finanziata.
Conclusione
I tentativi di spostare i paletti della Banca d'Inghilterra dalla gestione dell'inflazione al PIL nominale dimostrano una mancata comprensione dei motivi per cui la Banca ha fallito in modo così clamoroso nel controllo dell'inflazione. Commettono errori di politica monetaria condivisi dalle altre principali banche centrali, radicati in un pensiero di gruppo comune.
Dalla lettura dei verbali delle sue riunioni emerge chiaramente che il Comitato di politica monetaria non comprende il credito. Raramente, se non mai, menziona l'andamento della massa monetaria come fattore che contribuisce alla perdita di potere d’acquisto della valuta. Non è un'esagerazione affermare che il Comitato non comprende che l'aumento dei prezzi è la manifestazione del calo del potere d’acquisto della valuta.
Ma soprattutto, la Banca non riconosce la relazione tra massa monetaria in senso ampio e PIL. Né comprende che esiste un ciclo del credito bancario e che, nelle condizioni attuali, il rapporto tra attività e capitale delle banche è ai livelli estremi. Le conseguenze dell'aumento dei tassi di interesse, sfuggiti al controllo repressivo della Banca, porteranno quasi certamente a una riduzione del credito bancario e a rischi sistemici in rapida escalation per le controparti britanniche dell'eurosistema e delle mega-banche giapponesi, le cui G-SIB presentano entrambe rapporti medi tra attività e capitale di venti volte.
Il problema di fondo che la Banca deve affrontare è che il lungo periodo di finanziarizzazione dell'economia britannica, iniziato con il big bang della metà degli anni Ottanta, è finito. Tutti i commenti degli economisti mainstream e governativi non riconoscono questo cambiamento e le sue implicazioni. I fattori di domanda di credito che hanno contribuito a sostenere il potere d’acquisto della sterlina, insieme a quello delle altre principali valute, non valgono più. Questi economisti, invece, persistono nelle loro illusioni keynesiane di un tempo. Economisti, strateghi degli investimenti e gestori di portafoglio vivono nella speranza che l'inflazione scompaia e che gli aumenti dei tassi di interesse si fermino non molto sopra i livelli attuali, per poi calare. La speranza non è una base per prevedere gli esiti economici.
Queste stesse persone sarebbero quelle incaricate di gestire e osservare i tentativi di raggiungere gli obiettivi sul PIL. Dopo aver fallito nel rispettare il proprio mandato sull'inflazione, non c'è alcuna prova che avrebbero più successo se si spostassero semplicemente i paletti. Il fallimento sta nel fatto che la gestione statale di risultati, che sono compito dei mercati, si limita a rinviare e accumulare problemi per il futuro.
La soluzione è dimenticare l'obiettivo sul PIL. Molto meglio riformare il rapporto tra le istituzioni dello Stato e i mercati, il che significa ritirare completamente la Banca d'Inghilterra dai tentativi di gestire i risultati economici.
[i] Secondo il database della Banca d'Inghilterra.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.