
Comincia a essere evidente che i problemi dell'economia globale vanno oltre i lockdown dovuti al covid e che l'inflazione monetaria del dollaro, che è la base comune delle altre valute fiat i cui emittenti affrontano problemi analoghi, continuerà ad accelerare.
Le valute fiat sono sopravvissute fino a oggi solo grazie alla crescente finanziarizzazione del dollaro e dell'economia statunitense. Dagli anni Ottanta Wall Street ha gradualmente dominato l'economia degli Stati Uniti a spese di Main Street. Lo ha fatto attraverso l'inflazione monetaria, creando le condizioni per il collasso monetario finale.
Questo articolo descrive come è probabile che si sviluppi il crollo del dollaro. Ci sono due aspetti distinti. Il primo è la vendita da parte degli stranieri, che si sta già manifestando nell'indebolimento dell'indice ponderato per gli scambi commerciali. Il secondo è la presa di coscienza da parte degli americani che il potere d’acquisto dei loro dollari non rimarrà stabile, come suggerisce il CPI, ma continuerà a diminuire, e che conviene liberarsene prima piuttosto che poi. I prezzi delle attività finanziarie in un'economia finanziarizzata indicano che questo processo è già iniziato.
Introduzione
Funzionari e commentatori stanno iniziando a capire che la crisi del covid-19 non passerà semplicemente da sola, né la normalità tornerà quando le popolazioni saranno vaccinate. La malattia sarà tenuta sotto controllo, ma i danni economici sono estremamente gravi e di lunga durata. Si parla sempre meno di recessioni a V o a W, ormai considerate poco più che tentativi di sostenere la fiducia dei consumatori o semplici illusioni. I danni al settore dell'ospitalità e al commercio al dettaglio sono gravissimi, con fallimenti che si estendono anche ai loro fornitori e alle relative catene di approvvigionamento. E non finisce con questi settori.
L'economia globale era già fragile, e le politiche del "rinviare e fingere" adottate dalla crisi di Lehman, dodici anni fa, non hanno risolto nulla. Nelle economie avanzate l'inflazione monetaria ha portato a ulteriori accumuli di debito improduttivo. E più grande è la montagna di debito, più grande è il problema: le economie moderne sono diventate preda di una combinazione fatale di governi spendaccioni e imprese zombie gestite da capitalisti clientelari. È una situazione destinata al fallimento, e più a lungo il fallimento viene rimandato, peggiore sarà.
Al centro di tutto c'è un'emissione sempre più rapida di moneta da parte delle banche centrali. Ma i saggi delle banche commerciali sanno di non poter far parte della soluzione, avendo già esteso eccessivamente i propri bilanci e subendo ora crediti deteriorati in aumento. Attribuiamo i crediti deteriorati al virus, ma prima del virus l'economia globale stava già scivolando in una recessione provocata dal credito.
Abbiamo dimenticato la crisi dei repo, che, se non altro, indicava che dopo undici anni di espansione del credito bancario il sistema bancario aveva esaurito la capacità dei propri bilanci? Abbiamo dimenticato la guerra commerciale tra le due maggiori economie del mondo, e come ha paralizzato il commercio transfrontaliero, spingendo in recessione nazioni esportatrici come la Germania? E solo allora è arrivato il virus a distogliere la nostra attenzione da una situazione già in deterioramento.
Per chi si affida alle statistiche macroeconomiche, i motivi di allarme sembrano esagerati. Ma, come osservò Lord Canning duecento anni fa, molto prima che ci si affidasse a esse come oggi, con le statistiche si può dimostrare qualsiasi cosa, tranne la verità. La realtà dell'aforisma di Canning sorprenderà chi pensa che il PIL significhi davvero qualcosa e che le variazioni del CPI siano una stima accettabile delle variazioni del potere d’acquisto delle valute emesse dagli Stati.
Questo è lo sfondo di un'accelerazione dell'inflazione monetaria, presente ben prima del virus e dei suoi lockdown. Il virus ha semplicemente peggiorato un quadro già in deterioramento. Mentre ci colpisce la seconda ondata di covid-19, solo ora comincia a farsi strada tutto l'orrore delle conseguenze economiche. E la risposta dei nostri governi può essere solo una: emettere moneta senza limiti per impedire il fallimento delle imprese zombie e finanziare i disavanzi pubblici. Le nostre economie sono sull'orlo sgretolato di un baratro, in cui cadranno senza il sostegno di un crescente intervento dello Stato. Questa necessità ci dice che le valute emesse dagli Stati vengono sacrificate nel vano tentativo di salvarci tutti.
Al centro di questo sacrificio c'è il dollaro statunitense. Come valuta principale del mondo, rappresenta tutte le altre. Se il dollaro fallisce, falliscono anche le altre. Ma il desiderio insaziabile del mondo di avere più dollari, vitale per la sua credibilità, sta svanendo. È la conseguenza del protezionismo commerciale americano e della contrazione del credito bancario, che hanno sostituito la precedente visione di crescita economica continua. Tutto questo è ormai storia, e le multinazionali iniziano a rendersene conto. Il loro bisogno di ulteriori dollari sta ora diminuendo con il calo delle prospettive del commercio globale, mentre America e Cina continuano a perseguire politiche distruttive per il libero scambio.
La domanda internazionale di dollari si sta invertendo
In diversi articoli recenti ho tracciato una distinzione tra le variazioni del potere d’acquisto di una valuta che derivano dai mercati valutari e quelle che dipendono da considerazioni puramente interne. Le motivazioni e le ragioni di queste due categorie sono diverse, e degli utilizzatori nazionali della valuta ci occuperemo più avanti in questo articolo. Nel complesso, gli utilizzatori stranieri del dollaro sono costituiti da produttori che esportano verso un altro paese, compresi gli Stati Uniti, e da imprese che avranno sempre bisogno di una certa gestione della tesoreria e delle valute. Ciò comprende il mantenimento della liquidità e l’anticipazione dei pagamenti in valuta estera. L’ufficio di tesoreria di una multinazionale diventa esso stesso un centro di profitto, che opera nelle valute di ogni paese in cui la società svolge la propria attività. E se la società gestisce il fondo pensione dei propri dipendenti, i pagamenti per gli investimenti di portafoglio esteri passeranno di solito attraverso l’ufficio di tesoreria.
Un’organizzazione gestita in questo modo non assume posizioni strategiche, a differenza delle banche centrali estere e dei fondi sovrani, dove la politica può avere un ruolo. Ma sarebbe difficile respingere l’accusa che, oltre a mantenere una posizione equilibrata, i tesorieri aziendali siano tentati di speculare sulle proprie posizioni in valuta per generare profitti aggiuntivi. Queste speculazioni avvengono normalmente nei mercati valutari e dei derivati più liquidi. In nessun luogo questa speculazione è maggiore che nell’esposizione al dollaro, dove, secondo gli ultimi dati disponibili del sistema TIC del Tesoro USA (relativi ad agosto), gli stranieri detengono circa 28.600 miliardi di dollari, di cui 22.000 miliardi investiti in titoli statunitensi a lungo termine, con un aumento di 3.100 miliardi da marzo.[i] Il resto è in contanti e in buoni del Tesoro e titoli commerciali a breve termine.
Di tale aumento, 2.400 miliardi sono dovuti a investitori esteri del settore privato che hanno aumentato la propria esposizione ad azioni e fondi azionari, mentre ulteriori 363 miliardi di dollari sono detenuti da fonti ufficiali estere come la Banca nazionale svizzera e i fondi sovrani. Tuttavia, se si tiene conto della performance delle azioni statunitensi, o le azioni in mano a investitori esteri privati hanno reso molto meno dell’indice S&P500 (solo +37% contro il +50% dell’indice, e più ancora per il NASDAQ), oppure questi investitori sono stati venditori netti.
Gli stranieri del settore privato hanno anche ridotto di 254 miliardi di sterline le proprie posizioni in titoli del Tesoro e in debito delle agenzie, il che non sorprende, dati i rendimenti ultra-bassi e la debolezza del dollaro. Ma hanno aumentato le posizioni in debito societario, si presume per l’attrattiva di rendimenti più elevati o, altrettanto probabilmente, investendo in prestiti con un diritto di partecipazione al capitale.
Oltre agli investimenti finanziari a lungo termine, ad agosto gli stranieri possedevano 6.600 miliardi di dollari di depositi bancari in dollari e titoli a breve termine, che insieme agli investimenti a lungo termine descritti sopra raggiungevano un totale di 28.600 miliardi di dollari. Questa cifra notevole equivale a circa il 140% dell’attuale PIL statunitense ed è senza dubbio il maggiore spostamento numerico dalle valute nazionali verso una valuta estera mai registrato.
Il comportamento di questi investitori esteri del settore privato determinerà probabilmente l’andamento a breve termine dei prezzi delle attività finanziarie e il futuro tasso di cambio del dollaro, quindi è essenziale guardare alle prospettive del dollaro dal loro punto di vista.
Prospettive future del commercio
Le società estere si renderanno presto conto che la contropartita dell’enorme aumento dei disavanzi di bilancio statunitensi sarà un aumento sostanzialmente equivalente del disavanzo commerciale, a meno che, ovviamente, non cambino in modo significativo le abitudini di risparmio dei consumatori americani. Ma questo è scoraggiato dai keynesiani che guidano la politica economica, perché solo mantenendo la spesa attuale si può evitare una recessione dei consumi. Ciò lascia ai produttori esteri un enorme potenziale per aumentare le vendite sui mercati statunitensi.
L’altro lato di questo vantaggio è un previsto aumento dei saldi in dollari nelle mani degli uffici di tesoreria delle multinazionali non statunitensi, già sovraesposte al dollaro. E con i tassi di interesse vicini allo zero, il costo da pagare per vendere a termine quei dollari aggiuntivi attesi è insolitamente basso. Per chi valuta le opportunità del commercio internazionale in un contesto di scambi post-pandemia, diventerà sempre più chiaro che i mercati internazionali saranno inondati di dollari e che la scelta saggia sarebbe venderli a termine prima che ciò accada.
Il dollaro sta già toccando i minimi da tre anni, come mostra la Figura 1. E se sui mercati valutari c’è un eccesso di qualcosa, è proprio di dollari.

Gli attori statali vedono la situazione in modo diverso e, per la maggior parte, sono a favore del dollaro, che mantengono al centro delle proprie riserve in valuta estera. Le eccezioni si trovano in Asia, dove la Cina spinge perché il suo yuan sia più accettato per il regolamento degli scambi internazionali. Tuttavia, non avendo avuto alternative, la Cina stessa ha mantenuto ingenti riserve in dollari. La Russia, che guadagna dollari con le esportazioni di energia, ha perseguito una politica di aumento delle riserve auree a scapito dei dollari. L'Iran è stato escluso dal sistema dei dollari. Con l'eccezione dell'India, che sta alla finestra perché a livello statale non dispone di abbastanza oro e ha alle spalle una storia di politiche economiche fortemente keynesiane, l'Organizzazione per la cooperazione di Shanghai, con i suoi membri associati e osservatori, è saldamente schierata con la Cina, con una preferenza crescente per l'oro e lo yuan nelle riserve estere.
Mentre il dollaro domina ancora il regolamento degli scambi internazionali, la marea asiatica si sta voltando contro di esso. I grandi percettori di dollari, e quindi i finanziatori del debito del governo statunitense, hanno sede nella regione. In particolare, la Cina ha cambiato approccio: dalle esportazioni verso l'America a un maggiore impegno nell'incoraggiare i propri consumatori a consumare. Così facendo, ha modificato la propria politica di intervento sul cambio, permettendo allo yuan di apprezzarsi rispetto al dollaro. Allo stesso tempo, ha venduto dollari per accumulare scorte di metalli grezzi e industriali, inviando un segnale chiaro su dove vadano le sue preferenze e sul fatto che sarà un ulteriore venditore di dollari e di obbligazioni in dollari.
La Cina sta emergendo come il nuovo protagonista in un mondo a egemonia americana: abbandona il dollaro e il debito denominato in dollari, mentre il resto del mondo è inondato di dollari. Se a ciò si aggiunge la prospettiva di un'offerta di dollari in accelerazione con l'aumento del deficit commerciale, gemello del disavanzo del bilancio statunitense, si sta preparando una crisi del dollaro.
Per certi aspetti, il dollaro si trova nella stessa posizione della corona islandese nel 2008. Due anni prima, il deficit commerciale dell'Islanda era balzato al 20% del PIL e, con Fitch in testa, le agenzie di rating avevano iniziato a modificare i giudizi in negativo. I finanziamenti prima disponibili erano diventati più costosi. E quando è esplosa la crisi Lehman, la fiducia economica globale nell'Islanda è evaporata e le banche, nel tentativo di preservare i propri bilanci e la propria liquidità, hanno cercato all'improvviso di ridurre la loro esposizione verso l'Islanda.
Le tre maggiori banche islandesi erano enormemente sovraesposte, con attivi di bilancio pari a circa dieci volte il PIL del paese. Anche se i loro bilanci erano denominati in corone, la loro provvista era in prevalenza in valute estere, ed è stato il ritiro di questa provvista a far crollare le banche e la corona. Oggi il finanziamento degli Stati Uniti è denominato in dollari, ma da quando l'America ha iniziato a fare affidamento sul mantenimento della propria bilancia dei pagamenti (cioè deficit commerciali coperti da investimenti esteri in entrata), come l'Islanda prima della crisi Lehman è diventata dipendente dagli investimenti esteri.
Oltre a questa fragilità di fondo del dollaro, c'è poco da dubitare che le attuali condizioni economiche stiano aggravando i problemi delle banche estere e nazionali che operano sui mercati del dollaro, e che una crisi periodica derivante dalla contrazione del credito bancario sia in ritardo. Se le iniezioni di liquidità della Fed nel mercato dei repo nel settembre 2019 non avessero salvato le banche da un'imminente crisi di liquidità, ora ci troveremmo quasi certamente di fronte a una crisi bancaria. Ma da allora la situazione è peggiorata notevolmente, costringendo la Fed a espandere in modo drastico il proprio bilancio per creare riserve bancarie aggiuntive.
Così come Fitch diede il segnale d'allarme per la crisi islandese, ci si chiede quando le agenzie di rating si renderanno conto che il deficit commerciale statunitense sta ora crescendo rapidamente e ridurranno le prospettive economiche degli Stati Uniti. Le cifre sono eloquenti: il disavanzo di bilancio per il 2020 è stato stimato in 3,3 trilioni di dollari, circa il 17% del PIL. Dato che c'è uno sfasamento temporale tra il finanziamento inflazionistico di un disavanzo di bilancio e il suo riemergere come deficit commerciale, la tendenza che emerge nel grafico FRED di St Louis qui sotto è solo l'inizio.

Presto sarà chiaro che le stime ufficiali secondo cui il disavanzo di finanziamento del governo statunitense si stabilizzerà più avanti nell'anno fiscale in corso sono lontane dalla realtà. L'Ufficio di bilancio del Congresso ha stimato il disavanzo dell'anno fiscale 2021 in 1,81 trilioni di dollari, prima della seconda ondata di coronavirus. Quasi certamente si tratta di una sottostima considerevole. Va ammesso che anche altre grandi valute affrontano problemi simili a causa di disavanzi di bilancio in rapida crescita, ma è con i dollari che si trovano gli squilibri maggiori.
Alle stime attuali della quota di dollari detenuta all'estero va aggiunta la gran parte dei deficit commerciali che devono ancora filtrare dal disavanzo fiscale dello scorso anno e tutti quelli dell'anno fiscale in corso. Il pericolo è che i tesorieri delle multinazionali non statunitensi si accorgano di questo eccesso di dollari nello stesso momento e agiscano di conseguenza, proprio come fecero le banche internazionali con l'Islanda dopo la crisi Lehman. (La corona è crollata dall'ancoraggio ufficiale, a 131 sull'euro il 7 ottobre 2008, a 340 in circa un mese.)
Per ora, per gli operatori del mercato dei cambi è inconcepibile che il dollaro possa subire un simile calo. Eppure le dinamiche ci sono perché si sveglino una mattina passando dall'autocompiacimento al panico. Se il panico arriverà all'improvviso o sarà innescato da guasti sistemici nelle catene dei pagamenti o della produzione, lo sapremo solo a tempo debito. Per ora, possiamo solo sapere che esiste un precipizio.
Le prospettive interne
Come già osservato, le motivazioni dei consumatori nazionali sono molto diverse da quelle degli operatori dei mercati valutari esteri. Dopo aver messo da parte i risparmi — oggi costituiti quasi interamente da contributi obbligatori a fondi pensione e polizze assicurative — mantengono un equilibrio tra la liquidità disponibile per le spese e l’acquisto di beni. Le variazioni di questo equilibrio da parte della popolazione nel suo insieme hanno un impatto profondo sui prezzi.
Dal 23 marzo, quando l’espansione monetaria della Fed è stata portata a una velocità vertiginosa, la somma di contanti, conti correnti e conti di risparmio presso le banche detenuta dai residenti nazionali è aumentata di poco meno del 20%, raggiungendo 17,4 trilioni di dollari a fine settembre. Questi saldi sono ripartiti tra imprese e privati, soggetti finanziari e non finanziari, residenti e stranieri. Non è possibile sapere quali importi siano finiti nelle mani dei consumatori nazionali e sui loro conti bancari, ma il fatto che il primo stimolo abbia previsto un’erogazione diretta di 1.200 dollari sul conto bancario di ogni adulto aumenta i loro saldi di liquidità rispetto agli acquisti di beni. Questo, però, è solo un aspetto del CARES Act da 2,2 trilioni di dollari, che mira ad aiutare persone e imprese ad affrontare le conseguenze finanziarie della pandemia.
Alcune persone useranno il denaro di origine pubblica per ridurre i debiti o per aumentare i propri saldi di liquidità, ma non è un comportamento tipico. Quando le condizioni economiche peggiorano, e ormai non vi sono dubbi in proposito, non solo la maggior parte dell’incentivo alla spesa verrà spesa come previsto, ma i consumatori tenderanno anche a ridurre i propri saldi di liquidità a favore dei beni. Questo perché il deterioramento delle condizioni economiche porta inevitabilmente a mantenere saldi di cassa più bassi. Se queste condizioni persistono, ulteriori riduzioni del rapporto tra liquidità in dollari e beni acquistati abitualmente finiranno semplicemente per minare il potere d’acquisto del dollaro, fino al punto in cui non verrà più usato come mezzo di scambio.
Queste condizioni sono destinate a persistere e a svilupparsi, senza alcuna prospettiva di una domanda di dollari compensativa e duratura da fonti estere. Ancora prima che tutti i fondi del CARES Act siano stati spesi, è atteso un ulteriore pacchetto, che sarà finanziato di nuovo con l’inflazione monetaria. È molto possibile che un ulteriore contributo ai saldi bancari dei consumatori finisca per accelerare lo scambio di moneta con beni, non solo minando il potere d’acquisto del dollaro a un ritmo più rapido di quanto l’espansione monetaria farebbe ritenere ragionevole, ma anche intensificando i circoli di retroazione che rendono quasi impossibile fermare il degrado inflazionistico.
In un’economia finanziaria moderna, la prima evidenza dell’adeguamento a saldi di cassa personali più bassi si osserva nell’aumento dei prezzi delle attività finanziarie, con l’eccezione delle obbligazioni a tasso fisso. Criptovalute, mercati azionari, metalli monetari, materie prime e commodity stanno tutti salendo di prezzo, una condizione che può verificarsi solo come risultato dello svilimento della moneta. È la prova che chi può si sta già liberando dei dollari per acquistare attività finanziarie, il che solleva la questione dell’effetto che la prossima dose di inflazione monetaria avrà sul potere d’acquisto del dollaro.
Tassi di interesse
Quando gli operatori economici si rendono conto che lo svilimento della moneta non è un episodio isolato e proseguirà, chi presta terrà conto della propria stima della futura perdita di potere d’acquisto della moneta fino alla scadenza del rimborso. Questa è la base della preferenza temporale. Allo stesso modo, chi prende a prestito capirà che alla scadenza del prestito il valore, espresso in beni, sarà un po’ più basso, il che gli darà un vantaggio. La comprensione di questa condizione, per cui un calo del potere d’acquisto della valuta favorisce i debitori a spese dei risparmiatori, non richiede ulteriori spiegazioni.
Le condizioni attuali aggiungono una certa complessità a questa proposizione di base. Convinte di stimolare l’attività economica, le banche centrali intervengono per comprimere i tassi di interesse, aumentando il trasferimento di ricchezza dai creditori ai debitori. Il trucco richiede che gli statistici governativi occultino le prove dell’aumento del livello generale dei prezzi, per consentire al capitale di circolare tra creditori e debitori a tassi di interesse compressi.
Le banche centrali perseguono politiche di compressione dei tassi di interesse dagli anni Ottanta, quando, guidate dalla Fed e dalla Banca d’Inghilterra, le economie di Stati Uniti e Regno Unito hanno iniziato a spostarsi da una base produttiva a una base finanziaria. La finanziarizzazione dell’attività economica ha avuto l’effetto di aumentare il controllo delle banche centrali sulle rispettive economie, un potere che non è stato usato con saggezza.
Con quel potere è arrivata la convinzione che la pianificazione monetaria sia la soluzione a tutto. E poiché ogni passo di politica monetaria ha fallito il proprio obiettivo, la compressione dei tassi di interesse li ha addirittura portati in territorio nominale negativo. Lungi dallo stimolare l’economia, si è trasformata in un vicolo cieco della politica economica, un muro di mattoni oltre il quale nessun responsabile politico può andare. A causa della finanziarizzazione, che ha reso Wall Street molto più importante di Main Street in termini economici, la struttura globale dei tassi di interesse è diventata così distorta che i tassi ai quali i risparmiatori prestano ai debitori non sembrano più contare. Ma poiché le politiche sui tassi di interesse non riescono più a comprimerli ulteriormente, i tassi stanno finalmente iniziando a salire. Lo mostra la Figura 2, relativa al rendimento del titolo di riferimento del Tesoro USA a 10 anni.
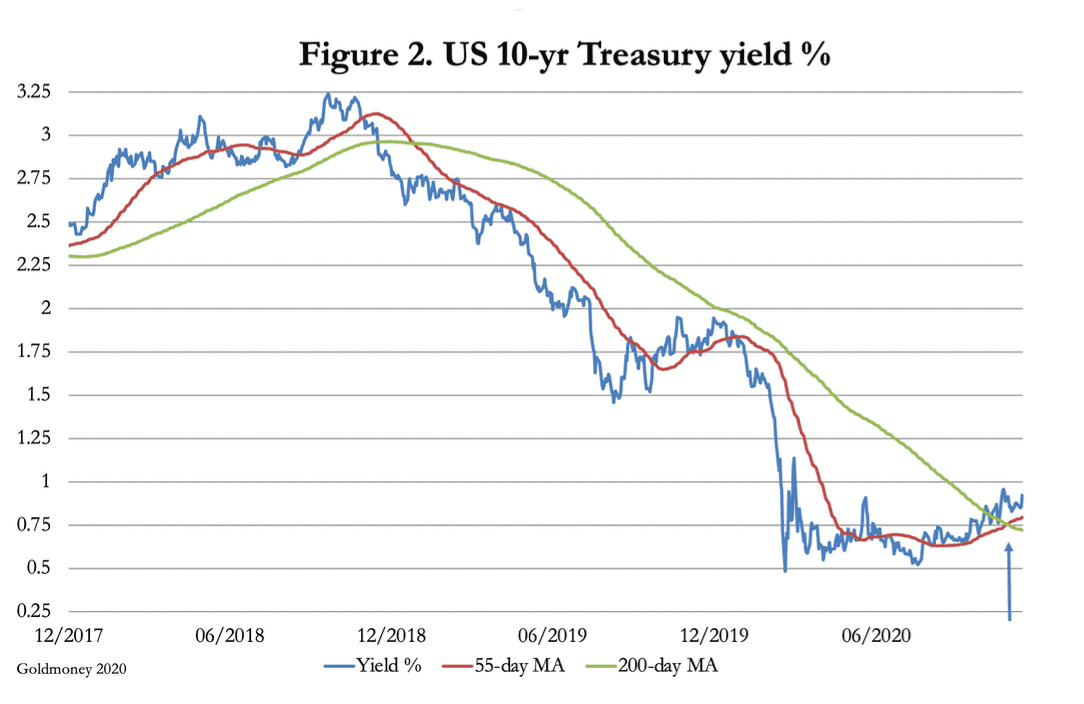
Il aumento dei rendimenti del Treasury USA a 10 anni, il titolo di riferimento, è un primo segnale che la Fed sta perdendo il controllo dei tassi di interesse sul tratto breve della curva dei rendimenti. Già oggi, a parte i fondi pensione e le compagnie assicurative, obbligati per legge, l'unico acquirente significativo di Treasury USA a questi rendimenti compressi è la Fed.
La Fed commette l'errore di credere che, avendo portato il tasso sui fondi federali a zero e quindi azzerato il costo del denaro, stimolerà l'attività economica. In realtà la soffoca, perché nessuno in sé presterebbe denaro a condizioni in cui è certo di rimetterci. Man mano che questo messaggio verrà compreso più diffusamente e i detentori di dollari, sia nazionali sia esteri, se ne disfaranno invece di prestarli, i tassi di interesse saliranno a prescindere dalle politiche della Fed. Dovranno salire fino al livello in cui gli operatori economici si sentiranno compensati per lo svilimento del dollaro.
Ed ecco la trappola: se si alzano i tassi, le finanze pubbliche vengono completamente minate. Quando i tassi saliranno, emergerà anche il vero costo delle politiche sui tassi che sostengono le imprese zombie. Non solo il finanziamento inflazionistico diventerà più costoso per tutti i governi, non solo i crediti deteriorati del sistema bancario affioreranno all'improvviso come un mostro dagli abissi, ma il ritmo crescente dei trasferimenti di ricchezza dall'economia produttiva al governo e dai risparmiatori ai debitori mostrerà come l'inflazione monetaria abbia svuotato ogni aspetto dell'economia.
Di fronte a questa prospettiva, la Fed quasi certamente si rifiuterà di alzare i tassi in misura sufficiente e il dollaro continuerà a scendere. Ma forse la decisione le verrà tolta di mano: il crollo dei prezzi delle obbligazioni pubbliche segnalerà che il gioco è finito e il dollaro, espressione della piena fiducia e del credito del governo USA, sarà sulla strada dell'estinzione.
[i] Vedi https://ticdata.treasury.gov/Publish/slt2d.txt
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.