
Ora che i tassi di interesse stanno salendo e hanno ancora molta strada da fare, il sistema bancario globale affronta una crisi di dimensioni senza precedenti nella storia. Le banche centrali, piene di titoli finanziari acquistati con il QE, devono far fronte a perdite crescenti e le passività dei loro bilanci sono ora significativamente superiori alle attività: una condizione che nel settore privato si chiama bancarotta. Dovranno essere ricapitalizzate con urgenza per mantenere la propria credibilità.
Inoltre, le autorità di vigilanza bancaria hanno commesso un errore madornale nel controllo del sistema bancario commerciale, concentrandosi quasi esclusivamente sulla liquidità di bilancio delle banche come principale determinante dell'esposizione al rischio. E le poche volte in passato in cui hanno chiesto alle banche di aumentare il proprio capitale, lo hanno sempre fatto attraverso la creazione di azioni privilegiate e pseudo-azioni ordinarie, per evitare di diluire i veri azionisti. La conseguenza è che il livello di leva finanziaria per gli azionisti ordinari delle banche di rilevanza sistemica globale è salito a livelli stratosferici.
Le autorità di vigilanza possono sentirsi sicure del loro approccio alla liquidità, ma hanno ignorato la certezza periodica di una contrazione del credito bancario e le sue conseguenze per le quote di capitale delle banche. Intanto, le G-SIB hanno spesso un rapporto tra attivo e capitale ordinario superiore a cinquanta volte, e alcune nell'eurozona superiore a settanta. Non sorprende che la maggior parte delle G-SIB sia valutata sui mercati azionari con forti sconti rispetto al valore contabile.
Le G-SIB hanno accumulato un'esposizione eccessiva alle attività finanziarie, sia a bilancio sia come garanzia dei prestiti. Con feroci mercati ribassisti ormai evidenti e ulteriori rialzi dei tassi garantiti dal calo del potere d'acquisto delle valute, l'unica cosa che le autorità di vigilanza non avevano previsto sta accadendo: come una depressione meteorologica che si approfondisce, il credito bancario si sta contraendo fino a formare una tempesta perfetta.
Il recente avvertimento di Jamie Dimon, secondo cui la sua banca (JPMorgan Chase) si trova di fronte a condizioni da uragano, conferma la tempistica. Le banche centrali, fallite di fatto anche se non di nome, saranno incaricate di salvare intere reti bancarie commerciali, mandate in bancarotta dal crollo del credito bancario.
Perché i mercati stanno crollando?
Sta diventando chiaro che le attività finanziarie sono in un mercato ribassista, spinto dai continui aumenti dei costi di produzione e dei prezzi al consumo, che a loro volta spingono al rialzo tassi di interesse e rendimenti obbligazionari. Finora gli investitori sono stati riluttanti a perdere fiducia nelle proprie banche centrali, che hanno avuto un ruolo decisivo nel sostenere i mercati finanziari. Ma ora questa fiducia è messa alla prova, ancor più nei mesi estivi, con il manifestarsi della carenza alimentare globale.
Abbiamo prove crescenti che il credito bancario si stia contraendo o sia sul punto di farlo. Era questo il messaggio, forte e chiaro, della recente descrizione di Jamie Dimon, che ha parlato di condizioni economiche passate da tempesta a uragano, e dei suoi commenti successivi su ciò che JPMorgan Chase stava facendo al riguardo. Raramente il banchiere più importante del mondo del dollaro ci dà un'indicazione così chiara su un cambiamento nelle politiche di prestito, che sappiamo sarà condiviso da tutti i suoi concorrenti. E il fatto che l'economista senior della banca sia stato incaricato di fare marcia indietro sulle dichiarazioni di Dimon indica che la Fed, o forse i colleghi di Dimon, sanno che non avrebbe dovuto rendere pubbliche le loro più grandi paure.
La contrazione del credito bancario finisce sempre in una crisi di qualche tipo. Con una durata media di lungo periodo di dieci anni, questo ciclo del credito bancario è stato eccezionalmente lungo. Prima ancora di considerare i fattori specifici dietro il ritiro del credito, possiamo presumere che più lungo è il periodo di espansione del credito che lo precede, maggiore sarà il crollo dell'attività economica che segue.
Questo non è solo il culmine di un'espansione ciclica del credito bancario, ma anche di una tendenza più ampia avviata a metà degli anni Ottanta. Dopo gli anni Settanta inflazionistici, racchiusi tra l'abbandono degli accordi di Bretton Woods e i tassi primari al 20% di Paul Volcker, bisognava trovare un modo per stabilizzare le valute fiat in un contesto di tassi di interesse più bassi. Garantendo che la domanda di dollari fosse sempre sufficiente a mantenerne il potere d'acquisto, tutte le altre valute legate al dollaro in modo flessibile avrebbero potuto analogamente conservare il proprio potere d'acquisto senza il sostegno di tassi di interesse elevati.
Consapevolmente o inconsapevolmente, i pianificatori hanno applicato una variante del dilemma di Triffin. Robert Triffin era un economista che negli anni Sessanta sottolineò che una valuta di riserva deve garantire un'offerta sufficiente per poter svolgere il proprio ruolo. Concluse che chi emette la valuta di riserva avrebbe dovuto adottare politiche monetarie irresponsabili nel breve termine per assicurare la disponibilità di tale offerta, con probabile danno per le prospettive monetarie ed economiche di lungo periodo.
A metà degli anni Ottanta i pianificatori misero in atto il meccanismo per creare la domanda di dollari di cui parlava Triffin. Il governo statunitense avrebbe accumulato deficit, come Triffin aveva spiegato, e il credito bancario in dollari sarebbe stato espanso. La creazione di credito bancario al di fuori del sistema bancario statunitense sarebbe stata consentita sotto forma di mercato degli eurodollari. E la crescita dello shadow banking proseguì senza ostacoli.
Le grandi banche furono incoraggiate ad acquisire quote delle società di intermediazione, fino ad assorbirle completamente nelle proprie attività. Era questo il senso del big bang di Londra, seguito dall'abrogazione del Glass-Steagall Act, che consentì alle grandi banche americane (money-centre banks) di entrare nell'intermediazione mobiliare e nell'investment banking sia sui mercati interni sia offshore. Lo scopo della finanziarizzazione del dollaro era garantire che ci sarebbe sempre stata una domanda speculativa e di portafoglio per la valuta.
Questa politica ha ribaltato dalle fondamenta il modo in cui si comportano i mercati liberi, rendendoli sempre più guidati dalle politiche sui tassi d'interesse delle banche centrali anziché da fattori non finanziari. La preferenza temporale è diventata progressivamente meno importante rispetto alla politica della Fed. Ogni volta che il dollaro scivolava, la Fed poteva incoraggiare gli acquisti di portafoglio dall'estero abbassando i tassi anziché alzarli. Tassi più bassi hanno aumentato i flussi di valuta e di credito verso le attività finanziarie, invece di svilire la valuta nell'economia non finanziaria.
Non è stato un sistema perfetto, perché i prezzi di beni e servizi sono comunque aumentati, riflettendo l'espansione di valuta e credito, ma a un ritmo più lento di quanto ci si sarebbe potuti aspettare, data la maggiore quantità di mezzi di scambio in circolazione. Inoltre, i metodi di calcolo applicati agli indici dei prezzi al consumo hanno tutti avuto l'effetto di ridurre il ritmo apparente degli aumenti. Ed era nell'interesse di tutti entrare in questo sistema perpetuo di creazione di ricchezza.
Così, la creazione di credito bancario aggiuntivo è stata indirizzata sempre più verso la speculazione finanziaria nei mercati obbligazionari e azionari. Ci sono state delle bolle, come quella delle dotcom alla fine degli anni Novanta e quella dei finanziamenti ipotecari che ha preceduto la crisi finanziaria del 2008/09. Nonostante queste interruzioni, le autorità statunitensi si sono assicurate che i flussi globali di investimento sostenessero principalmente gli interessi finanziari degli Stati Uniti. In questo modo l'effetto ricchezza è stato creato in America e, di conseguenza, tramite l'internazionalizzazione delle valutazioni, nelle giurisdizioni dei suoi principali alleati. E nella misura in cui l'espansione del credito ha spinto al rialzo i prezzi delle attività finanziarie, l'effetto è rimasto per lo più confinato all'interno dell'economia finanziaria e non è stato registrato negli indici ufficiali dei prezzi al consumo.
Quando i mercati hanno capito il meccanismo, i tassi d'interesse sono scesi fino a scomparire del tutto. Ma, come osservava Triffin, le politiche volte a garantire che una valuta sia disponibile come riserva mondiale sono economicamente distruttive nel lungo periodo, e l'intera tendenza avviata a partire dal big bang di Londra si è ora conclusa con l'aumento dei tassi d'interesse. Si tratta di un super ciclo di espansione del credito bancario che finirà in modo certamente più drammatico di un ciclo singolo. Ci si può quindi aspettare che questo mercato ribassista e i suoi problemi sistemici siano di entità maggiore rispetto a quelli seguiti alle dotcom e al fallimento di Lehman.
Con tassi d'interesse così al di sotto del ritmo di crescita dei prezzi, dovuto principalmente al precedente svilimento monetario, si stanno ora accumulando perdite per tutti coloro che hanno creduto alla storia della finanziarizzazione e non sono riusciti a uscirne. In cima a questo elenco di arroganza ci sono le stesse banche centrali, che hanno ampliato l'espansione monetaria acquistando consistenti portafogli obbligazionari attraverso il quantitative easing. Quelle attività stanno ora crollando di valore, azzerando molte volte il patrimonio delle banche centrali. Le banche centrali stesse dovranno essere ricapitalizzate prima di poter affrontare i problemi di un collasso sistemico diffuso nella rete delle banche commerciali.
Come ricapitalizzare una banca centrale
Una banca centrale, per definizione, ha come compito principale l'emissione di banconote per la circolazione pubblica. Una banconota è l'espressione di una passività della banca centrale che la emette. È un titolo di credito dalla banca centrale al portatore.
Ai tempi degli standard basati su monete metalliche, la banca centrale era pronta a rimborsare a vista le proprie banconote in specie al pubblico; per specie si intendono monete d'oro o d'argento, che non sono passività di nessuno. Da qui le parole riportate su una banconota da dieci sterline della Banca d'Inghilterra: «Prometto di pagare al portatore a vista la somma di dieci sterline», firmate dal Chief Cashier. Anche se, a ogni nuova emissione di banconote, la scritta della promessa diventa sempre più piccola…
Se la banca centrale mantiene riserve in moneta sufficienti, che secondo Sir Isaac Newton in persona dovevano essere pari ad almeno il 40% dell'emissione di banconote, il rischio di insolvenza è minimo e le banconote circolano come sostituti credibili della moneta d'oro o d'argento, a seconda dello standard di riferimento.
Tuttavia, dopo la Grande Riconiazione inglese del 1696, quando furono introdotti i bordi zigrinati per prevenire la tosatura delle monete, si creò una carenza di monete d'argento, che costrinse la Banca d'Inghilterra a sospendere i pagamenti in specie in cambio delle proprie banconote. La fiducia nel valore delle banconote della Banca calò e queste passavano di mano con uno sconto. La Banca dovette essere ricapitalizzata, cosa autorizzata da un Atto del Parlamento. Ciò avvenne tramite un prestito che la Banca concesse al Tesoro, il quale fu poi riportato nel bilancio della Banca come investimento in essa, con un interesse dell'8%, anziché come deposito. Pertanto, la Banca aveva un'attività sotto forma di prestito al Tesoro e una passività corrispondente, sotto forma di sottoscrizione di capitale da parte del Tesoro.
Lo stesso metodo di ricapitalizzazione di una banca centrale verrebbe applicato oggi, presumibilmente per un capitale aggiuntivo sotto forma di azioni. La Fed ha recentemente ammesso che le perdite non realizzate sulle obbligazioni presenti nell'attivo del suo bilancio ammontavano a 330 miliardi di dollari a fine marzo, cifra che supera di oltre sei volte il suo patrimonio netto di bilancio, pari a 50 miliardi. Da allora i rendimenti obbligazionari sono saliti di un ulteriore 1%, portando il disavanzo più vicino ai 500 miliardi. Tuttavia, nel caso della Fed vanno notate due differenze rispetto alle altre banche centrali. Primo, il profilo del debito del Tesoro statunitense ha una scadenza media più breve rispetto a quella di altre economie avanzate con alti livelli di debito pubblico, come confermato dall'intenzione della Fed di tenere il debito fino a scadenza anziché venderlo. Ciò significa che la volatilità dei prezzi è ridotta. Secondo, parte del debito è debito di agenzie (Fanny Mae, Ginny Mae e Freddy Mac) che, in caso di rimborso anticipato dei mutui, distribuisce i pagamenti ai detentori dei titoli garantiti da ipoteca. In effetti, il profilo delle scadenze si accorcia grazie a questi rimborsi, aumentandone il rendimento e riducendone la volatilità nominale.
Le altre banche centrali non hanno questi vantaggi, almeno non nella stessa misura. La Banca d'Inghilterra ha ottenuto dal Tesoro britannico una garanzia a copertura di eventuali perdite derivanti dai suoi acquisti di gilt, che sono tutti detenuti in un veicolo a destinazione specifica. Di conseguenza, la Banca non deve registrare in bilancio alcuna esposizione all'aumento dei rendimenti dei gilt. Ma la Banca del Giappone e la BCE si trovano in una situazione completamente diversa. E quindi la loro capacità di sostenere le proprie reti di banche commerciali è estremamente compromessa.
I bilanci delle G-SIB si sono deteriorati in modo significativo[i]
Le banche di rilevanza sistemica globale, le G-SIB, sono tenute dalle norme di Basilea a mantenere riserve di liquidità aggiuntive, in ragione della loro esposizione transfrontaliera. Sono trenta le banche così designate e una di esse, il Gruppo BPCE, non è quotata in borsa, quindi è esclusa dal nostro elenco. La Tabella 1 qui sotto mostra la condizione finanziaria delle restanti banche, ordinate dal rapporto più alto al più basso tra attivo e patrimonio netto ordinario.
Si noti che nella tabella non sono considerate forme di capitale primario diverse dalle azioni ordinarie. Di conseguenza, i rapporti prezzo/valore contabile non tengono conto delle azioni privilegiate e di altre forme di capitale regolamentare, ove presenti. Dal punto di vista di un regolatore, queste altre forme di capitale riducono sensibilmente il livello di leva finanziaria. Pertanto, per il regolatore Deutsche Bank appare avere una leva di circa venti volte, ma per quanto riguarda gli azionisti ordinari, la nostra tabella indica che la cifra è più vicina a settanta. Stiamo considerando la posizione dei soli azionisti ordinari, o sottostanti, che è dove la direzione di una banca è, o dovrebbe essere, concentrata.
Inoltre, mentre la maggior parte dei bilanci è relativa a dicembre 2021, alcune banche in giurisdizioni diverse hanno altre date di bilancio e convenzioni contabili. Inoltre, i dati sul numero di azioni e sul totale dell'attivo sono tratti da internet (Yahoo Finance), e non dai bilanci certificati pubblicati dalle banche stesse.
Ammessa la possibilità di errori, vedere banche con rapporti tra attivo e patrimonio netto per i loro azionisti ordinari superiori a venti volte, per non parlare delle due G-SIB francesi che sembrano superare le settanta, lascia semplicemente a bocca aperta.
Questa situazione è principalmente la conseguenza della regolamentazione bancaria. Le riserve di liquidità aggiuntive richieste alle G-SIB dal Comitato di Basilea sono contenute nel bilancio, sia nelle fonti di finanziamento sia nella natura delle attività detenute. Inoltre, queste G-SIB sono tenute a rispettare le norme di Basilea 3 in vigore, in particolare i coefficienti di finanziamento stabile netto. Ma la misura di rischio più semplice e più importante di tutte, il rapporto tra l'attivo di una banca e il capitale degli azionisti ordinari, è stata del tutto ignorata. Ma i mercati non si lasciano ingannare così facilmente, e si può vedere che, in termini generali, maggiore è la leva finanziaria per gli azionisti ordinari, maggiore è lo sconto sul valore contabile delle azioni.
Particolarmente preoccupante è la concentrazione del rischio: il gruppo delle G-SIB dell'Eurozona è il più vulnerabile agli shock, seguito a breve distanza dalle tre banche giapponesi. Il fatto che le banche di queste due giurisdizioni siano i gruppi con la leva finanziaria più alta è in parte una conseguenza dei tassi di interesse negativi. I margini sul credito sono stati fortemente compressi e, finché si rispettano le normative bancarie, i dirigenti di queste banche sono stati incoraggiati a mantenere la redditività aumentando la leva creditizia.
Inoltre, come illustrato più avanti, la Banca centrale europea e la Banca del Giappone dovranno a loro volta essere ricapitalizzate, se vorranno farsi carico delle perdite del settore bancario commerciale, destinate a manifestarsi rapidamente con l'aumento dei tassi di interesse e la contrazione del credito bancario.
Sulla carta, le G-SIB statunitensi sono il secondo gruppo con la leva più bassa, dopo le due G-SIB canadesi. Ma teniamo presente che la contrazione del credito bancario, segnalata in modo così evidente da Jamie Dimon di recente, ha lo scopo di riportare i coefficienti patrimoniali per gli azionisti ordinari ben al di sotto di dieci volte.
La posizione impossibile della BCE
La realtà economica e le politiche monetarie della BCE hanno avuto solo di rado un rapporto, e comunque marginale, con la BCE che si imponeva con la forza sui mercati. La falsità della sua posizione sta ora emergendo.
Non solo gli errori delle sue politiche monetarie vengono alla luce, ma ora anche il presupposto di fondo, cioè che possa ignorare la gente comune delle economie reali degli Stati membri, è stato minato in modo fatale dalla guerra in Ucraina. Le banche dell'Eurozona devono affrontare costose svalutazioni sulle esposizioni verso Ucraina e Russia, problemi condivisi dalle entità non finanziarie in un contesto di rallentamento economico globale. Gli impatti economici e finanziari sull'Eurozona sono significativi.
È chiaro che i crediti deteriorati stanno rapidamente diventando un problema. Inoltre, i prezzi dell'energia, degli alimentari e alla produzione, in forte aumento, peggioreranno molto la situazione nei prossimi mesi. La capacità delle banche dell'Eurozona di superare tutte queste difficoltà sarà messa sempre più in dubbio. Le notizie sono estremamente cupe, con rapporti tra patrimonio netto ordinario e attivo di bilancio alle stelle per le G-SIB dell'Eurozona. Le banche locali, su cui ricadrà la maggior parte del peso non finanziario dei default sul credito nell'Eurozona, non avranno una leva altrettanto elevata, essendo gestite per lo più da dirigenti locali e regionali prudenti. Ma nelle condizioni in peggioramento che l'Eurozona sta affrontando, anche rapporti tra attivo e patrimonio netto di appena dieci volte potrebbero rivelarsi fatali per il futuro di una banca.

Rispetto ai loro azionisti di riferimento, le G-SIB dell'Eurozona sono il gruppo bancario con la leva più alta. Con l'aumento dei tassi di interesse e la contrazione del credito bancario, non c'è dubbio che i primi fallimenti di G-SIB saranno probabilmente tra queste banche. La capacità della BCE e della sua rete di banche centrali nazionali azioniste di resistere a una tempesta creditizia sarà messa alla prova e quasi certamente si rivelerà insufficiente.
A fine 2021, il bilancio della BCE mostrava attività per 8.466 miliardi di euro e capitale sociale per 109 miliardi di euro. Un rapporto tra attivo e capitale degli azionisti di 78 volte. Per una banca centrale un rapporto elevato è tollerabile finché si limita a emettere banconote. Ma a dicembre scorso la BCE aveva accumulato anche titoli di Stato dell'Eurozona e altre obbligazioni per un totale di 4.886 miliardi di euro.
Dalla fine dell'anno, fino a venerdì scorso, il valore di queste obbligazioni è sceso bruscamente, come mostra la Tabella 2, relativa a una selezione di titoli di Stato decennali dell'Eurozona.

Ovviamente la BCE avrà acquistato obbligazioni con scadenze diverse e, di quelle emesse da alcuni governi dell'Eurozona, più che di altri. Inoltre, usare queste informazioni per stimare approssimativamente l'effetto dell'aumento dei rendimenti obbligazionari sul bilancio della BCE trascura gli acquisti successivi. Ma ipotizzando semplicemente una perdita media del 25% sulle obbligazioni detenute a fine dicembre, solo da questa fonte si ha una perdita sulle attività della BCE di 1.222 miliardi di euro. Una svalutazione pari a oltre undici volte il capitale della BCE.
Inoltre, con l'inflazione CPI dell'Eurozona all'8,1% e una crisi energetica e alimentare in corso, i rendimenti obbligazionari sono destinati a salire in modo significativo oltre i livelli attuali. E questo prima che i mercati internazionali impongano premi per il rischio su una situazione che si sta deteriorando pericolosamente. Una ricapitalizzazione della BCE è necessaria con urgenza, prima che le venga chiesto, insieme alle rispettive banche centrali nazionali (BCN, che sono altrettanto insolventi), di intervenire per salvare le G-SIB dell'Eurozona. Dalla loro leva eccezionalmente alta vediamo che saranno probabilmente le prime vittime della contrazione del credito bancario.
Ma la BCE si trova nella sfortunata posizione di non avere un azionista governativo con cui ricapitalizzarsi secondo le linee suggerite in precedenza in questo articolo. I suoi azionisti sono invece le banche centrali nazionali, che a loro volta hanno problemi di bilancio analoghi. E, man mano che il problema di insolvenza della BCE diventerà di dominio pubblico, è probabile che le BCN si rivolgano già ai rispettivi governi per ottenere iniezioni di capitale prima ancora di poter prendere in considerazione la sottoscrizione di azioni della BCE.
La maggior parte dei governi dell'Eurozona può probabilmente essere convinta senza troppe difficoltà a seguire questa strada. Ma la Bundesbank, in quanto maggiore azionista della BCE, ha un problema aggiuntivo: attraverso il sistema TARGET2 vanta un credito netto di 1.135 miliardi di euro nei confronti delle altre BCN e della stessa BCE, un vero e proprio groviglio di vermi che si contorcono. Se non si affronta questo problema, è probabile che la legge abilitante subisca ritardi al Bundestag e che si debbano affrontare anche possibili pronunce ostruzionistiche da parte della Corte costituzionale federale.
Non ci sono opzioni facili. È possibile immaginare un collasso sistemico a livello delle banche centrali che minacci l'esistenza stessa dell'euro. Di certo, i mercati valutari saranno probabilmente brutali su questo fronte.
La Banca del Giappone è in difficoltà sempre maggiori
La Banca del Giappone porta avanti il QE dal 2000 e finora ha accumulato l'80% degli ETF del paese, pari a 52 mila miliardi di yen (420 miliardi di dollari), oltre a 538 mila miliardi di yen (3.700 miliardi di dollari) di acquisti di obbligazioni.[i] Sembra che questi investimenti siano iscritti al costo nel bilancio della BoJ. Le perdite complessive ammontano a circa 14 mila miliardi di yen (104 miliardi di dollari) dall'inizio dell'anno, a fronte di un capitale di bilancio, costituito da patrimonio netto e riserve, di 4.700 miliardi di yen (35 miliardi di USD). Il rapporto tra passività nette e capitale, in rapida crescita, è di 3 a 1.
La Banca del Giappone cerca di evitare ulteriori imbarazzi finanziari facendo in modo che i rendimenti obbligazionari non salgano oltre. Ha fissato un limite invalicabile per il rendimento del JGB a 10 anni allo 0,25% e ha ripulito il mercato su questa scadenza. Il prezzo è ormai nel territorio di Humpty Dumpty: il prezzo è quello che dice la BoJ.
Il costo è stato la debolezza dello yen, che ora sta accelerando. La Figura 1 mostra il grafico dello yen espresso in dollari USA.
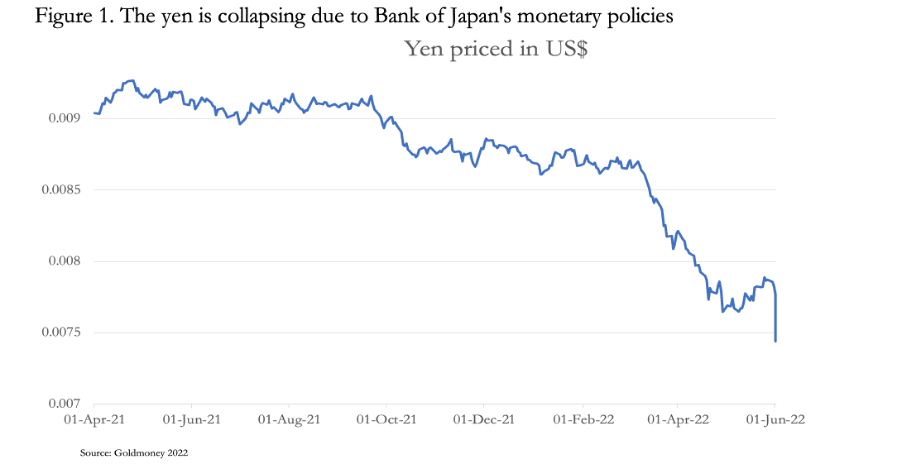
L'unica soluzione a questo problema è che la Banca del Giappone ammetta la follia della sua politica, si ricapitalizzi con lo stesso metodo usato dalla Banca d'Inghilterra nel 1697 e lasci che siano i mercati a determinare i rendimenti obbligazionari.
Tuttavia, consentire ai tassi di interesse sullo yen di salire creerà ulteriori problemi per le banche commerciali giapponesi, che a livello di azionisti sono molto indebitate, come illustra la tabella qui sotto.

L'elevata leva di queste banche si riflette nei rapporti prezzo/patrimonio netto, che registrano sconti considerevoli. E non c'è da stupirsi. Stando a queste cifre, l'esposizione a obbligazioni con scadenze superiori a pochi anni rischia di azzerare il loro patrimonio, senza nemmeno considerare le conseguenze del crollo del valore delle garanzie sui prestiti in caso di rallentamento dell'attività economica.
Anche la Banca d'Inghilterra si è scavata la fossa da sola
Le dichiarazioni dell'attuale Governatore non sono altro che il riflesso delle illusioni di politica monetaria dei suoi omologhi internazionali. Per essere onesti con Andrew Bailey, anche l'Office for National Statistics tiene la testa sotto la sabbia riguardo all'economia nazionale e alle indicazioni su cui si basa il Tesoro. Questa citazione lo illustra bene:
“…elaboriamo una previsione a medio termine. Oltre i primi due anni di previsione, di solito ipotizziamo che l'inflazione torni all'obiettivo del 2%. Il percorso dell'inflazione verso l'obiettivo dopo la nostra previsione a breve termine si basa su modelli statistici per le singole componenti dell'IPC, influenzate dalle nostre previsioni su costo unitario del lavoro, tassi di cambio e output gap.”[i]
L'ONS si è tradito da solo. La profondità della sua analisi non è superiore a quella delle tre scimmie sagge. E, cosa preoccupante, le sue previsioni sono simili a quelle formulate in tutto il mondo occidentale della moneta fiat da altri governi e dalle rispettive autorità monetarie.
Con lungimiranza, la Bank of England ha anticipato il problema del crollo dei prezzi obbligazionari che mina il proprio bilancio, avendo ottenuto dal Tesoro un accordo in base al quale, a fronte della restituzione alla Banca di tutti i dividendi sui gilt, il Tesoro si assume tutti gli utili e le perdite sui gilt acquistati per ragioni di politica monetaria. Il bilancio della Banca li iscrive quindi legittimamente al costo in un veicolo a destinazione specifica e si trova pertanto in una posizione migliore rispetto ad altre banche centrali esposte al rischio di prezzo delle obbligazioni.
Se guardiamo ai rendimenti dei gilt, risultano chiaramente fuori linea rispetto a quelli dei Treasury statunitensi. Al momento in cui scriviamo, i Treasury USA a 10 anni rendono il 3,42% e i gilt il 2,52%. Nel nostro mondo di valute fiat, si presume normalmente che i detentori di attività a reddito fisso in sterline debbano ricevere un premio per il rischio rispetto a chi detiene quelle della valuta di riserva mondiale. Il prezzo errato del debito pubblico britannico si riflette sui mercati dei cambi, nel tasso della sterlina.

Man mano che il mondo finanziario dei mercati guidati dalla valuta fiat crolla sotto l'inesorabile aumento dei tassi di interesse, è lecito aspettarsi un rialzo dei rendimenti dei gilt maggiore di quello dei Treasury USA. Per ora il prezzo errato indebolisce il tasso di cambio, ma è prevedibile che porti i mercati a ritenere le politiche sui tassi della Banca ancora più in ritardo rispetto a quelle della Fed.
Le tre G-SIB britanniche sono posizionate in modo scomodo rispetto a questi eventi, con gli azionisti di Barclays e Standard Chartered particolarmente esposti a un'elevata leva finanziaria.

La Bank of England è in una posizione migliore rispetto ad altre banche centrali per garantire le insolvenze delle proprie G-SIB, perché per farlo non ha bisogno di ricapitalizzarsi. Ma poiché Londra è il centro finanziario globale esposto all'UE, un problema bancario sistemico è praticamente certo.
Come risponderà la Fed ai problemi globali?
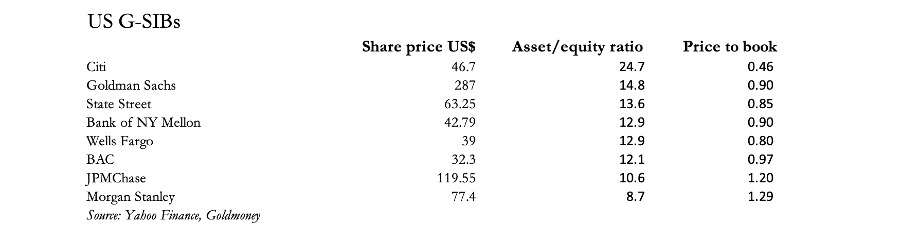
Fatta eccezione per Citi, i rapporti tra attivo e patrimonio netto ordinario delle G-SIB statunitensi sono tra i più bassi, superati solo da quelli delle due canadesi. È quindi improbabile che una crisi bancaria sistemica abbia origine negli Stati Uniti, ma attraverso la valuta di riserva le G-SIB USA sono legate sistemicamente a tutte le altre. Ci si affida quasi totalmente alla regolamentazione bancaria per ridurre al minimo questo rischio.
La misura in cui le banche centrali si affidano ai regolatori e ai relativi stress test per sollevarsi da ogni responsabilità è una questione importante. Poiché la regolamentazione bancaria era stata separata dalla Bank of England, al tempo della crisi di Lehman la Banca non era consapevole dei rischi che la cartolarizzazione poneva al sistema finanziario prima dei fallimenti. Quell'errore è stato corretto, ma la regolamentazione bancaria resta comunque compartimentata all'interno della Banca.
Si sospetta che lo stesso valga in altre giurisdizioni, compresi gli Stati Uniti. Organismi di regolamentazione che conducono stress test. E la centralizzazione della regolamentazione globale sotto le regole del Comitato di Basilea sembra destinata a rassicurare la burocrazia della Fed sul fatto che, grazie alla cooperazione globale, i suoi regolatori stiano individuando e contenendo con successo i rischi sistemici.
In tutta l'attività di regolamentazione non vediamo alcuna enfasi diretta sui rapporti tra attivo e patrimonio netto ordinario. Vediamo restrizioni sulla capacità di bilancio, ma sono fissate in base a misure di liquidità e di rischio di credito, non alla dimensione del capitale di una banca. Questo spiega perché, con i margini compressi da politiche di tassi minimi e persino negativi, alle banche commerciali sia stato permesso, e anzi incoraggiato, di espandere i propri bilanci senza capitale ulteriore degli azionisti ordinari. Il capitale di Classe 1 viene rafforzato con altri mezzi. Spiega perché alcune G-SIB abbiano persino riacquistato azioni proprie, presumibilmente puntando allo sconto rispetto ai valori di libro, senza che i regolatori abbiano fiatato.
Dobbiamo quindi concludere che la struttura del sistema di regolamentazione possa aver impedito alla Fed, alla Banca dei Regolamenti Internazionali e alle altre principali banche centrali occidentali di vedere le conseguenze della contrazione del credito bancario per gli azionisti ordinari delle banche. La Fed sta permettendo, con ritardo, che i tassi di interesse salgano, come abbiamo visto con il rialzo di ¾ di punto di ieri. Con un CPI pesantemente manipolato che indica prezzi in crescita di oltre l'8%, quasi il 10% e oltre, un tasso sui Fed funds dell'1,5%—1,75% è ancora molto in ritardo. Salirà inevitabilmente molto di più, facendo crollare i valori delle obbligazioni e delle garanzie finanziarie. Questo porterà a una crisi nei mercati finanziari. E dato che le banche commerciali dell'Eurozona e del Giappone hanno una leva finanziaria per gli azionisti estremamente elevata, è prevedibile che ciò accada molto presto.
A meno che la Fed non sia disposta a lasciare che siano i mercati a risolvere questo pasticcio — una linea d'azione che possiamo scartare senza esitazioni — l'unica risposta possibile della Fed sarà inflazionare il dollaro per compensare la contrazione del credito bancario. Il modo in cui lo farà non è il punto. Non ci sarà alternativa, perché la priorità della Fed sarà salvare il sistema finanziario e ridurre al minimo le conseguenze per l'economia americana in generale e, in particolare, per le finanze del governo federale. Le altre banche centrali citate in questo articolo dovranno fare lo stesso, dove possono. Aspettiamoci un ampliamento delle linee di swap tra di loro per consentirlo. Aspettiamoci che i mercati obbligazionari vengano chiusi per decreto, forse per più di un giorno o due. Come spettatori impotenti, guarderemo tutti dentro un abisso, nel timore che non esista alcuna soluzione a una crisi irrisolvibile.
Pianificare in anticipo una via di fuga dal sistema della moneta fiat
Con una tempesta perfetta che si sta formando sui mercati finanziari e nelle banche, stiamo assistendo alla fine di un sistema economico globale che ha negato la realtà dei mercati liberi fin da quando, nel 1929, il presidente Hoover credette che il governo statunitense potesse migliorare e poi salvare l'economia americana. I suoi errori furono amplificati da Franklin Roosevelt, eroe dei neo-keynesiani, con il suo New Deal. Seguirono una seconda guerra mondiale e, nel dopoguerra, la socializzazione del capitale con un gold standard ridotto al minimo. Ogni fallimento è stato affrontato raddoppiando la posta contro il capitalismo.
E ogni fallimento ha accresciuto il potere dello Stato sulle persone e ne ha diminuito la libertà. L'allontanamento da un mondo di progresso, in cui le persone erano libere di scambiare i frutti del proprio lavoro con l'intermediazione di una moneta solida, che permetteva loro di riuscire o fallire con i propri sforzi, ha portato al fallimento definitivo: il crollo imminente dell'intero sistema statalista.
Da quando, cinquantuno anni fa, è stata abbandonata definitivamente l'ultima foglia di fico della convertibilità in oro, la fase finale del nostro declino è stata occultata dalla crescente finanziarizzazione delle economie occidentali, che ha sostituito la ricchezza di carta alla vera prosperità. La funzione della valuta fiat è stata quella di perpetuare questa illusione, un'illusione che sta finalmente per finire.
Nella violenza finanziaria ed economica che ci troviamo ad affrontare, è difficile prevedere l'ordine di una serie di eventi all'interno della crisi complessiva. L'esito potrebbe essere molto diverso, ma la logica suggerisce quanto segue. I tassi d'interesse saliranno finché non si verificheranno fallimenti bancari. Nel frattempo, le attività finanziarie avranno perso valore, forse molto rapidamente. Poi possiamo aspettarci un'espansione della politica monetaria per salvare le banche commerciali, comprimere i rendimenti obbligazionari e finanziare deficit pubblici in forte crescita.
Sarà una replica del tentativo di John Law di salvare con l'inflazione la sua bolla del Mississippi trecento anni fa, con la differenza che questa volta è su scala globale e riguarda ogni cosa. Nel 1720 crollò prima la bolla del Mississippi, seguita dai livres fiat di Law. Nei prossimi mesi, forse le valute sopravvivranno inizialmente alla crisi sistemica, per crollare poco dopo. Da questa parte della crisi, che è solo nelle sue fasi iniziali, l'euro è indicato come la prima valuta a crollare del tutto, non solo perché è una valuta fiat progettata da un comitato, ma per la profondità dei problemi strutturali della BCE e dei suoi azionisti.
In queste circostanze, le autorità diventeranno quasi certamente disperate. Partono dalla convinzione che le colpe siano dei mercati e cercheranno nuovi modi per reprimerli ulteriormente. Insieme ai prezzi di materie prime, energia e alimentari, possiamo aspettarci che i prezzi di oro e argento salgano alle stelle. Le autorità risponderanno reprimendo i prezzi come dei Diocleziano dei giorni nostri, vietando anche il possesso di oro? Sarebbero mosse stupide, ma estremamente probabili. I mercati dell'oro potrebbero semplicemente essere chiusi, negando l'accesso a chi fugge dalla valuta fiat in ritardo.
I neo-keynesiani al comando di mercati che comprendono a malapena pensano ancora che detenere depositi in dollari sia la massima sicurezza. I gestori di hedge fund, anticipando i flussi valutari, vedono prospettive di forza del dollaro, ma solo sui mercati dei cambi. Poiché trattano solo carta, si lasciano convincere facilmente a vendere future e forward sull'oro e ad acquistare dollari. Le banche di metallo prezioso che hanno posizioni corte sono ben liete di incoraggiare questa tendenza per far quadrare i propri conti.
È un'enorme opportunità per chiunque comprenda davvero il denaro e i motivi per cui il mondo fiat sta andando in rovina. Queste poche persone capiscono che il motivo per acquistare oro fisico è sfuggire al mondo fiat, e che va acquistato finché ce n'è di disponibile e di consentito.
[ii L'elenco delle G-SIB è disponibile qui: https://www.fsb.org/wp-content/uploads/P231121.pdf
[ii] Vedi https://www.tbsnews.net/analysis/430b-cautionary-tale-inside-japans-central-bank-400938 Il dato relativo ai titoli di Stato giapponesi (JGB) è tratto dal bilancio più recente della Banca del Giappone.
[iii] Vedi https://obr.uk/forecasts-in-depth/the-economy-forecast/inflation/#CPI
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha uno scopo puramente informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non devi agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non devono essere usate come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.