
È il momento di parlare di tassi più alti e di cosa significano per l'oro
Per la prima volta dall'inizio della crisi del credito, riteniamo che il mercato stia cominciando a scontare una probabilità più alta che la Fed sia finalmente nella posizione di alzare i tassi in modo continuo e più frequente. L'opinione prevalente è che i rialzi dei tassi delle banche centrali siano il nemico naturale del prezzo dell'oro. Analizzando i cicli dei tassi e il prezzo dell'oro dal 1971, osserviamo che l'oro tende ad andare meglio nei cicli di rialzo che in quelli di taglio. Riteniamo che la performance positiva durante i cicli di rialzo possa essere spiegata dai tre fattori individuati nel nostro modello del prezzo dell'oro. Alla luce delle prospettive per questi tre fattori, è probabile che l'oro si comporti bene nei prossimi trimestri anche se la Fed continuerà ad alzare i tassi.
Qui puoi consultare l'intero studio in formato PDF.
Negli ultimi anni la Fed ha indicato con insistenza che avrebbe alzato i tassi più volte l'anno nei successivi anni, fino a "normalizzarli". Finora la Fed non ha mantenuto quanto promesso: ha alzato i tassi una sola volta nel 2015, una nel 2016 e, finora, due volte nel 2017. Anche se non sembra molto, rispetto alle altre banche centrali la Fed è un falco.
- Dal 2008 la BCE ha abbassato gradualmente il proprio tasso di riferimento fino a zero, livello al quale si trova tuttora.
- Allo stesso modo, la BoE ha tagliato drasticamente il proprio tasso di riferimento allo 0,5% nel 2009 e lo ha ridotto ulteriormente allo 0,25% nel 2016, anche se all'inizio di questo mese lo ha riportato allo 0,5%.
- I tassi di politica monetaria della BoJ sono rimasti vicini allo zero dal 2009 e sono scesi sotto zero (attualmente -0,1%) due anni fa.
- La Reserve Bank of Australia ha iniziato a tagliare i tassi nel 2008, da oltre il 7% all'attuale 1,5%, anch'esso il livello più basso della storia.
- La SNB ha abbassato continuamente i tassi dal 2008 e li ha portati a un impressionante -0,75% nel 2014, livello da cui non si sono più mossi.
- Sebbene la Bank of Canada sia riuscita ad alzare i tassi negli ultimi due anni, i tassi di politica monetaria sono ancora solo all'1%, rispetto al 4,5% del 2008.
Tuttavia, per la prima volta dall'inizio della crisi del credito, riteniamo che il mercato stia cominciando a scontare una probabilità più alta che la Fed sia finalmente nella posizione di alzare i tassi in modo continuo e più frequente, fino a tornare a un contesto di tassi "normale". Questa prospettiva si riflette sempre più nei futures sui Fed funds (vedi Figura 1).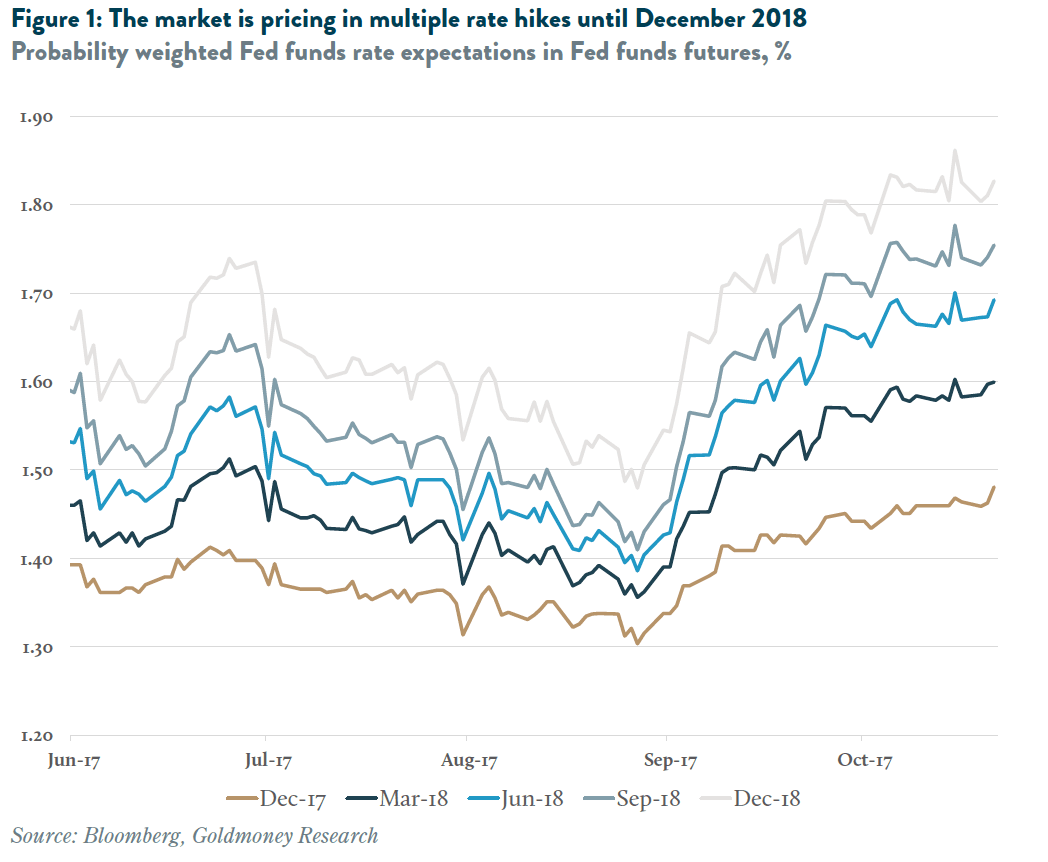
Inoltre, un percorso dei tassi della Fed così aggressivo1 è improbabile se le altre banche centrali continuano a portare avanti una politica monetaria accomodante, come è accaduto negli ultimi due anni. A nostro avviso, anche la BCE dovrebbe probabilmente reagire e passare a una politica più restrittiva, cosa che preferirebbe evitare.
COSA SIGNIFICA PER L'ORO?
Sembra essere opinione condivisa che i rialzi dei tassi delle banche centrali siano il nemico naturale del prezzo dell'oro. Tassi più alti, così si sostiene, ridurrebbero l'incentivo per gli investitori a detenere oro, dato che l'oro "non paga interessi", e ciò dovrebbe a sua volta portare a prezzi più bassi. A nostro avviso questa visione non è solo troppo semplicistica, ma è anche incoerente con l'andamento storico.
Innanzitutto, l'oro paga interessi se viene dato in prestito (il tasso di interesse sull'oro si chiama gold lease rate). Lo stesso ragionamento vale per la moneta fiat. Anche una banconota da 100 dollari non paga interessi. Per generare interessi, la moneta fiat deve essere prestata, cosa che si può fare depositandola su un conto di risparmio bancario (di fatto prestando il denaro alla banca e diventandone creditori).
In secondo luogo, e questo è il punto molto più importante, i tassi di interesse da soli sono solo un piccolo tassello del puzzle quando si parla dei fattori che determinano il prezzo dell'oro. Nel nostro studio sul quadro di riferimento del prezzo dell'oro (vedi Gold Price Framework Vol. 1: Price Model, 8 ottobre 2015) individuiamo tre fattori principali per il prezzo dell'oro: la politica delle banche centrali, i prezzi dell'energia a lungo termine e le variazioni nelle riserve auree delle banche centrali. I tassi di interesse svolgono un ruolo cruciale nella prima categoria. Ma a determinare il prezzo non sono i tassi nominali, bensì i tassi di interesse reali.2 Di conseguenza, anche quando i tassi di interesse nominali salgono, i prezzi dell'oro non ne risentono necessariamente in modo negativo. Anzi, se le aspettative di inflazione aumentano più delle aspettative sui tassi nominali, le variazioni dei tassi di interesse reali diventerebbero persino un fattore positivo per il prezzo dell'oro. Abbiamo visto questo effetto in forma estrema alla fine degli anni '70 e all'inizio degli anni '80, quando la Fed alzò i tassi senza tregua fino a livelli a due cifre, ma l'inflazione era alta e in crescita e, poiché il mercato continuava a scontare anni di inflazione a due cifre, i prezzi dell'oro continuarono a salire (vedi Figura 2). Solo quando la Fed, sotto la presidenza di Volcker, decise di spezzare il ciclo inflazionistico portando i tassi a quasi il 20%, l'inflazione iniziò a rallentare. Le aspettative sui tassi di interesse reali aumentarono successivamente e i prezzi dell'oro alla fine scesero. Ma anche se i prezzi dell'oro hanno perso quasi il 50% rispetto ai massimi dei primi anni '80, hanno chiuso con un valore superiore di oltre l'800% rispetto al punto di partenza del ciclo.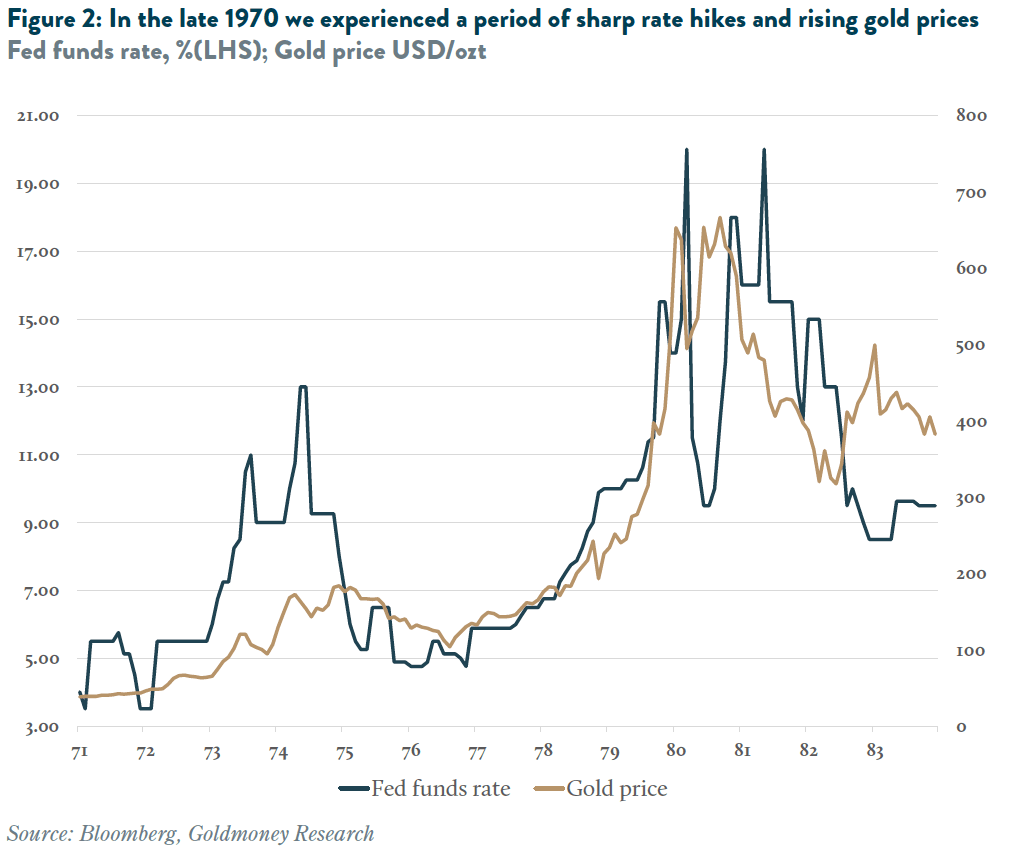
PERFORMANCE DELL'ORO NEI CICLI DEI TASSI DI INTERESSE
Per capire meglio come si comporta l'oro in diversi contesti di tassi di interesse, abbiamo analizzato la performance dell'oro in USD nei 46 anni trascorsi dalla smonetizzazione dell'oro nel 1971. Come primo passo, abbiamo suddiviso l'intero periodo in cicli di rialzo e cicli di taglio, dove un nuovo ciclo inizia ogni volta che si verifica una variazione del tasso sui fed funds di segno opposto rispetto alla variazione più recente. Ad esempio, l'ultimo ciclo di taglio è iniziato a settembre 2007, quando la Fed ha abbassato il tasso sui fed funds al 4,75% dal precedente 5,25%. La Fed ha poi continuato a ridurre i tassi fino a dicembre 2008, quando il tasso sui fed funds ha toccato lo 0,25%, livello al quale è rimasto per sette anni. A dicembre 2015 la Fed ha alzato di nuovo i tassi per la prima volta: è allora che il ciclo di taglio è terminato ed è iniziato il nuovo ciclo di rialzo. Con questa metodologia, abbiamo individuato 23 cicli di rialzo e 23 cicli di taglio dal 1971 (vedi Figura 3).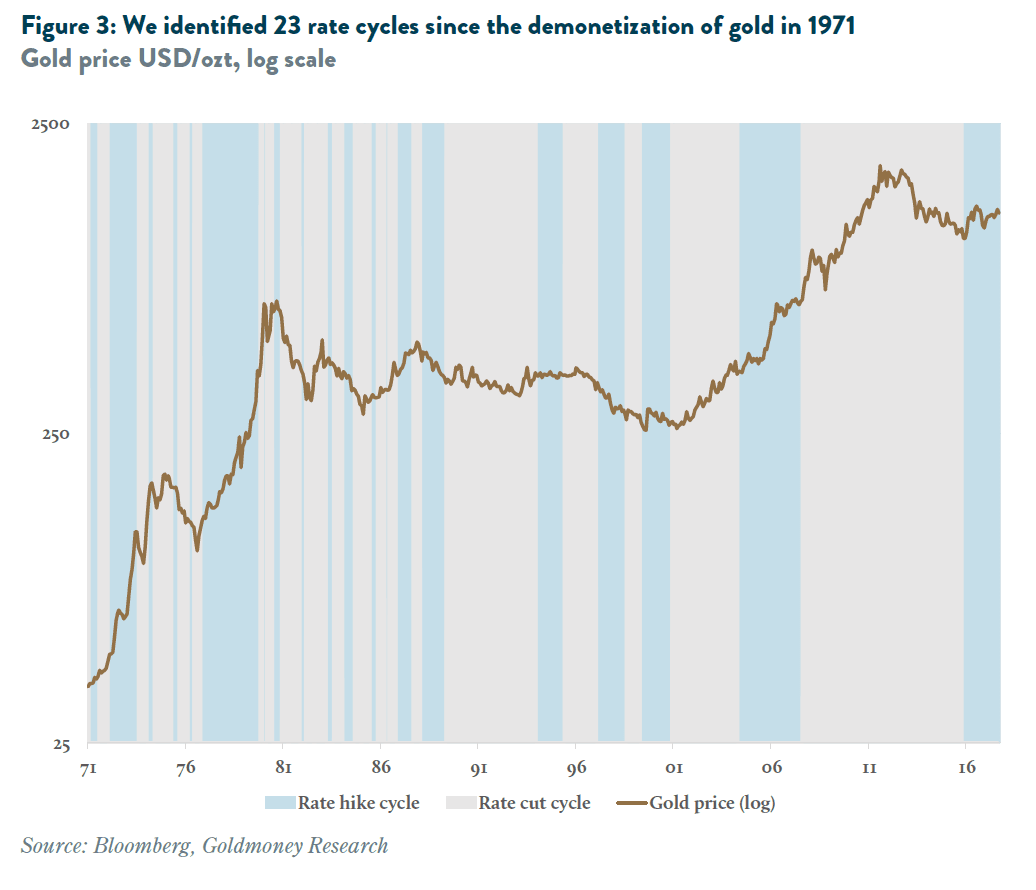
In media, i cicli di rialzo sono durati 10 mesi, mentre i cicli di taglio 14 mesi. Rileviamo che l'oro ha avuto una performance ugualmente buona sia nei cicli di rialzo sia in quelli di taglio, con una performance media annualizzata del 7,80% (vedi Tabella 1). Si può sostenere che la forte performance media del prezzo dell'oro durante i cicli di rialzo sia spinta verso l'alto dal periodo di alta inflazione e tassi elevati degli anni 1970-1980 che abbiamo evidenziato sopra. Ma anche escludendo questo periodo e iniziando a misurare dal 19903, l'oro ha fatto addirittura meglio nei periodi di tassi in aumento, con una performance annualizzata di circa il 4,85% nei cicli di rialzo contro il 4,0% nei cicli di taglio.
Inoltre, se modifichiamo leggermente il modo di misurare la performance, includendo nel ciclo precedente la performance del mese in cui la Fed cambia direzione4, la situazione appare ancora più favorevole per i contesti di rialzo dei tassi. Misurato in questo modo, l'oro ha registrato un rendimento medio annualizzato del 9,1% nei cicli di rialzo contro appena il 6,8% nei cicli di taglio. Misurando la performance in questo modo dal 1990 in poi, si ottiene un rendimento del 7,23% durante i cicli di rialzo e del 2,55% durante i cicli di taglio.
Abbiamo anche analizzato come si è comportato l'oro nei mesi in cui è avvenuta la variazione dei tassi. Abbiamo individuato 98 rialzi e 91 tagli dei tassi dal 1971. In media, i mesi con un rialzo dei tassi hanno mostrato una performance annualizzata del prezzo dell'oro del 15,4% contro una media dell'8,3% per i mesi con un taglio. E misurando dal 1990, i mesi di rialzo hanno prodotto un rendimento medio dell'8,1%, mentre i mesi di taglio solo del 4,5%.
Abbiamo poi effettuato la stessa analisi misurando la performance dell'oro nei mesi successivi a una variazione dei tassi, anziché nel mese della variazione stessa. In questo caso, l'oro è aumentato in media del 15,0% su base annualizzata dopo un taglio dei tassi da parte della Fed e del 16,7% dopo un rialzo. E misurando solo dal 1990, l'oro ha registrato un aumento medio annualizzato del 22,7% dopo un mese di rialzo, mentre è salito "solo" del 14,5% dopo i mesi di taglio.
In conclusione, possiamo affermare che i rialzi dei tassi – contrariamente alla convinzione comune – normalmente non incidono affatto negativamente sul prezzo dell'oro. Anzi, storicamente l'oro ha fatto meglio durante e subito dopo sia i singoli rialzi dei tassi sia i cicli di rialzo rispetto a quanto accaduto durante e dopo i tagli dei tassi e i cicli di taglio.
ANALISI APPROFONDITA
Per comprendere meglio perché i prezzi dell'oro, contrariamente a quanto si crede comunemente, tendano a non essere penalizzati dal rialzo dei tassi, abbiamo analizzato i 10 cicli dal 1992.5 Utilizzando il nostro modello proprietario per il prezzo dell'oro, abbiamo attribuito la variazione di prezzo ai tre principali fattori individuati nel nostro modello: la politica delle banche centrali (tassi di interesse reali/QE), i prezzi dell'energia a più lunga scadenza e le variazioni delle riserve auree delle banche centrali. Nei cinque cicli di rialzo, il prezzo dell'oro è diminuito in un caso, è rimasto sostanzialmente invariato in due ed è aumentato in modo significativo nei restanti due (si veda la Tabella 2).
CICLI DI RIALZO CON PERFORMANCE INVARIATA DEL PREZZO DELL'ORO
Il primo ciclo di rialzo con performance invariata del prezzo dell'oro che abbiamo analizzato è iniziato a febbraio 1994 ed è durato fino a giugno 1995. In quel periodo la Fed ha alzato il tasso sui Fed funds dal 3% al 6%. Tuttavia, le aspettative sui tassi di interesse reali sono rimaste stabili intorno al 3,6%.6 Anche i prezzi dell'energia a più lunga scadenza, misurati dal prezzo a termine a 5 anni del Brent, sono rimasti stabili (tra 16,86 e 17,11 USD al barile) e a livello globale le banche centrali non hanno né acquistato né venduto quantità significative di oro. La chiave di questo ciclo è stata dunque che le aspettative sui tassi reali non sono aumentate in modo rilevante, nonostante un rialzo relativamente rapido dei tassi nominali pari a 3 punti percentuali.
Il secondo ciclo di rialzo con performance invariata del prezzo dell'oro è iniziato a giugno 1999 e si è concluso a dicembre 2000. In quel periodo la Fed ha alzato i tassi dal 4,75% al 6,5%. L'oro è salito leggermente, da 262 USD/ozt a 272 USD/ozt. Nonostante l'aumento dei tassi nominali, le aspettative sui tassi di interesse reali sono diminuite dal 3,91% al 3,30%, il che significa che il contesto dei tassi reali è stato favorevole all'oro. Inoltre, i prezzi dell'energia a più lunga scadenza sono aumentati leggermente, da 17,92 USD al barile a 18,57 USD. Tuttavia, questi fattori favorevoli, legati alle aspettative sui tassi reali e ai prezzi dell'energia, sono stati compensati dalle vendite nette di oro da parte delle banche centrali, pari a 530 tonnellate in quel periodo, il che ha determinato una performance sostanzialmente invariata del prezzo dell'oro.
CICLO DI RIALZO CON PERFORMANCE NEGATIVA DEL PREZZO DELL'ORO
Tra marzo 1997 e agosto 1998 la Fed ha alzato i tassi dal 5% al 5,25%. In quel periodo il prezzo dell'oro è sceso del 24%, da 363 USD/ozt a 276 USD/ozt. Le aspettative sui tassi di interesse reali sono calate dal 4,43% al 3,42%, ma questo fattore favorevole al prezzo dell'oro è stato compensato da un calo dei prezzi dell'energia a più lunga scadenza, da 19,15 USD al barile a 17,05 USD, e dalla vendita di 156 tonnellate di oro da parte delle banche centrali. Nel complesso, il nostro modello avrebbe previsto per un contesto simile un effetto da neutro a molto lievemente positivo sul prezzo dell'oro. Il nostro modello, quindi, non prevede molto bene questo calo effettivo del prezzo. Tuttavia, riteniamo che aggiungendo al modello un'ulteriore variabile, esso riesca a prevedere con maggiore accuratezza questo breve periodo. Tale variabile è l'indice Asia USD. La primavera del 1997 segna l'inizio della crisi asiatica, che ebbe origine in Thailandia e si diffuse rapidamente in tutta la regione, colpendo le economie asiatiche, le valute (da cui il crollo dell'indice Asia USD) e, infine, il potere d'acquisto della popolazione di questi Paesi, tradizionalmente grandi acquirenti di oro. Riteniamo pertanto che, in assenza di questo evento eccezionale, i rendimenti dell'oro sarebbero stati probabilmente invariati o addirittura positivi anche durante questo specifico ciclo di rialzo.
CICLI DI RIALZO CON PERFORMANCE POSITIVA DEL PREZZO DELL'ORO
Il primo ciclo di rialzo con performance positiva del prezzo dell'oro che abbiamo analizzato è iniziato a giugno 2004 e si è concluso a settembre 2007. In quel periodo il prezzo dell'oro è passato da 396 USD/ozt a 744 USD/ozt, con un aumento dell'88%, mentre la Fed alzava i tassi dall'1% al 5,25%. Aspetto importante, i tassi di interesse reali sono aumentati solo marginalmente, dal 2,15% al 2,26%. Allo stesso tempo, le banche centrali hanno venduto quasi 1.550 tonnellate di oro, con un impatto negativo sul prezzo di circa 45 USD/ozt, secondo il nostro modello. A guidare il rialzo del prezzo dell'oro è stato il forte aumento dei prezzi dell'energia a più lunga scadenza, da 26,50 USD al barile a 71,50 USD, pari a un incremento del 270%. In base ai parametri del nostro modello, ciò si è tradotto in un aumento del prezzo dell'oro di 375 USD/ozt.
Il secondo rialzo del prezzo dell'oro in un contesto di tassi di interesse in aumento è iniziato a dicembre 2015, quando la Fed ha abbandonato otto anni di tassi vicini allo zero e li ha aumentati di 25 punti base. Da allora sono seguiti altri due rialzi, che hanno portato il limite superiore dell'obiettivo sui Fed funds all'1,25%, livello attuale. In quel periodo il prezzo dell'oro è salito del 19%. Questa volta a spingere i prezzi al rialzo è stata una combinazione di tutti e tre i fattori: i rendimenti dei TIPS sono scesi dallo 0,75% all'attuale 0,45% e, mentre la Fed non sta più aumentando le proprie attività in portafoglio, BCE, BoJ, BoE e SNB hanno ripreso e accelerato i rispettivi programmi di acquisto di attività. I prezzi del petrolio a più lunga scadenza sono saliti da 56,30 USD al barile a 58,30 USD e le banche centrali hanno aggiunto 930 tonnellate di oro.
CONCLUSIONI
Nel complesso, riteniamo che i cicli di rialzo dei tassi delle banche centrali non si traducano automaticamente in mercati ribassisti per l'oro. Anzi, storicamente i prezzi dell'oro hanno avuto in media risultati migliori quando la Fed alzava i tassi rispetto a quando li riduceva. L'oro è riuscito a salire nei cicli di rialzo quando uno o più dei fattori di prezzo che abbiamo individuato (tassi di interesse reali, energia a lungo termine e acquisti netti delle banche centrali) hanno creato forti venti favorevoli, compensando eventuali venti contrari derivanti dall'aumento dei tassi di politica monetaria nominali. Considerando questi tre fattori, non vediamo molte ragioni per cui i prezzi dell'oro dovrebbero scendere nemmeno per il resto dell'attuale ciclo di rialzi.
Come abbiamo già illustrato in dettaglio (si veda L'oro si sta liberando dalle aspettative sui tassi della Fed, 20 marzo 2017), è improbabile che le aspettative sui tassi di interesse reali aumentino molto rispetto ai livelli attuali. In effetti, data la stessa valutazione della Fed su dove si fermeranno i tassi finali, lo scenario più favorevole (per i tassi di interesse reali) sarebbe quello in cui i rendimenti dei TIPS aumentano dallo 0,5% all'1%. Perché ciò accada, la Fed dovrebbe poter continuare ad alzare i tassi per altri tre anni senza provocare una recessione, rendendo questo il periodo senza recessioni più lungo della storia degli Stati Uniti. Lo scenario più sfavorevole (e a nostro avviso più probabile) è che l'economia statunitense incontri una recessione lungo il percorso, costringendo la Fed a riportare i tassi a zero e, poiché non c'è abbastanza margine per tagliarli del 5% in media, come è tipico in una recessione, a lanciare un altro round di politica monetaria non convenzionale per riprendere a far crescere il proprio bilancio.
Allo stesso modo, i prezzi dell'energia a più lunga scadenza hanno poco margine di ribasso da qui e molto più potenziale di rialzo nel lungo periodo. I prezzi spot del petrolio sono saliti bruscamente nelle ultime settimane, perché l'eccesso di scorte globali di petrolio sta finalmente diminuendo. Ma i prezzi a più lunga scadenza sono rimasti abbastanza stabili intorno a 55-60 USD al barile, il limite inferiore di quanto riteniamo necessario per incentivare nuovi investimenti nella produzione e sostituire le fonti esaurite, così da garantire l'offerta futura nel lungo periodo. E questo senza tenere conto dell'inflazione. Inoltre, ci aspettiamo che le banche centrali restino acquirenti netti di oro nel prossimo futuro. Le banche centrali dell'emisfero occidentale hanno in gran parte smesso di vendere oro alcuni anni fa, mentre quelle dei mercati emergenti continuano ad aggiungere metallo, in particolare Cina e Russia, ma anche altre.
Tenendo conto di tutto ciò, i rischi al ribasso per l'oro sono probabilmente limitati nell'attuale ciclo di rialzi. Allo stesso modo, in assenza di un'accelerazione dell'inflazione, non vediamo nemmeno un catalizzatore a breve termine per un forte rialzo, ma nel lungo periodo, a nostro avviso, i rischi sono chiaramente sbilanciati verso l'alto.
Domande frequenti
CHE COS'È L'INFLAZIONE?
La definizione originaria di inflazione è un aumento della quantità di moneta in circolazione. Oggi il termine inflazione si usa soprattutto per indicare il ritmo al quale sale il livello dei prezzi, comunque definito. Ad esempio, un bene che oggi costa 100 $ e un anno dopo ne costa 110 ha registrato un'inflazione del 10%. Per riferirsi al significato originario, gli economisti usano quindi spesso l'espressione "inflazione monetaria" per distinguerla dall'"inflazione dei prezzi". Gli economisti creano panieri ponderati di beni e servizi per stimare l'inflazione complessiva dei prezzi al consumo. Ad esempio, l'indice dei prezzi al consumo (CPI) riflette l'andamento dei prezzi di un paniere di beni e servizi che mira a replicare il costo della vita del consumatore tipico.
QUAL È L'ATTUALE TASSO DI INFLAZIONE?
Non c'è una risposta semplice. L'inflazione dei prezzi può essere stimata in molti modi diversi. I due indici di inflazione dei prezzi più diffusamente accettati sono il PCE (spesa per consumi personali) e il CPI (indice dei prezzi al consumo). Il primo è usato dalla Federal Reserve per definire la politica monetaria statunitense, mentre il secondo si applica agli adeguamenti al costo della vita per la previdenza sociale statunitense e per alcune altre prestazioni del governo federale. Riteniamo che le aspettative di inflazione CPI siano state un fattore chiave per i prezzi dell'oro. Inoltre, l'inflazione CPI tende solitamente a essere più alta di quella PCE. L'inflazione CPI (consumatori urbani) a ottobre 2017 è risultata pari al 2,0% su base annua, in aumento rispetto all'1,6% di un anno prima.
CHE COS'È IL TASSO DI INTERESSE NOMINALE?
I tassi di interesse nominali sono semplicemente gli interessi pagati su un investimento, espressi in percentuale. Ad esempio, un'obbligazione venduta a 100 $ che paga una cedola di 2 $ all'anno ha un tasso di interesse del 2%. Tuttavia, il valore di un'obbligazione si discosta nel tempo dal suo valore nominale quando i tassi di interesse complessivi cambiano. Quando i tassi di interesse scendono (a parità di altre condizioni), l'obbligazione sopra citata aumenterebbe di valore, perché paga un interesse più alto rispetto alle obbligazioni emesse oggi. Per questo motivo, nei mercati finanziari si fa di solito riferimento al rendimento di un'obbligazione, che è semplicemente il ritorno sull'obbligazione (cedola / prezzo), a fini di confronto. Se l'obbligazione viene scambiata alla pari (il prezzo coincide con il valore nominale), il tasso di interesse e il rendimento sono uguali. Ciò che complica le cose è che i due termini vengono spesso usati come sinonimi. In tal caso, il termine tasso di interesse viene di solito usato per descrivere il rendimento di uno strumento a reddito fisso. La maggior parte delle persone non investe attivamente in obbligazioni (anche se può farlo tramite i fondi pensione) e conosce i tassi di interesse solo attraverso il proprio conto bancario. L'interesse pagato su un conto di risparmio equivale al suo rendimento ed è un tasso di interesse nominale.
CHE COS'È IL TASSO DI INTERESSE REALE?
A differenza dei tassi di interesse nominali, i tassi di interesse reali tengono conto anche del livello di inflazione dei prezzi. In linea generale, tasso di interesse reale = tasso di interesse nominale + inflazione dei prezzi. Quindi i tassi di interesse reali misurano il rendimento di un investimento in termini di potere d’acquisto effettivo. Perché i tassi di interesse reali sono importanti? Ad esempio, quando i tassi di interesse sono al 5% annuo ma l'inflazione è al 10% annuo, dopo un anno chi presta ha guadagnato il 5% in termini nominali, ma in realtà ha perso valore. Più nello specifico, con un investimento iniziale di 100 $ si ritroverebbe con 105 $ dopo un anno. Ma quei 105 $ gli permetterebbero di acquistare solo il 95% dei beni e dei servizi che i 100 $ iniziali gli consentivano di acquistare un anno prima. Pertanto, quando l'inflazione dei prezzi è superiore al tasso di interesse nominale sui conti di risparmio, i risparmiatori di fatto pagano per prestare il proprio denaro alla banca. Attualmente il tasso medio nazionale dei conti del mercato monetario è dello 0,2%, mentre l'inflazione è del 2,0%: i risparmiatori perdono quindi l'1,8% del proprio potere d’acquisto all'anno, se l'inflazione dei prezzi resta a questo livello.
CHE COS'È LA FED?
Fed è l'abbreviazione di Federal Reserve statunitense, istituita nel 1913 dal Congresso degli Stati Uniti. La Fed è guidata dal Consiglio dei governatori della Federal Reserve, composto da 7 membri nominati dal presidente, con mandati di 14 anni. Il suo organo più importante, tuttavia, è il Federal Open Market Committee (FOMC). L'attuale presidente della Fed e del FOMC è Janet Yellen.
La Fed svolge diverse funzioni. Agisce come prestatore di ultima istanza per gli istituti finanziari che perdono temporaneamente l'accesso ai mercati dei capitali in caso di crisi. Svolge anche altre funzioni bancarie, come la compensazione dei trasferimenti di fondi da una banca all'altra. Fa inoltre da banca del governo statunitense e vende e rimborsa titoli di Stato. Tuttavia, ciò che riceve maggiore attenzione è che la Fed determina la politica monetaria, cioè il livello dei tassi di interesse nominali. Le decisioni di politica monetaria della Fed, come la fissazione dei tassi di interesse, sono prese dal FOMC.
CHE COS'È IL FOMC?
Il FOMC ha 12 membri con diritto di voto: i sette membri del Consiglio dei governatori, il presidente della Federal Reserve Bank di New York e i presidenti di altre quattro Reserve Bank regionali (a rotazione annuale). Ogni anno sono previste otto riunioni del FOMC. Quando il FOMC fissa i tassi di interesse, stabilisce in realtà il limite inferiore e quello superiore del tasso sui federal funds, ossia il tasso al quale le banche prestano o prendono in prestito riserve per soddisfare i requisiti di riserva obbligatoria.
CHE COS'È IL TASSO SUI FEDERAL FUNDS?
Il tasso sui federal funds è il tasso di interesse overnight al quale un istituto di deposito (una banca) presta fondi a un altro istituto di deposito. La Fed fissa solo una fascia obiettivo; in teoria le banche possono applicarsi a vicenda il tasso che desiderano. In pratica, però, il tasso al quale le banche si prestano denaro rientra sempre in questa fascia. La Fed utilizza operazioni di mercato aperto per far sì che il tasso sui federal funds resti all'interno della fascia obiettivo. Ciò significa che compra e vende titoli (normalmente titoli del Tesoro statunitense) dalle banche associate e li sostituisce con credito della Federal Reserve. Il limite superiore è chiamato tasso di sconto. Anche se la Fed preferisce che le banche si prestino denaro tra loro, in teoria il tasso sui federal funds non dovrebbe poter superare il tasso di sconto, altrimenti le banche potrebbero semplicemente rivolgersi direttamente alla Fed. Ciò che rende così importante il tasso sui federal funds è che esso influenza necessariamente anche tutti gli altri tassi di interesse. Quindi, fissando l'obiettivo per il tasso sui federal funds, la Fed è in grado di influenzare le condizioni del credito in tutta l'economia.
CHE COS'È LA FORWARD GUIDANCE?
Al termine di una riunione del FOMC, la Fed annuncia l'esito e pubblica un comunicato che mira a fornire al pubblico informazioni sulle opinioni dei membri del FOMC riguardo alle attuali condizioni macroeconomiche e alle loro aspettative in merito. Tra gli altri dati, la Fed pubblica il cosiddetto dot plot, che mostra dove i membri del FOMC ritengono che si collocherà il tasso sui Fed funds alla fine di ciascuno dei prossimi anni e nel lungo periodo. La proiezione mediana è considerata la forward guidance della Fed sul percorso dei tassi di interesse. Spesso il mercato è più interessato alla forward guidance della Fed che all'ultima decisione di politica monetaria in sé. Ad esempio, quando il 15 marzo 2017 la Fed ha annunciato il suo terzo rialzo dei tassi in 11 anni, la reazione del mercato ha lasciato intendere che la Fed fosse diventata più accomodante (dovish) anziché più restrittiva (hawkish). Il motivo è che la Fed ha lasciato sostanzialmente invariate le proprie proiezioni sui tassi, mentre il mercato si aspettava l'adozione di un orientamento più restrittivo.
LA FED ALZERÀ I TASSI DI INTERESSE?
Al momento sembra probabile che la Fed continuerà ad alzare i tassi. Da quando, nel dicembre 2015, ha iniziato ad abbandonare i tassi di interesse a zero, la Fed li ha alzati tre volte di 25 punti base (0,25%) ciascuna. Secondo le previsioni del dot plot della stessa Fed, quest'ultima prevede di portare i tassi al 2,85% entro la fine del 2020. Tuttavia, il mercato non si aspetta che la Fed riesca ad alzare i tassi con la rapidità indicata dalla sua forward guidance.
I TASSI DI INTERESSE REALI SALIRANNO?
Improbabile. Riteniamo che la Fed continuerà ad alzare i tassi di interesse nominali solo finché l'economia statunitense continuerà a espandersi e l'inflazione resterà sopra l'obiettivo del 2%. Ciò suggerisce che, al termine dell'attuale ciclo di rialzi, i tassi di interesse reali effettivi non supereranno l'1%. Tuttavia, ci troviamo già nel secondo periodo di espansione economica più lungo della storia degli Stati Uniti. Se l'economia statunitense dovesse rallentare o addirittura entrare in recessione, a nostro avviso la Fed dovrebbe più probabilmente tagliare i tassi anziché alzarli. In uno scenario simile ci aspetteremmo un forte calo dei tassi di interesse reali.
1 Rispetto ai cicli storici di rialzo dei tassi, la forward guidance della Fed indica ancora un aumento estremamente lento dei tassi, con meno di 2 punti percentuali in 3 anni. Tuttavia, rispetto alla politica della Fed degli ultimi anni, appare aggressiva
2 Più precisamente, le aspettative sui tassi di interesse reali misurate dai rendimenti dei Treasury Inflation Protected Securities (TIPS).
3 Nel 1990 l'inflazione era scesa al 4,5% e i tassi sui Fed funds erano calati a poco più dell'8%, in un trend di discesa.
4 In media, le riunioni del FOMC si tengono nella seconda metà del mese. Con il nostro metodo originale ignoriamo le variazioni del prezzo dell'oro dal primo giorno del mese della riunione fino al giorno dell'annuncio. Con questo metodo alternativo, tale periodo è incluso. Purtroppo include anche il periodo che va dall'annuncio della variazione dei tassi fino alla fine di quel mese, che fa già parte del nuovo ciclo. Tuttavia, entrambi i metodi mostrano che i prezzi dell'oro si comportano altrettanto bene o meglio nei cicli di rialzo, il che indica che, nonostante i limiti di entrambi i metodi, le conclusioni che traiamo sono valide.
5 Abbiamo scelto questa data per la disponibilità dei prezzi dell'energia a più lunga scadenza (Brent a 5 anni forward)
6 Non esistono dati di negoziazione sui rendimenti dei TIPS precedenti al 1997. Per il periodo anteriore al 1997 utilizziamo dati sui tassi di interesse reali impliciti, ricavati dai rendimenti dei Treasury a 10 anni, dalle aspettative di inflazione dell'Università del Michigan e dal VIX, che storicamente hanno mostrato una corrispondenza molto stretta con i rendimenti effettivi dei TIPS.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.