
Nell'aggiornamento di mercato di venerdì scorso ho osservato che per le banche di metalli preziosi con grandi disponibilità è facile muovere i mercati e cambiare il sentiment.
Le contrattazioni di questa settimana sui metalli preziosi ne sono state un esempio da manuale: martedì, durante gli scambi a New York, tutti i metalli preziosi sono scesi bruscamente, preparando il terreno per un test dell'oro al livello di 1.200 $ il giorno seguente. Lo scenario di notizie, con la Grecia che gioca una partita allarmante di "chicken" contro il resto dell'Eurozona e l'Ucraina che continua a spingere NATO e Russia verso il conflitto, normalmente farebbe salire i prezzi dei metalli preziosi, perché la percezione del rischio sistemico aumenta; ma ciò sarebbe stato costoso per le banche di metalli preziosi con posizioni corte. Questa mattina presto, ora del Regno Unito, nell'arco della settimana l'oro era sceso di circa 20 $ e l'argento di 0,55 $.
La situazione è stata particolarmente difficile per le banche di metalli preziosi sull'argento, che martedì, durante l'attacco ribassista all'oro, è sceso del 6%. Nel frattempo l'open interest sul Comex continua a salire, come mostra il grafico qui sotto.

Questo ci dice che gli acquirenti stanno comprando nonostante la debolezza dei prezzi. Il lieve calo degli ultimi giorni ha appena scalfito il quadro di fondo. Un altro modo di vederla è che, dal picco del 23 gennaio, il calo del prezzo ha generato una domanda equivalente a 50.000.000 di once in più, il che è molto diverso dalla capitolazione dei rialzisti che si sperava.
L'open interest sull'oro, invece, è diminuito sensibilmente in linea con il prezzo nelle ultime settimane, come si vede nel grafico successivo.
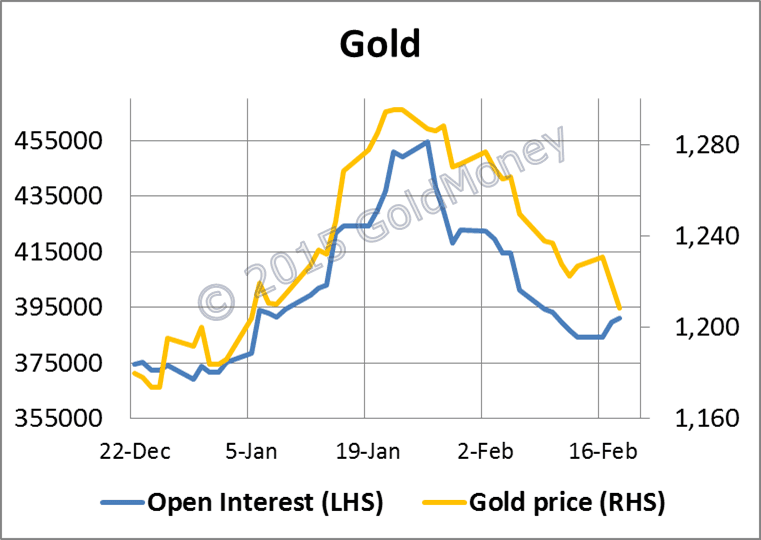
Si può solo dire che le posizioni speculative sul mercato dei future sono state ridotte con successo e non gravano più sul mercato. Non sorprende che l'attuale incertezza di mercato, insieme al Capodanno cinese, abbia portato a un calo dell'interesse, come confermato anche dal desk di negoziazione di GoldMoney, dove l'attività dei clienti è stata contenuta.
Ho già citato Ucraina e Grecia. Tra le due, è probabile che la Grecia abbia la maggiore influenza su oro e argento, per il potenziale danno all'euro. Teniamo presente che il capitale sottoscritto della BCE è di soli 10,8 miliardi di euro, eppure ha prestato alle banche greche oltre 65 miliardi, per lo più per coprire i prelievi dai depositi, e possiede inoltre altri 27 miliardi di euro in titoli di Stato greci. È il vecchio adagio su chi ha il problema, il cliente o la banca. In questo caso sembra essere la BCE.
Inoltre, uno sguardo ai regolamenti tra le banche centrali nazionali attraverso il sistema TARGET2* mostra che c'è un potenziale problema più grande con l'Italia, con una fuga di capitali di 59,5 miliardi di euro nella seconda metà del 2014. Sembra quindi che i mercati siano molto compiacenti sul futuro sia dell'Eurozona sia dell'euro stesso, che ha solo quindici anni ed è quindi appena affermato rispetto alle altre principali valute.
Per i cinesi il Capodanno della capra è iniziato ieri, perciò nei mercati occidentali si dice che la domanda cinese di oro abbia raggiunto il picco per il momento. Vedremo, ma l'anno vecchio si è chiuso con una domanda all'ingrosso, nell'ultima settimana completa, di altre 59 tonnellate, per un totale di 374 tonnellate dal 1° gennaio. Forse potrebbe restare un po' di metallo prezioso per la stagione dei matrimoni in India.
*TARGET2 è un sistema di pagamento interbancario per l'elaborazione in tempo reale dei trasferimenti transfrontalieri in tutta l'Unione Europea.
Prossima settimana
Lunedì
Regno Unito: CBI Distributive Trades.
USA: vendite di abitazioni esistenti.
Martedì
Eurozona: IPCA.
USA: indice dei prezzi delle abitazioni S&P Case-Shiller, fiducia dei consumatori.
Mercoledì
Regno Unito: approvazioni di mutui BBA.
USA: vendite di nuove abitazioni.
Giovedì
Eurozona: offerta di moneta M3, indice del clima economico delle imprese, fiducia dei consumatori, fiducia economica, fiducia nell'industria.
USA: IPC, ordini di beni durevoli, richieste iniziali di sussidi di disoccupazione, indice dei prezzi delle abitazioni FHFA.
Giappone: IPC core, spesa reale delle famiglie, disoccupazione, produzione industriale, vendite dei grandi rivenditori, vendite al dettaglio.
Venerdì
Giappone: avvii di nuove costruzioni, ordini di costruzione.
Regno Unito: PIL (seconda stima), indice dei servizi.
USA: indice dei prezzi PCE core (seconda stima), PIL annualizzato (seconda stima), PMI di Chicago, vendite di abitazioni in corso di definizione.