

È stata una settimana tormentata per i rialzisti dell’oro: i prezzi sono scesi sotto il livello dei 1200 $, dove ci si sarebbe potuti aspettare un certo sostegno, e hanno toccato il minimo a 1175 $ nelle ultime contrattazioni asiatiche di ieri sera.
In avvio di contrattazioni europee l'oro sembra aver trovato un po' di sostegno, risalendo a 1190 $. A questi livelli l'oro è in rialzo solo del 12% da inizio anno e il Dow lo ha ormai superato in termini di rendimento. Inoltre, gli analisti tecnici non si rallegreranno guardando il prossimo grafico, che mostra le medie mobili dell'oro formare un «death cross».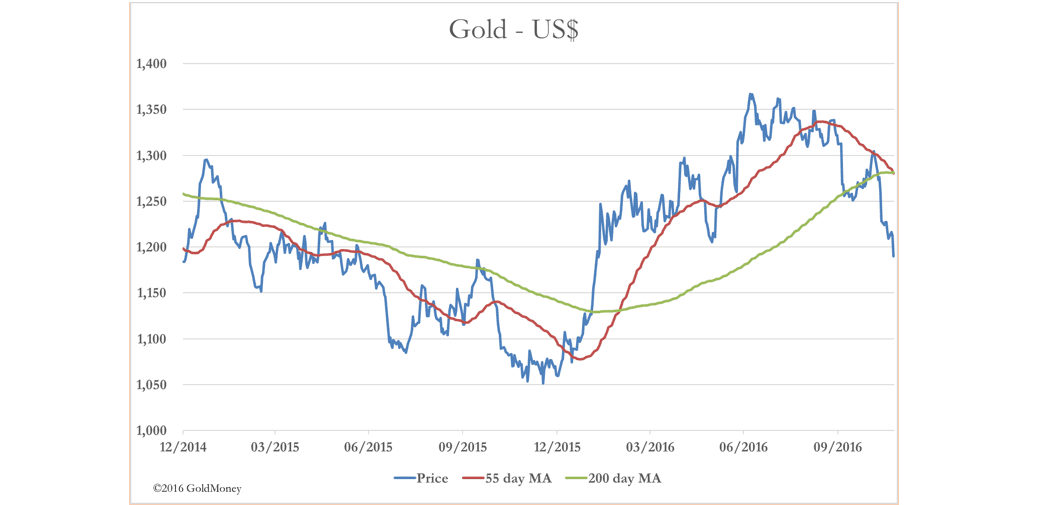
Come c'era da aspettarsi, il sentiment sull'oro è diventato molto negativo. Il resto di questo report di mercato esamina i fattori in gioco, più che le considerazioni di trading a breve termine.
La prima cosa da notare è il crollo dell'Open Interest sul Comex.
La situazione richiama un episodio precedente, dell'aprile 2013, quando le banche di metalli preziosi misero in atto un'operazione per riequilibrare i propri bilanci dopo il bail-in delle banche cipriote. All'epoca crescevano i timori che anche altri paesi dell'Eurozona fossero costretti a ricorrere al bail-in per le proprie banche, con una fuga di depositi da quelle ritenute più a rischio verso le banche tedesche e, in misura minore, quelle lussemburghesi. Questi movimenti si riflettevano nei crescenti squilibri di Target 2, quindi di dominio pubblico. Ciò che non fu ampiamente compreso fu la fuga verso l'oro fisico, che dovette essere invertita per evitare una crisi in via di sviluppo nei mercati dei metalli preziosi.
Le banche di metalli preziosi fecero sapere a speculatori e investitori che era in arrivo un forte ribasso del mercato, con l'effetto di rendere nervosi e facilmente inclini al panico gli operatori rialzisti. Poi banche di metalli preziosi o hedge fund collusi scaricarono enormi quantità di contratti future sul Comex, innescando una valanga di vendite da parte dei rialzisti in preda al nervosismo. Le banche di metalli preziosi riuscirono a chiudere le proprie posizioni corte con profitto e, per loro, la minaccia fu scongiurata.
Avanziamo di tre anni: le posizioni corte delle banche di metalli preziosi hanno ripreso ad aumentare dall'inizio del 2016. C'è stata anche una ripresa della domanda fisica, riflessa nelle consistenze degli ETF e negli acquisti privati di metalli preziosi in Europa, che ha portato a una ripetizione delle tensioni successive a Cipro. L'open interest sul Comex ha toccato nuovi record, con le banche di metalli preziosi corte e incapaci di chiudere le proprie posizioni. La Brexit ha peggiorato le cose, poi è arrivato Donald Trump.
Approfittando della confusione del mercato sulle prospettive dopo il risultato elettorale inatteso, le banche di metalli preziosi sono riuscite a chiudere gran parte delle proprie posizioni corte. La spiegazione fondamentale sostenuta dagli analisti è questa: Trump fa bene agli asset rischiosi, quindi il denaro passa da obbligazioni e oro ad azioni e dollaro. Un rialzo del dollaro index rispetto alle altre valute è ovviamente negativo per l'oro, e lo è ancora di più dato che il rafforzamento del dollaro appare inarrestabile.
Si tratta in sostanza di un argomento di breve periodo, perché i piani di Trump per la spesa in infrastrutture e per il taglio delle tasse sono inflazionistici. E l'inflazione significa una perdita di potere d’acquisto per le valute cartacee, il che è in definitiva positivo per l'oro.
Possiamo affermare con sicurezza che gran parte del calo del prezzo dell'oro è stata determinata dalle banche di metalli preziosi che cercavano di riequilibrare i propri bilanci. Possiamo anche supporre che, con il prezzo dell'oro spinto sotto le medie mobili a 55 e a 200 giorni, gli analisti tecnici siano diventati unanimemente ribassisti, innescando ulteriori vendite. Ne consegue che, quando le banche di metalli preziosi avranno posizioni lunghe, saranno pronte a un rialzo del mercato con il concretizzarsi dell'inflazione.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.