
Replica all'attacco fuorviante di Matt Obriens e del Washington Post contro l'oro
La nostra missione è confutare qualsiasi articolo dei media tradizionali che diffonda disinformazione sull'oro e/o dimostri una grave incomprensione della storia monetaria. Nel "Wonkblog" di Matt O'Brien sul Washington Post del 23 febbraio 2016, intitolato "This might be Ted Cruz's worst idea", si trovano entrambe le cose. In questo caso, la "peggiore idea" è l'opinione del senatore del Texas secondo cui tornare al gold standard sarebbe vantaggioso per l'economia statunitense. Uno degli argomenti principali di O'Brien contro il gold standard, oltre all'affermazione che a quanto pare nessuno nel "gruppo di esperti ideologicamente eterogeneo dell'Università di Chicago" lo ritiene una buona idea, è che a suo avviso i beni e i servizi prezzati in oro sono più volatili di quelli prezzati in dollari USA e, udite udite, a volte i prezzi possono perfino calare in modo sostanziale.

fonte: Washington Post
Ovviamente ciò che O'Brien omette del tutto è che con un gold standard il dollaro e l'oro sono la stessa cosa. Con lo stesso ragionamento, O'Brien avrebbe potuto mostrare che i prezzi dei beni e dei servizi statunitensi sono stati ancora più volatili se misurati in euro, dollari canadesi o yen giapponesi, e poi concludere che euro, dollari canadesi e yen sono troppo volatili per essere usati come moneta (vedi Figura 1). Inutile dire che più di 500 milioni di persone usano ogni giorno quelle valute. Se l'oro fosse stato la valuta ufficiale degli Stati Uniti dal 1988, il grafico dei prezzi sarebbe apparso altrettanto regolare, con la differenza che non sarebbe orientato verso l'alto, ma sarebbe semplicemente una linea orizzontale piatta, più o meno come prima del 1971.
È un concetto semplice, non difficile da capire. Chiunque abbia dedicato un po' di tempo allo studio delle valute, dell'oro e dei principi economici in generale lo comprende.
I beni statunitensi misurati in valuta estera sono molto più volatili che in USD (o in oro, se è per questo). Non significa granché, ed è per questo che normalmente nessuno si prenderebbe la briga di mostrare un grafico simile.
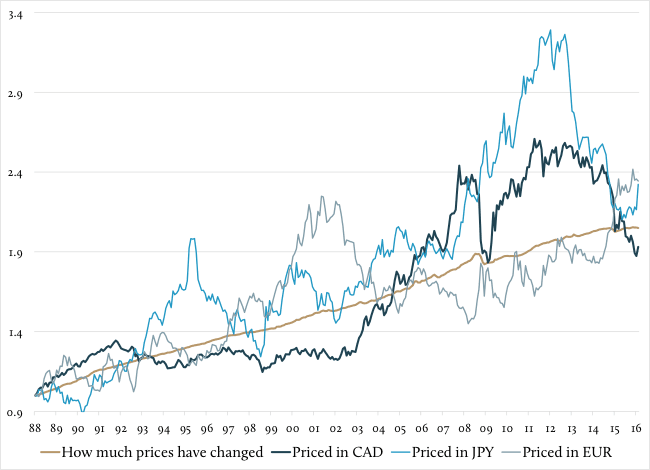 fonte: Bloomberg, GoldMoney
Ignoriamo per un momento tutto questo e supponiamo che negli ultimi 30 anni i prezzi dei beni e dei servizi statunitensi sotto un gold standard si sarebbero davvero mossi come hanno fatto se misurati in oro. Questo rivela un altro difetto nella invettiva di O'Brien contro l'oro. Egli sostiene che:
"In fondo, il prezzo dell'oro non conta per una famiglia del ceto medio. Non ha niente a che fare con il prezzo del cibo, della casa, dell'istruzione o di qualsiasi altra cosa serva a chi non si sta preparando alla fine del mondo."
È semplicemente sbagliato. O’Brien cerca di dimostrare il suo punto di vista con il grafico qui sopra, che dovrebbe rappresentare come sono cambiati i prezzi dal 1988 (un punto di partenza del tutto arbitrario) e come sarebbero cambiati con un sistema aureo. Come fonte cita il database FRED della Fed di St. Louis, ma non dice cosa mostrino realmente i dati. Si può solo supporre che chi ha creato il grafico abbia usato il deflatore dell’IPC e lo abbia sovrapposto al prezzo dell’oro. Il problema è che questo non riflette davvero – per usare le parole dello stesso Matt O’Brien – “ciò che conta per una famiglia del ceto medio”. Questo perché l’IPC (e non l’oro) sembra avere ben poco, se non addirittura “nulla a che fare con il prezzo del cibo, della casa, dell’istruzione o di qualsiasi altra cosa per chiunque”. Vediamo quindi come sarebbero cambiati, misurati in oro, i prezzi dei beni e dei servizi di particolare rilevanza per il ceto medio. E useremo il punto di partenza arbitrario di O’Brien, il 1988 (e non la fine del sistema aureo nel 1971, che avrebbe avuto senso, né semplicemente la fine del XX secolo o qualsiasi altra data più intuitiva del 1988. Il 1988 potrebbe benissimo essere, per pura coincidenza, il punto di partenza matematicamente migliore per sostenere la sua tesi errata).
Cominciamo dall’energia. O’Brien non la menziona specificamente, anche se è senza dubbio importante per una famiglia del ceto medio. Secondo l’Energy Information Administration (EIA) statunitense, negli ultimi cinque anni negli Stati Uniti sono stati consumati in media 3,2 miliardi di barili di benzina all’anno. A un prezzo medio di 3,30 USD al gallone, ciò equivale a circa 1.400 USD a persona (inclusi ogni bambino e ogni pensionato). Ma questa è solo metà del conto, perché il consumo totale di petrolio greggio negli Stati Uniti è di circa sette miliardi di barili all’anno. Questo non significa che una famiglia media di quattro persone spenda direttamente 10.000 USD in carburante, perché una grossa parte del carburante viene consumata da auto aziendali, camion e altri veicoli e macchinari commerciali. Ma alla fine quei costi commerciali incidono anche sui costi dei prodotti e dei servizi consumati. Aggiungete i biglietti dell’autobus e del aereo e le case del nordest che d’inverno si riscaldano a gasolio, e capirete che i costi del petrolio greggio rappresentano una quota rilevante della spesa dei consumatori, sia direttamente sia indirettamente. Complessivamente, negli ultimi cinque anni gli Stati Uniti hanno speso circa il 6% del PIL in petrolio greggio. È chiaro che per la famiglia media del ceto medio conta. Il grafico qui sotto mostra i prezzi della benzina al dettaglio, tasse incluse. Come si può vedere, i prezzi della benzina tendono a essere un po’ meno volatili se espressi in oro. Questo risulta ancora più evidente se si estende l’orizzonte temporale fino alla fine del sistema aureo nel 1971. (Per chi vuole scoprire perché, può leggere il nostro rapporto sul modello del prezzo dell’oro qui.)
I prezzi dei prodotti petroliferi sono un po’ meno volatili se misurati in oro
 fonte: Bloomberg, Energy Information Administration, GoldMoney
Ma forse il petrolio è un’eccezione, e O’Brien ha ragione per altri importanti beni di consumo? Guardiamo allora il cibo, perché ogni famiglia del ceto medio ha bisogno di mangiare. Il settimanale The Economist pubblica il prezzo del Big Mac nei diversi paesi nel suo indice Big Mac. L’idea è confrontare il potere d’acquisto delle valute dei vari paesi. Ma è anche un ottimo strumento per confrontare come sono cambiati nel tempo i prezzi del cibo. Dopotutto il Big Mac è un prodotto di base, servito uguale in qualsiasi parte degli Stati Uniti, una merce che dal 1988 non è cambiata granché, il che lo rende perfetto per il nostro confronto. Questo grafico ha un aspetto un po’ diverso. I prezzi aumentano leggermente se misurati in oro tra il 1995 e il 2000, ma sono ben lontani dalla volatilità suggerita dal grafico di O’Brien. Poi i prezzi scendono e alla fine si ritrovano leggermente al di sotto del livello di partenza del 1988.
Questa non è altro che la continuazione di una tendenza presente nella storia umana da centinaia di anni. Mostra che la società riesce a spostare i confini della scarsità grazie al progresso tecnologico. Pensate a quante calorie al giorno l’americano medio poteva permettersi nel 1800, nel 1900, e a come la situazione sia migliorata fino al 1950. È un bene che l’americano medio non debba più spendere metà del suo reddito giornaliero per il cibo, come accadeva in passato. Ha senso temere che l’aspettativa di prezzi alimentari in calo porti a una minore domanda aggregata perché la gente rinvierebbe l’acquisto di cibo? Certo che no. È un problema quando l’americano medio deve spendere una quota maggiore del suo reddito disponibile per il cibo? Certamente sì. Il prezzo di un Big Mac è aumentato del 101% in termini di dollari dal 1988. In confronto, il reddito mediano delle famiglie è aumentato solo del 97%. Può sembrare poco, ma va completamente contro la tendenza di crescente prosperità di cui i consumatori hanno goduto nei 200 anni precedenti, durante la maggior parte dei quali il dollaro statunitense era agganciato all’oro (o all’argento).
Anche se il prezzo di un Big Mac è salito più rapidamente del reddito disponibile delle famiglie al lordo delle imposte, il prezzo di un Big Mac misurato in oro è leggermente inferiore a quello del 1988
 fonte: The Economist, indice Big Mac, Bloomberg, GoldMoney
I prezzi in calo (cioè la deflazione) sono l'uomo nero delle dottrine economiche mainstream di oggi. Secondo la saggezza convenzionale, fu la deflazione a spingere l'economia statunitense da una normale recessione alla Grande Depressione dei primi anni Trenta. Se i consumatori si aspettano che il prezzo di un bene sarà più basso in futuro, sostiene questa tesi, rimanderanno l'acquisto, il che a sua volta ridurrà la domanda aggregata, aggraverà la recessione e potrebbe trasformarla in una depressione prolungata. Per questo la deflazione dei prezzi va evitata a ogni costo. Anche se può avere una certa logica, i consumatori non si comportano sempre come gli economisti ritengono che dovrebbero. Prendi l'iPhone, per esempio. Si può essere certi che tra un anno ci sarà un nuovo modello e quello attuale sarà venduto a metà prezzo. Eppure le persone non sembrano averne mai abbastanza dell'ultimo uscito. In effetti, da anni il calo dei prezzi di computer e della maggior parte dei prodotti elettronici è la norma, eppure le vendite continuano a crescere.
Il fatto è che, per la maggior parte delle persone, il calo dei prezzi è una cosa positiva. Dopo decenni di stagnazione della crescita dei salari reali, la maggioranza dei consumatori statunitensi accoglie con favore prezzi più bassi. E nonostante gli economisti mainstream sostengano che esista un forte legame tra deflazione e depressione, i dati storici sembrano dimostrare il contrario. In un rapporto di ricerca del 2004 per il National Bureau of Economic Research, Andrew Atkeson della UCLA e Patrick Kehoe, del dipartimento di ricerca della Federal Reserve Bank di Minneapolis, hanno analizzato i dati economici di 17 paesi su un periodo di oltre 100 anni e hanno concluso che "l'unico episodio in cui troviamo prove di un legame tra deflazione e depressione è la Grande Depressione (1929-34). Ma nel resto dei dati relativi a 17 paesi e a più di 100 anni, non c'è praticamente alcuna prova di un simile legame." Sembra che la deflazione non porti automaticamente a una recessione o addirittura a una depressione, e persino per quanto riguarda la Grande Depressione gli economisti della Scuola Austriaca sosterrebbero che gli economisti keynesiani confondono causa ed effetto: la deflazione sarebbe stata soprattutto il risultato della recessione, e non il contrario.
O'Brien cita anche la casa come voce importante dei costi per una famiglia del ceto medio, e noi siamo felici di trattare anche questo aspetto. La casa differisce da un bene di consumo nel senso che non se ne compra una ogni giorno. Si comincia a risparmiare per una casa e si risparmia per un periodo molto lungo, finché non si è messo da parte abbastanza per l'acquisto, o almeno per l'anticipo. Quindi la volatilità dei prezzi da un mese all'altro preoccupa meno. Ciò che conta davvero è per quanto tempo devi risparmiare per comprare la casa (o per estinguerla, se la finanzi). L'inflazione, tuttavia, è un vero problema. Se metti da parte 1.000 USD e 20 anni dopo il potere d'acquisto di quei 1.000 USD si è dimezzato, risparmiare abbastanza per comprare una casa diventa una fatica di Sisifo.
Immagina un giovane lavoratore che nel 1988 è appena entrato nel mondo del lavoro. Il suo sogno è comprare una casa, un giorno. Per questo mette da parte 250 USD alla fine di ogni mese. Pensa di poter ottenere un mutuo e che la banca, al momento giusto, gli presterà il 50% del valore della casa. Ha ora due scelte: può risparmiare in dollari statunitensi oppure in oro. Il grafico qui sotto mostra per quanto tempo deve risparmiare per raggiungere il suo obiettivo. Se nel 1988 avesse deciso di risparmiare in oro, gli sarebbe servito poco meno di 20 anni per accumulare un patrimonio sufficiente. Ma se avesse deciso di risparmiare in dollari statunitensi, i prezzi delle case sarebbero saliti troppo in fretta perché potesse mai raggiungere il suo obiettivo. Entro il 2007 (il momento in cui avrebbe potuto comprare la casa se fosse stato abbastanza saggio da risparmiare in oro), i prezzi degli immobili erano aumentati del 102% in dollari statunitensi, secondo i dati dello US Census Bureau. Questo significa che i primi 250 USD risparmiati nel 1988 avevano perso il 50% del loro potere d'acquisto. Al contrario, la casa media nel 1988 costava circa 10 kg di oro e, quando il nostro acquirente è riuscito a permettersela nel 2007, era salita solo a 10,6 kg. Quindi il primo grammo messo da parte nel 1988 gli permetteva di acquistare ancora più o meno la stessa quantità di casa.
Ora, questi calcoli non tengono conto degli interessi bancari e obietterai che sarebbe stato sciocco risparmiare i suoi dollari tenendoli sotto il materasso. Di sicuro gli interessi maturati sul suo denaro sarebbero bastati a compensare la perdita di potere d'acquisto? Ripensaci. Abbiamo usato il tasso sui depositi a 12 mesi e, anche se in teoria c'è stato un breve momento in cui avrebbe effettivamente potuto comprare la casa, sarebbe stata una mossa azzardata, proprio in mezzo al crollo del mercato immobiliare, e probabilmente all'epoca non era così facile ottenere un mutuo.
Quando i prezzi delle case salgono rapidamente, risparmiare per una casa diventa una fatica di Sisifo. Risparmiare in oro si è dimostrato molto più efficiente
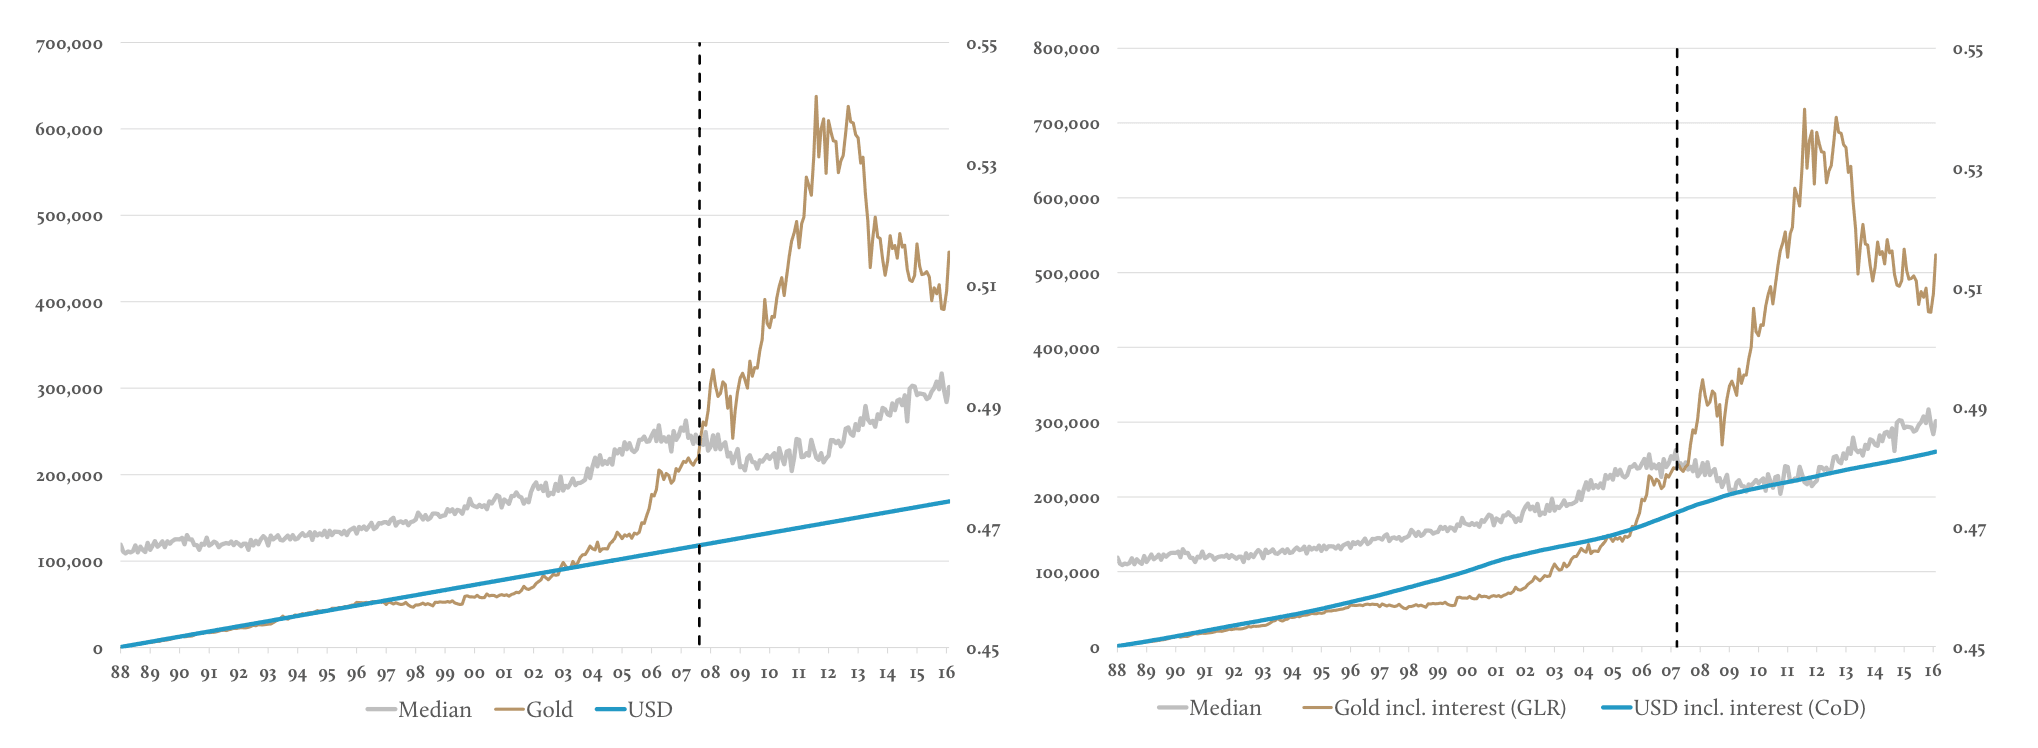 fonte: US Census Bureau, Bloomberg, GoldMoney
Il Gold Standard in vigore prima del 1971 aveva certamente i suoi difetti. Ma nessuno di essi è quello che Matt O'Brien vorrebbe farci credere. Il difetto principale del "gold standard" a cui si riferiscono O'Brien e il "gruppo di economisti ideologicamente eterogeneo" era che veniva frazionato tramite una banca centrale invece di essere a riserva integrale. Bisogna ricordare che, anche se l'oro come moneta di base è superiore alla moneta fiduciaria, il gold standard degli anni '20 era comunque imperfetto: l'oro era detenuto come moneta di base dalla Banca Centrale e le banche commerciali potevano estendere o frazionare quella moneta di base in moneta circolante commerciale con un fattore da 6 a 8 volte. Quindi, invece di possedere e usare davvero l'oro, i cittadini possedevano una frazione di una base aurea, a seconda dei alti e bassi, dei boom e delle crisi dell'economia e del ciclo economico. Come sappiamo, tra il 1929 e il 1932 si verificò una crisi particolarmente grave e il sistema bancario statunitense, a riserva solo frazionaria, fu soggetto a una corsa agli sportelli e molte banche fallirono.
Prima che il modello della banca centrale venisse introdotto negli Stati Uniti nel 1914, anche le banche commerciali erano in genere a riserva solo frazionaria. Era una ricetta per una occasionale instabilità finanziaria, chiamata allora "Panico". Il contrasto è netto con il gold standard che promuoviamo in GoldMoney Inc.: un sistema a riserva integrale e decentralizzato, perché nessun ente centrale controlla estendendo o contraendo il credito sull'oro. Nel nostro modello di gold standard, invece, attori decentralizzati come noi userebbero il proprio oro a riserva integrale per il commercio, gli scambi e le attività produttive. La concessione di credito sarebbe lasciata ad altre istituzioni disposte ad assumersi quel rischio e, naturalmente, a esporsi al rischio di insolvenza o fallimento. Ma in questo modello il fallimento degli istituti di credito non minaccerebbe il sistema finanziario più ampio, la moneta stessa (l'oro) né l'economia in generale. Non esisterebbe, per così dire, il "Too Big To Fail".
Insieme alla nostra società sorella BitGold, permettiamo a chiunque di possedere oro fisico custodito a proprio nome e di usarlo per le transazioni, fino a 0,03 cts. È l'oro dei nostri clienti. Non è una promessa di consegna futura, né la proprietà di un oscuro veicolo finanziario che possiede oro, né una sorta di token che rappresenta l'oro. È il tuo oro, che nessuno può gravare di vincoli o svilire.
Il gold standard era un modo efficace per unire la superiorità dell'oro come moneta di base, ormai dimostrata, con l'utilità della carta moneta per le transazioni (ad es. piccoli tagli, facilità di scambio, efficienza ecc.). Effettuare transazioni in vere monete d'oro, soprattutto per importi piccoli, all'epoca semplicemente non era pratico. Ma oggi la tecnologia ci permette di superare tutto questo e di usare l'oro non solo come riserva monetaria per la valuta in circolazione, ma come vera moneta transazionale. Nel 2016 l'oro è facile ed efficiente da usare per le transazioni quanto il dollaro o le altre principali valute. Anzi, è persino più efficiente: in quale altra valuta puoi trasferire in pochi secondi un dollaro di valore da un punto all'altro del pianeta, senza costi e senza bisogno di creare o estendere credito?
Oggi la tecnologia permette di risparmiare, trasferire, inviare, riscattare e in generale gestire i propri affari personali e le proprie attività finanziarie in oro. Quindi, che i governi decidano o meno di tornare un giorno a un gold standard formale, le persone hanno già la possibilità di scegliere. Allora, che ne dice, Mr O'Brien? Perché non unirsi ai nostri oltre 800.000 clienti in oro, in rapida crescita e ormai presenti in più di 100 paesi? Qualcosa ci dice che sono molto più "ideologicamente eterogenei" di quel gruppo di "esperti" che dicono loro che sbagliano.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di GoldMoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo di informazione generale e non costituisce, da parte di GoldMoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo posto attenzione nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia GoldMoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. GoldMoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute nell'articolo è a tuo rischio.