
Questa settimana i rendimenti obbligazionari sono balzati verso l'alto. Che cosa significa per l'oro, l'argento e l'intero comparto delle materie prime?
«Il fatto è che la crisi emergente è diversa da quelle che l'hanno preceduta. Dalla Seconda guerra mondiale, le crisi sono sempre nate nel settore privato, e poi i governi sono accorsi in soccorso. Questa volta la crisi riguarda i governi stessi, e non c'è nessuno che possa salvarli.»
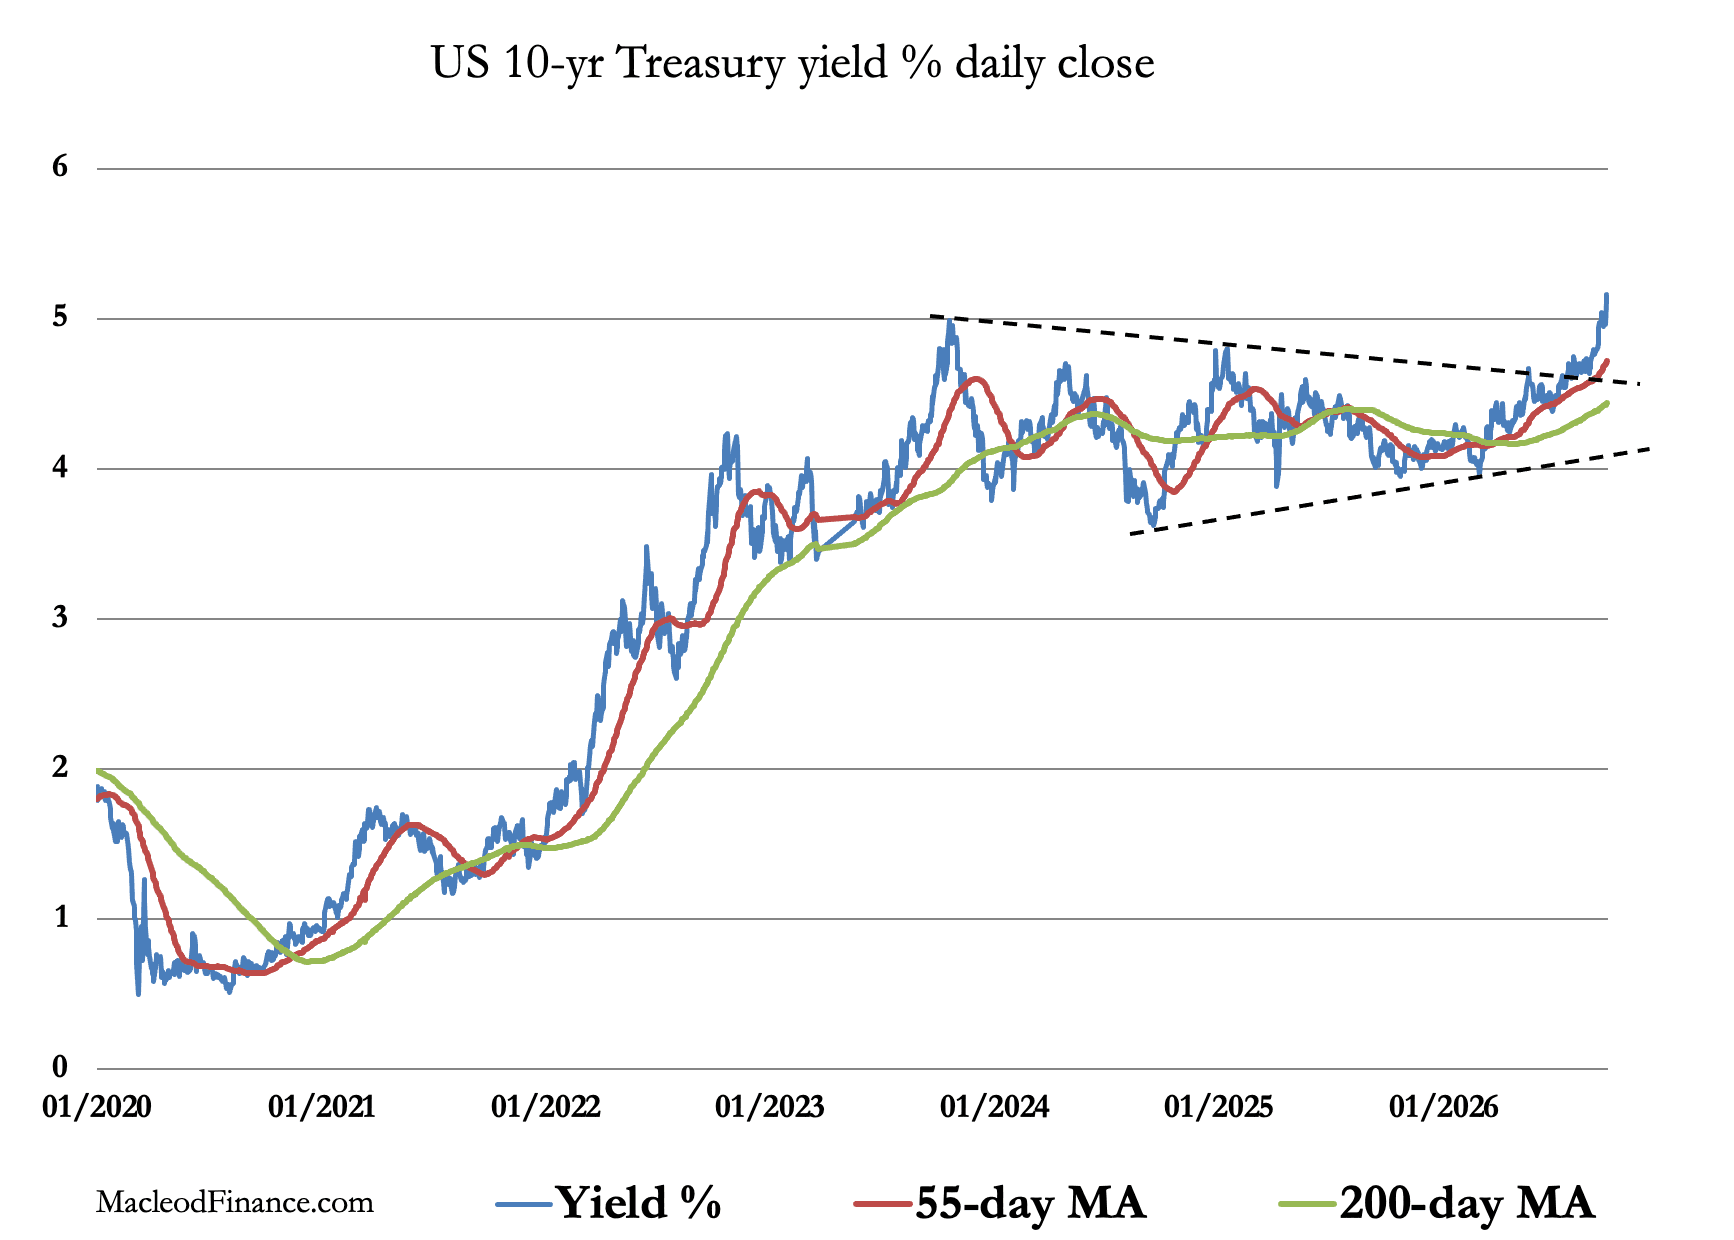
Ormai è chiaro che il governo statunitense ha un problema di finanziamento. E il problema si estende anche a tutti gli altri membri del G7, i cui costi di finanziamento del debito stanno salendo tutti insieme. Per dare un'idea del contesto, ai rendimenti attuali gli interessi sui titoli del governo USA equivalgono alla metà delle entrate di bilancio correnti del governo stesso. Le uniche attenuanti sono che resta da scadere del debito con rendimenti più bassi, e che circa 8mila miliardi di dollari dei oltre 40mila miliardi lordi sono dovuti tra dipartimenti governativi.
Il governo statunitense è ostaggio di tassi di interesse e rendimenti obbligazionari ancora più alti, spinti da un insieme di fattori geopolitici e dai timori per l'inevitabile crollo dell'attività economica, insieme all'impennata dei prezzi innescata dalla crisi in Medio Oriente. Il pericolo è che questi fattori si combinino e creino una trappola del debito per le finanze pubbliche, in cui tassi più alti generano tassi ancora più alti. Lo riflette il grafico di lungo periodo del titolo USA a lunga scadenza:
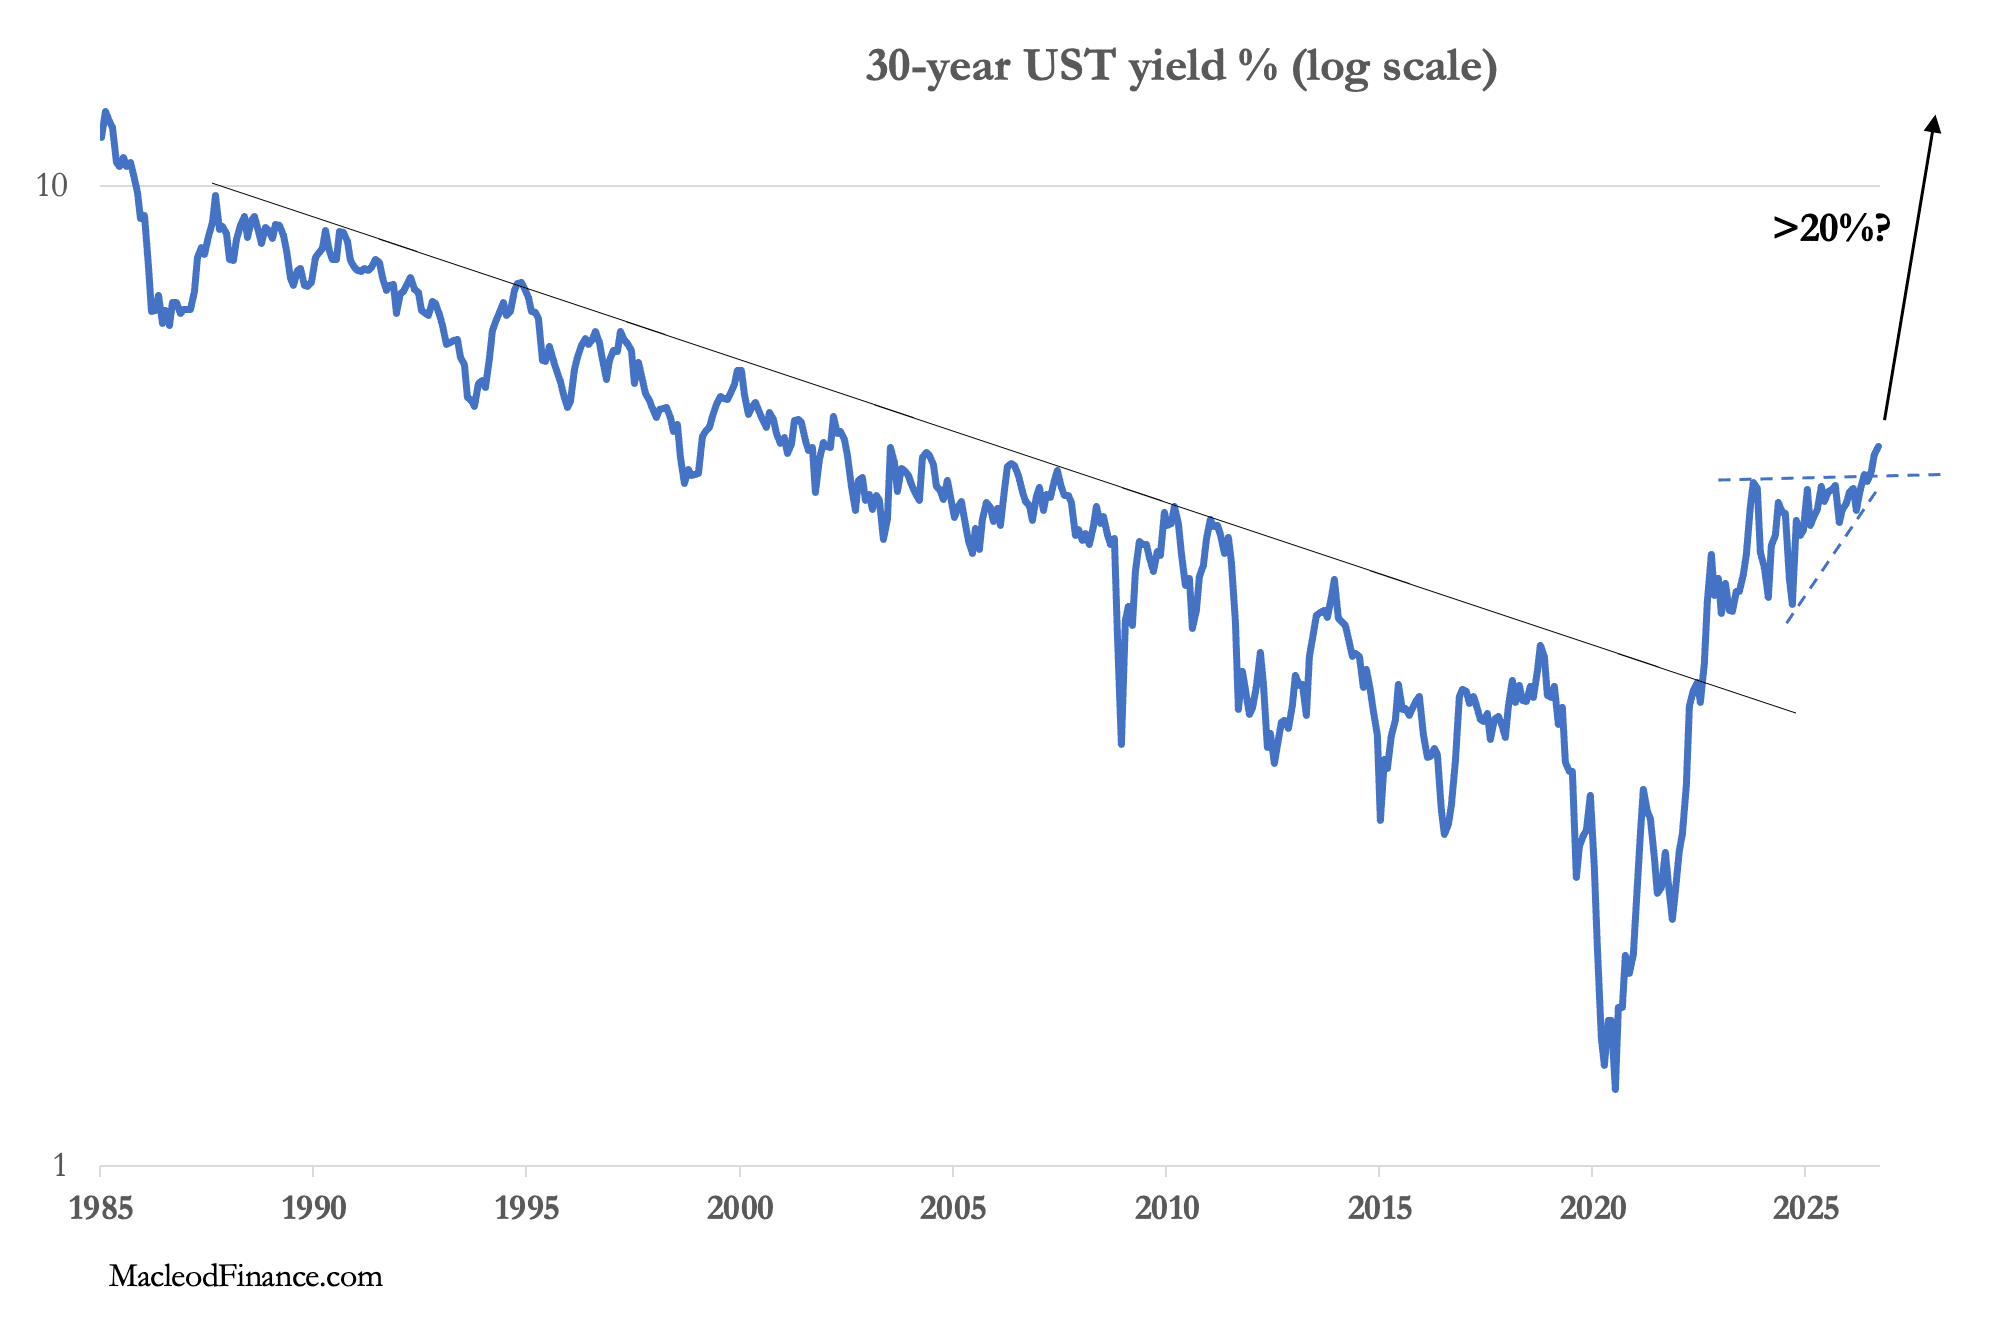
Il rendimento è ormai in una fase di fuga incontrollata e si può affrontare solo con una politica alla Volcker, che elimini dai mercati finanziari e valutari ogni aspettativa di rendimenti obbligazionari più alti, con la Fed che porti i tassi di interesse molto al di sopra dei livelli attuali. Ma questo farebbe crollare l'economia, i mercati finanziari e le finanze pubbliche, quindi si può escludere.
Il fatto è che la crisi emergente è diversa da quelle che l'hanno preceduta. Dalla Seconda guerra mondiale, le crisi possono essere state provocate dalle politiche dei governi, ma sono sempre nate nel settore privato, e poi i governi sono accorsi in soccorso. Questa volta la crisi riguarda i governi stessi, e non c'è nessuno che possa salvarli.
È in questo quadro che dobbiamo considerare la situazione delle valute, guidate dal dollaro USA. Gli eventi di questa settimana sul mercato obbligazionario mostrano al di là di ogni ragionevole dubbio che i governi sono intrappolati in politiche che possono solo distruggere il potere d'acquisto delle loro valute. Il Tesoro USA è già in testa su questa strada, ricorrendo a debito a più breve termine e monetizzando quello a più lungo termine. Con questo processo le scadenze medie si accorciano e la curva dei rendimenti si appiattisce, con i T-bill a 3 mesi che ora rendono circa il 4,2%.
A meno che non cambi qualcosa di radicale in meglio, tutte le valute del G7, con il dollaro in testa, sono in una spirale mortale. Eppure i mercati sono paralizzati nell'inazione. La conseguenza per le azioni rischia di essere catastrofica, con lo scoppio della bolla alimentata dal credito. Le conseguenze per il cambio dollaro/oro dovrebbero essere altrettanto evidenti, soprattutto perché l'establishment dei mercati dei capitali occidentali possiede pochissimo oro. Goldman Sachs ha stimato di recente che nel secondo trimestre 2025 gli ETF sull'oro rappresentavano solo lo 0,17% dei portafogli privati statunitensi, anche se, come loro stessi precisano, le stime possono variare.
Persino gli speculatori sono in larga parte fuori da questo mercato, con l'open interest sul Comex ben al di sotto della media di lungo periodo di 480.000 contratti, anche se ha iniziato a normalizzarsi:
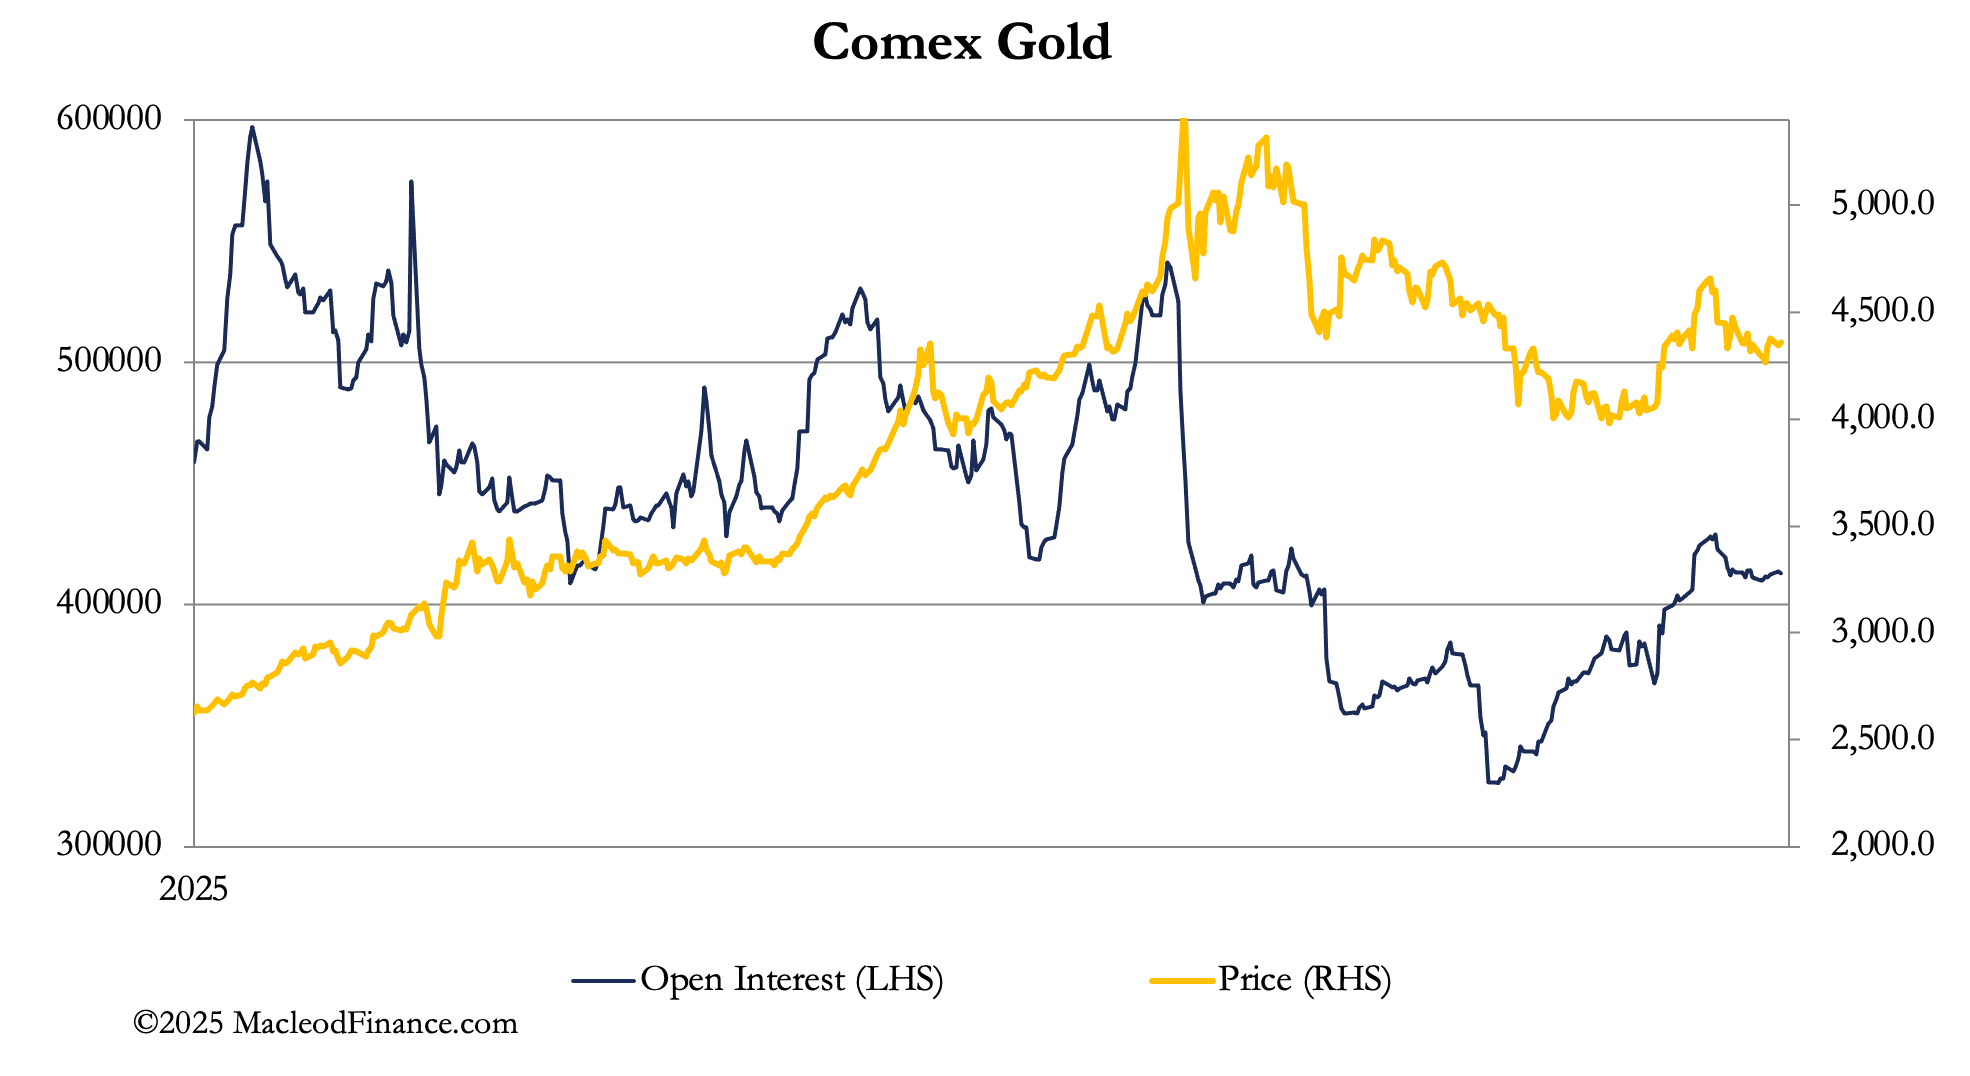
Alla luce degli sviluppi attuali, questa sottorappresentazione è potenzialmente esplosiva. Lo spostamento da obbligazioni e azioni verso l'oro sarà un evento decisivo per gli investitori. È in questo quadro che osserviamo l'oro, che al momento resta fermo in cerca di una direzione, anche se sembra stia formando una base.
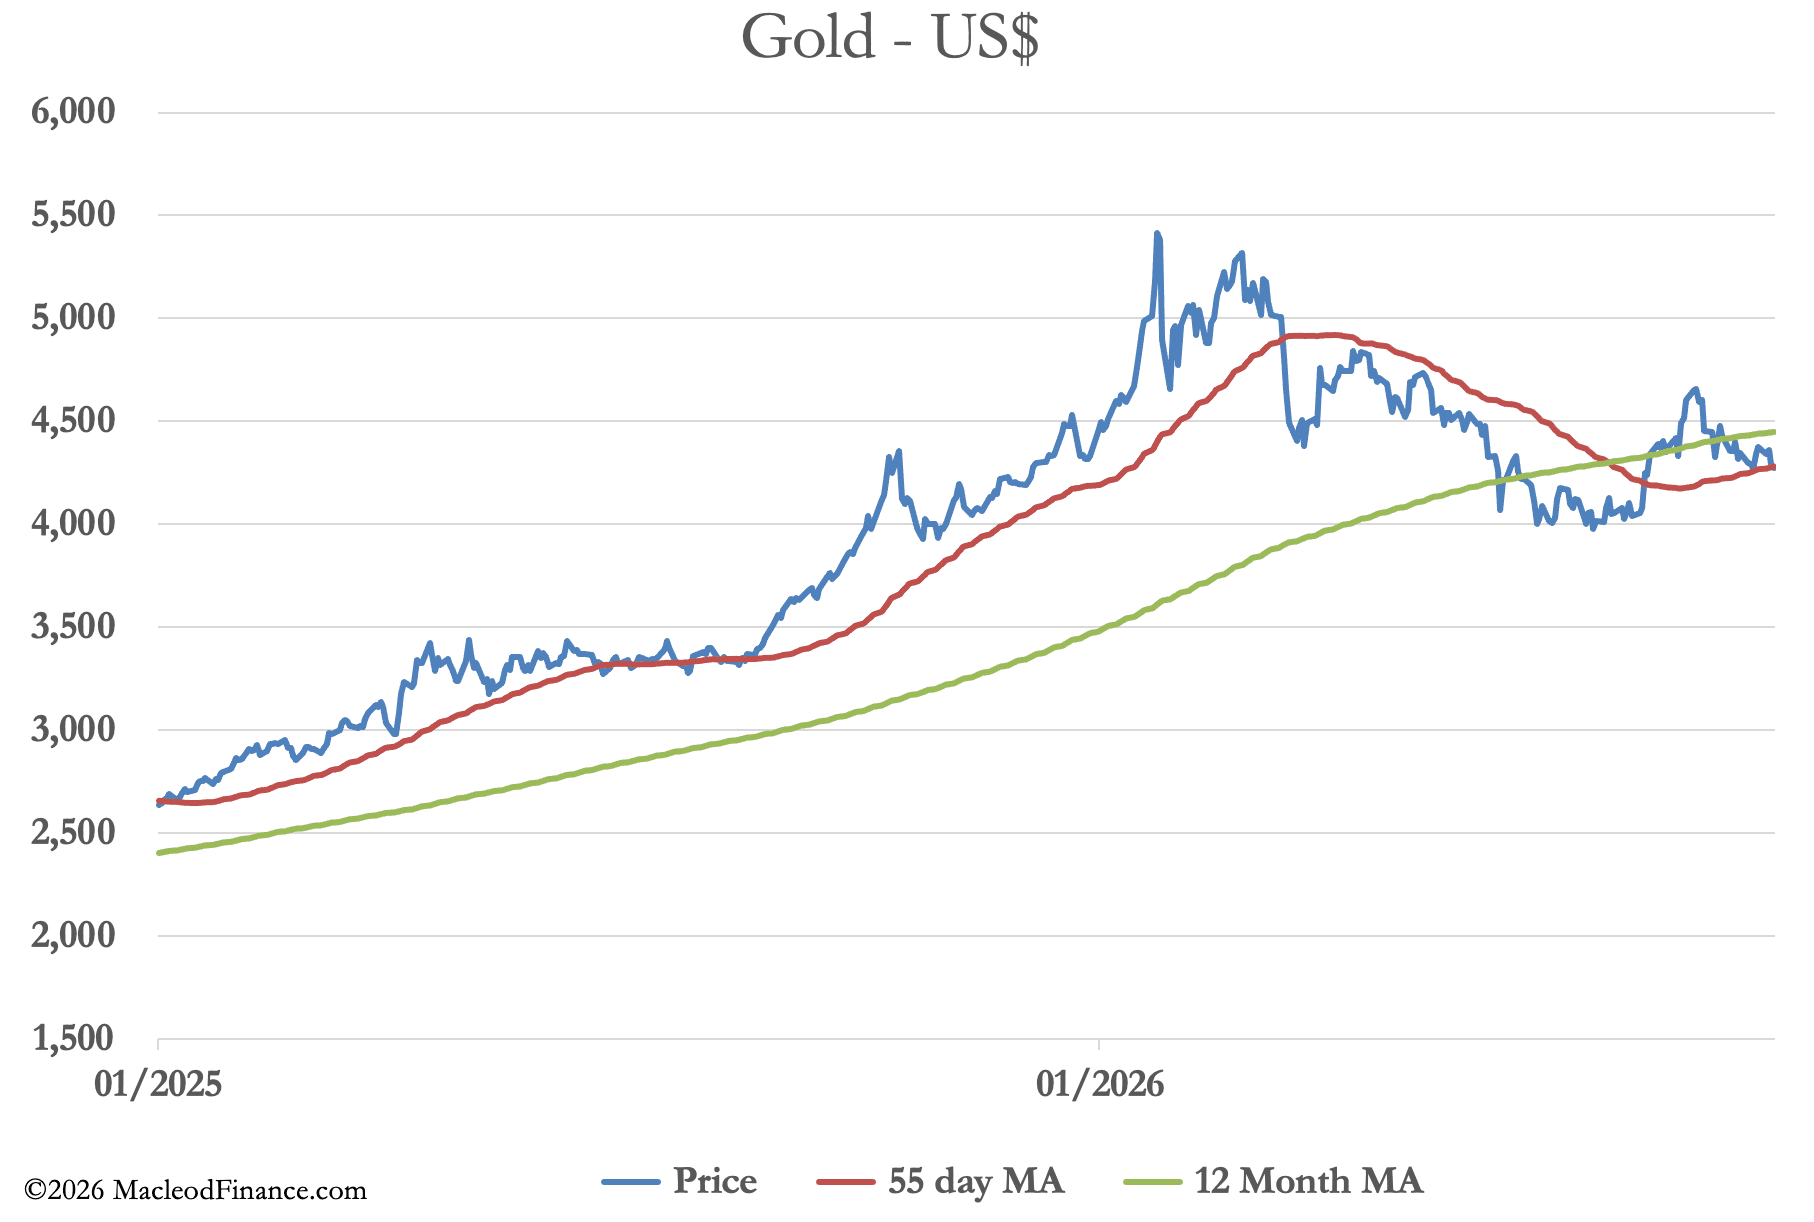
L'oro rappresenta un rifugio dal rischio crescente nei mercati del credito. Rappresenta inoltre il più ampio comparto delle materie prime, non quello replicato nei mercati cartacei, ma il possesso fisico privo di rischio di controparte. Ci sarà poco o nessun preavviso quando i mercati finanziari, guidati dalle obbligazioni governative, crolleranno e l'oro salirà alle stelle.