
Le crescenti evidenze di una recessione economica, nonostante l'inflazione monetaria senza precedenti dai tempi di Lehman, rendono sempre più certa una nuova crisi creditizia e sistemica. Per cercare di evitare che si sviluppi una nuova crisi, questa volta la portata dell'inflazione monetaria da parte delle autorità dovrà essere ancora maggiore. L'aumento del prezzo dell'oro da dicembre 2015 e la sua uscita, all'inizio di quest'anno, da un periodo di consolidamento durato tre anni confermano che i rischi di una crisi creditizia e sistemica a danno delle valute fiat sono in aumento da tempo.
Ora è probabile che in futuro i gestori di portafoglio aumentino le allocazioni a favore dell'oro e valutino attivamente anche investimenti in argento e platino. È in questo contesto che l'articolo esamina i rapporti di prezzo tra i tre metalli preziosi e le loro caratteristiche monetarie e di investimento più rilevanti.
Introduzione
I mercati stanno giocando una pericolosa partita a "chicken" con la realtà economica, mentre ogni giorno che passa ci dice che il commercio rallenta e che il credito ovunque è al limite. Le economie principali cominciano a riflettere tutto questo nelle statistiche, dopo averci urlato il messaggio per gran parte di quest'anno attraverso le indagini sulle imprese. Le banche centrali sanno che le loro politiche monetarie sono fallite. La BCE ha già annunciato tassi negativi sui depositi più profondi e dal prossimo mese rilancia il suo programma di acquisto di attività (stampa di moneta). La Fed sta iniettando liquidità (altra stampa di moneta) attraverso operazioni di pronti contro termine in quantità molto maggiori nel proprio sistema monetario che, misteriosamente, è a corto di denaro nonostante le banche commerciali abbiano riserve complessive per 1.440 miliardi di dollari presso la Fed.
Non dovrebbe sorprenderci la sua incapacità di collegare causa ed effetto, ma gli avvertimenti del FMI su una bomba a orologeria da 19 trilioni di dollari di debito societario, provenienti da un'organizzazione che è lo stato profondo del sistema economico e che ha sempre sostenuto l'inflazione monetaria, equivalgono a un'ammissione ufficiale del fallimento monetario globale. E ora? Stampare, e stampare ancora.
Intanto i rendimenti dei titoli di Stato, e persino di alcuni titoli societari, sono in territorio negativo. Gli unici titoli di Stato rispettabili che non lo sono sono i Treasury statunitensi e i gilt britannici, ma in termini reali si può sostenere che lo siano già. I mercati azionari sono a un soffio dai massimi storici. L'euforia collettiva nasce dalla convinzione che un nuovo ciclo di stampa di moneta sempre più aggressivo eviterà una recessione, ma è una logica marcia, nata dall'ignoranza economica e dalla disperazione.
È come una partita a "chicken": gli investitori guidano uno scooter Vespa a tutta velocità in mezzo all'autostrada, di fronte al bestione della realtà che arriva dalla direzione opposta. Sappiamo come finirà, perché l'abbiamo già visto. E sappiamo chi ci lascia la pelle.
Questo articolo non è rivolto a chi guida la Vespa: essendo votati al tutto o niente, si trovano in una condizione mentale da cui la logica è esclusa. È per chi sa o sospetta che la situazione monetaria ed economica sia seria e lo diventi sempre di più ogni giorno. È per chi sa perché un'accelerazione della svalutazione delle valute fiat è ormai inevitabile.
Non solo siamo stati messi in guardia dai pericoli economici dal FMI, dalla Banca dei Regolamenti Internazionali e da chiunque altro abbia autorità, ma è sotto gli occhi di tutti un sistema bancario globale con punti deboli fatali. Persino McKinsey, società di consulenza prediletta e ascoltata dai governi di tutto il mondo, nella sua rassegna annuale sul settore bancario globale afferma che siamo a fine ciclo. Scrive:
"…nel complesso, il settore bancario globale si avvicina alla fine del ciclo in condizioni di salute non ideali, con quasi il 60% delle banche che generano rendimenti inferiori al costo del capitale. Un rallentamento economico prolungato con tassi d'interesse bassi o addirittura negativi potrebbe causare ulteriori danni."[i]
Fermiamoci a riflettere. Questo bastione dell'establishment conferma che un collasso sistemico diventa ogni giorno più certo.
La Germania, finora di gran lunga l'economia più solida dell'Eurozona, rischia di dover sostenere le sue maggiori banche, una delle quali (Deutsche Bank) ha posizioni in derivati stimate in 45 trilioni di euro, quasi dodici volte il PIL tedesco. Deutsche Bank ha un bilancio molto ridotto, pari a 1.350 miliardi di euro, e un patrimonio netto contabile totale di 64 miliardi, una leva semplice di 21 volte, ma la sua capitalizzazione di mercato, di soli 14 miliardi, racconta la storia in modo più realistico. Senza dubbio, in un'economia discreta una banca in questa posizione può andare avanti ancora per un po', ma la Germania sta peggiorando, e parecchio. Le prospettive economiche tedesche equivalgono a un conto alla rovescia verso la distruzione di Deutsche Bank, e con essa di Commerzbank.
Le conseguenze a breve termine della presa di coscienza che Lehman fosse una scampagnata tra orsacchiotti rispetto al banchetto di orsi grizzly adulti che si avvicina saranno probabilmente una corsa alla liquidità in dollari. Sarà vero per la comunità degli investitori statunitensi, che secondo la FINRA a settembre aveva prestiti a margine e in contanti in essere per 556 miliardi di dollari. Per le società con rating spazzatura, così come per le medie e piccole imprese che costituiscono l'ottanta per cento di ogni economia moderna, le banche, sotto pressione e preoccupate per i propri conti, ritireranno rapidamente le linee di credito. Chi perde l'accesso al credito bancario rinvierà i pagamenti ai fornitori cercando al tempo stesso di incassare prima quanto dovuto. Le scorte si accumuleranno semplicemente e ci saranno fallimenti diffusi.
Quasi otto consumatori statunitensi su dieci vivono di stipendio in stipendio, come nel Regno Unito. La musica nei settori non finanziari, nell'economia reale, deve continuare a suonare e il governo deve pagare il suonatore. Al di fuori di sussidi e assistenza non ci sarà liquidità. Ma le banche si ritroveranno con crediti deteriorati, e i governi dovranno affrontare sia un crollo del gettito fiscale sia un aumento degli impegni di assistenza. Ci avviciniamo alla fine del sistema monetario fiat: l'inflazione monetaria dovrà accelerare a un ritmo ancora maggiore per impedire al sistema di implodere.
Il segnale che una crisi è alle porte viene dalle alternative alle valute statali e alle attività finanziarie collegate. Inizialmente si tratta di preservare la ricchezza con riserve di valore adeguate e con la diversificazione del portafoglio, per compensare il calo degli investimenti convenzionali. Finora l'unico bene rifugio accessibile finito sui titoli dei giornali è l'oro, ma ci sono altri metalli preziosi, in particolare l'argento e il platino. Il prezzo del palladio è talmente distorto dalle carenze di offerta che qualsiasi accumulo per ragioni monetarie sarebbe poco assennato.
Gli investitori che ritengono reale il pericolo descritto scambieranno valuta fiat sempre più priva di valore con un metallo prezioso. Non è mai troppo tardi. I risultati poco brillanti di argento e platino finora, così come il disinteresse generale per le miniere che estraggono tutti i metalli preziosi, confermano che l'attuale fase del mercato rialzista dell'oro è solo allo stadio iniziale. La fase iniziale di qualsiasi mercato rialzista è guidata dalla perdita di slancio ribassista, unita all'accumulo nelle mani sicure di addetti ai lavori e investitori ben informati. Gli addetti ai lavori di oggi non sono i complottisti, che ci sono sempre. Gli addetti ai lavori nei mercati dei metalli preziosi sono gli operatori professionali che individuano un cambiamento nel mercato; quelli che di solito sono corti e hanno bisogno di coprirsi, i banchieri centrali che in privato percepiscono un cambiamento nelle tendenze monetarie di lungo periodo, e quanti hanno vissuto e compreso i precedenti cicli del credito.
Per l'oro, questa fase è iniziata con la fine del mercato ribassista nel dicembre 2015. La seconda fase rialzista, segnata dalla rottura al rialzo del prezzo di appena cinque mesi fa, sta appena cominciando. Lo illustra la Figura 1. Ora ci si può aspettare che gli investitori professionali salgano a bordo, e il loro interesse si rifletterà probabilmente in maggiori allocazioni di portafoglio a favore di ETF sull'oro e azioni di società minerarie. Se la storia degli investimenti e la psicologia degli investitori sono una guida, anche argento e platino troveranno nuovi acquirenti, poiché questi investitori cercano alternative in ritardo rispetto all'oro. Di conseguenza, i loro prezzi dovrebbero iniziare a riflettere le considerazioni monetarie già evidenti nella performance dell'oro.

Secondo la teoria di Dow, che è la guida di tutti gli investitori orientati al momentum, la terza e ultima fase del mercato rialzista è ancora davanti a noi e vedrà una partecipazione crescente del pubblico. Per i mercati azionari in generale rappresenta una fase finale di euforia, in cui gli investitori inesperti vengono attirati in quello che a loro deve sembrare un modo infallibile di far soldi.
Prima di arrivare a quel punto, i gestori di portafoglio e gli altri investitori professionali continueranno a commettere l'errore di considerare oro, argento e platino semplici investimenti. Non lo sono. Sono la valida alternativa alla moneta governativa priva di copertura e, finché misureranno i loro rendimenti in una valuta fiat, continueranno inevitabilmente a commettere questo errore.
La domanda di metalli preziosi in forma fisica, e va sottolineata la loro fisicità, riflette soprattutto il desiderio di non detenere valute emesse dagli Stati e, a seconda di come evolveranno le politiche monetarie, il loro utilizzo come moneta potrebbe essere minacciato in modo assoluto. Questo riguarda il futuro. Nel frattempo, la situazione di mercato indica a chi opera in prima linea negli investimenti e segue la teoria di Dow che stiamo entrando nella seconda fase di un più ampio mercato rialzista dell'oro, ed è quindi il momento di avere una visione di mercato non solo sull'oro, ma anche sulle due principali alternative metalliche, argento e platino.
Ora dobbiamo guardare a tutte e tre le riserve di valore.
Oro
L'oro è sempre stato e resta un metallo monetario: si stima che le banche centrali ne possiedano 34.408 tonnellate nelle loro riserve monetarie, con un aumento di 4.406 tonnellate dal 2008. È moneta solida, senza rischio di controparte, quindi per le banche centrali è un'assicurazione contro il fallimento monetario delle altre valute e contro il collasso sistemico in generale.
Le valutazioni delle scorte auree in superficie, fatte nel tentativo di darci una quantità globale di moneta solida in epoca post-fiat, sono sempre sbagliate, in parte perché la quantità reale di oro in superficie è sconosciuta e in parte perché sono rilevanti solo le quantità di oro detenute per scopi monetari.
Dal 2009 le stime del World Gold Council, che si citano comunemente come verità assoluta, si basano sulle stime di Thompson Reuters GFMS (GFMS). Nel 2011 le cifre di GFMS stimavano il totale in 171.300 tonnellate, includendo una stima delle scorte in superficie di 12.780 tonnellate nel 1492, l'anno in cui Colombo, come disse Fats Waller in modo memorabile, solcò l'oceano blu.
James Turk di Goldmoney, con l'aiuto del dott. Juan Castañeda, ha esaminato le basi della stima di GFMS e ha concluso che fosse troppo alta. Il ragionamento si trova nel documento di Turk, qui (in particolare alle pagine 9-13). Turk stima invece le scorte del 1492 in 297 tonnellate, in linea con altre ricerche, e la sua stima della produzione successiva fino al 2011 è inferiore di 3.573 tonnellate rispetto al calcolo di GFMS. A fine 2018, partendo dalle stime successive dei dati annuali di produzione mineraria[ii] (anche se tra le fonti c'è qualche differenza), a mio parere la stima del 2018 pubblicata dal WGC, pari a 193.472,4 tonnellate, è troppo alta di 17.206 tonnellate, cioè quasi il 10% oltre il valore corretto.
Ci si può chiedere perché una differenza del 10% nelle scorte in superficie sia importante, ma lo è moltissimo se consideriamo le uniche altre cifre valutate con un certo grado di affidabilità. Prendendo i dati del WGC su lingotti e monete detenuti a scopo di investimento, che possiamo ritenere basati su stime ragionevolmente solide, e aggiungendo l'oro monetario dichiarato dalle banche centrali, otteniamo un totale di oro classificato come moneta pari a 75.686,5 tonnellate, che dobbiamo considerare la base dell'offerta monetaria globale di oro, non le 193.472,4 tonnellate comunemente supposte, e nemmeno la nostra stima modificata più bassa di 176.266 tonnellate. Ma dato che, secondo le cifre di Turk e le successive stime della produzione mineraria, per gli usi non monetari restano non 117.786 ma 100.579 tonnellate, l'offerta futura da rottami in caso di rialzo dei prezzi sarà molto più scarsa di quanto si pensi comunemente.
Questo conta in modo particolare alla luce delle grandi quantità di sostituti dell'oro nei mercati regolamentati e non regolamentati. Sommando semplicemente i tre principali mercati, il London Bullion Market, il Comex e i future sull'oro di Shanghai, si ottiene un equivalente cartaceo rispettivamente di 9.563, 1.485 e 552 tonnellate a fine giugno 2018 (l'ultima data per cui sono disponibili i dati BIS). A questi importi di oro cartaceo va aggiunta una quantità sconosciuta di conti in oro non assegnato presso le banche di metalli preziosi, che operano con riserva frazionaria.
Questi numeri rappresentano la posizione ribassista dell'establishment.
Se lo spostamento dalla moneta fiat all'oro prende piede, il sistema finanziario non dovrà solo soddisfare la domanda di chi vende valuta fiat per comprare oro, ma dovrà anche assorbire la liquidazione dei sostituti cartacei. In un mercato ordinato, che ha il tempo di adattarsi all'aumento dei prezzi, non è necessariamente un problema e i sostituti cartacei possono sopravvivere. Ma quando la nuova domanda nasce da una crisi sistemica e monetaria, l'effetto sul prezzo rischia di essere improvviso, con una minaccia per l'intero sistema delle banche di metalli preziosi.
Data la portata dei rischi di una crisi finanziaria sempre più probabile, il rapporto tra oro e moneta fiat è ora la questione più urgente per chiunque possieda o gestisca attività finanziarie denominate in valuta fiat. Solo che pochissimi di loro lo sanno.
Argento
Quando l'argento era la base del conio, per secoli il suo potere d’acquisto rispetto all'oro si è aggirato intorno a 12:1, prima che Sir Isaac Newton, allora Master della Royal Mint, lo fissasse a 15,5:1 all'inizio del Settecento. Il sistema bimetallico da lui introdotto non si rivelò un concetto efficace, perché la preferenza per il denaro circolante nell'economia entrava in conflitto con la preferenza dei mercanti per l'oro nel regolamento degli scambi commerciali. Alla fine, nel 1873, i paesi europei che adottavano il sistema argenteo o bimetallico passarono al solo sistema aureo; l'argento continuò comunque a circolare sotto forma di monete e il suo prezzo rispetto all'oro scese in modo sostanziale.
Da allora l'argento è stato prevalentemente un metallo industriale in Occidente, ma in Medio Oriente e altrove ha continuato a circolare sotto forma di talleri di Maria Teresa fino ai primi anni Settanta. Oggi il rapporto oro-argento è a 84, ben lontano dal 15,5 di Newton e dalla rarità stimata dell'argento nella crosta terrestre rispetto all'oro, pari a circa 18,75 volte.
Secondo il Silver Institute, nel 2018 l'offerta totale è stata di 1.004,3 milioni di once, di cui 855,7 Moz provenienti dalle miniere e 151,3 Moz dal recupero di rottami. La domanda fisica totale (inclusi 181,2 Moz per monete e lingotti) è stata stimata in misura leggermente superiore, a 1.033,5 Moz. Inoltre, i flussi netti legati agli investimenti hanno aggiunto una domanda netta di 50,1 Moz, per un deficit totale di 80,1 Moz, pari all'8% dell'offerta totale.[iii]
Essendo un sottoprodotto dell'attività mineraria, l'offerta di argento è fortemente influenzata dalla produzione mineraria di metalli di base, in particolare piombo, zinco, rame e oro. Le miniere primarie di argento rappresentano solo il 26% della produzione mineraria mondiale. Di conseguenza, la capacità delle miniere di aumentare la produzione di argento per soddisfare una domanda in crescita è molto limitata. Inoltre, in una fase di recessione economica la produzione di metalli di base tende a diminuire a causa del calo della domanda, riducendo anche l'offerta di argento.
La domanda industriale, pari al 57% dell'offerta totale, è rimasta notevolmente stabile negli ultimi anni, ma è ovvio che in una recessione ci si può aspettare un calo, compensato in parte dalla bassa ciclicità dei settori del fotovoltaico, dell'elettrico e dell'elettronica e dei mercati della disinfezione, in crescita. L'equilibrio tra il calo dell'offerta mineraria e quello della domanda industriale sarà determinato anche dai loro ritmi relativi di diminuzione. Il 63% dell'offerta totale di argento (rottami inclusi) è legato alla domanda di metalli di base, mentre l'uso industriale assorbe solo il 57% dell'offerta totale. Pertanto, ci si può attendere che una recessione abbia un effetto sostanzialmente neutro sull'equilibrio complessivo tra offerta e domanda industriale.
Le vendite annuali di lingotti e monete, pari a 181,2 Moz, valgono solo 3,2 miliardi di dollari e vanno considerate nel contesto della domanda di investimento in Asia, dove la moneta d'argento è stata tradizionalmente accettata come denaro circolante. In caso di sconvolgimenti monetari, il potenziale della domanda di argento in questi mercati molto popolosi è enorme. L'India è stata un mercato importante, con una storia di livelli elevati di importazioni, anche in periodi relativamente stabili. Dall'inizio del 2010 l'India ha importato ben oltre un miliardo di once.[iv]
La storia della domanda in India mostra una forte associazione con la preservazione della ricchezza e, dato l'elevato rapporto oro/argento, ciò non può che alimentare una domanda indiana di argento in aumento quando il prezzo dell'oro sale. La Cina è stata il maggiore fornitore dell'India, e i mercati in crescita potrebbero ridurre l'eventuale argento in eccesso che la Cina può destinare all'esportazione, mettendo sotto pressione le forniture indiane.
Come produttore, la Cina si colloca al terzo posto tra i paesi minerari ed è anche un grande consumatore, con 166 Moz l'anno. Dal 2014 la domanda di investimento in lingotti è stata contenuta a seguito delle misure anticorruzione, un fattore che ha esercitato una pressione negativa sui prezzi globali. Nel 2017 la domanda annuale di investimento in Cina era scesa a 7,5 Moz, pari ad appena il 5% del totale mondiale.
Con il cambiare del quadro monetario e l'aumento del prezzo dell'oro, dovrebbe crescere anche l'interesse d'investimento cinese per l'argento. La domanda verrà probabilmente dai piccoli risparmiatori, sia sotto forma di gioielli sia di lingotti e monete. È il denaro delle masse, ma bisogna ammettere che i millennial più esperti probabilmente prenderanno in considerazione anche le alternative rappresentate dalle criptovalute.
Come regola generale, quando il prezzo dell'oro sale, il prezzo dell'argento tende ad aumentare da 1,5 a 2,0 volte quello dell'oro. Inoltre, nelle prime fasi di un mercato rialzista dell'oro l'argento tende a restare indietro, per poi recuperare più tardi. Ciò si spiega con il fatto che i mercati finanziari considerano l'oro più dell'argento un metallo monetario e si rivolgono principalmente all'oro quando le prospettive di svalutazione delle valute iniziano ad aumentare.
La fase rialzista dell'oro è iniziata nel dicembre 2015 ed è stata confermata solo quando, lo scorso giugno, ha superato una lunga fase di consolidamento. Finora il prezzo dell'oro in dollari è salito del 42%, mentre quello dell'argento solo del 26%. Ciò è coerente con una fase iniziale di un mercato rialzista in corso per i metalli preziosi e suggerisce che l'accelerazione del rialzo del prezzo dell'argento si verificherà con la prossima spinta rialzista dell'oro.
Platino
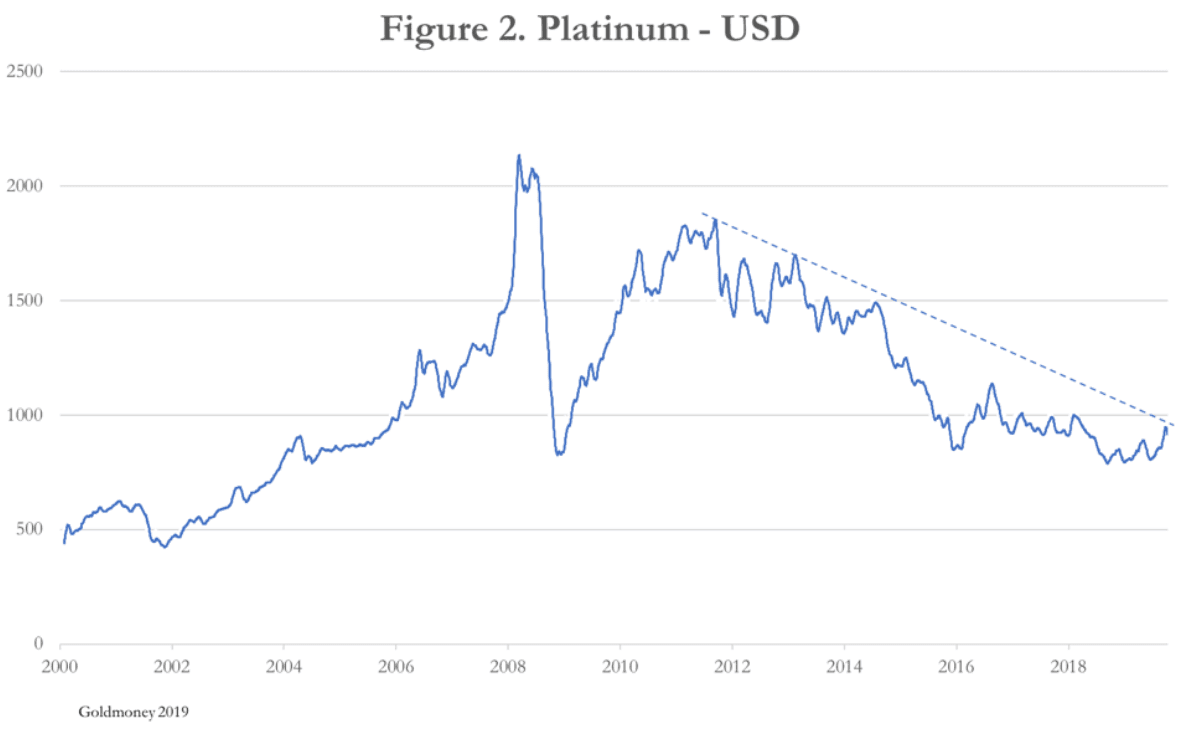
Il grafico del platino nella Figura 2 mostra che finora non è riuscito a uscire in modo convincente dal mercato ribassista iniziato nel 2011 e oggi è solo il 15% sopra i minimi registrati dopo lo shock di Lehman e nell'agosto 2018. Finché questi due minimi reggono, gli analisti tecnici concluderanno che si è formato un doppio minimo, nel qual caso il prezzo del platino ha il potenziale per più che raddoppiare.
Il platino è molto raro: la sua presenza è pari a un trentesimo di quella dell'oro. Il 72% della produzione annua, di circa 190 tonnellate, proviene dalle miniere sudafricane e l'8% dallo Zimbabwe. Tenendo conto del riciclo, l'offerta totale annua nel 2018 è stata di 8.060 milioni di once, e si prevede che salga a 8.390 Moz nell'anno in corso.[v]
I prezzi del platino hanno sofferto negli ultimi anni perché le tendenze di domanda in calo per i motori diesel, che dipendono maggiormente dal platino per la conversione catalitica, sono state sostituite da tendenze di domanda in crescita per i motori a benzina, che dipendono maggiormente da palladio e rodio. Il risultato è che gli analisti prevedono per il palladio un deficit di oltre 700.000 once nel 2020, una tendenza che probabilmente continuerà, mentre per il platino l'offerta continua a eccedere la domanda industriale.
Ci si aspettava che l'industria automobilistica tornasse a usare più platino nei catalizzatori rispetto all'attuale mix di palladio e rodio. Nonostante l'aumento dei prezzi del palladio, ci sono pochi segnali che questo stia accadendo. Inoltre, il calo della domanda di veicoli in Cina e altrove, mentre le norme sulle emissioni continuano a inasprirsi, porta gli analisti a ridurre le previsioni sulla domanda catalitica di metalli del gruppo del platino nel complesso.
Di conseguenza, la domanda di platino è diventata sempre più dipendente dagli investimenti. Ma anche qui, un andamento dei prezzi deludente ha portato negli ultimi anni a una persistente liquidazione degli ETF, anche se la situazione sembra stia cambiando. La domanda di gioielleria è rimasta sostanzialmente stabile.
In breve, al momento il mercato del platino manca di fattori chiaramente positivi, ma questo è già scontato nell'andamento deludente dei prezzi e nel livello attuale. Per spingere i prezzi al rialzo basta un impulso alla tesi d'investimento: a quel punto il prezzo potrebbe facilmente raddoppiare dal doppio minimo, forse sovraperformando l'oro nella prossima fase di rialzo. E questo avverrà probabilmente man mano che si diffonde, tra i gestori di investimenti e il grande pubblico, una maggiore comprensione dello svilimento monetario, che travolgerà le quantità fisiche disponibili.
[ii] Vedi https://www.statista.com/statistics/238414/global-gold-production-since-2005/
[iii] Vedi https://www.silverinstitute.org/silver-supply-demand/
[iv] Vedi pagina 2: https://www.silverinstitute.org/wp-content/uploads/2017/05/IndiaMarketStudySep2017.pdf
[v] Vedi https://www.platinuminvestment.com/files/438549/WPIC_Platinum_Quarterly_Q2_2019.pdf
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.