
Oro e argento sono sostanzialmente invariati sulla settimana, avendo resistito ai tentativi di spingere l'oro sotto i 1.300 dollari e l'argento sotto i 21,25 dollari martedì. I metalli preziosi non sono gli unici mercati in attesa di un nuovo orientamento dopo la decisione della Fed di non ridurre gli stimoli, anche se nelle prime contrattazioni di oggi l'oro mostra qualche miglioramento.
La generale mancanza di interesse emerge dai grafici qui sotto, dove l'open interest sul Comex è ora a livelli molto bassi.

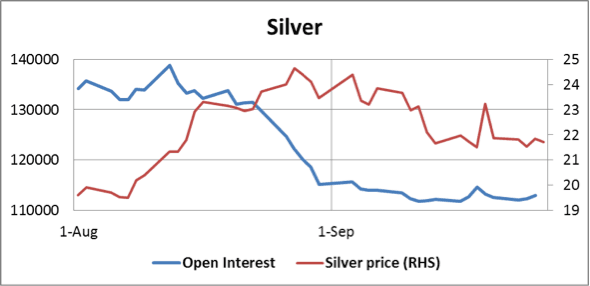
È evidente come l'open interest sia sceso dai minimi di agosto e, nel caso dell'argento, sia calato di quasi il 30%. Le posizioni corte sono passate da livelli estremi a livelli solo anomali, e le posizioni lunghe nella maggior parte delle categorie di trader sono su livelli bassi. Tuttavia, è un segno di forza relativa che, a fronte di questo interesse fiacco, quei minimi di agosto stiano reggendo, un risultato che dovrebbe preoccupare chi ha posizioni corte, data la forte domanda di oro fisico, riassunta qui sotto.
Le riserve auree ufficiali della Russia sono salite a 1.015,5 tonnellate e hanno quasi raggiunto le 1.054 tonnellate della Cina. Grazie ai suoi enormi surplus di petrolio e gas, è probabile che la Russia continui ad accumulare oro e superi presto la Cina. Il Kazakistan detiene ora 134,5 tonnellate, e la Turchia continua ad aumentare la propria posizione, con 487,4 tonnellate.
Nel settore privato la liquidazione netta dell'ETF GLD è rallentata a circa 10 tonnellate a settembre finora, dopo le 17 tonnellate di agosto, e non è un fattore significativo. Inoltre, questa settimana apprendiamo dalla Banca di Thailandia che le importazioni thailandesi di oro nei primi sette mesi sono state pari a 10,9 miliardi di dollari, che corrispondono a circa 240 tonnellate, a fronte di un quantitativo simile per l'intero 2012.La Thailandia propone un nuovo mercato ufficiale dell'oro a Bangkok, basato sulla crescente domanda del paese. Altrove nella regione, la Cina, attraverso lo Shanghai Gold Exchange (SGE), ha consegnato oro a sufficienza per assorbire da sola tutta la produzione mineraria non asiatica, a cui vanno aggiunte le statistiche commerciali di Hong Kong sull'oro non monetario, rettificate per le doppie contabilizzazioni regionali. I dati disponibili per questi tre soli centri sono riportati nella tabella seguente.

È su questo sfondo straordinario, in cui solo una parte della domanda asiatica complessiva supera l'offerta mineraria globale con un margine enorme, che i mercati dei capitali occidentali si preoccupano nervosamente delle prospettive a breve termine dei prezzi dell'oro. Da dove arrivi quest'oro è una storia più lunga, ma c'è pochi dubbi che ai prezzi attuali la domanda fisica superi di gran lunga l'offerta disponibile.
La prossima settimana
La prossima settimana sarà tranquilla sul fronte degli annunci; il momento principale sarà forse mercoledì, con un'attesa invarianza dei tassi di interesse della BCE, ma la conferenza stampa nel primo pomeriggio potrebbe rivelare alcune dichiarazioni di politica monetaria.
Lunedì: Eurozona: offerta di moneta M3. Regno Unito: deficit delle partite correnti. USA: richieste iniziali di sussidi. Giappone: IPC core.
Martedì: Giappone: vendite di veicoli. Regno Unito: indice dei prezzi delle case Halifax. Eurozona: PMI manifatturiero; disoccupazione. USA: PMI manifatturiero; spesa per costruzioni; ISM manifatturiero; vendite di veicoli.
Mercoledì: Eurozona: PPI; tasso di interesse BCE. USA: indagine ADP sull'occupazione.
Giovedì: Cina: IPC; PPI. Eurozona: PPI composito; PPI dei servizi; vendite al dettaglio. USA: richieste iniziali di sussidi; ordini di fabbrica; indice ISM non manifatturiero.
Venerdì: USA: occupati non agricoli; disoccupazione. Giappone: annuncio di politica monetaria della BOJ.