
I prezzi di oro e argento sono saliti moderatamente nel corso della settimana, durante la quale sono stati pubblicati i più recenti verbali del FOMC. In generale sono stati letti come più accomodanti rispetto a quelli del mese precedente.
Dai verbali, i membri del FOMC sembrano confusi. La conclusione del mese precedente, secondo cui, se non fosse stato per il meteo, l'economia sarebbe in miglioramento e quindi i tassi di interesse sarebbero aumentati un po' prima del previsto, è sostituita da una nuova ansia sulle prospettive ora che il meteo è migliorato. E chi può biasimarli: dopo il QE1, il 2 e il 3, alcuni dati dubbi come quello sulla disoccupazione sono scesi, ma dov'è l'inflazione dei prezzi? La preoccupazione principale di tutti i banchieri centrali resta la prospettiva della deflazione.
Per inciso, questa mattina sono stati pubblicati i dati alla base della Fiat Money Quantity e sono saliti di altri 135 miliardi di dollari, smentendo l'idea che la riduzione graduale del QE possa essere il problema. Non lo è, perché l'inflazione monetaria continua comunque.
Lo scorso venerdì ho scritto della divergenza dell'open interest tra oro e argento. Questa è proseguita anche in questa settimana ed è davvero insolita. Prima di tutto, il grafico dell'oro:
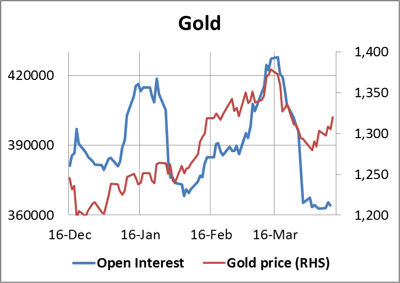
Il minimo dell'open interest sull'oro è stato venerdì scorso, quando l'oro era già al quarto giorno di rialzo. Questo indica livelli molto bassi di interesse speculativo: l'ultimo venditore ha spento le luci e ha lasciato l'edificio. Pertanto, l'oro sembra aver costruito una base di breve termine sotto i 1.300 dollari.
Il grafico dell'argento è come il giorno e la notte rispetto a quello dell'oro.

In questo caso i tentativi dei market-maker di scrollarsi di dosso i rialzisti hanno incontrato una domanda solida, con un forte aumento dell'open interest. L'eccezione è la categoria dei Money Manager, che cambia idea spesso e in modo drastico. Il grafico qui sotto mostra la forte volatilità delle posizioni corte dei Money Manager.

La media di lungo periodo delle posizioni corte dei Money Manager prima del 2013 era di 6.130 contratti, ma nelle ultime cinque settimane le hanno aumentate di quasi 16.000 contratti. Questo aumento delle posizioni corte avrebbe dovuto permettere alle banche di metalli preziosi di ridurre le proprie posizioni corte. Non è andata così: secondo il più recente Bank Participation Report, le banche sono corte nette per un totale di 35.321 contratti, con un aumento di oltre 3.000 contratti nell'ultimo mese.
A differenza dell'oro, dove i volumi sul Comex sono moderati, i volumi sull'argento sono elevati, il che indica un sostegno molto forte ai livelli attuali. La conclusione ovvia è che le banche di metalli preziosi che cercano di bilanciare i propri libri sull'argento non possono farlo ai prezzi attuali. Eppure prezzi più alti rischiano di innescare un violento short squeeze, quindi le banche di metalli preziosi con posizioni corte sull'argento sembrano destinate a restare intrappolate in entrambi i casi.
Prossima settimana
Tieni presente che il prossimo fine settimana c'è la Pasqua: per questo martedì e mercoledì hanno molti annunci, mentre venerdì ce n'è uno solo. Il mio prossimo rapporto di mercato uscirà giovedì.
Lunedì.
Eurozona: produzione industriale.
USA: vendite al dettaglio, scorte delle imprese.
Martedì.
Regno Unito: CPI, prezzi degli input, prezzi degli output, prezzi delle case ONS.
Eurozona: bilancia commerciale, fiducia economica ZEW.
USA: CPI, indagine Empire State, flussi netti TICS a lungo termine, indagine NAHB sui costruttori.
Mercoledì.
Giappone: utilizzo della capacità produttiva, produzione industriale.
Regno Unito: retribuzioni medie, richieste di sussidio di disoccupazione, tasso di disoccupazione ILO, indebitamento pubblico. Eurozona: HICP (finale).
USA: permessi di costruzione, nuovi cantieri abitativi, utilizzo della capacità produttiva, produzione industriale.
Giovedì.
Giappone: fiducia dei consumatori.
Eurozona: partite correnti.
USA: richieste iniziali di sussidio di disoccupazione.
Venerdì.
USA: indicatore anticipatore.