
Questa settimana, come ampiamente previsto, la Fed ha alzato il tasso sui Fed Funds di 0,25%, a un intervallo obiettivo tra il 2 e il 2,5 per cento. Dopo l'annuncio l'oro ha perso 18 dollari alla chiusura di ieri, dopo aver oscillato lateralmente lunedì e martedì. Nelle prime contrattazioni europee di questa mattina (venerdì) i prezzi si erano stabilizzati e l'oro veniva scambiato a 1.183,5 dollari, con l'argento leggermente in rialzo sulla settimana a 14,31.
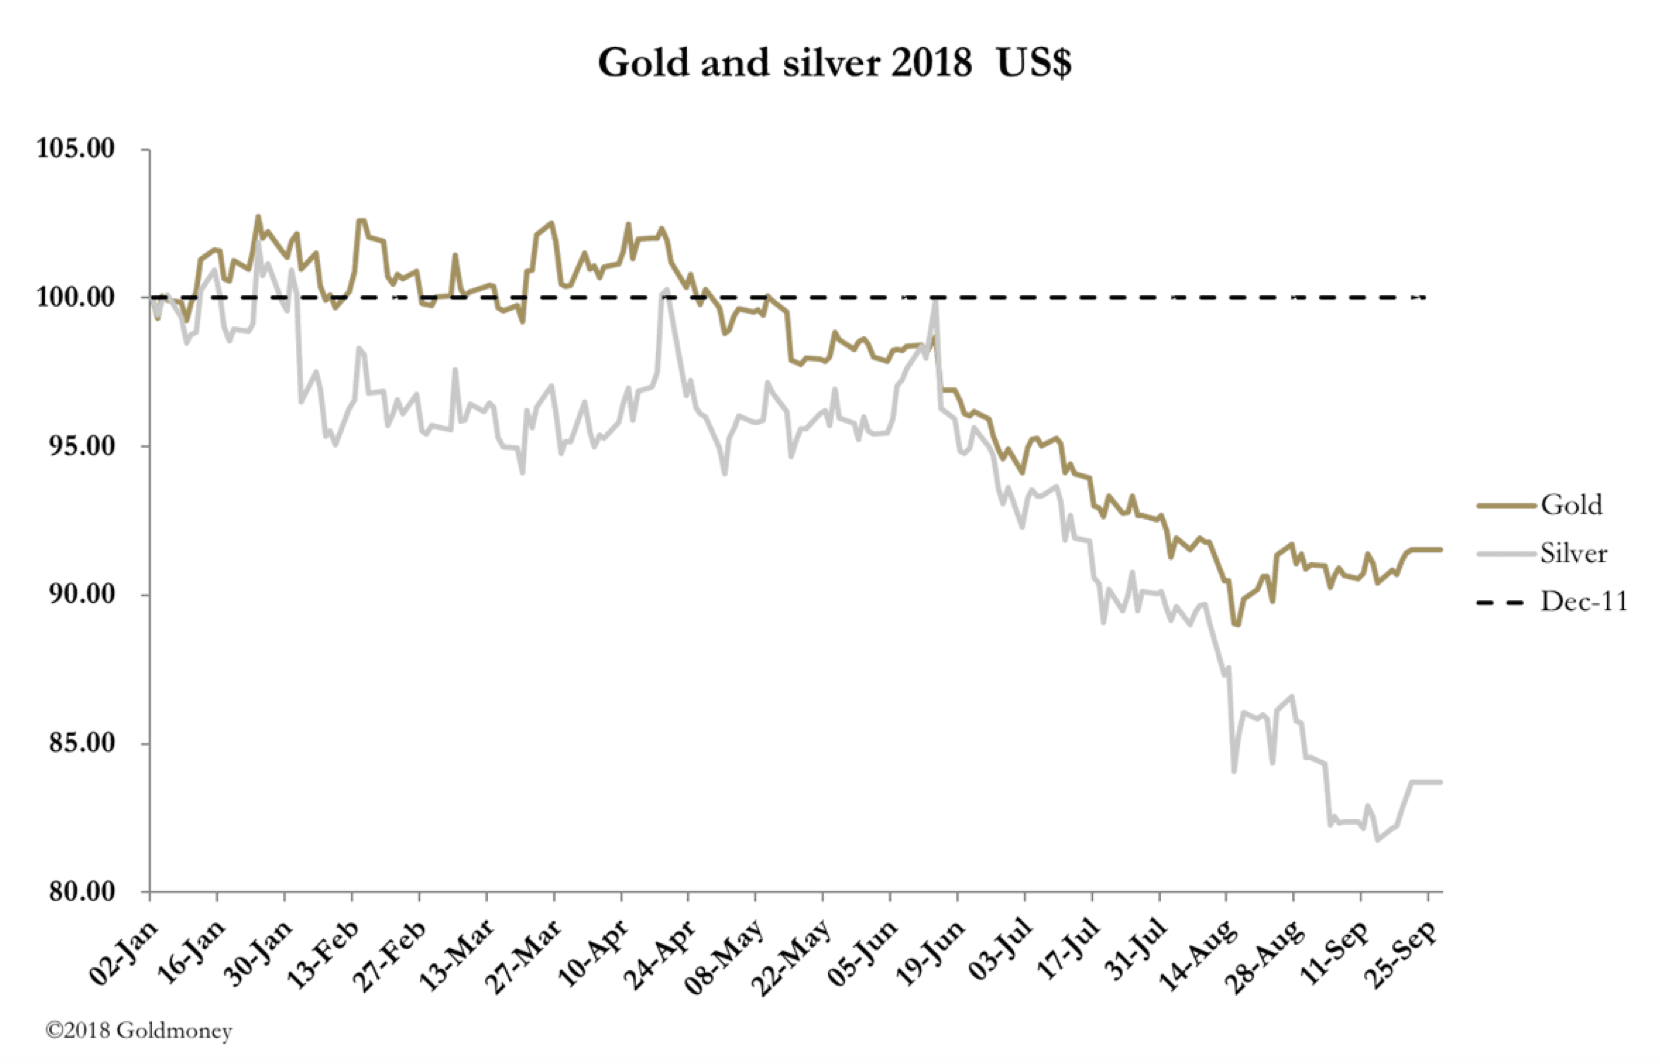
Il danno è stato causato da un forte rally dell'indice del dollaro ponderato per gli scambi commerciali ieri, che martedì era sceso sotto 94. Ieri è salito di 0,75, la sua migliore performance delle ultime settimane. Lo mostra il nostro prossimo grafico.

Non c'è dubbio che questo sia il canale attraverso cui l'espansione del credito bancario finisce per finanziare il deficit pubblico. Non ha nulla a che vedere con gli stranieri che richiedono dollari, come alcuni vorrebbero far credere.
Va bene finché questo carry trade continua. Ma è guidato esclusivamente da denaro a breve termine, che non dura mai. Quando cesserà, possiamo aspettarci un aumento dei tassi in dollari lungo la curva, con conseguenti vendite di portafoglio di titoli del Tesoro USA. Il nostro prossimo grafico mostra come il rendimento del titolo del Tesoro USA a 10 anni potrebbe salire in modo significativo.
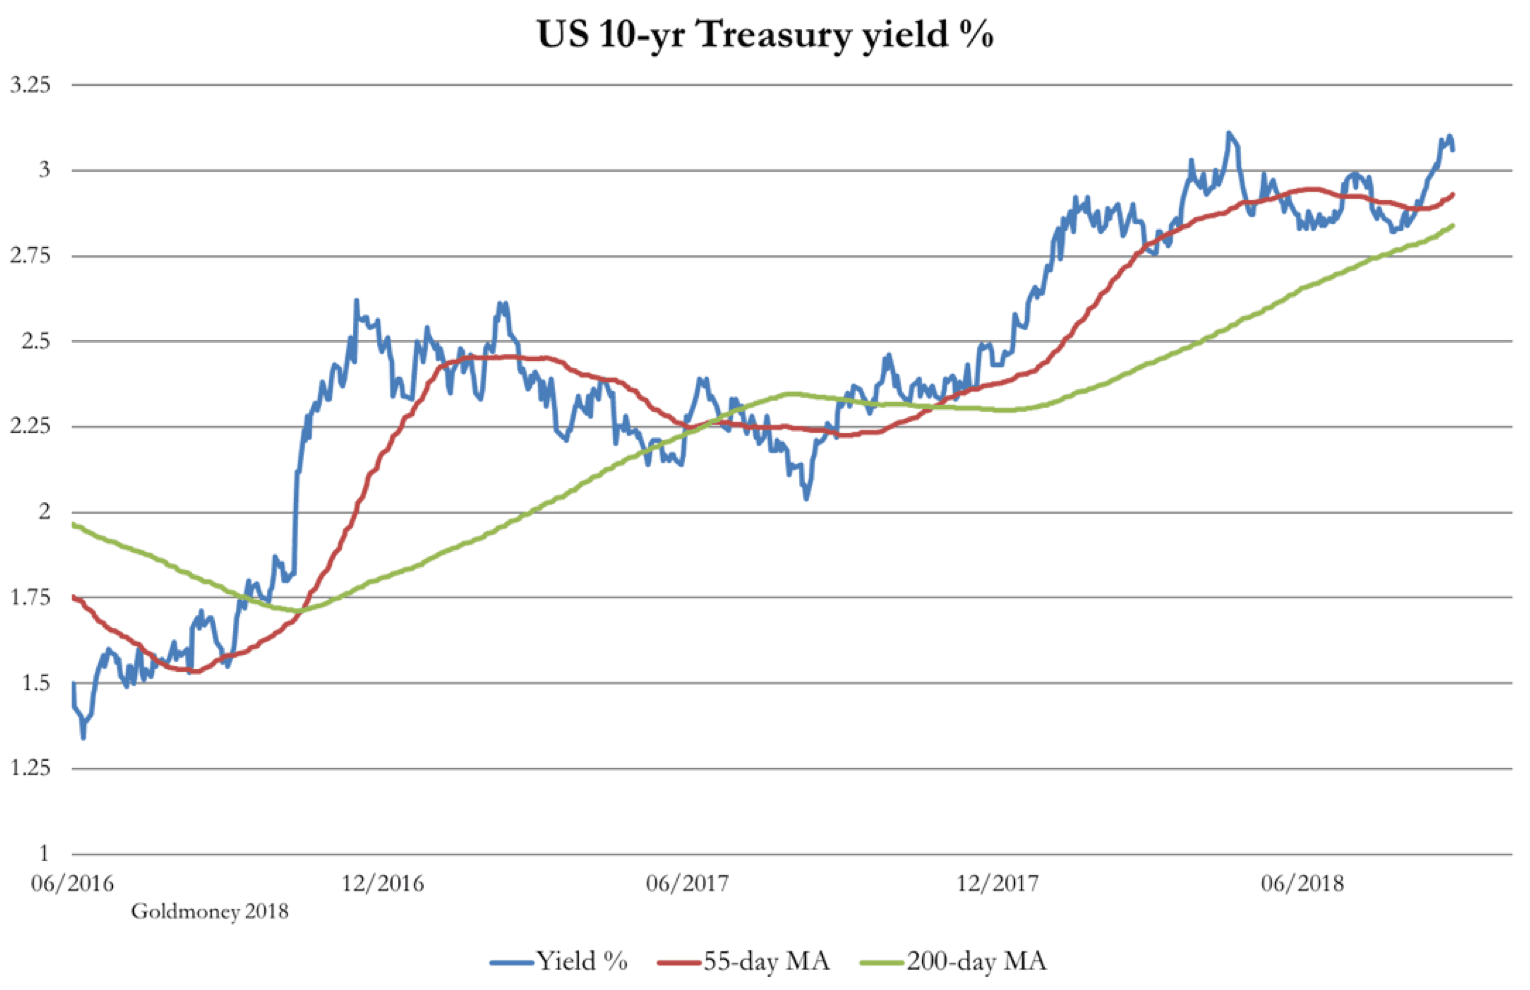
Dopo un breve consolidamento, il potente trend di fondo sembra pronto a spingere il rendimento a 10 anni oltre il livello del 3,10% visto lo scorso maggio. È probabile che gli investitori di portafoglio esteri liquidino le posizioni lunghe e, presumibilmente, riducano la loro esposizione complessiva al dollaro. Poiché negli ultimi cinque anni gli investitori esteri sono stati acquirenti importanti di titoli del Tesoro USA (UST), è lecito aspettarsi che il loro raffreddamento crei problemi di finanziamento. In tal caso, a rendimenti più alti dei UST si accompagnerà un dollaro in calo.
Le somiglianze tra queste dinamiche di mercato e quelle degli anni Settanta sono notevoli. All'epoca, i trend degli investimenti di portafoglio furono esasperati da un fenomeno nuovo: i flussi speculativi, o "hot money". Il rendimento dei UST a 10 anni iniziò il decennio all'8% e a febbraio 1980 superava il 13,5%. I tassi a breve salirono molto di più.
Le somiglianze valgono solo finché durano, ma basta un piccolo sciopero degli acquirenti perché inizino i guai seri. Un keynesiano sosterrà che questo è negativo per il prezzo dell'oro, ma mentre i tassi schizzavano alle stelle negli anni Settanta, l'oro è aumentato di venti volte. Ciò che conta è la riluttanza della Fed ad alzare i tassi quanto basta per neutralizzare gli effetti inflazionistici delle politiche monetarie precedenti. E questa volta, quarant'anni dopo, se li alzerà in modo significativo innescherà una crisi del credito di una portata distruttiva senza precedenti.
Il paradosso, quindi, è che mentre i tassi in dollari sembrano destinati a salire ancora, le prospettive per oro e argento miglioreranno. Gli investitori lungimiranti, dalle banche centrali ai membri del nuovo club dei miliardari asiatici, sembrano destinati a considerare i prezzi attuali un'enorme opportunità di acquisto.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.