

Questa settimana oro e argento hanno oscillato in un intervallo ristretto, con volumi bassi sui future.
Venerdì scorso il prezzo dell'oro è salito da 1.080 a 1.101 dollari; ieri sera ha chiuso a 1.089. Anche l'argento si è mosso in un intervallo ristretto, anche se stamattina, nelle prime contrattazioni europee, entrambi sono leggermente più sostenuti.
Il contesto di mercato è straordinario. La scorsa settimana l'open interest sull'oro è sceso bruscamente, il che lasciava pensare che parte della condizione di ipervenduto si stesse sciogliendo: niente affatto, si trattava solo della chiusura di posizioni spread, e per la seconda settimana consecutiva la posizione netta corta della categoria Managed Money è aumentata fino a un livello estremo mai registrato prima. Lo mostra il grafico seguente.

Isolando il lato corto, il quadro è ancora più notevole.
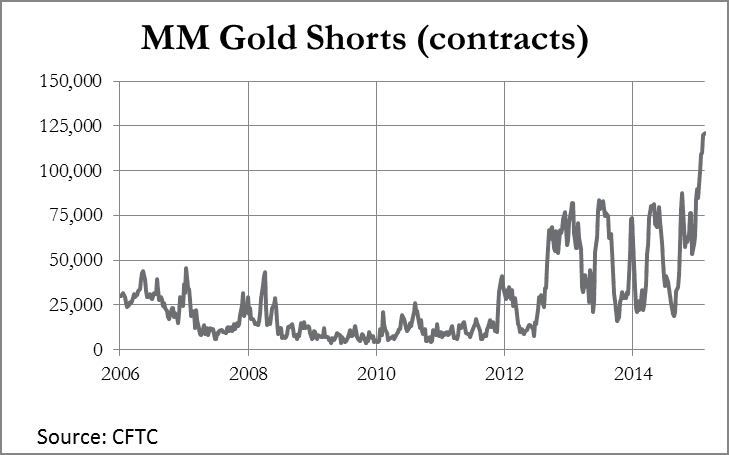
Dalla data dell'ultimo dato disponibile (28 luglio) l'open interest è sceso di sole 4.000 contratti, il che suggerisce che il denaro speculativo sia ancora molto corto. Sarebbe sorprendente se queste condizioni di mercato non fossero seguite da un massiccio short squeeze.
Gli investitori in ETF sull'oro come GLD stanno liquidando, scoraggiati dal trend negativo. Parte dell'oro rilasciato si sta semplicemente spostando verso oriente, ma si tratta di una quantità modesta rispetto all'aumento della domanda da parte di acquirenti orientati al valore in tutto il mondo. Nella settimana conclusa il 24 luglio, lo Shanghai Gold Exchange ha consegnato 73,3 tonnellate al pubblico, e anche l'India ha riportato negli ultimi mesi un aumento sostanziale delle importazioni di oro. E parliamo solo del pubblico di due paesi. Report recenti indicano una ripresa globale della domanda di metallo fisico, dalla Corea del Sud all'Europa. Le sterline d'oro britanniche scarseggiano presso alcuni operatori, il che suggerisce che la domanda sia aumentata nel Regno Unito. Anche i commercianti di monete negli Stati Uniti segnalano una domanda elevata.
Quanto valga tutto questo si può solo ipotizzare, ma una cifra tra due e tre volte la produzione mineraria sembra probabile. Il resto deve arrivare dai caveau, come accade da aprile 2013. A questi prezzi il recupero di rottami deve essere diminuito.
Ci sono segnali che anche al Comex si stiano sviluppando carenze di oro consegnabile: l'oro registrato, cioè quello presente nei caveau del Comex e disponibile per la consegna, è sceso a un livello molto basso, 362.000 once. Nello stesso momento i detentori del contratto di agosto hanno chiesto la consegna, creando potenziali difficoltà. Il problema a breve termine sembra essere stato risolto in parte con un trasferimento, martedì, di 276.000 once nel caveau di JPMorgan dalla categoria eligible, ovvero l'oro detenuto in custodia sicura. Se JPM l'abbia fatto per spirito di generosità verso il mercato o per conto di un'agenzia governativa, per creare liquidità consegnabile, possiamo solo ipotizzarlo. In ogni caso, va osservato che se "l'establishment" è disposto a salvare il mercato, il Comex potrebbe diventare una fonte facile di oro fisico per i grandi acquirenti, dato che altrove carenze e ritardi nelle consegne sono comuni.
È difficile pensare che ciò sia consentito a lungo. Considerando tutti questi fattori, le probabilità favoriscono un recupero del prezzo dai livelli attuali, se non altro per fermare la redistribuzione in corso del metallo prezioso.
La prossima settimana
Lunedì
Giappone: fiducia dei consumatori, offerta di moneta M2, Economy Watchers Survey.
Eurozona: indicatore Sentix.
Regno Unito: BRC Retail Sales Monitor.
Martedì
Eurozona: ZEW Economic Sentiment.
Stati Uniti: produttività non agricola, costo unitario del lavoro, scorte all'ingrosso.
Mercoledì
Giappone: utilizzo della capacità produttiva, produzione industriale, indice METI dell'attività terziaria, ordini di macchinari chiave.
Regno Unito: retribuzioni medie, tasso di richiedenti sussidi, tasso di disoccupazione ILO.
Eurozona: produzione industriale.
Stati Uniti: deficit di bilancio.
Giovedì
Stati Uniti: indice dei prezzi all'importazione, richieste iniziali di sussidi, vendite al dettaglio, scorte delle imprese.
Venerdì
Regno Unito: produzione edilizia.
Eurozona: PIL, HICP.
Stati Uniti: PPI, utilizzo della capacità produttiva, produzione industriale.
Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Si precisa che né GoldMoney né i suoi rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un ente indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. GoldMoney non accetta alcuna responsabilità per eventuali perdite o danni derivanti, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.