
Questa settimana i metalli preziosi hanno proseguito il recupero: stamattina l'oro è salito di 35 $ a 1.220 $ e l'argento di circa 1 $ a 17 $, consolidando così il miglioramento di tendenza iniziato da quando l'oro ha toccato il minimo, quasi 90 $ più in basso, a 1.132 $ il 7 novembre.
L'oro sembra trovare supporto sulla media mobile a 50 giorni, che attualmente si attesta a 1.198 $ ed è in crescita. La media mobile a 200 giorni è a 1.246 $, il che suggerisce che l'offerta a questo livello potrebbe frenare il rialzo per il momento: questi livelli contano per gli operatori tecnici. Sul Comex ci sono segnali di acquisti di future sull'oro, in contrapposizione alle chiusure di posizioni ribassiste, come mostra l'aumento dei contratti netti della categoria Managed Money nel grafico qui sotto.
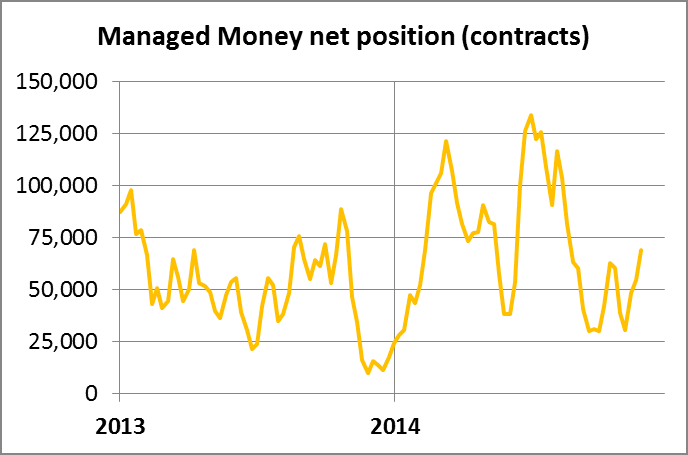
Questa posizione netta lunga al 2 dicembre è ancora piuttosto bassa rispetto alla media di 115.000 contratti netti lunghi degli ultimi otto anni. Ciò ci dice che, nonostante un rialzo di 90 $ in cinque settimane, ci sono ancora acquirenti che devono entrare sul mercato. L'argento racconta una storia simile.
Questa settimana l'attenzione del mercato non era tanto sui metalli preziosi quanto sulla volatilità di quasi tutti gli altri mercati: petrolio, valute, azioni e obbligazioni. Il petrolio è un disastro, con il Brent in calo di oltre il 9% sulla settimana. Tra le valute, lo yen giapponese si è indebolito fino a poco sotto ¥122 per dollaro USA, vicino al livello di ¥123 oltre il quale, secondo alcuni grandi operatori, il crollo dello yen potrebbe diventare inarrestabile. Invece, probabilmente grazie a un intervento ufficiale, mercoledì e giovedì si è rafforzato di oltre il 3,5%, un movimento ampio per una valuta importante.
La Cina ha deciso di frenare i prestiti interbancari per impedire alle banche di aggirare i controlli sul credito, e questo ha colpito duramente i mercati azionari cinesi: lo Shanghai Composite è sceso dell'8% lunedì e martedì, per poi recuperare in parte. La borsa di Atene ha subito il calo più forte dal 1987, perdendo il 20% dopo la convocazione di elezioni presidenziali anticipate che potrebbero minacciare l'unità dell'UE. Anche negli altri mercati azionari la volatilità è stata elevata, con forti ribassi da lunedì a mercoledì poi parzialmente recuperati.
Vale la pena citare questi movimenti, perché fino a poco tempo fa i mercati dei capitali avrebbero penalizzato oro e argento con il pretesto che le obbligazioni siano il bene rifugio preferito. Ora l'oro va bene in un momento di eccezionale forza del dollaro, il contrario di come funzionava la relazione da parecchio tempo, e ciò fa ben sperare per un rally verso il nuovo anno, a patto che non venga colpito dalle valutazioni di fine anno.
Tra le altre notizie, la domanda all'ingrosso cinese della scorsa settimana è stata di 38,36 tonnellate, in calo rispetto alle 53 tonnellate della settimana precedente. Ciò potrebbe essere dovuto alla scarsità di offerta a Londra, quando i tassi forward dell'oro erano negativi.
Prossima settimana
Lunedì
Regno Unito: CBI Industrial Trends.
USA: Empire State Survey, utilizzo della capacità produttiva, produzione industriale, indagine NAHB tra i costruttori, flussi netti TICS a lungo termine.
Martedì
Eurozona: PMI composito flash, PMI manifatturiero flash, bilancia commerciale, fiducia economica ZEW.
Regno Unito: IPC, prezzi degli input, prezzi delle case ONS, prezzi alla produzione.
USA: permessi di costruzione
Mercoledì
Regno Unito: retribuzioni medie, verbali del MPC della BoE, variazione dei richiedenti sussidi, tasso di disoccupazione ILO.
Eurozona: IPCA, indice del costo del lavoro.
USA: IPC, partite correnti, tasso sui Fed Funds (FOMC)
Giovedì
Regno Unito: vendite al dettaglio.
USA: richieste iniziali di sussidi, indicatore anticipatore, indagine della Fed di Filadelfia.
Venerdì
Giappone: indice dell'attività di tutti i settori, indicatore anticipatore (finale).
Eurozona: partite correnti.
Regno Unito: indebitamento del settore pubblico, CBI commercio distributivo.