

Oro e argento hanno proseguito il rally questa settimana, dopo la sorprendente pubblicazione dell'indice CPI statunitense del 4 novembre, ma nelle prime ore di contrattazione nel fuso orario del Regno Unito sono comparse prese di profitto. Rispetto alla chiusura di venerdì scorso, l'oro è salito di 28 $ netti a 1.846 $ e l'argento di 70 centesimi a 24,87 $. I volumi sul Comex sono stati consistenti, in particolare mercoledì.
L'open interest sul Comex è aumentato in modo significativo, soprattutto nel contratto sull'oro, che è il nostro prossimo grafico.
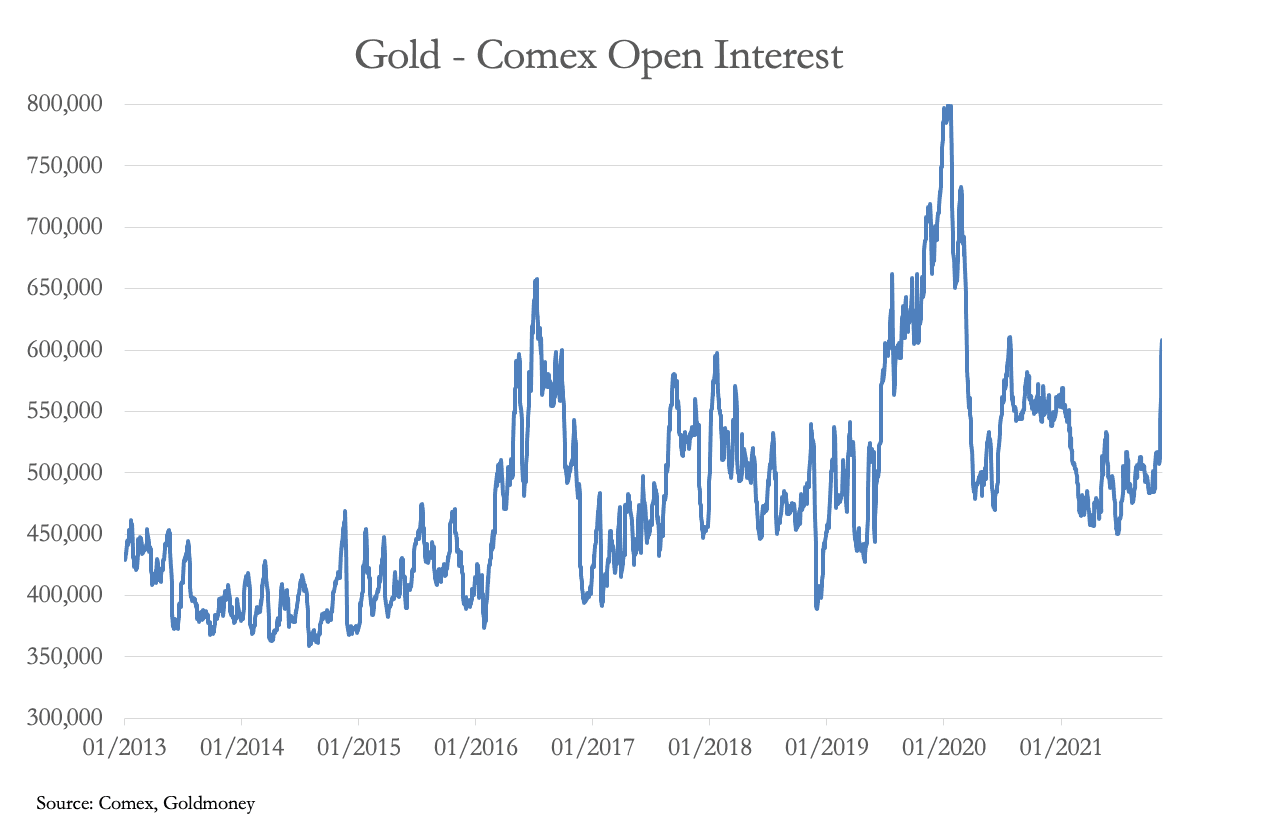 Dal 3 novembre l'open interest è aumentato di 100.786 contratti, un incremento straordinario. Questo sviluppo non aiuta le banche di metalli preziosi che sperano di rispettare entro fine anno le regole di Basilea 3 sul coefficiente netto di finanziamento stabile. Ricordiamo che il lato corto del contratto è ripartito 20/80 tra produttori/commercianti e swap, questi ultimi comprendenti i desk di trading delle banche di metalli preziosi. Se la categoria dei produttori/commercianti non aumenta le proprie posizioni corte, l'onere aggiuntivo ricade sugli swap. Il prossimo grafico mostra il valore monetario delle posizioni swap al 2 novembre, ultimo Commitment of Traders Report disponibile fino a più tardi oggi.
 Le passività lorde e nette corrono veloci e, ipotizzando che le proporzioni tra produttori e swap siano invariate, le passività lorde degli swap probabilmente superano ora i 60 miliardi di dollari, un nuovo record di esposizione.
Solo una parte di tutto questo sarà riflessa nel rapporto COT di stasera, perché gran parte dell'aumento dell'open interest è avvenuta dopo martedì scorso. Il rapporto di mercato della settimana scorsa descriveva le condizioni in evoluzione come uno short squeeze sulle banche di metalli preziosi, e ora sta accadendo in pieno. A peggiorare i problemi dell'establishment, la situazione tecnica si è ribaltata: il prezzo dell'oro corre sopra le medie mobili, che in poche sedute potrebbero formare un golden cross sotto di esso. La situazione attuale è il nostro prossimo grafico.
 Nulla di tutto questo può essere pienamente giustificato senza un adeguato contesto di notizie. Ad averlo innescato è stato il dato CPI statunitense di ottobre al 6,2%, ben sopra l'attesa mediana del 5,8%. È stato un campanello d'allarme per gli investitori compiacenti, disposti ad accettare la tesi della Fed secondo cui l'inflazione è transitoria e, una volta che la situazione si sarà assestata, tornerà in linea con l'obiettivo del 2%. Questa previsione appare sempre più assurda, così come le attese sui tassi di interesse che, secondo il sito di CNBC, nei mercati dei future sui Fed funds indicano un rialzo improbabile prima di luglio.
Il problema dell'inflazione è riassunto al meglio in un grafico di lungo periodo della nuova misura M1 della moneta statunitense, che vedi di seguito.

Una lettura distaccata di questo aggregato monetario ristretto è che dal 2020 ha subito uno shock iperinflazionistico. Possiamo discutere dell'effetto dei lockdown per il covid e delle interruzioni nella logistica e nei mercati del lavoro, ma, come osservava Milton Friedman, «L'inflazione è sempre e ovunque un fenomeno monetario…»
E ora che le principali economie faticano a migliorare, è probabile che le maggiori banche centrali resistano con decisione alle pressioni del mercato per alzare i tassi di interesse. Per i desk di trading delle banche di metalli preziosi, questi sviluppi non potevano arrivare in un momento peggiore.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo informativo generale e non costituisce da parte di Goldmoney o dell'autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni in esso contenute è a tuo rischio.