

Ieri oro e argento hanno vissuto una giornata eccezionale, uscendo dai recenti intervalli di scambio grazie a solidi acquisti, riflessi in aumenti significativi dell'open interest sul Comex per entrambi i metalli. Le cifre preliminari indicano che ieri (giovedì) l'open interest dell'oro è aumentato di 16.031 contratti mentre il prezzo saliva di 27,40 dollari, e l'argento ha guadagnato 43 centesimi con un aumento dell'open interest di 3.209 contratti.
Nelle contrattazioni mattutine europee di oggi l'oro veniva scambiato a 1.766 dollari, con un rialzo netto di 22 dollari sulla settimana, e l'argento a 25,94 dollari, in rialzo di 70 centesimi.
Il contratto attivo dell'argento è maggio e da ora in poi ci si può aspettare una certa pressione sui prezzi per i rialzisti "stantii" di quel contratto, costretti a chiudere o a rinnovare la posizione su luglio. Sorprendentemente, ieri l'open interest di questo contratto è aumentato di 1.134 contratti, arrivando a 85.922, il che suggerisce che a fine mese ci saranno contratti in consegna. Potrebbe essere il segnale di un nuovo short squeeze sull'argento? Di certo, a livello retail sta nascendo un movimento che porta a spostarsi dai conti non assegnati verso conti assegnati o verso la presa in consegna del metallo fisico, mettendo sotto pressione i fornitori di servizi.
L'aumento dell'open interest dell'oro riflette la categoria Managed Money (hedge fund), che sta aumentando la propria esposizione all'oro. Come abbiamo già riferito, dopo essere stati sottopesati rispetto alla loro esposizione normale, ora si rendono conto che i prezzi al dettaglio sono destinati a salire più dell'obiettivo medio del 2% della Fed. Eppure la Fed non mostra alcun segno di voler alzare il tasso sui fondi dal limite dello zero, perché, sebbene l'inflazione dei prezzi aumenterà, la Fed la considera ancora temporanea.
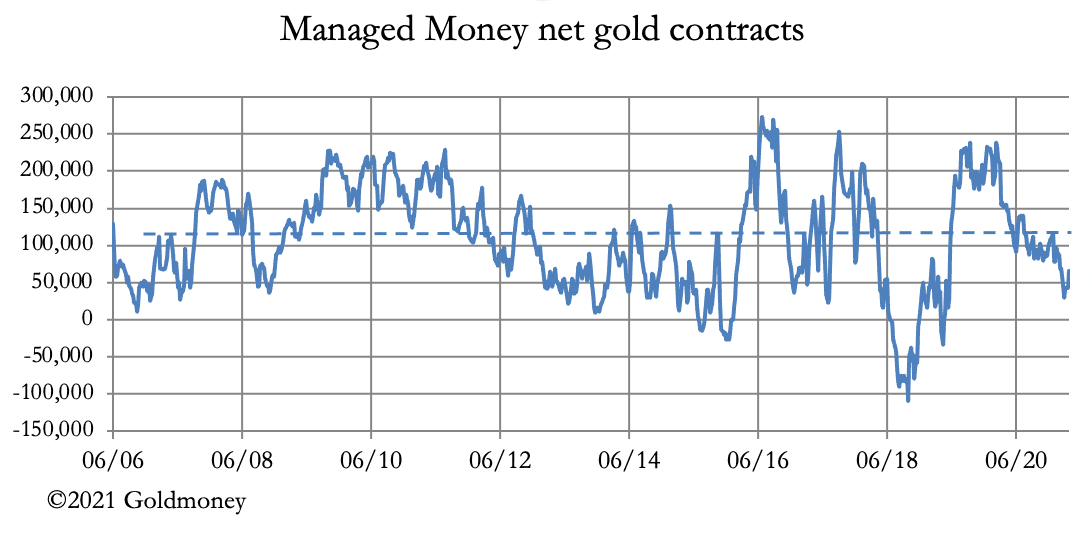
Nel grafico qui sopra, la linea tratteggiata rappresenta la posizione netta long media degli hedge fund (circa 110.000 contratti), e l'ultima posizione nota era di 66.472 contratti al 4 aprile. Da allora la loro posizione netta long è probabilmente salita a circa 90.000 contratti, il che suggerisce che potrebbero aggiungerne altri 150.000 prima di entrare in territorio di ipercomprato. Supponendo che non vi siano variazioni nella posizione netta della categoria dei produttori, le banche di metalli preziosi resterebbero short nette per quasi 300.000 contratti, che ai prezzi attuali equivalgono a 53 miliardi di dollari. Il prossimo grafico colloca il dato in un contesto storico.

Guardiamo la linea blu, che non ha mai superato i 43 miliardi di dollari, e questo suggerisce che la cifra attuale di 24 miliardi potrebbe più che raddoppiare. In questi tempi inflazionistici, il gruppo delle banche di metalli preziosi è in trappola. Non conosciamo la loro posizione sul mercato a termine di Londra, dove in teoria detengono posizioni long coperte da short sul Comex. Ma sappiamo, dal panico dello scorso aprile, che la liquidità fisica deve essere molto bassa, quindi la base per espandere le posizioni nette long a termine non assegnate a Londra è molto limitata.
Forse possiamo aspettarci una situazione interessante in cui i trader delle banche di metalli preziosi andranno nel panico, chiudendo tutti insieme le proprie posizioni short. Tradizionalmente, questo viene compensato dalla Banca dei Regolamenti Internazionali, che aumenta i contratti non assegnati e le opzioni sulle proprie riserve auree, e dalla Banca d'Inghilterra, che per conto di altre banche centrali concede in leasing oro in quantità sufficienti a sovrastare la domanda speculativa.
Sembra che il mercato dell'oro si stia preparando a un'altra prova di questo tipo.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni nell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non vi si deve fare affidamento come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.
Guardiamo la linea blu, che non ha mai superato i 43 miliardi di dollari, e questo suggerisce che la cifra attuale di 24 miliardi potrebbe più che raddoppiare. In questi tempi inflazionistici, il gruppo delle banche di metalli preziosi è in trappola. Non conosciamo la loro posizione sul mercato a termine di Londra, dove in teoria detengono posizioni long coperte da short sul Comex. Ma sappiamo, dal panico dello scorso aprile, che la liquidità fisica deve essere molto bassa, quindi la base per espandere le posizioni nette long a termine non assegnate a Londra è molto limitata.
Forse possiamo aspettarci una situazione interessante in cui i trader delle banche di metalli preziosi andranno nel panico, chiudendo tutti insieme le proprie posizioni short. Tradizionalmente, questo viene compensato dalla Banca dei Regolamenti Internazionali, che aumenta i contratti non assegnati e le opzioni sulle proprie riserve auree, e dalla Banca d'Inghilterra, che per conto di altre banche centrali concede in leasing oro in quantità sufficienti a sovrastare la domanda speculativa.
Sembra che il mercato dell'oro si stia preparando a un'altra prova di questo tipo.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha scopo puramente informativo e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni nell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare come un'indicazione di risultati futuri, e non vi si deve fare affidamento come tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.