
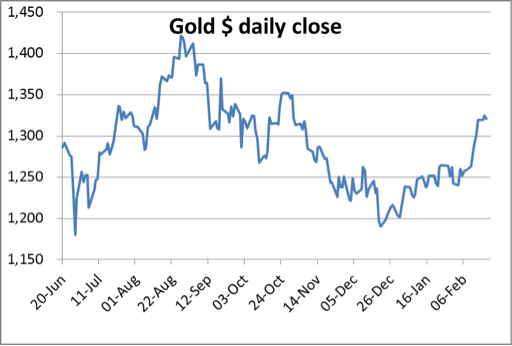
Questa settimana i prezzi dei metalli preziosi sono saliti con decisione, cogliendo i ribassisti di sorpresa. Il grafico qui sotto mostra l'oro che, al momento in cui scriviamo, si sta consolidando sotto l'offerta sovrastante nella zona 1.330-1.350 $.
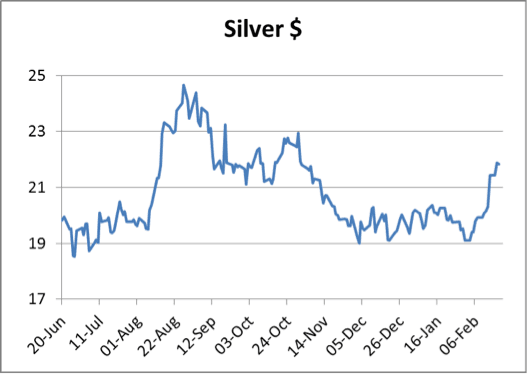
La stretta sull'argento è stata più drammatica, con il prezzo in rialzo del 15% finora questo mese. Anche qui ci sono segnali di consolidamento prima che l'argento passi a sfidare l'offerta nella fascia 22,4-23,0 $.
Come ho già detto, il cambiamento di sentiment rispetto alle previsioni cupe di fine anno è notevole. Sempre più analisti tecnici si stanno convincendo che i prezzi stiano toccando il fondo e che l'oro possa stare costruendo un nuovo trend rialzista. Questo tende a influenzare le opinioni espresse dagli strateghi degli investimenti, che poi elaborano spiegazioni sul perché l'oro vada meglio nel contesto dei mercati più ampi e sul perché è probabile che continui a farlo. Tutto questo fa parte del cambiamento della psicologia che sta dietro ai mercati.
Inevitabilmente questi strateghi tendono a incasellare i mercati in categorie annuali. Così il 2013 diventerà l'anno della redistribuzione dai detentori deboli a mani più forti. Ne consegue che, se l'attuale trend rialzista verrà mantenuto, il 2014 sarà presto descritto come l'inizio di un nuovo mercato rialzista, forse pluriennale, dopo che tutti i detentori deboli sono usciti dal mercato.
Questo è importante, perché i metalli preziosi sono seriamente sottoposseduti, e gli unici rialzisti sono gli irriducibili sostenitori dell'oro e della moneta sana. Questo eccesso verrà prima o poi corretto, quando i prezzi saliranno perché gli investitori entreranno nel nuovo trend: succede sempre.
La domanda cinese di oro continua a ritmo sostenuto e le consegne finali di gennaio sono state di 246 tonnellate, il livello più alto di sempre per un singolo mese. È quasi il doppio della produzione mineraria mensile del resto del mondo, come mostra il grafico a barre qui sotto:

Il punto è che la domanda cinese sta ancora accelerando, e questo ci dice che l'oro fisico costa troppo poco. Sembra incredibile che questa domanda non venga riconosciuta. Eppure persino gli annuari pubblicati dallo Shanghai Gold Exchange affermano chiaramente: LA CONSEGNA È DOMANDA. Scusate le maiuscole, ma la maggior parte degli analisti ha frainteso il punto, affermando comunemente che la domanda cinese dello scorso anno è stata di sole 1.100 tonnellate, quando le sole consegne dello SGE ne sono state il doppio. Inoltre, se aggiungiamo Hong Kong, sappiamo dalle statistiche governative che la domanda complessiva del pubblico in Cina, comprese 50 tonnellate di monete, supera la enorme cifra di 2.800 tonnellate.
Perché gli analisti occidentali continuino a credere che la domanda in Cina fosse inferiore alla metà di questa cifra è affar loro. Presumibilmente è un'informazione che i ribassisti non si sono preoccupati di verificare, ma almeno i clienti di GoldMoney sono meglio informati.
Principali dati statistici in uscita la prossima settimana
Lunedì.
Regno Unito: prezzi delle case Nationwide.
Eurozona: HICP.
Martedì.
Regno Unito: approvazioni di mutui BBA.
USA: indice dei prezzi delle case FHFA, prezzi delle abitazioni S&P Case-Shiller, fiducia dei consumatori.
Mercoledì.
Regno Unito: PIL (2ª stima).
USA: vendite di nuove case
Giovedì.
Eurozona: offerta di moneta M3, indice del clima economico, fiducia dei consumatori, fiducia economica, fiducia nell'industria.
USA: ordini di beni durevoli, richieste iniziali di sussidi.
Giappone: CPI, spesa reale delle famiglie, disoccupazione, produzione industriale, vendite dei grandi rivenditori, vendite al dettaglio.
Venerdì.
Giappone: ordini nelle costruzioni, nuovi cantieri abitativi.
Eurozona: HICP, disoccupazione.
USA: PIL, PMI di Chicago, vendite di case in attesa