

Sulla scia di scambi generalmente scarsi al Comex, questa settimana oro e argento hanno fatto progressi positivi. Negli scambi europei di questa mattina l'oro era a 1.793 $, in rialzo di 26 $ rispetto alla chiusura di venerdì scorso, e l'argento a 24,33 $, in rialzo di 1,08 $.
I metalli preziosi si trovano a un punto interessante. Possiamo basarci solo sui dati del Comex, che rappresentano forse il 10% del totale dei derivati non su opzioni. Ma se sono indicativi, il tono più saldo, i volumi piuttosto bassi per l'oro e l'assenza di aumento dell'open interest segnalano le classiche condizioni di short squeeze sui ribassisti, che sono soprattutto gli Swaps, per tre quarti desk di trading di banche di metalli preziosi. Questi operatori stanno finendo il tempo in vista della scadenza di Basilea 3 a Londra, ormai a sole undici settimane.
Secondo gli ultimi dati del Commitment of Traders (12 ottobre), le banche di metalli preziosi avrebbero avuto una posizione netta corta di circa 117.000 contratti, su un totale di posizioni nette corte degli Swaps pari a 159.774. Equivale a 364 tonnellate di oro in forma cartacea da smantellare. Il prossimo grafico mostra il valore monetario della posizione totale degli swaps: 41,8 miliardi di $ lordi e 28,1 miliardi di $ netti.

Il volume degli scambi del contratto Comex sull'argento è stato superiore a quello dell'oro, ma anche qui l'open interest è cambiato appena nel corso della settimana. Ciò indica una chiusura di posizioni piuttosto che nuovo interesse, e anche questo può essere letto come rialzista.
I principali metalli di base restano in backwardation, e quella del rame è particolarmente evidente. Sembra che il trader di materie prime Trafigura non sia stato solo particolarmente rialzista, ma abbia accumulato metallo fisico, svuotando le scorte del LME. Il nichel ha toccato i massimi da sette anni, e anche i costi di raffinazione ad alta intensità energetica di acciaio, alluminio e cemento stanno incidendo, limitando l'offerta.
Informazioni aneddotiche dalla Cina suggeriscono che la produzione industriale sia colpita negativamente da prezzi degli input antieconomici, inclusi i costi energetici in aumento, oltre che dai persistenti problemi logistici. In alcuni ambienti permane la speranza che il calo della produzione attenui l'aumento dei prezzi dei materiali industriali e delle materie prime.
Va tutto bene, e ci sono ulteriori prove globali di un calo della produzione in corso. Ma gli analisti che si concentrano solo sui fattori di domanda e offerta non vedono il quadro più ampio, cioè l'effetto dell'aumento dell'offerta di valuta e credito sul potere d'acquisto del dollaro. Ma economia, moneta e credito non sono argomenti molto compresi, nemmeno nelle comunità degli investimenti e della finanza.
Queste comunità si stanno gradualmente accorgendo dei problemi inflazionistici. Parlano sempre più spesso di stagflazione che, a ben vedere, descrive una condizione che non comprendono. Ma possiamo ritenere che questa descrizione sia una tappa sulla strada verso la scoperta che, ben lungi dal salire i prezzi delle materie prime, è il potere d'acquisto delle valute fiat a diminuire.
Un altro passo di questo percorso è il commento sulla ripresa del bitcoin, il cui prezzo ha toccato mercoledì un nuovo massimo di 67.000 $. Gli analisti di JP Morgan sono citati questa mattina dal Daily Telegraph mentre affermano: «Riteniamo che la percezione del bitcoin come migliore copertura dall'inflazione rispetto all'oro sia la ragione principale dell'attuale rialzo… che da settembre ha innescato uno spostamento dai fondi sull'oro ai fondi sul bitcoin».
Ciò è coerente con una comprensione delle questioni monetarie che arriva fino a un'argomentazione sull'offerta relativa tra fiat e bitcoin, ma che è molto lontana da un'analisi ragionata. Il nostro ultimo grafico mostra il rapporto tra oro e bitcoin.
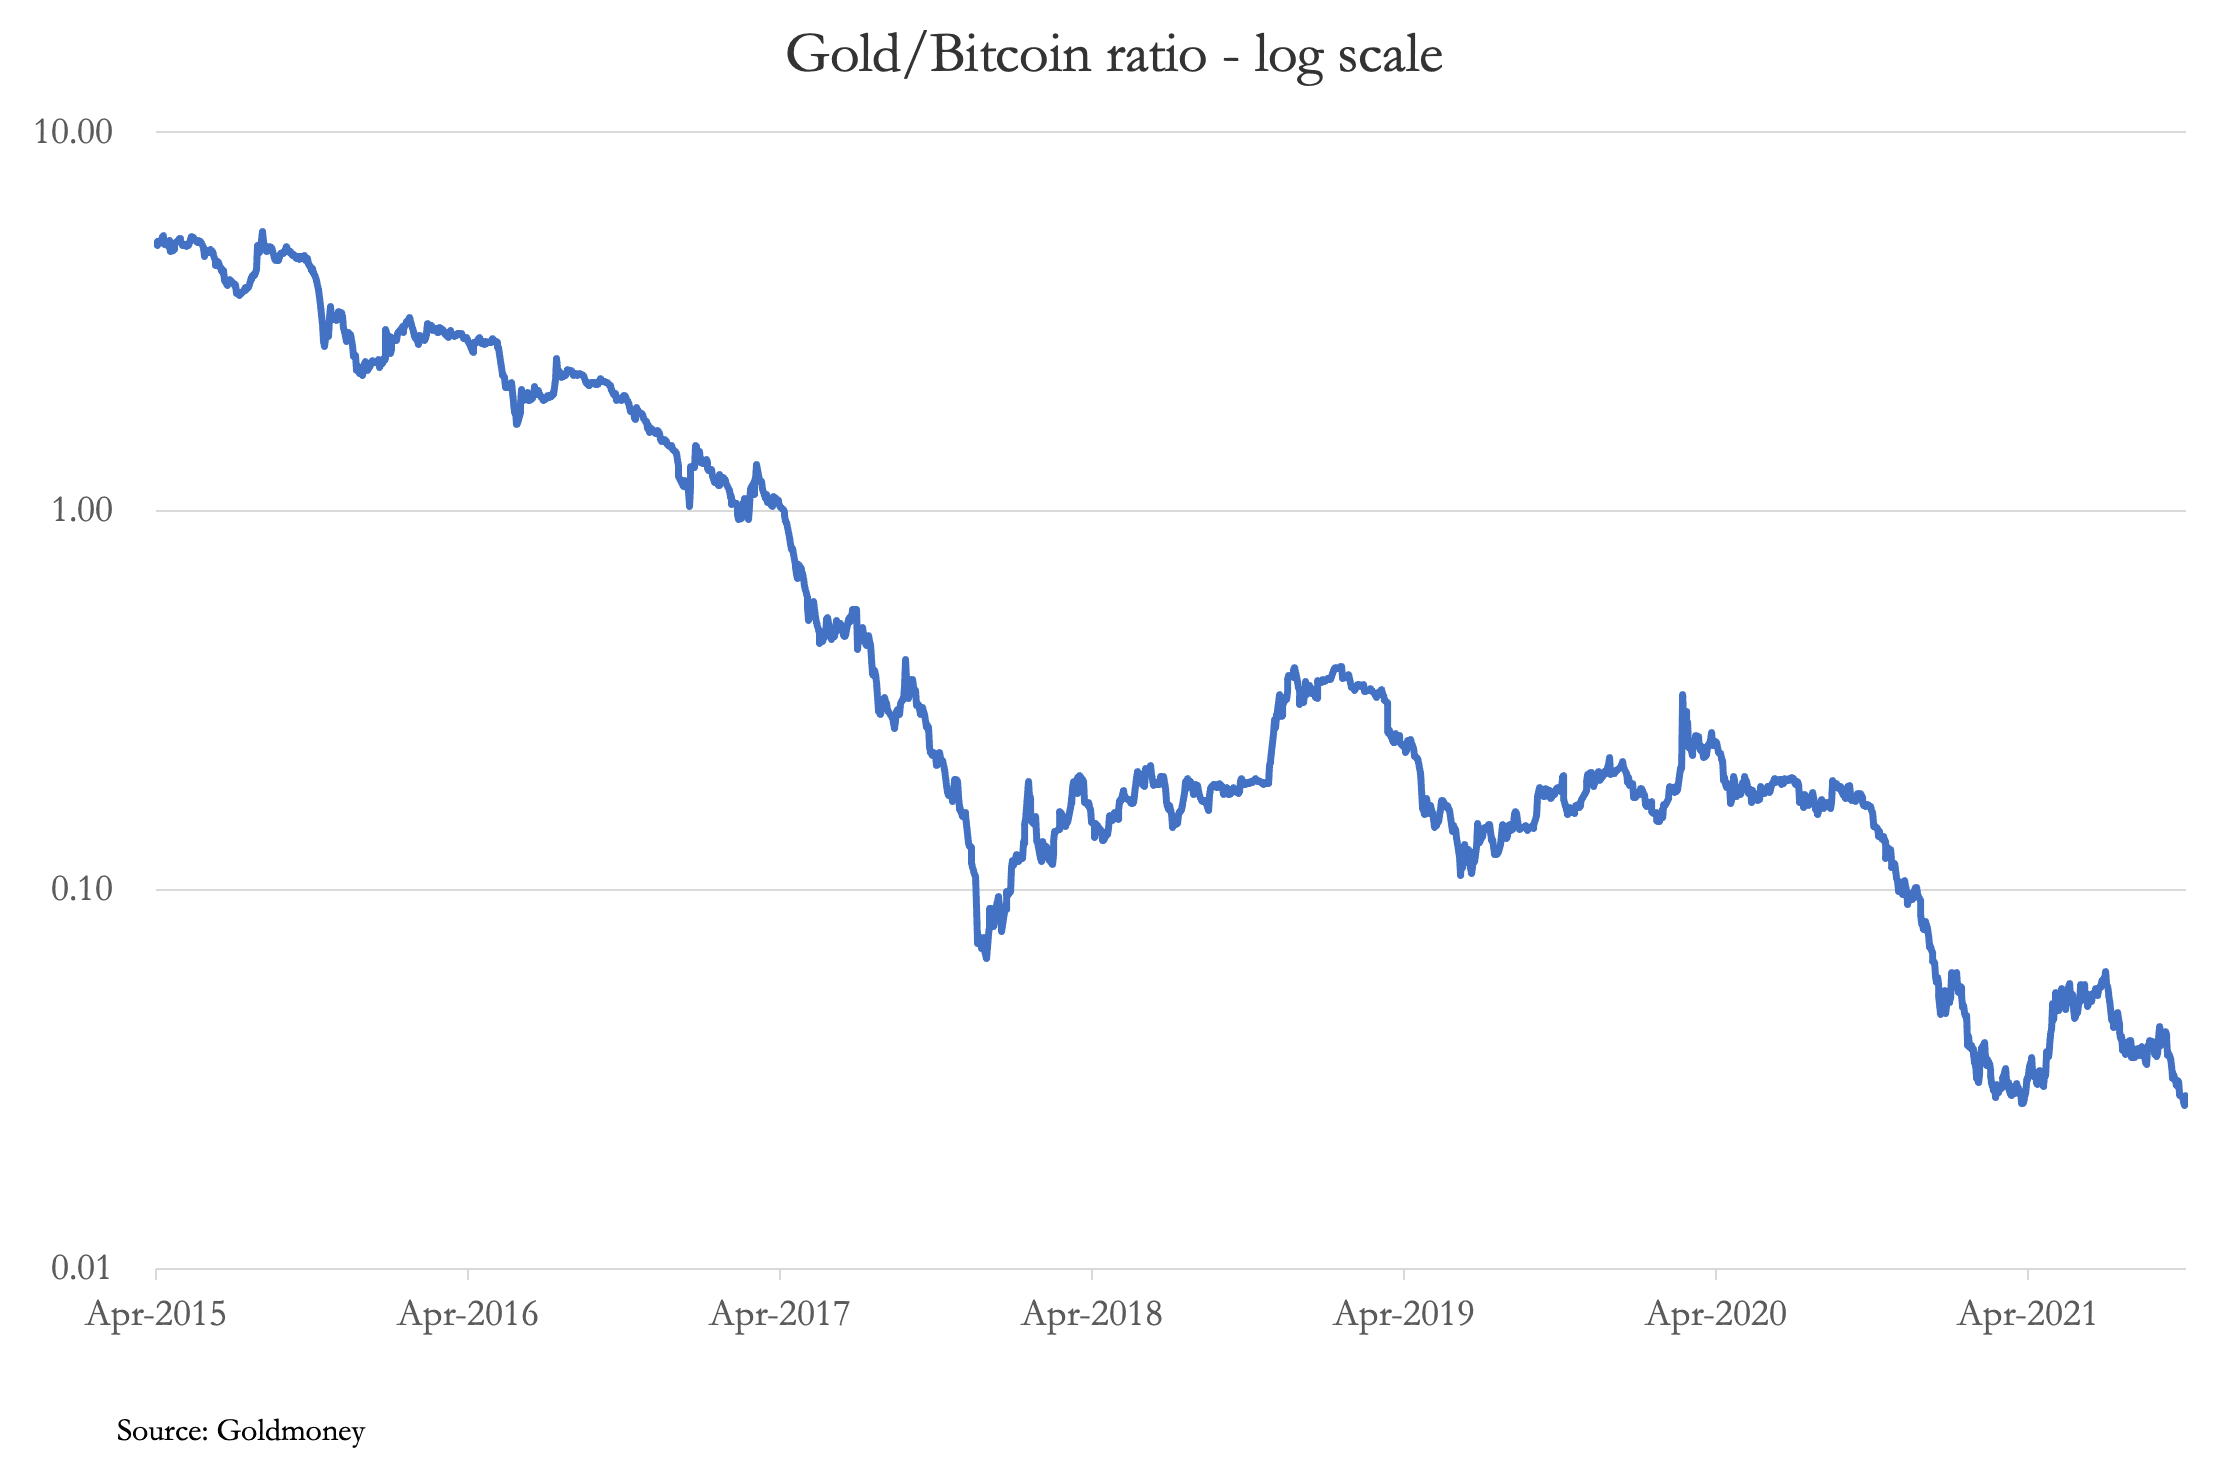
Come i piccoli investitori che inseguono il trend, i clienti di JP Morgan si stanno buttando su qualcosa che capiscono solo a metà, dopo che il rapporto è sceso da 5,00 a 0,03 (99,4%!), il che indica che, come coperture dall'inflazione, l'oro è incredibilmente a buon mercato rispetto all'emergente bitcoin.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non dovrebbero essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.
I metalli preziosi si trovano a un punto interessante. Possiamo basarci solo sui dati del Comex, che rappresentano forse il 10% del totale dei derivati non su opzioni. Ma se sono indicativi, il tono più saldo, i volumi piuttosto bassi per l'oro e l'assenza di aumento dell'open interest segnalano le classiche condizioni di short squeeze sui ribassisti, che sono soprattutto gli Swaps, per tre quarti desk di trading di banche di metalli preziosi. Questi operatori stanno finendo il tempo in vista della scadenza di Basilea 3 a Londra, ormai a sole undici settimane.
Secondo gli ultimi dati del Commitment of Traders (12 ottobre), le banche di metalli preziosi avrebbero avuto una posizione netta corta di circa 117.000 contratti, su un totale di posizioni nette corte degli Swaps pari a 159.774. Equivale a 364 tonnellate di oro in forma cartacea da smantellare. Il prossimo grafico mostra il valore monetario della posizione totale degli swaps: 41,8 miliardi di $ lordi e 28,1 miliardi di $ netti.
Il volume degli scambi del contratto Comex sull'argento è stato superiore a quello dell'oro, ma anche qui l'open interest è cambiato appena nel corso della settimana. Ciò indica una chiusura di posizioni piuttosto che nuovo interesse, e anche questo può essere letto come rialzista.
I principali metalli di base restano in backwardation, e quella del rame è particolarmente evidente. Sembra che il trader di materie prime Trafigura non sia stato solo particolarmente rialzista, ma abbia accumulato metallo fisico, svuotando le scorte del LME. Il nichel ha toccato i massimi da sette anni, e anche i costi di raffinazione ad alta intensità energetica di acciaio, alluminio e cemento stanno incidendo, limitando l'offerta.
Informazioni aneddotiche dalla Cina suggeriscono che la produzione industriale sia colpita negativamente da prezzi degli input antieconomici, inclusi i costi energetici in aumento, oltre che dai persistenti problemi logistici. In alcuni ambienti permane la speranza che il calo della produzione attenui l'aumento dei prezzi dei materiali industriali e delle materie prime.
Va tutto bene, e ci sono ulteriori prove globali di un calo della produzione in corso. Ma gli analisti che si concentrano solo sui fattori di domanda e offerta non vedono il quadro più ampio, cioè l'effetto dell'aumento dell'offerta di valuta e credito sul potere d'acquisto del dollaro. Ma economia, moneta e credito non sono argomenti molto compresi, nemmeno nelle comunità degli investimenti e della finanza.
Queste comunità si stanno gradualmente accorgendo dei problemi inflazionistici. Parlano sempre più spesso di stagflazione che, a ben vedere, descrive una condizione che non comprendono. Ma possiamo ritenere che questa descrizione sia una tappa sulla strada verso la scoperta che, ben lungi dal salire i prezzi delle materie prime, è il potere d'acquisto delle valute fiat a diminuire.
Un altro passo di questo percorso è il commento sulla ripresa del bitcoin, il cui prezzo ha toccato mercoledì un nuovo massimo di 67.000 $. Gli analisti di JP Morgan sono citati questa mattina dal Daily Telegraph mentre affermano: «Riteniamo che la percezione del bitcoin come migliore copertura dall'inflazione rispetto all'oro sia la ragione principale dell'attuale rialzo… che da settembre ha innescato uno spostamento dai fondi sull'oro ai fondi sul bitcoin».
Ciò è coerente con una comprensione delle questioni monetarie che arriva fino a un'argomentazione sull'offerta relativa tra fiat e bitcoin, ma che è molto lontana da un'analisi ragionata. Il nostro ultimo grafico mostra il rapporto tra oro e bitcoin.
Come i piccoli investitori che inseguono il trend, i clienti di JP Morgan si stanno buttando su qualcosa che capiscono solo a metà, dopo che il rapporto è sceso da 5,00 a 0,03 (99,4%!), il che indica che, come coperture dall'inflazione, l'oro è incredibilmente a buon mercato rispetto all'emergente bitcoin.
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo informativo generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione di risultati futuri, e non dovrebbero essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.