
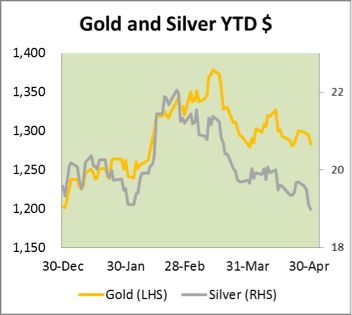
L'oro ha aperto la settimana poco sopra i 1.300 $ per poi scendere ieri fino a un minimo di 1.278 $. Per la maggior parte del tempo i prezzi si sono mossi lateralmente, scivolando di tanto in tanto verso il basso per testare il supporto. Quando il supporto ha tenuto, il prezzo ha reagito rapidamente al rialzo, perché nessuna banca di metallo prezioso vuole davvero vendere; al contrario, stanno cercando di chiudere le posizioni corte nel modo più redditizio possibile.
L'offerta fisica sottostante è molto scarsa e il GOFO ("Gold Forward Offered Rate", il tasso a termine sull'oro) a Londra è ora negativo ogni giorno dal 3 aprile 2014. La domanda cinese, misurata attraverso le consegne dello Shanghai Gold Exchange, sembra essersi allentata dopo un inizio d'anno molto forte. Tuttavia, non è chiaro se ciò dipenda da una domanda più debole o, in alternativa, dalla riluttanza delle grandi banche cinesi a rilanciare per il metallo fisico a Londra. Sospetto che possa valere la seconda ipotesi, perché i cinesi hanno sempre acquistato oro quando il metallo era disponibile e non hanno mai inseguito il prezzo al rialzo.
A proposito di Cina, questa settimana il FMI ("Fondo Monetario Internazionale") ha annunciato che, in termini di potere d'acquisto, la Cina sta superando gli Stati Uniti come prima economia mondiale. Il suo potere latente di acquistare più metalli preziosi è ora molto superiore a quello di qualsiasi altra singola nazione, dato un tasso di risparmio superiore al 40%; quindi eventuali timori su un calo della sua domanda sono sostanzialmente di breve periodo.
Nel frattempo l'argento è stato molto debole, come si vede nel grafico introduttivo, cedendo tutti i guadagni di quest'anno e portando il rapporto oro/argento a un livello eccezionalmente alto, pari a 67 volte. È interessante notare che il metallo prezioso in argento sembra sparire dai mercati a un ritmo straordinario: le scorte presso lo Shanghai Futures Exchange sono scese da 1.123 tonnellate di un anno fa a 258 tonnellate di oggi. Anche le scorte del Comex sono diminuite di 218 tonnellate dalla fine di febbraio. Nessuno sembra sapere perché, ma la spiegazione più probabile è che gli utilizzatori industriali stiano accumulando il metallo come scorta a questi prezzi ultra-bassi. È anche possibile che il governo cinese stia aggiungendo argento alle proprie riserve strategiche.
Lo scenario di mercato più ampio per i metalli preziosi è estremamente insolito. Il comunicato del Federal Open Market Committee ("FOMC") è stato accompagnato dal più grande scostamento del PIL rispetto alle attese da molto tempo: per il PIL del primo trimestre il consenso prevedeva un rallentamento all'1,2% annualizzato, ma il dato effettivo è stato di appena lo 0,1%. Inoltre, sta diventando chiaro che le revisioni successive, in particolare a causa dei deludenti ordini nelle costruzioni di marzo, porteranno il dato del PIL decisamente in territorio negativo. Eppure il FOMC ha dichiarato: "Le informazioni ricevute dalla riunione di marzo del Federal Open Market Committee indicano che la crescita dell'attività economica ha recuperato di recente......"
Mentre la Fed si fa coraggio fischiettando, i rendimenti dei titoli del Tesoro USA segnalano un sistema finanziario inondato di liquidità e una riluttanza a investire nella produzione. Il titolo del Tesoro decennale rende solo il 2,63% e, cosa ancora più straordinaria, i titoli sovrani spagnoli a 10 anni sono al 2,99%, quelli italiani al 3,05% e quelli irlandesi appena al 2,81%. Considerando che ovunque l'indebitamento pubblico è aumentato al ritmo più rapido della storia, escludendo i periodi di grandi guerre, su questo debito dovrebbe esserci un premio per il rischio sostanziale.
L'unica spiegazione logica per la fuga verso attività finanziarie e liquidità è un'economia statunitense in stallo. Le società sono molto attive sui mercati obbligazionari, ma stanno solo rifinanziando il debito esistente.
Si ha davvero la sensazione che la bolla monetaria sia in bilico sul bordo di un baratro economico. Per non caderci bisogna gettare ancora più denaro sul problema, il che alla fine convincerà gli investitori occidentali ad acquistare oro e argento.
Gli annunci della prossima settimana
Lunedì.
Eurozona: indicatore Sentix, prezzi alla produzione (PPI).
USA: indice ISM non manifatturiero.
Martedì.
Eurozona: PMI composito, PMI dei servizi, vendite al dettaglio.
USA: bilancia commerciale, IBD Consumer Optimism.
Giappone: la BoJ pubblica i verbali.
Mercoledì.
USA: produttività non agricola (preliminare), costo unitario del lavoro (preliminare), credito al consumo.
Giovedì.
Regno Unito: tasso base della BoE.
Eurozona: tasso sui depositi della BCE.
USA: richieste iniziali di sussidi di disoccupazione
Venerdì.
Giappone: indicatore anticipatore.
Regno Unito: produzione industriale, produzione manifatturiera, bilancia commerciale. Stima del PIL del NIESR.
USA: scorte all'ingrosso.