
Questa settimana c'è stata una lotta feroce, con gli orsi che hanno tentato di spingere il prezzo dell'oro sotto quota 1200 dollari. Tuttavia, in entrambe le occasioni il prezzo si è ripreso con forza subito dopo.
Sul Comex, le posizioni corte dei fondi gestiti sono aumentate improvvisamente, riflettendo l'opinione negativa dominante, come mostra il grafico seguente:

Il grafico successivo mostra la posizione netta dei quattro operatori maggiori, che possiamo supporre siano banche statunitensi di metallo prezioso, e che sono insolitamente net long per oltre 60.000 contratti. Evidentemente scelgono di mantenere una posizione lunga:

Ecco dunque la situazione: le quattro grandi banche di metallo prezioso hanno posizioni nette lunghe quasi record, mentre i gestori di fondi che seguono il trend hanno posizioni corte record. Entrambi gli schieramenti hanno assunto posizioni estreme. La saggezza convenzionale ci dice che questo è molto pericoloso per i gestori dei fondi.
L'ultima volta che è successo è stato a metà 2013, quando gli orsi sono stati costretti a chiudere le posizioni mentre il prezzo saliva del 21%, da 1180 a 1430 dollari.
Nell'argento le posizioni corte dei gestori di fondi sono ancora più estreme, in un mercato meno liquido:

Quando gli hedge fund vendono allo scoperto l'argento, di solito lo fanno per ottenere una leva maggiore rispetto alla vendita allo scoperto dell'oro. Tuttavia i quattro operatori maggiori non sono riusciti a chiudere completamente la loro esposizione netta corta, che resta a 15.700 contratti netti, a conferma della scarsa liquidità di questo mercato rispetto alle dimensioni delle scommesse degli operatori:
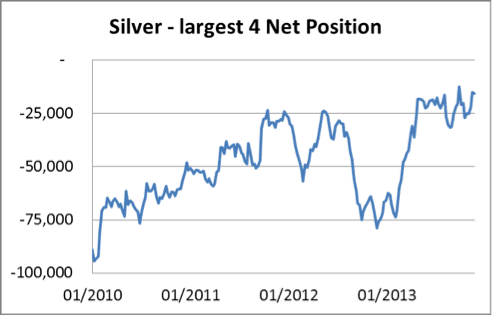
Da metà anno le maggiori banche di metallo prezioso hanno fatto attenzione a non aumentare le loro posizioni nette corte, e di conseguenza la pressione sugli hedge fund è stata più feroce, con l'argento in rialzo del 33% da un minimo di 18,6 dollari.
I mercati cartacei di oro e argento sono quindi molto vulnerabili a uno short squeeze. L'argento ha un problema in più per chi è corto: gli utilizzatori industriali, che a dicembre avrebbero messo a budget per il 2013 un costo dell'argento superiore a 30 dollari, hanno acquistato futures per bloccare profitti inattesi. Allo stesso tempo, con il prezzo dell'oro vicino ai costi di produzione, i responsabili delle miniere hanno venduto oro a termine durante i rialzi per evitare perdite operative.
Passando a considerazioni più ampie, questa settimana ci sono state alcune prove che il rapporto tra i rendimenti obbligazionari e i movimenti del prezzo dell'oro sta cambiando. La settimana è stata in generale negativa per i mercati obbligazionari, con rendimenti in aumento; questa è forse stata la scusa per il ribasso di martedì sera/mercoledì mattina, annullato dal forte rialzo dell'oro più tardi nella stessa giornata.
Il risultato finale è stato che l'oro ha chiuso in rialzo e i prezzi delle obbligazioni nettamente in calo. Qualche altra seduta così rischia di minare la convinzione che vendere oro allo scoperto sia un buon sostituto della vendita allo scoperto di obbligazioni.
Prossima settimana
Ecco alcuni degli annunci più importanti previsti per la prossima settimana.
Lunedì
Eurozona: indicatore Sentix
Giappone: offerta di moneta M2, indagine Economic Watchers
Martedì
Giappone: ordini di macchinari chiave
Regno Unito: produzione industriale, produzione manifatturiera, bilancia commerciale
USA: scorte all'ingrosso
Giappone: fiducia dei consumatori.
Mercoledì
USA: disavanzo di bilancio
Giovedì
Eurozona: produzione industriale
USA: richieste iniziali di sussidi, vendite al dettaglio, scorte delle imprese
Venerdì
Giappone: utilizzo della capacità produttiva, produzione industriale
USA: PPI