
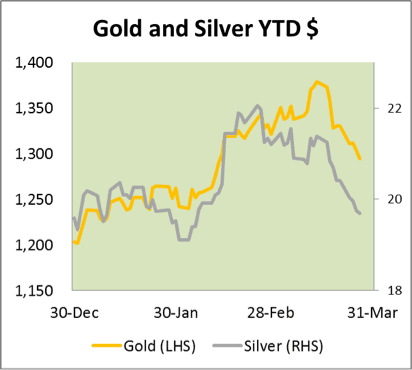
La correzione del prezzo dell'oro è proseguita questa settimana, con un ulteriore calo di 40 dollari fino al minimo di 1.290 dollari di ieri. Complessivamente, l'oro ha ritracciato quasi metà del rialzo di quest'anno e l'argento ha ritracciato gran parte del rialzo dalla fine di gennaio, con il rapporto oro/argento salito oltre 65 volte. Tuttavia, questa performance deludente per i metalli preziosi nasconde alcune forti correnti sottostanti nel mercato dell'oro.
Cominciamo dalle ragioni dei ribassisti. Le crescenti evidenze di un'implosione del credito in corso in Cina dovrebbero portare a un calo della domanda di materie prime industriali, con il rischio che gli importatori non rispettino gli accordi con i fornitori. Ciò ha colpito in modo particolarmente duro metalli industriali come ferro e rame e sembra destinato a indebolire un'ampia gamma di prezzi delle materie prime. Si dice in particolare che il rame sia al centro di molteplici operazioni di costituzione in garanzia per raccogliere liquidità da investire in obbligazioni cinesi ad alto rendimento. Ho messo questa vicenda in prospettiva nel mio articolo del fine settimana, ma non c'è dubbio che i crescenti segnali di tensione finanziaria in Cina abbiano incoraggiato i ribassisti sulle materie prime e spaventato i rialzisti.
Un altro elemento negativo è la confusione che precede l'entrata in vigore, martedì prossimo, della Volker Rule contenuta nella legge Frank-Dodd. Questa è la scadenza entro cui le banche devono cessare il trading per conto proprio. Per questo sono sotto pressione per chiudere tutte le posizioni sulle materie prime, tranne quando operano come market maker: in tal caso devono limitare le posizioni a quelle che "non superino le richieste ragionevolmente attese a breve termine dal mercato e dai clienti". In altre parole, sembra che le posizioni di lungo termine rialziste e ribassiste, come quelle su oro e argento, debbano essere giustificate o ridotte.
Gli effetti della Volker Rule probabilmente distorceranno i mercati anche oltre la prossima settimana, perché la cosiddetta Final Rule è estremamente complessa: 71 pagine di norme vere e proprie e 900 pagine aggiuntive con oltre 2.800 note a piè di pagina. È probabile che alcune banche continuino a operare mentre gli avvocati hanno il loro bel da fare.
I fattori negativi sopra elencati riguardano esclusivamente il mercato cartaceo. Tuttavia, essi nascondono alcuni nuovi elementi positivi per la domanda fisica. Secondo il Financial Times di ieri, perfino i giapponesi stanno ora acquistando oro fisico, in parte per anticipare un aumento dell'imposta sulle vendite, ma soprattutto perché sembrano aumentare i sospetti sull'Abenomics. Le banche centrali di Russia, Turchia e Iraq hanno approfittato dei prezzi attuali per aumentare le proprie riserve auree, acquistando complessivamente 52,53 tonnellate nelle ultime settimane. La Germania ha inoltre dichiarato che intensificherà gli sforzi per riavere il proprio oro dagli Stati Uniti e, infine, gli osservatori dell'India ritengono che ci sia una discreta possibilità che le norme sulle importazioni di oro vengano allentate già la prossima settimana.
In sintesi, i prezzi attuali sembrano stimolare nuove fonti di domanda fisica in un mercato fisico profondamente ipervenduto. Prima o poi oro e argento dovrebbero salire con decisione, ma nel brevissimo termine i trader del mercato cartaceo restano in controllo.
Prossima settimana
Ecco gli annunci della prossima settimana.
Lunedì.
Giappone: ordini di costruzione, avvii di cantieri residenziali, rapporto Tankan.
Regno Unito: approvazioni di mutui, credito al consumo netto, massa monetaria M4. Eurozona: HICP (stima flash).
USA: PMI di Chicago
Martedì.
Giappone: vendite di veicoli.
Regno Unito: indice dei prezzi delle case Halifax, PMI manifatturiero Markit.
Eurozona: PMI manifatturiero, disoccupazione.
USA: PMI manifatturiero, spesa per costruzioni, indice di ottimismo dei consumatori IBD, ISM manifatturiero, vendite di veicoli.
Mercoledì.
Regno Unito: prezzi delle case Nationwide.
Eurozona: prezzi alla produzione (PPI).
USA: indagine ADP sull'occupazione, ordini all'industria.
Giovedì.
Eurozona: PMI composito, vendite al dettaglio, tasso sui depositi della BCE.
USA: richieste iniziali di sussidio di disoccupazione, bilancia commerciale, ISM non manifatturiero.
Venerdì.
USA: occupati non agricoli, occupati del settore privato, disoccupazione.