
Il comunicato del Federal Open Market Committee (FOMC) diffuso mercoledì si è distinto per aver rinviato i rialzi dei tassi di interesse a un momento non precisato del futuro.
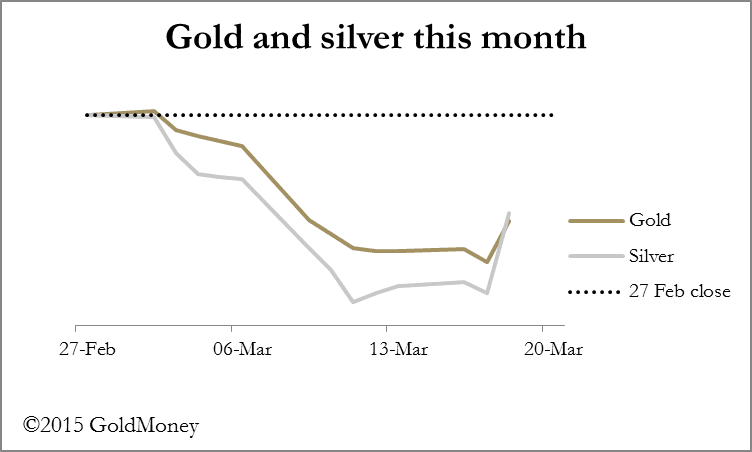
È una scelta realistica, data la persistente forza del dollaro, le revisioni al ribasso delle prospettive di inflazione e la debolezza economica emersa in praticamente tutte le indagini di settore. Il problema evidente della Fed nel rinviare un rialzo dei tassi è il continuo miglioramento delle statistiche sulla disoccupazione. Tuttavia, queste statistiche presentano gravi falle: ad esempio, a febbraio gli avvii di nuove costruzioni sono calati bruscamente a causa del maltempo, eppure i non-farm payrolls destagionalizzati per l'edilizia residenziale sarebbero aumentati di 17.200 posti di lavoro.
Sembra che la Fed sia con le spalle al muro e che un rialzo del tasso sui Fed funds servirebbe probabilmente solo ad aumentare le riserve in eccesso. In tal caso, la Fed dovrebbe pagare alle banche interessi a un tasso che non può permettersi, dato che il suo stesso bilancio ha una leva superiore a 70 volte. I mercati sembrano lenti nel comprendere questo problema: se la Fed non è in grado di alzare i tassi di interesse (cioè il tasso sui Fed funds), a rischio è il dollaro stesso.
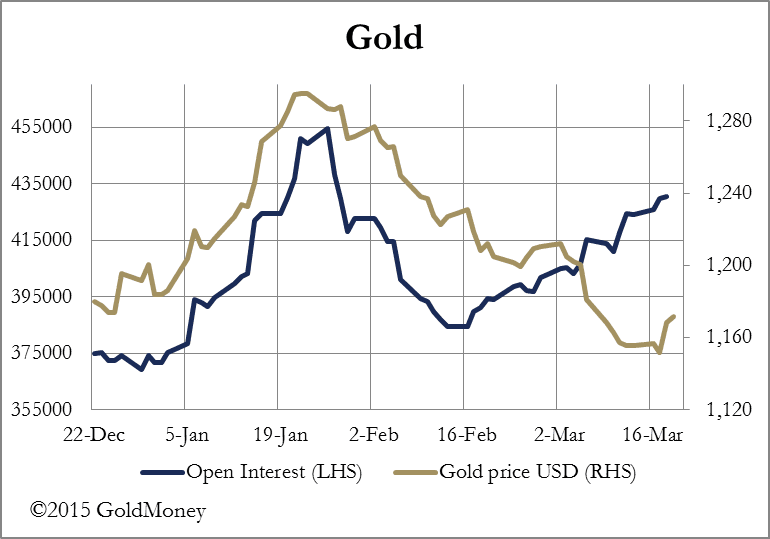
L'effetto immediato sui prezzi dei metalli preziosi è stato un forte rialzo, e l'Open Interest sul Comex ha continuato a salire. Nella settimana l'oro ha guadagnato in termini netti 16 $ e l'argento 0,55 $. Le valute ipervendute hanno rimbalzato con decisione, ma ieri hanno restituito gran parte dei guadagni. Ora le condizioni sono quelle di uno short squeeze su oro e argento, con la categoria Managed Money sul Comex in posizione un po' corta. Qui sotto trovi il grafico dell'oro e del relativo Open Interest.
L'argento ha continuato a resistere ai movimenti al ribasso, e anche qui l'Open Interest ha continuato a salire. L'argento ha fatto meglio dell'oro, come illustra il grafico all'inizio di questo rapporto.

Normalmente un calo dei prezzi è accompagnato da un Open Interest in diminuzione. L'attuale divergenza indica quindi un maggiore sostegno degli acquisti, che potrebbe bastare a invertire il trend ribassista degli ultimi tre anni.
È stata una settimana memorabile, e raramente accadono così tanti eventi importanti. Oltre alla Fed, che ha mostrato di non osare o di non poter alzare i tassi di interesse, i negoziati della Grecia con gli altri membri dell'Eurozona si sono arenati sugli scogli della realtà. In questa settimana i mercati si sono improvvisamente resi conto che il Regno Unito affronta elezioni generali con un notevole rischio politico, e la sterlina è stata venduta pesantemente. Regno Unito, Germania, Francia, Italia, Lussemburgo e Svizzera, probabilmente insieme ad Australia e Nuova Zelanda, si stanno mettendo in fila per diventare membri dell'Asian Infrastructure Investment Bank, guidata da Cina e Russia, compromettendo le alleanze della NATO e del Pacifico. Purtroppo per l'egemonia americana, lo schieramento politico segue un interesse economico, ed è una festa alla quale l'America non è stata invitata.
Come se non bastasse, questa mattina il fixing dell'oro di Londra cambia dopo novantasei anni: da un comitato passa a una piattaforma gestita dall'International Commodity Exchange. I partecipanti (all'incirca l'equivalente dei market maker) annunciati finora sono Barclays, HSBC, Scotiabank, Société Generale e UBS. È interessante notare che le banche americane e cinesi restano in disparte.
Secondo il nostro desk di negoziazione, i clienti di GoldMoney sono rimasti fermi in attesa dell'annuncio del FOMC, per poi diventare acquirenti dopo l'evento.
Le consegne all'ingrosso di lingotti d'oro dallo Shanghai Gold Exchange sono state pari a 51,456 tonnellate la scorsa settimana, per un totale di 507,71 tonnellate dal 1° gennaio.
La prossima settimana
Lunedì
Regno Unito: CBI Distributive Trades, Industrial Trends.
Eurozona: Flash Consumer Sentiment.
USA: Existing Home Sales.
Martedì
Eurozona: Flash Composite PMI.
Regno Unito: CPI, Input Prices, Output Prices, ONS House Prices.
USA: CPI, FHFA House Price Index, Flash Manufacturing PMI, New Home Sales.
Giappone: CSPI.
Mercoledì
Regno Unito: BBA Mortgage Approvals.
USA: ordini di beni durevoli (Durable Goods).
Giovedì
Eurozona: offerta di moneta M3.
Regno Unito: vendite al dettaglio.
USA: richieste iniziali di sussidi di disoccupazione (Initial Claims).
Giappone: CPI, spesa reale delle famiglie, disoccupazione, vendite al dettaglio.
Venerdì
USA: Core PCE Price Index (3ª stima), PIL (3ª stima), deflatore del PIL (3ª stima).