
Dopo il forte rialzo di venerdì scorso, i metalli preziosi sono scivolati al ribasso o si sono mossi lateralmente per gran parte della settimana, ma dietro questo andamento poco rilevante sono in corso alcuni spostamenti tettonici.
Il grafico qui sotto mostra il prezzo dell'oro e l'open interest sul Comex.

Quando venerdì il prezzo è salito, l'open interest è aumentato di 16.366 contratti, un incremento enorme, e anche i volumi sono stati eccezionalmente elevati. Eventi di questo tipo spesso segnano un punto di svolta nei mercati, e l'open interest ha continuato a crescere, soprattutto mercoledì, quando sono stati aggiunti altri 12.852 contratti. Inoltre, il tasso forward dell'oro a Londra tra spot e un mese è diventato nettamente negativo, a indicare una grave carenza di metallo fisico.
L'andamento eccezionale di venerdì scorso è stato notato dagli analisti tecnici, tanto che MacNeil Curry, capo analista tecnico di Bank of America, lo ha subito definito un minimo di rilievo. Poiché i chartisti seguono tutti metodi simili, è molto probabile che il numero record di posizioni corte nutra seri dubbi.
Il grafico successivo riguarda l'argento.
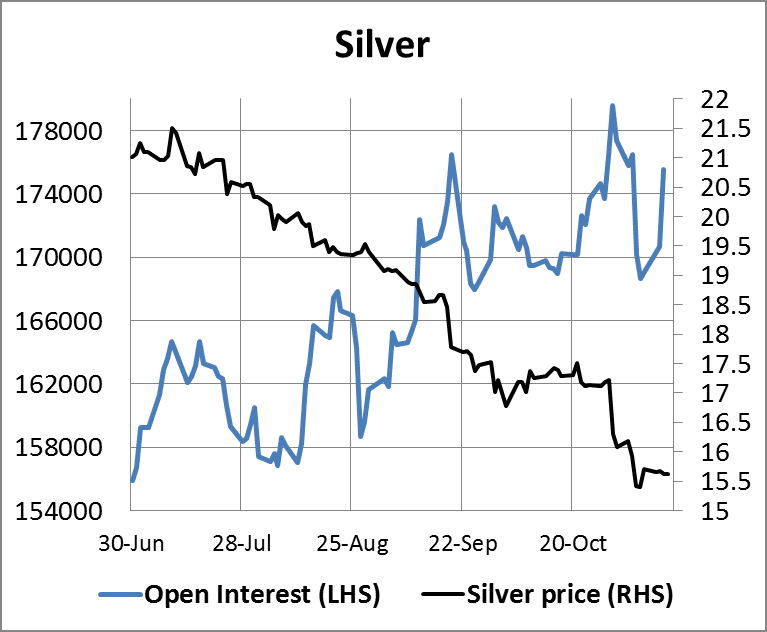
Non c'è dubbio che l'azione sia sull'oro più che sull'argento: venerdì, quando l'oro è salito bruscamente, i volumi erano buoni, mentre l'argento è rimasto decisamente debole finché mercoledì l'open interest non è aumentato con forza. Se l'argento deve riprendersi da qui, sembra che sarà trainato dall'oro. In entrambi i casi, però, l'aumento dell'open interest ci dice che a muovere il mercato sono nuovi acquisti e non chiusure di posizioni ribassiste, il che è positivo.
Nel paragrafo iniziale ho parlato di spostamenti tettonici. Questa settimana le multe regolamentari inflitte a cinque grandi banche hanno totalizzato 4,3 miliardi di dollari, il che, secondo il Financial Times, porta il totale delle multe alle banche nel 2014 a 56,5 miliardi di dollari, una cifra impressionante. L'ultimo accordo riguardava solo i fixing dei cambi; ma all'inizio della settimana il FT ha pubblicato la notizia che una delle banche, UBS, definirà contemporaneamente anche le accuse di condotta scorretta nella sua attività di trading in metalli preziosi. Tuttavia, nella comunicazione della FCA non c'era alcun riferimento ai metalli preziosi, quindi presumibilmente arriverà più avanti. Lo stesso vale per l'esito dell'indagine del regolatore bancario tedesco (Bafin) sulle operazioni di Deutsche Bank in metalli preziosi.
I dealer delle grandi banche sono ora riluttanti a parlare con quasi chiunque in altre società per timore che commenti innocenti vengano fraintesi. Il risultato è che la collusione tra operatori è diventata più o meno impossibile, quindi è ragionevole ritenere che in futuro il controllo sui prezzi di oro e argento da parte dei grandi operatori che agiscono di concerto sarà notevolmente ridotto. Questo è importante, perché sembra escludere alcune delle azioni usate abitualmente in passato – viene in mente aprile 2013 – quando gravi carenze di metallo fisico minacciavano di spingere il prezzo molto più in alto.
In breve, è probabile che le indagini regolamentari in corso si estendano ad annunci riguardanti i metalli preziosi, e i dealer sono ormai così nervosi che possiamo di fatto escludere future collusioni. Probabilmente guarderemo a questi sviluppi concludendo che hanno modificato in modo fondamentale il carattere e il comportamento del mercato. E il nostro punto di partenza, indicato da un Gold Forward Offered Rate (GOFO) negativo quasi ai massimi storici, è una grave carenza di metallo fisico.
Ultime notizie: ieri il World Gold Council ha annunciato che le banche centrali hanno acquistato 93 tonnellate di oro nel terzo trimestre, guidate dalla Russia con 55 tonnellate. Ultimissime: le consegne dello Shanghai Gold Exchange la scorsa settimana sono aumentate del 20%, a 54,2 tonnellate.
La prossima settimana
Lunedì.
Eurozona: bilancia commerciale.
USA: Empire State Survey, utilizzo della capacità produttiva, produzione industriale.
Martedì.
Regno Unito: CPI, prezzi dei fattori produttivi, prezzi delle case ONS, prezzi alla produzione.
Eurozona: ZEW, fiducia economica.
USA: PPI, indagine NAHB tra i costruttori, flussi netti TICS a lungo termine.
Giappone: riunione di politica monetaria della BoJ.
Mercoledì.
Giappone: indice dell'attività di tutti i settori, indicatore anticipatore (finale), commercio estero sdoganato.
Eurozona: partite correnti.
USA: permessi di costruzione, avvii di cantieri edili.
Giovedì.
Eurozona: PMI composito flash, PMI manifatturiero flash, PMI servizi flash.
Regno Unito: vendite al dettaglio, CBI Industrial Trends.
USA: CPI, richieste iniziali di sussidio, PMI manifatturiero flash, vendite di case esistenti, indicatore anticipatore, indagine della Fed di Filadelfia.
Venerdì.
Nessun annuncio rilevante.