
 Ieri è stato annunciato che, nei dodici mesi fino a fine gennaio, il CPI statunitense è salito del 7,5%, contro attese del 7,3%. Che shock!! Oro e argento hanno inizialmente perso terreno perché gli speculatori dilettanti temevano un rialzo dei tassi d'interesse più prima che poi, finché le implicazioni non hanno iniziato a farsi strada nelle menti più esperte; l'oro ha toccato un massimo di 1.842 $ e l'argento di 23,71 $. Poi i prezzi sono tornati indietro e hanno chiuso la giornata pressoché invariati.
Nelle contrattazioni europee di questa mattina l'oro viaggiava a 1.825, in rialzo di 18 $ sulla settimana, e l'argento a 22,90 $, in rialzo di 41 centesimi. Il prossimo grafico colloca tutto questo in un contesto tecnico.
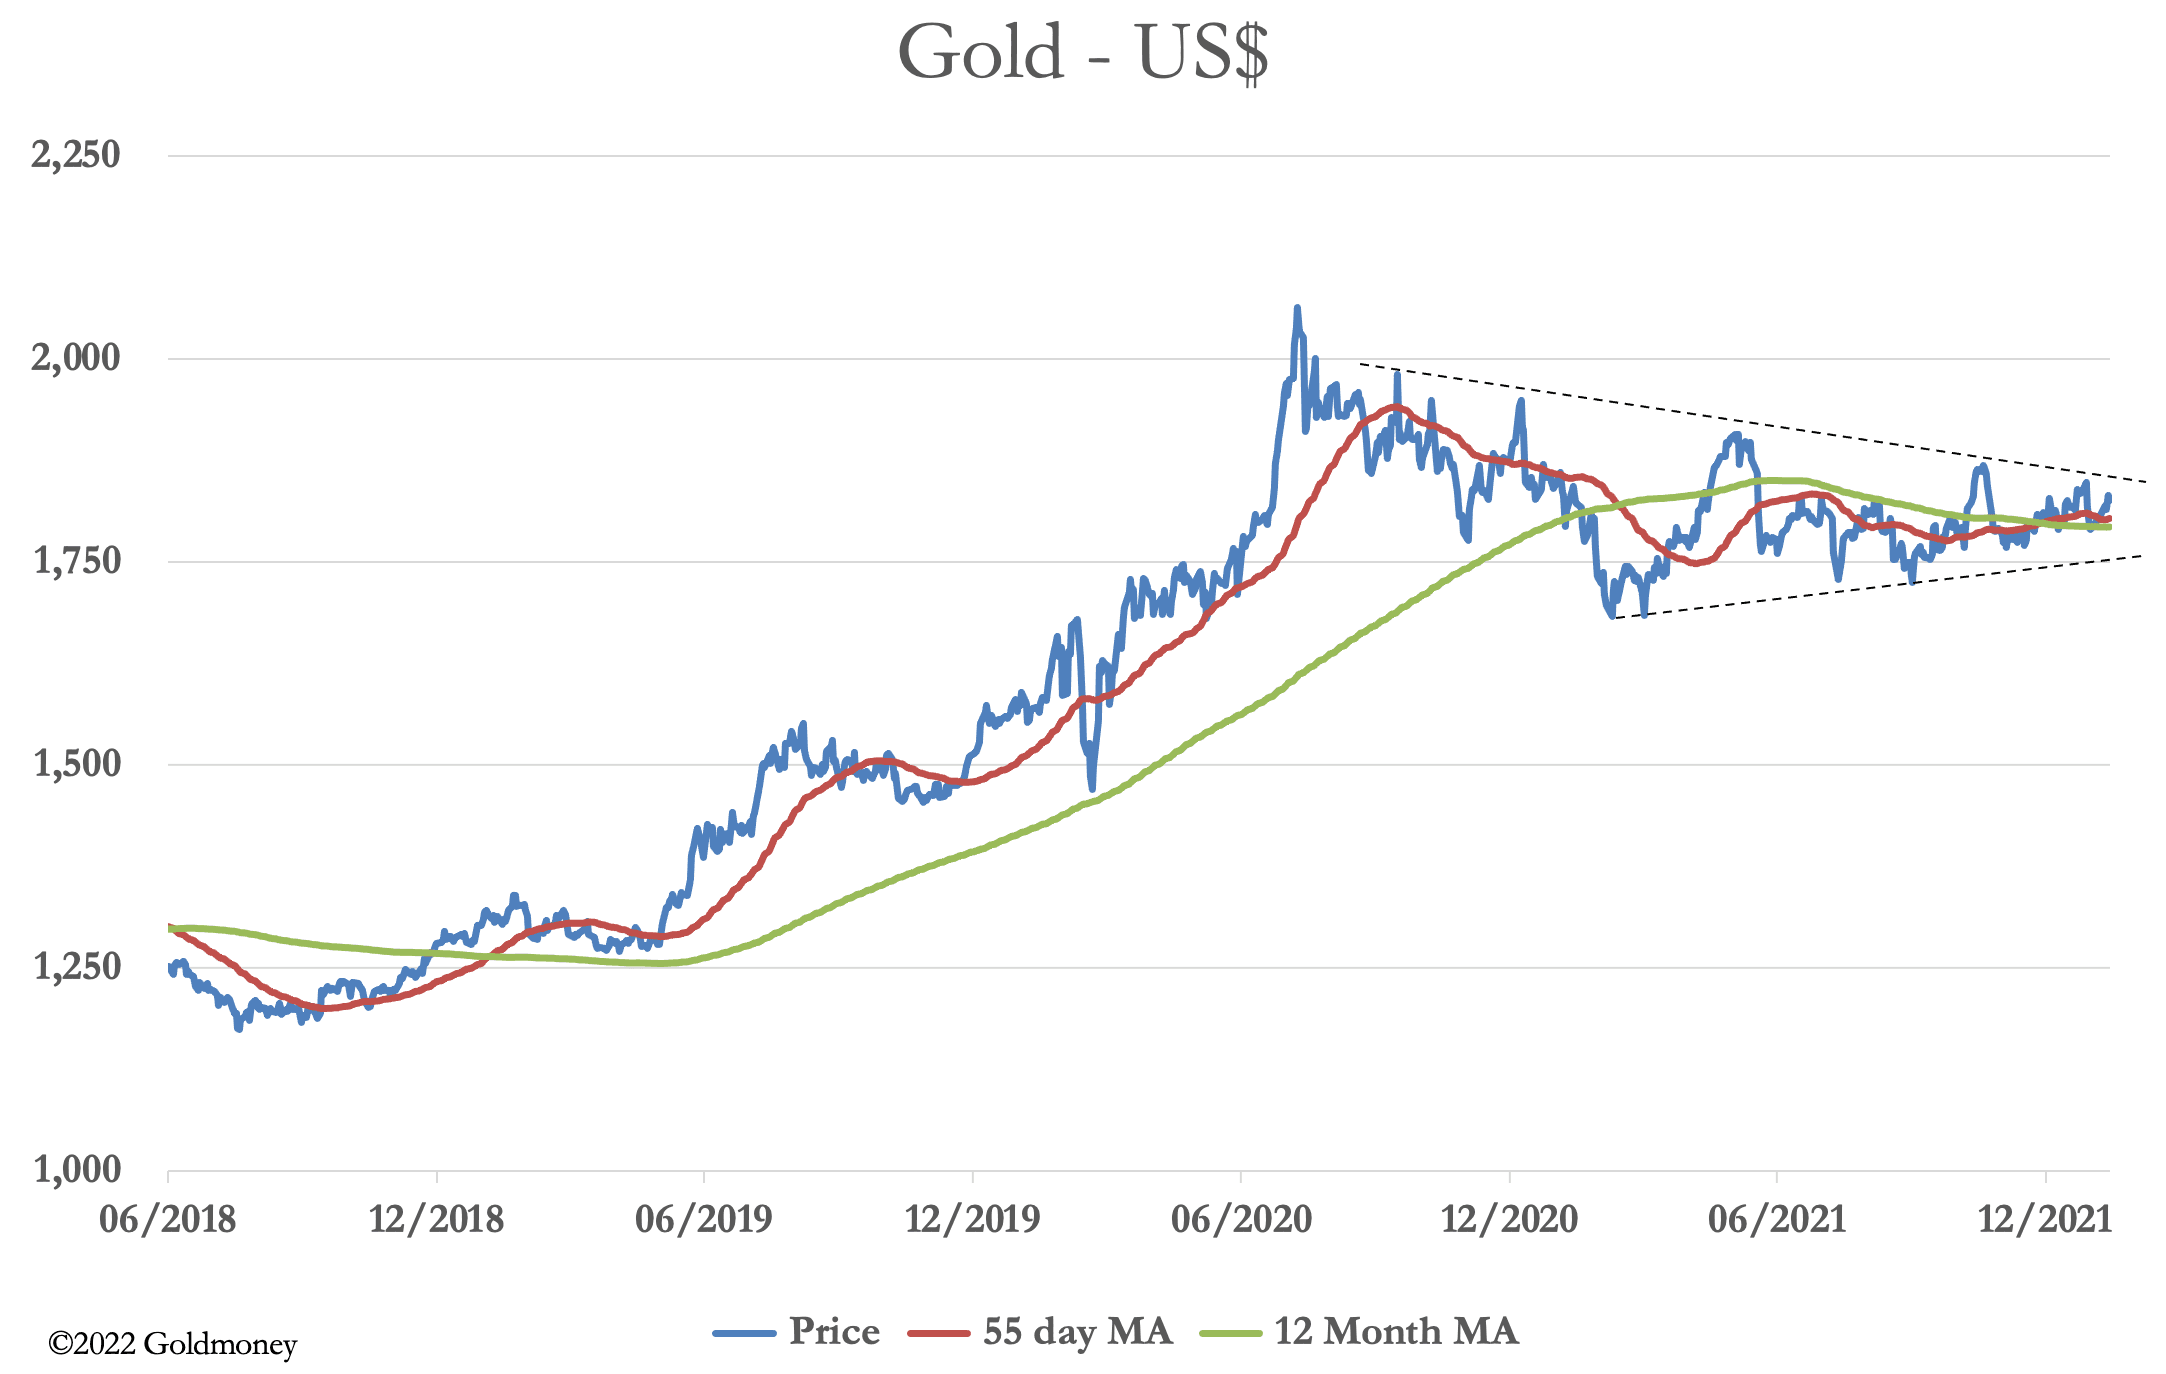 Negli ultimi diciotto mesi l'oro è stato in una fase di consolidamento, da cui non è ancora uscito. Quasi certamente l'oro è in un mercato rialzista tuttora in corso, e la configurazione delle medie mobili all'interno di un triangolo in contrazione ci dice che la situazione si risolverà presto. L'attuale livello di rottura è 1.850 $, e se questo ostacolo verrà superato possiamo aspettarci che l'oro riprenda il suo mercato rialzista.
I fondamentali indicano la stessa direzione, perché il dollaro e tutte le altre principali valute fiat sono in preda a un declino inflazionistico, che equivale a un aumento del prezzo dell'oro. Per questo, ieri un dato sul CPI appena più alto del previsto ha spinto al rialzo i rendimenti obbligazionari globali e al ribasso le azioni.
A conferma che il problema riguarda le valute cartacee, il forte aumento dei prezzi delle materie prime continua, come mostra il nostro prossimo grafico.

Oltre al continuo aumento dei prezzi dell'energia, le backwardation nei metalli di base ne stanno spingendo al rialzo i prezzi. Negli ultimi tre mesi l'alluminio è salito del 26%, negli ultimi due mesi il rame del 9%, negli ultimi quattro mesi il nichel del 33%, e così via. Le spinte all'inflazione dei prezzi sono ben lontane dall'attenuarsi.
Sono seriamente sottovalutate, come spiegato nel Goldmoney Insight di ieri, che ha dimostrato come ci sia ancora un significativo stimolo monetario da trasferire dagli elevati livelli di valuta e credito (M3) al PIL nominale. La Figura 1 dell'articolo di Goldmoney è riproposta qui sotto.
 Dalla crisi di Lehman la Fed ha intensificato lo stimolo monetario a un ritmo più rapido della crescita del PIL. Una parte ha finanziato la spesa pubblica, che entra nell'economia e svaluta la valuta esistente, e una parte è andata al QE, che in parte finanzia le nuove emissioni e in parte sostiene i mercati secondari. Col tempo possiamo aspettarci che il PIL nominale recuperi il divario con l'M3, interamente a causa dell'aumento dei prezzi. Tieni presente che il CPI è sottostimato dal metodo statistico: Shadowstats.com stima che stia crescendo a circa il doppio del tasso ufficiale.
Il grafico rappresenta tassi di crescita relativi, e il divario tra M3 e PIL è ormai significativo. Il PIL nominale dovrebbe aumentare del 71% rispetto all'M3 per ristabilire la relazione. Può farlo solo attraverso l'aumento dei prezzi, a prescindere da qualsiasi recessione dell'attività economica.
Chiaramente queste pressioni inflazionistiche sono ben lontane dall'esaurirsi e hanno il potenziale di spingere i tassi di interesse di mercato al rialzo, in modo sia rapido sia consistente, con conseguenze che sfuggono al controllo della Fed.
Le opinioni espresse in questo articolo sono quelle degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha scopo puramente informativo generale e non costituisce, da parte di Goldmoney o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell’articolo senza aver prima richiesto una consulenza professionale indipendente. È stata posta cura nel garantire l’affidabilità delle informazioni contenute nell’articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da considerare come un’indicazione di risultati futuri, e non dovrebbero essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.