
L'andamento delle contrattazioni sui metalli preziosi è cambiato in meglio questa settimana. Dopo la festività bancaria di Londra di lunedì, per la prima volta dopo molto tempo il mercato ha aperto nel pre-mercato londinese con prezzi più alti. Ciò indicava che la domanda fisica asiatica o mediorientale stava tornando sul mercato. Come prevedibile, i prezzi sono scivolati al ribasso durante l'orario di Londra, quando è subentrato il trading cartaceo, e tutti i guadagni sono stati più o meno azzerati alla chiusura del Comex a New York.
Mercoledì la storia è stata simile. Ieri (giovedì) è iniziato allo stesso modo, ma questa volta il movimento ha preso più slancio; i volumi restano però desolatamente bassi, così come l'open interest. Oggi questo schema non si è ripetuto e l'oro ha aperto invariato rispetto ai livelli notturni. Tuttavia, l'oro è in rialzo di 15 dollari sulla settimana e appare più solido.
A giudicare dalle consegne sullo Shanghai Gold Exchange, la domanda cinese è in aumento: il dato della scorsa settimana è salito a 46 tonnellate, dopo essere cresciuto ogni settimana di agosto. Dall'inizio dell'anno sono state consegnate oltre 1.200 tonnellate e l'estensione delle contrattazioni, e quindi della domanda potenziale, alla Zona di Libero Scambio dovrebbe partire a settembre.
Il grafico del prezzo dell'oro e dell'open interest sul Comex è riportato qui sotto.
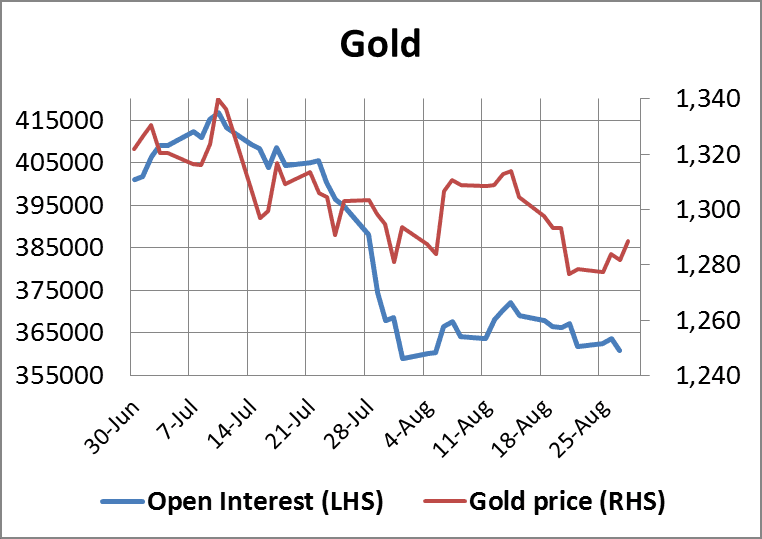
Agosto è notoriamente un mese di scambi deboli, con gli operatori dell'emisfero boreale in vacanza o comunque lontani dai pensieri di mercato. Settembre è il momento del risveglio e, statisticamente, il mese migliore per l'oro. Sarà così anche quest'anno?
Le contrattazioni sull'argento continuano a essere più sane, anche se l'andamento del prezzo è stato deludente, con il rapporto oro/argento salito a 66 da 63 all'inizio del mese. L'open interest ha registrato il primo calo significativo mercoledì, quando il prezzo è salito marginalmente. Ciò suggerisce che, nel complesso, ci sia una certa chiusura di posizioni ribassiste sui future. L'andamento è mostrato nel prossimo grafico.
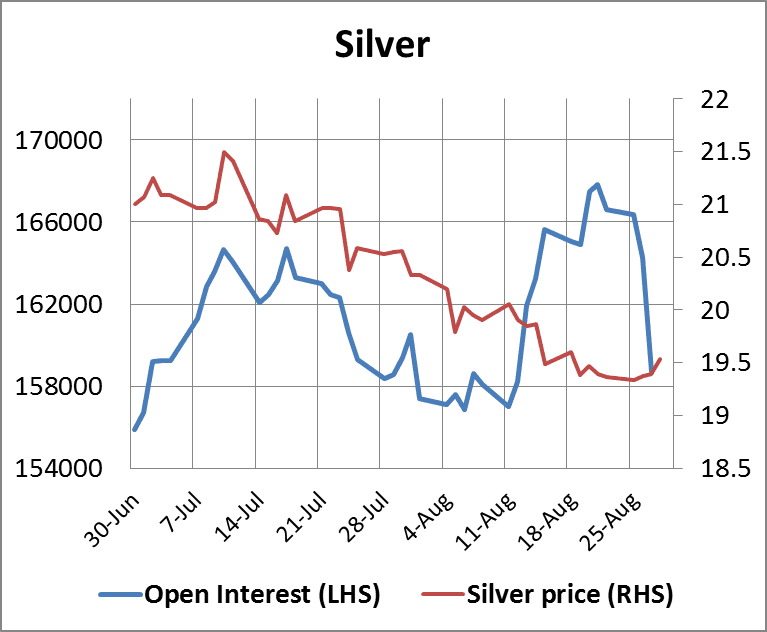
Potrebbe essere il segnale di tempi migliori? Molto probabilmente sì: trattandosi in gran parte di un metallo industriale, ci sono indizi che gli utilizzatori commerciali stiano bloccando prezzi bassi mantenendo posizioni sui future. Si tenga presente che due anni fa gli utilizzatori probabilmente stimavano nei loro piani aziendali prezzi dell'argento superiori a 35 dollari, quindi per loro i prezzi attuali sono troppo convenienti per lasciarseli sfuggire.
Una breve nota a margine: il palladio continua a correre, avendo segnato con regolarità nuovi massimi storici negli ultimi mesi e avvicinandosi questa settimana ai 900 dollari.
I metalli preziosi e le prospettive economiche
Per quanto riguarda il quadro generale, il grafico che dice tutto è quello del titolo del Tesoro USA a 10 anni.
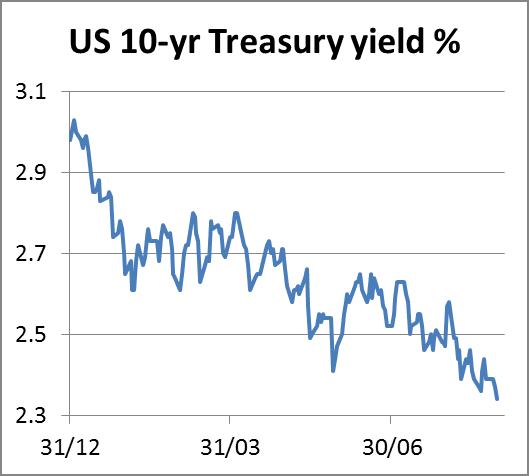
Questo è l'anno in cui l'economia statunitense avrebbe dovuto riprendersi: non secondo i rendimenti dei titoli di Stato. Questa settimana il rendimento del Treasury USA a 10 anni è scivolato al 2,33% e quello a 30 anni al 3,08%. La stessa situazione si osserva altrove, in particolare nell'Eurozona, e c'è una sola spiegazione plausibile: le economie avanzate sono sull'orlo di una recessione.
Questo è importante per l'oro e quindi per l'argento, perché in uno scenario simile le opinioni sull'esito per i prezzi sono divise. Le banche, che sono dopotutto figlie delle valute cartacee e del credito, considerano naturalmente i titoli di Stato il più sicuro dei beni rifugio. Tuttavia, in caso di recessione globale, possiamo aspettarci che le banche centrali espandano la base monetaria quanto necessario per impedire il calo dei prezzi delle attività. Ciò trasferisce il rischio sistemico dal sistema bancario alle valute, lasciando oro e argento come il più sicuro dei beni rifugio.
La prossima settimana
Lunedì.
Giappone: vendite di veicoli.
Eurozona: PMI manifatturiero.
Regno Unito: approvazioni di mutui della BoE, credito al consumo, offerta di moneta M4.
Martedì.
Eurozona: prezzi alla produzione (PPI).
USA: PMI manifatturiero, spesa per costruzioni, ISM manifatturiero.
Mercoledì.
Eurozona: PMI composito, PMI servizi, PIL (seconda stima), vendite al dettaglio.
USA: ordini all'industria, vendite di veicoli.
Giovedì.
Regno Unito: tasso di riferimento della BoE.
Eurozona: tasso sui depositi della BCE.
USA: indagine ADP sull'occupazione, richieste iniziali di sussidi, produttività non agricola, bilancia commerciale, costo unitario del lavoro, ISM non manifatturiero.
Venerdì.
Giappone: indicatore anticipatore.
USA: occupati non agricoli, occupati del settore privato, disoccupazione.