
Cambia il titolo dell'opera di Samuel Beckett sostituendo la Fed a Godot e avrai una buona descrizione del noioso mercato dei metalli preziosi di questa settimana.
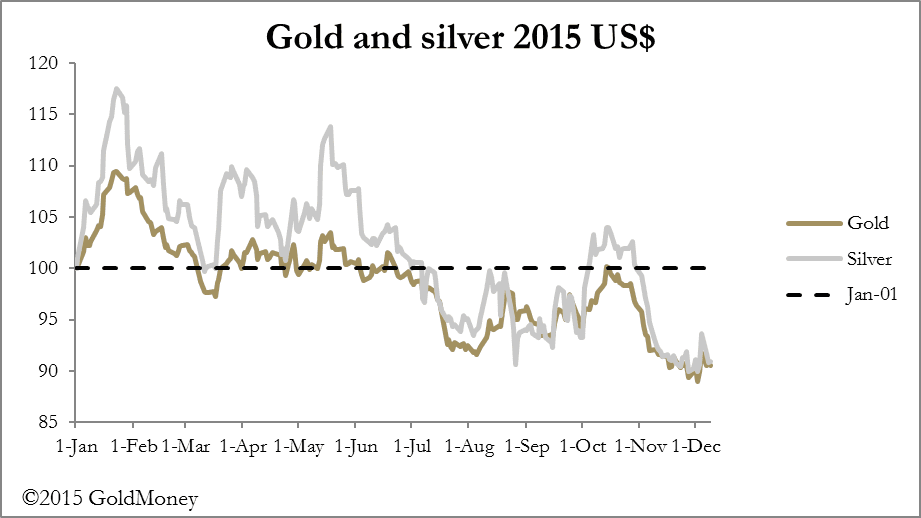
Dopo il balzo di venerdì scorso, dovuto alla chiusura di posizioni ribassiste, i prezzi di oro e argento non hanno fatto altro che scivolare al ribasso o muoversi lateralmente per tutta la settimana. Detto questo, il mercato trasmette una sensazione di fondo solido, con backwardation nei mercati fisici e assenza di vendite nei future, più che una vera domanda che insegue i prezzi.
La Fed si pronuncerà mercoledì. Il FOMC ha praticamente detto che alzerà di 0,25% il tasso obiettivo sui Fed Funds e che questo aumento sarà il primo di una tendenza graduale al rialzo. Il mercato dei future ha già scontato questo annuncio, con la categoria Managed Money (cioè gli hedge fund) netta corta solo per la seconda volta. Nel frattempo, i swap dealer (principalmente banche di metalli preziosi) sono in realtà lunghi. A meno che questa posizione estrema non si normalizzi, il che probabilmente riporterebbe il prezzo dell'oro sopra i 1.100 dollari, resta aperta l'opportunità di un'operazione ovvia in chiave rialzista.
Dato che questa prospettiva è così evidente, è ragionevole aspettarsi un modesto rialzo del prezzo dell'oro prima dell'annuncio del FOMC. Inoltre, c'è un altro fattore a favore dei metalli preziosi non ancora sul radar degli operatori, che potrebbe aiutare a spiegare l'attuale corsa ai dollari. Si tratta dei gravi problemi che si stanno addensando nel più ampio mondo delle materie prime, e che minacciano di innescare la liquidazione di crediti inesigibili non solo da parte dei produttori, ora con flussi di cassa negativi, ma anche di interi paesi, che oggi affrontano gravi difficoltà finanziarie. Il colpo più evidente è venuto dal prezzo del petrolio, che questa settimana è sceso di un ulteriore 7½% ai minimi pluriennali, sulla notizia che i membri dell'OPEC stanno ancora accelerando la produzione.
Tutti i produttori, sia a livello statale che aziendale, rispondono al calo del prezzo del petrolio cercando di ottenere lo stesso fatturato lordo accelerando la produzione. Il problema dell'eccesso di offerta colpisce anche altri mercati di materie prime. Le società minerarie sono in difficoltà: Anglo-American taglia 85.000 posti di lavoro nell'ambito di una ristrutturazione finanziaria e Glencore deve affrontare ulteriori piani di riduzione del debito. Quando i grandi protagonisti del mondo delle materie prime sono in difficoltà, si capisce che i crediti inesigibili nel settore sono diffusi, sia tra i produttori sia tra interi paesi.
Il debito del Brasile rischia ora il declassamento a livello spazzatura e il Canada sta valutando tassi di interesse negativi. Anche la Finlandia, che esporta prodotti forestali e il cui principale mercato di sbocco è la Russia, è in difficoltà. Ieri il ministro delle Finanze sudafricano è stato licenziato, una reazione presidenziale al deterioramento dell'economia. Non riguarda solo il petrolio, e non riguarda solo i mercati emergenti.
Secondo un rapporto di ZeroHedge, le tariffe di spedizione in uscita dalla Cina stanno crollando, a conferma del fatto che, dietro a tutto, l'economia globale più ampia è in difficoltà serie e sempre più profonde. I crediti inesigibili del sistema bancario globale si stanno estendendo dalle materie prime a un collasso più ampio, la cui entità rischia di superare il totale del capitale di base del sistema bancario.
In questo contesto, il Pianeta America si aspetta un rialzo dei tassi di interesse, perché laggiù va tutto a gonfie vele.
La prossima settimana
Lunedì
Giappone: utilizzo della capacità produttiva, produzione industriale.
Eurozona: produzione industriale.
Martedì
Regno Unito: CPI, prezzi dei fattori produttivi, prezzi alla produzione, prezzi delle case ONS.
Eurozona: ZEW sul sentiment economico.
USA: CPI, indagine NAHB tra i costruttori, flussi netti TICS a lungo termine.
Mercoledì
Eurozona: PMI composito, PMI manifatturiero, HICP, bilancia commerciale.
Regno Unito: retribuzioni medie, variazione dei disoccupati sussidiati, tasso di disoccupazione ILO.
USA: permessi di costruzione, indagine Empire State, nuovi cantieri residenziali, utilizzo della capacità produttiva, produzione industriale, PMI manifatturiero finale, tasso sui Fed Funds deciso dal FOMC.
Giovedì
Regno Unito: vendite al dettaglio, CBI Industrial Trends.
Eurozona: indice del costo del lavoro.
USA: richieste iniziali di sussidio, indicatore anticipatore.
Venerdì
Regno Unito: fiducia dei consumatori GfK
Eurozona: partite correnti.
Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Tieni presente che né GoldMoney né alcuno dei suoi rappresentanti fornisce consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un organismo indipendente e regolamentato, che abbia le qualifiche adeguate per fornirla. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. GoldMoney non accetta alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.