

Questa settimana l'oro ha consolidato i guadagni della settimana precedente, dopo il brusco calo del 6-9 agosto. Negli scambi europei di questa mattina l'oro era a 1.785 $, in rialzo di 5 $ rispetto alla chiusura di venerdì scorso. L'argento è stato relativamente debole a 23,20 $, in calo di 60 centesimi sulla settimana. Questo ha portato il rapporto oro/argento a salire a 77, come mostra il prossimo grafico.

Dopo essersi circa dimezzato rispetto al record di 125 dello scorso marzo, il rapporto ha rappresentato una fase redditizia per l'argento, che ora, insieme ai metalli di base, sembra in consolidamento. Tuttavia, fattori fondamentali come la domanda "verde" in accelerazione e le restrizioni alla crescita della produzione mineraria suggeriscono che i prezzi dell'argento difficilmente scenderanno molto da qui. Come sempre, il fattore chiave sarà la domanda di ETF da parte degli investitori.
Il rovescio della medaglia dell'orchestrato caso RobinHood di gennaio, quando i rialzisti dell'argento hanno incoraggiato i piccoli speculatori ad acquistare ETF e hanno messo sotto pressione il mercato fisico, è stata la creazione di detentori deboli, che hanno liquidato le proprie posizioni fallite. Questo ci porta a considerare la posizione degli Swap, che è il prossimo grafico.
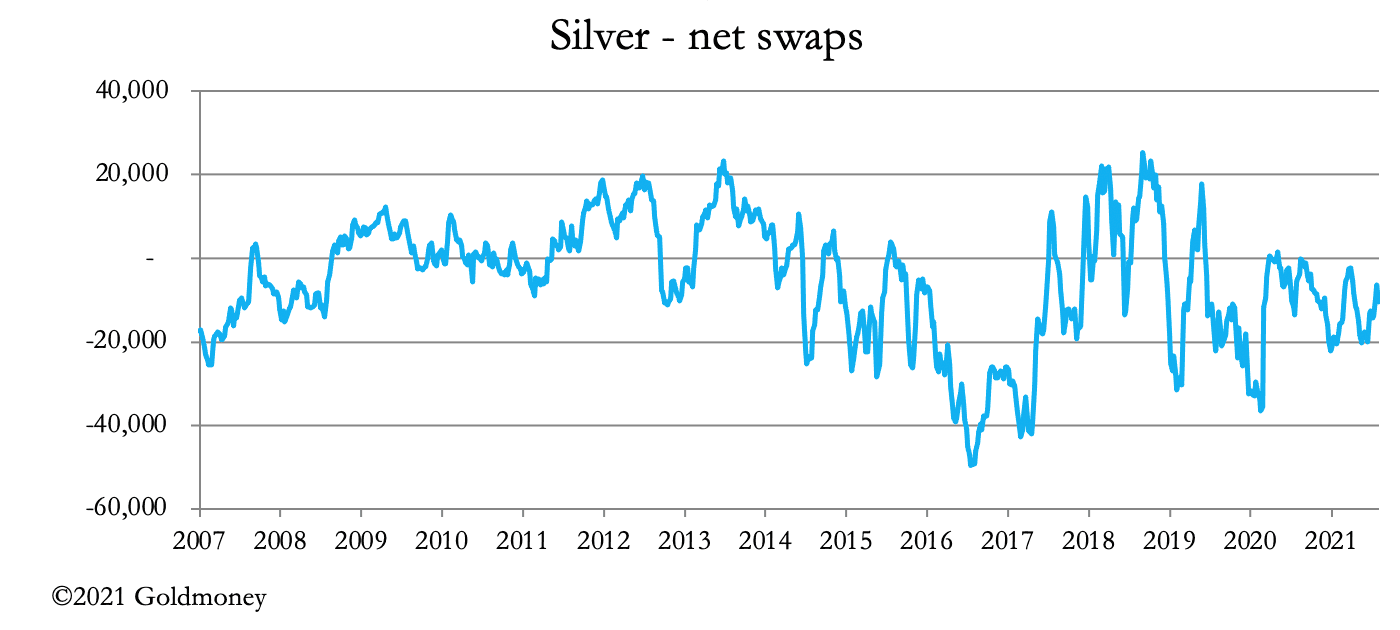 Con una posizione netta corta di soli 10.388 contratti (51,94 milioni di once), gli Swap possono permettersi di rilassarsi. Inoltre, il lato corto è dominato dai produttori, per lo più miniere, più della metà delle quali produce argento come sottoprodotto. Del totale delle posizioni nette corte, gli Swap rappresentano solo il 23% e i Produttori il 77%.
Per l'oro è diverso: la ripartizione è del 78% per gli Swap e del 22% per i Produttori. Questo spiega la relativa solidità dell'oro rispetto all'argento. E spiega in parte perché l'oro ha tenuto meglio questa settimana nonostante un dollaro più forte, il cui TWI è il prossimo grafico.
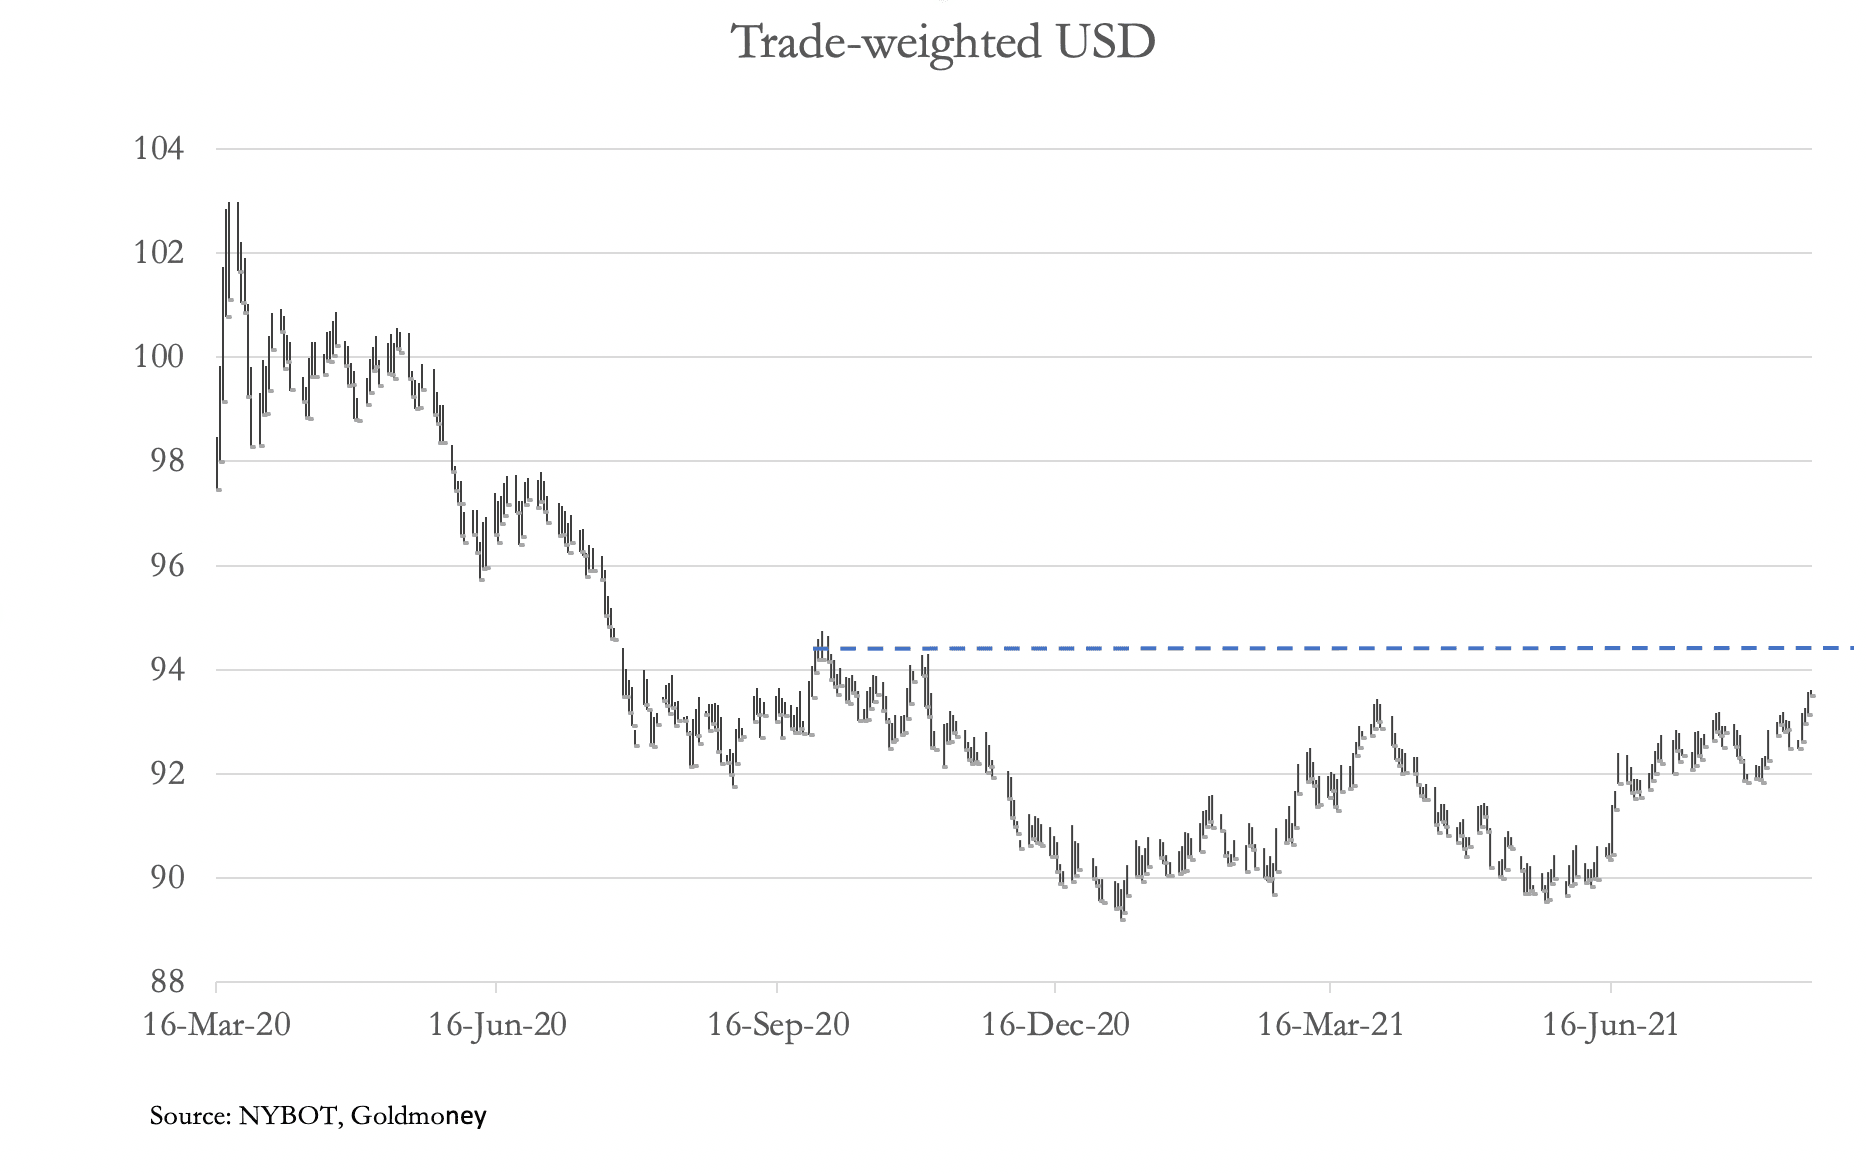 Dopo aver superato di poco il massimo di marzo 2021, il grafico suggerisce che l'ostacolo più importante sia 94,25, indicato dalla linea tratteggiata. Il problema del TWI, però, è che è sovrappesato in euro. Inoltre, essendo la valuta di riserva, il dollaro viene seguito da tutte le altre valute in termini di potere d’acquisto relativo. Un indice più ampio delle materie prime è una guida migliore, e sarà il prossimo grafico.

Usando DBC come indicatore delle materie prime, possiamo vedere che sono in una fase di consolidamento da maggio. Il livello 18 sembra un solido supporto, quindi il margine di ribasso da qui appare limitato.
A guidare questo consolidamento c'è la crescente paura che, dopo il rimbalzo post-covid, gli Stati Uniti e le altre economie si stiano fermando. Lo si vede nei mercati obbligazionari, dove il rendimento del titolo UST a 10 anni è sceso di oltre lo 0,5%.
A guidare questo consolidamento c'è la crescente paura che, dopo il rimbalzo post-covid, gli Stati Uniti e le altre economie si stiano fermando. Lo si vede nei mercati obbligazionari, dove il rendimento del titolo UST a 10 anni è sceso di oltre lo 0,5%.

Con il suo rendimento che mostra un death cross e i prezzi delle materie prime in pausa, i mercati riflettono timori di deflazione anziché di inflazione. È una scelta in bianco o nero, che guida l'analisi neokeynesiana. Ma ignora l'inflazione come forza trainante di una crisi economica, come dimostrato da ogni iperinflazione di una valuta fiat.
Nel frattempo, le banche di metalli preziosi, consigliate per lo più da economisti neokeynesiani interni, terranno le dita incrociate sperando che i crescenti segnali di deflazione, che portano a un TWI più alto per il dollaro, a rendimenti in calo dei titoli UST e a prezzi delle materie prime in stallo, salvino le loro posizioni corte nei mercati dei derivati sull'oro.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo cercato di garantire che le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà ritenuta responsabile per eventuali reclami, perdite, danni o disagi derivanti da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.