
L'oro quotato in dollari è rimasto pressoché invariato nel primo trimestre del 2015, mentre l'argento ha avuto una buona performance, con un rialzo del 7%.

In mercati generalmente instabili in tutte le classi di attività, l'argento è stato superato solo dall'indice Nikkei 225. A confronto, il NASDAQ è salito del 3%, il titolo di Stato USA a lungo termine del 2,6% e lo Standard &Poors dell'1%.
Il consenso sul fatto che il dollaro continuerà a salire è quasi totale, e questo è l'altro lato dell'operazione sull'oro. Ma mentre il dollaro è salito, l'oro non è sceso: nelle altre valute è salito, con l'eccezione principale dello yen, che si sta consolidando rispetto al dollaro dopo la debolezza dello scorso anno. Il prezzo dell'oro nelle altre principali valute è mostrato nel grafico seguente.
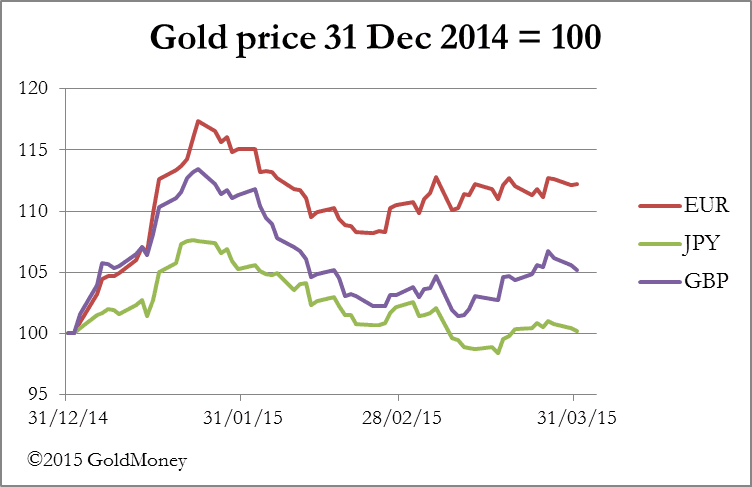
Essendo rimasto invariato in dollari nel trimestre, l'oro ha fatto meglio della maggior parte delle altre classi di attività, con il petrolio greggio in calo del 15%, l'euro del 12,2%, la sterlina del 5,1% e il rame del 2,2%. La performance di oro e argento si colloca in un contesto di crescente pessimismo sulla deflazione globale rispetto agli Stati Uniti, con la categoria Managed Money (MM) per l'oro sul Comex che ha aumentato le posizioni corte a livelli record, come mostra il grafico seguente, aggiornato a martedì della scorsa settimana.

Gli hedge fund che vendono future sull'oro stanno comprando dollari e non esprimono necessariamente un'opinione sull'oro, se non il fatto che qualcosa deve essere venduto per comprare dollari. Pertanto, se cambiasse il sentiment nei confronti del dollaro, questo potrebbe avere un effetto drammatico sui prezzi di oro e argento, perché quasi certamente innescherebbe un forte short squeeze.
Questa condizione di mercato sembra aver spinto i prezzi al rialzo negli scambi di mercoledì, primo giorno del nuovo trimestre. Fino a quel momento diversi mercati apparivano deboli in vista delle chiusure di fine trimestre, un'influenza ormai esaurita. Mercoledì l'oro è salito fino a 27 dollari, ovvero oltre il 2%, prima di chiudere a 1.204 dollari. L'argento è salito fino a 0,55 dollari, ovvero il 3,3%, prima di chiudere a 16,95 dollari.
Nel complesso, gli scambi sono contenuti a causa della pausa pasquale, con molti mercati chiusi sia il Venerdì Santo sia il Lunedì dell'Angelo.
Guardando al secondo trimestre, la preoccupazione principale deve essere l'unanimità di opinione sul fatto che il dollaro regni sovrano su tutto il resto. La certezza con cui la stragrande maggioranza di hedge fund, banche e altri investitori sostiene questa tesi ricorda la psicologia degli investitori nel settembre 1987, quando poche settimane dopo i mercati azionari crollarono all'improvviso senza altro motivo che il fatto che tutti fossero completamente investiti e non restasse nessuno a comprare. Se il dollaro dovesse subire una correzione importante, ciò dovrebbe riflettersi in una prospettiva migliore per i metalli preziosi, partendo da una base solida.
La prossima settimana
Lunedì
Giappone: indicatore anticipatore.
Eurozona: indicatore Sentix.
USA: indice ISM non manifatturiero.
Martedì
Regno Unito: indice dei prezzi delle case Halifax, PMI servizi CIPS/Markit.
Eurozona: PMI composito, PPI.
USA: IBD Consumer Optimism, credito al consumo.
Giappone: partite correnti
Mercoledì
Eurozona: vendite al dettaglio.
Giappone: tasso overnight della BoJ (MPC), Economy Watchers Survey.
Giovedì
Regno Unito: bilancia commerciale, riunione del MPC della BoE e decisione sui tassi.
USA: richieste iniziali di sussidi di disoccupazione, scorte all'ingrosso.
Giappone: dati sui prestiti bancari.
Venerdì
Regno Unito: produzione nelle costruzioni, produzione industriale, produzione manifatturiera.
USA: indice dei prezzi all'importazione, disavanzo di bilancio.
Disclaimer - Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Ti ricordiamo che né GoldMoney né i suoi rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un ente indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. GoldMoney non si assume alcuna responsabilità per eventuali perdite o danni derivanti, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.