

Come si vede dal grafico in apertura, il prezzo dell'oro sale lentamente da un mese. L'argento ha tenuto il suo livello fino a questa settimana, quando ha subito una forte vendita e non ha ancora ritrovato l'equilibrio. Questa mattina l'oro era a 1.802 dollari, 9 dollari sotto la chiusura di venerdì scorso, mentre l'argento veniva scambiato a 25,20 dollari, 40 centesimi in meno nello stesso periodo.
Mercoledì l'argento è sceso fino a 24,75 dollari, il livello più basso da metà aprile. Le carenze di metallo fisico si sono attenuate, con le scorte di SLV in calo di 2,7 milioni di once dalla fine di giugno. Non c'è dubbio che il rialzo spinto da RobinHood di qualche mese fa abbia lasciato un'eredità spiacevole, avendo creato dei rialzisti stanchi che ora stanno vendendo.
L'argento ha poco interesse monetario per le banche centrali e i fondi sovrani, e questo probabilmente spiega perché il prezzo dell'oro abbia tenuto il suo livello meglio di quello dell'argento. Gli orsi, principalmente gli Swaps sul Comex, sono restii a lasciar salire il prezzo dell'oro a causa della loro posizione corta apparentemente insostenibile, che mostriamo nel prossimo grafico.

Questa era la posizione all'ultimo rapporto Commitment of Traders (13 luglio), quando gli short lordi erano pari a 41 miliardi di dollari, 29 miliardi al netto dei long. Il problema per loro è che Basilea 3 rende più oneroso mantenere queste posizioni in termini di bilancio, e gli operatori LBMA hanno tempo fino al 2 gennaio per mettersi in regola. Le banche europee e statunitensi applicano già il calcolo del coefficiente di finanziamento stabile netto ai propri conti. Purtroppo per loro, l'open interest sul contratto Comex sull'oro è ora in aumento, e la loro quota è circa il 75%. Lo mostriamo nel prossimo grafico.

La categoria Managed Money (hedge fund) sta aumentando i long. Ma il TWI del dollaro è salito in mezzo alle voci sulla possibilità di un rialzo dei tassi di interesse. Il TWI è nel prossimo grafico.
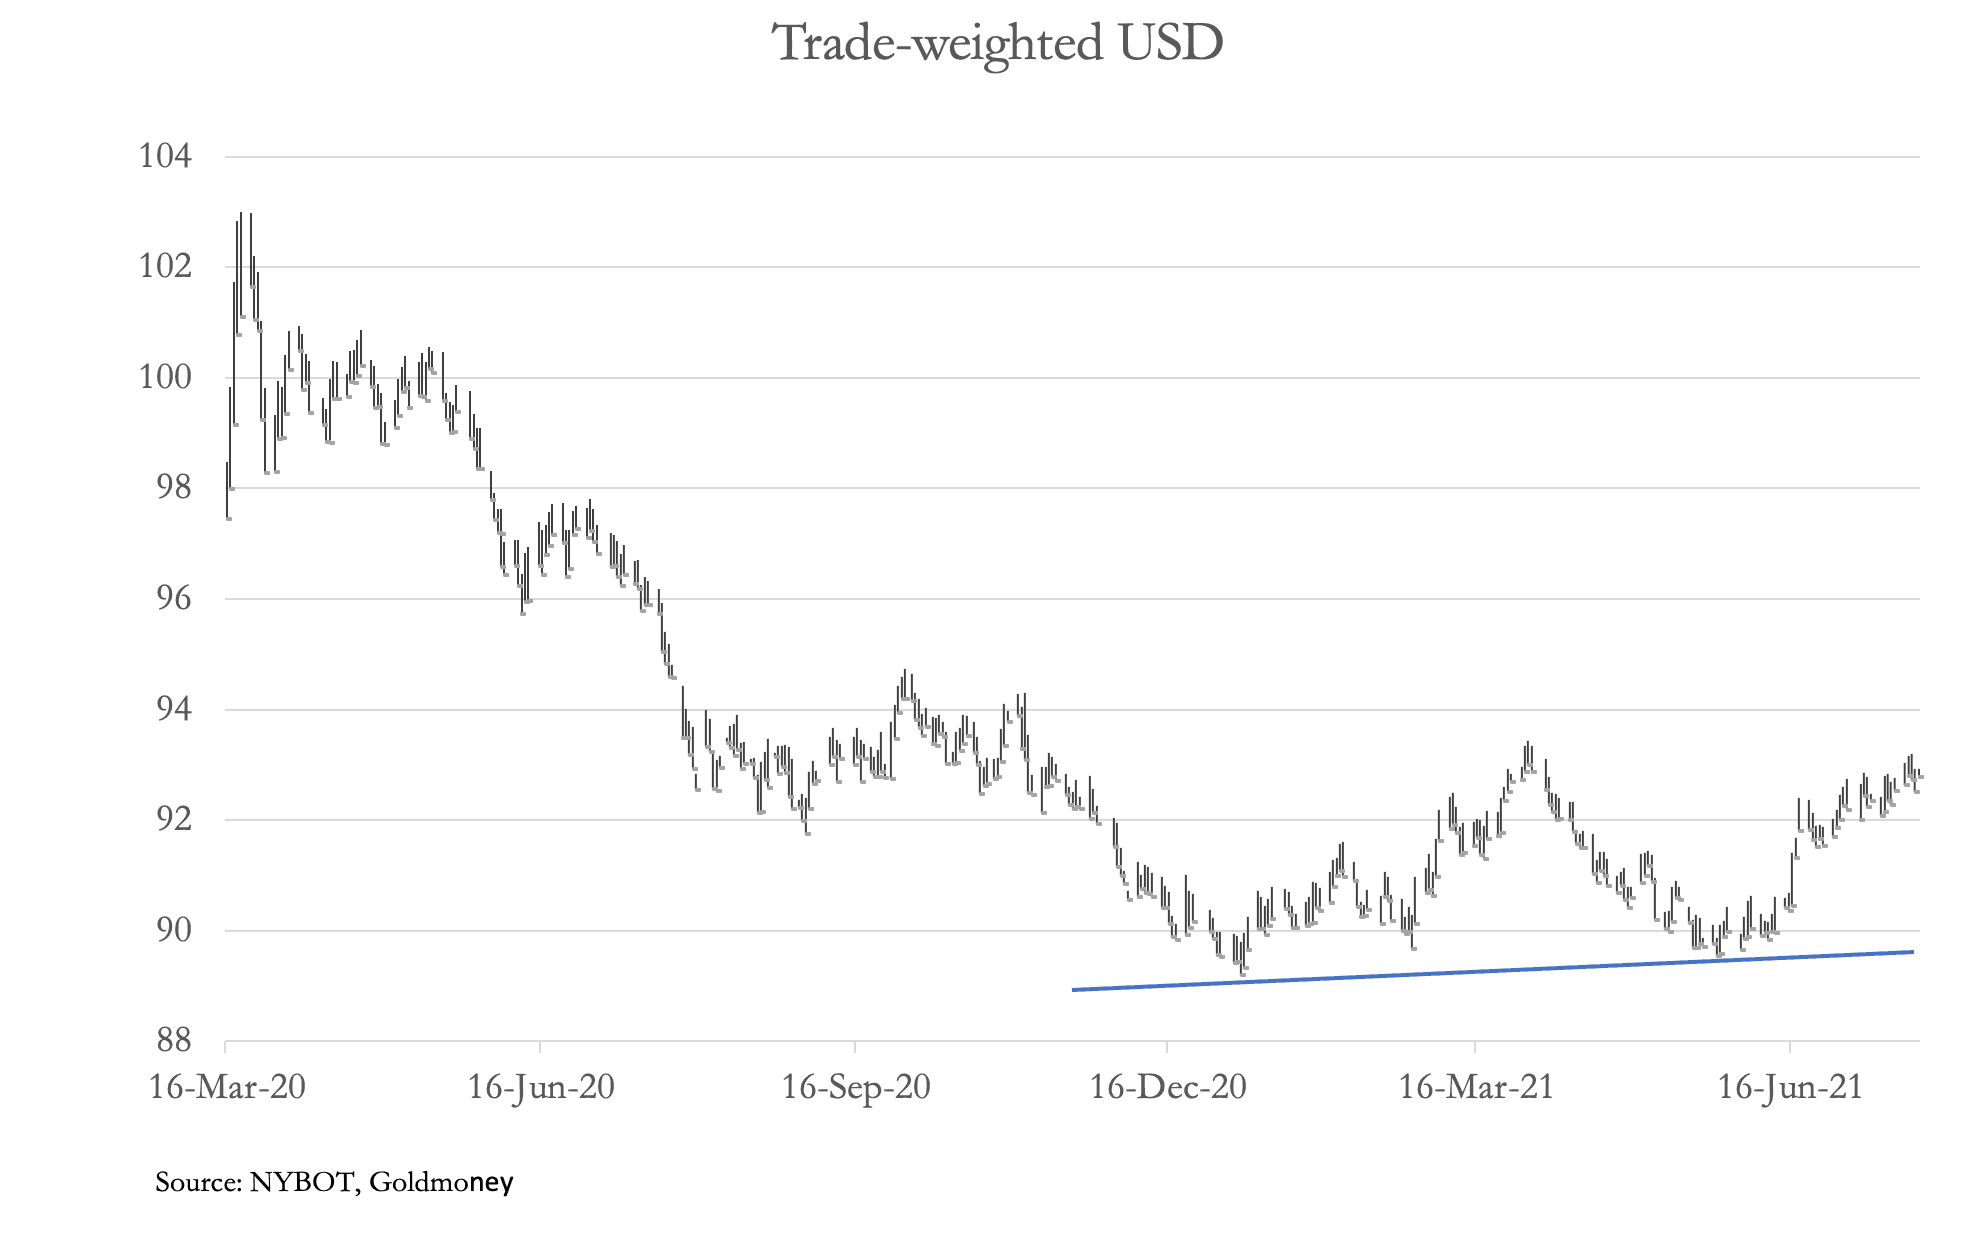
Per gli Swaps, finché l'open interest resta contenuto, si può sperare che, come nel caso dell'argento, i rialzisti stanchi si allontanino gradualmente. A loro favore c'è il fatto che questa settimana il contratto attivo di agosto esce dalla scena.
L'argomento dei tassi di interesse non è semplice. L'approccio convenzionale adottato dagli speculatori è che un cambiamento delle aspettative verso tassi più alti sia negativo per l'oro e rialzista per il dollaro, ed è per questo che l'accumulo netto di contratti long da parte degli hedge fund è controintuitivo. Ma forse, al margine, pensano che la probabilità di un rialzo sia già nel prezzo.
Chi di noi ha una prospettiva più lunga sa che una tendenza al rialzo dei tassi è positiva per l'oro, supponendo che le banche centrali li alzino con riluttanza. Questo descrive perfettamente la situazione attuale.
Sul fronte economico, non siamo ancora fuori dal Covid. Il danno economico alla produzione e alla logistica è destinato a peggiorare di conseguenza. I disavanzi di bilancio resteranno super-elevati, con tutto ciò che questo implica per l'inflazione monetaria.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo cercato di garantire che le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà ritenuta responsabile per eventuali reclami, perdite, danni o disagi derivanti da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.