
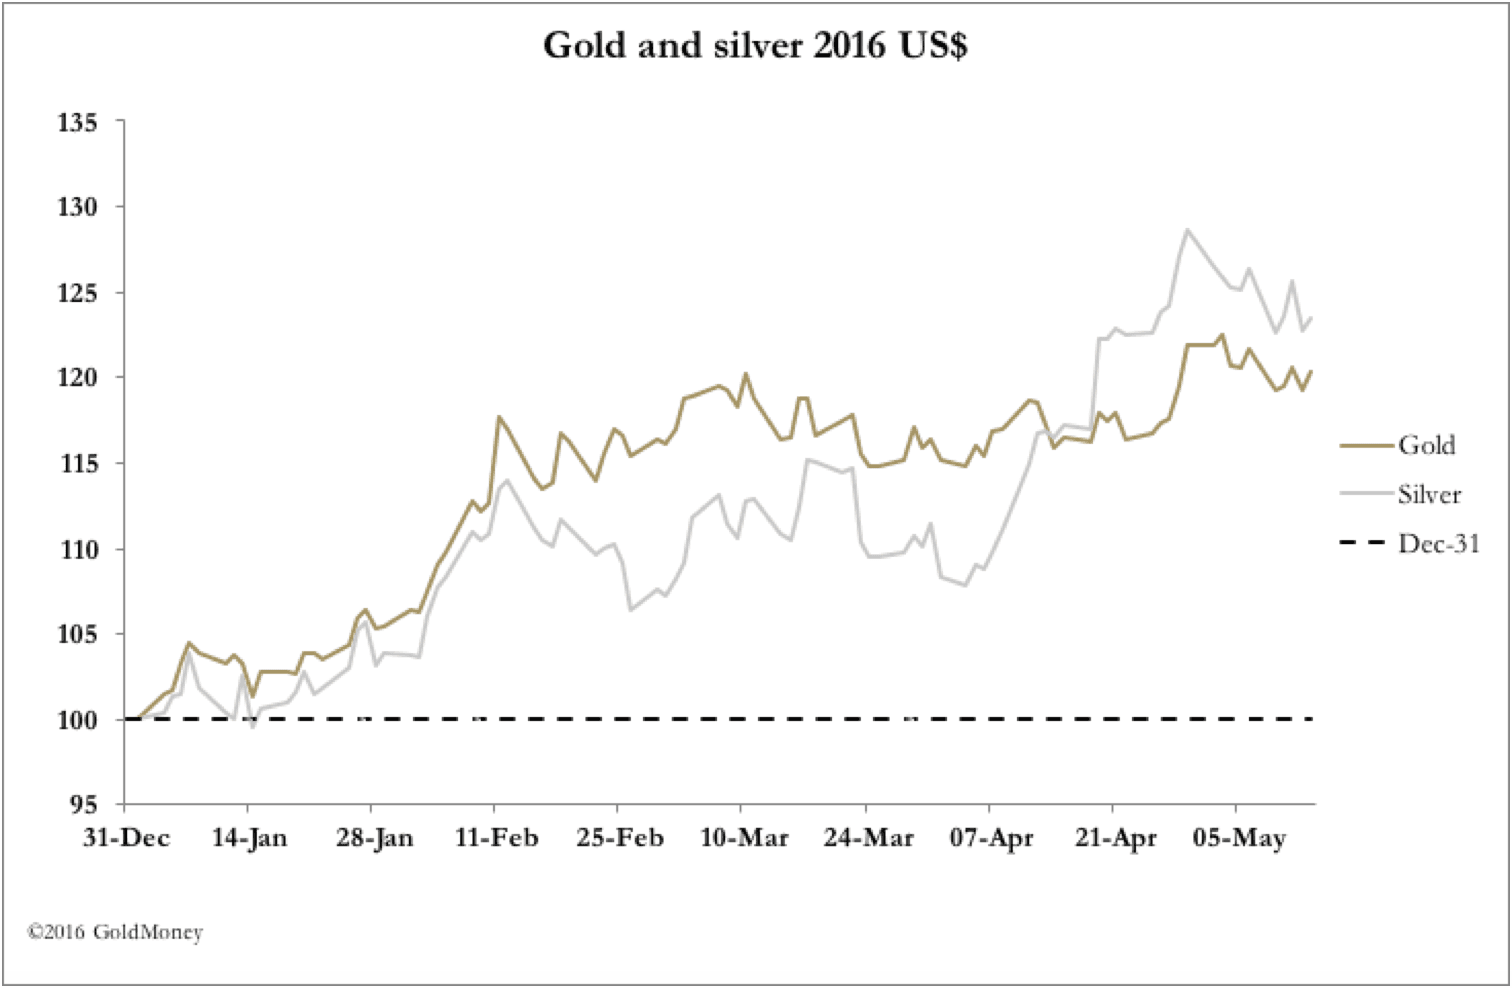
Ieri il World Gold Council ha pubblicato la sua stima della domanda di oro per il primo trimestre del 2016, da confrontare con un'offerta stimata in 1.081 tonnellate.
Sebbene il WGC raccolga i propri dati con grande scrupolo, i dati sulla domanda comprendono soltanto quelli noti tramite associazioni di categoria, banche centrali ed ETF. Entrando nel dettaglio, secondo il WGC la domanda cinese nel trimestre è stata pari a 241,3 tonnellate, mentre secondo lo Shanghai Gold Exchange ha consegnato al pubblico 516 tonnellate dai propri caveau. Il WGC non riesce a spiegare in modo soddisfacente questa differenza sostanziale, che però illustra quanto sia difficile reperire dati accurati.
Una categoria facile da identificare è la domanda di metallo fisico da parte degli ETF, salita a 364 tonnellate, il maggiore afflusso netto dal 2009. Ci sono pochi dubbi che ciò sia dovuto a due fattori: il miglioramento della situazione tecnica con l'avvio di una nuova fase rialzista, e i tassi di interesse negativi sia per l'euro sia per lo yen. Ma se tutto questo ha stimolato la domanda di oro cartolarizzato, non risulta alcun aumento analogo della domanda di lingotti e monete. Non può essere corretto. La domanda fisica deve essere molto più alta di quella riportata dai dati del WGC.
Sui mercati dei future il prezzo dell'oro è sceso lunedì rispetto alla chiusura di venerdì scorso a 1287 dollari, toccando un minimo di 1257 dollari martedì. Un rialzo ha riportato il prezzo a 1280 dollari a un certo punto di ieri, prima di scendere nuovamente a 1263 dollari ieri sera. Tuttavia, nelle prime contrattazioni di questa mattina in Europa, oro e argento hanno aperto in rialzo, rispettivamente a 1274 e 17,09 dollari.
L'oro era diventato fortemente ipercomprato, con la categoria Managed Money chiaramente in posizione lunga, come mostra il grafico seguente.
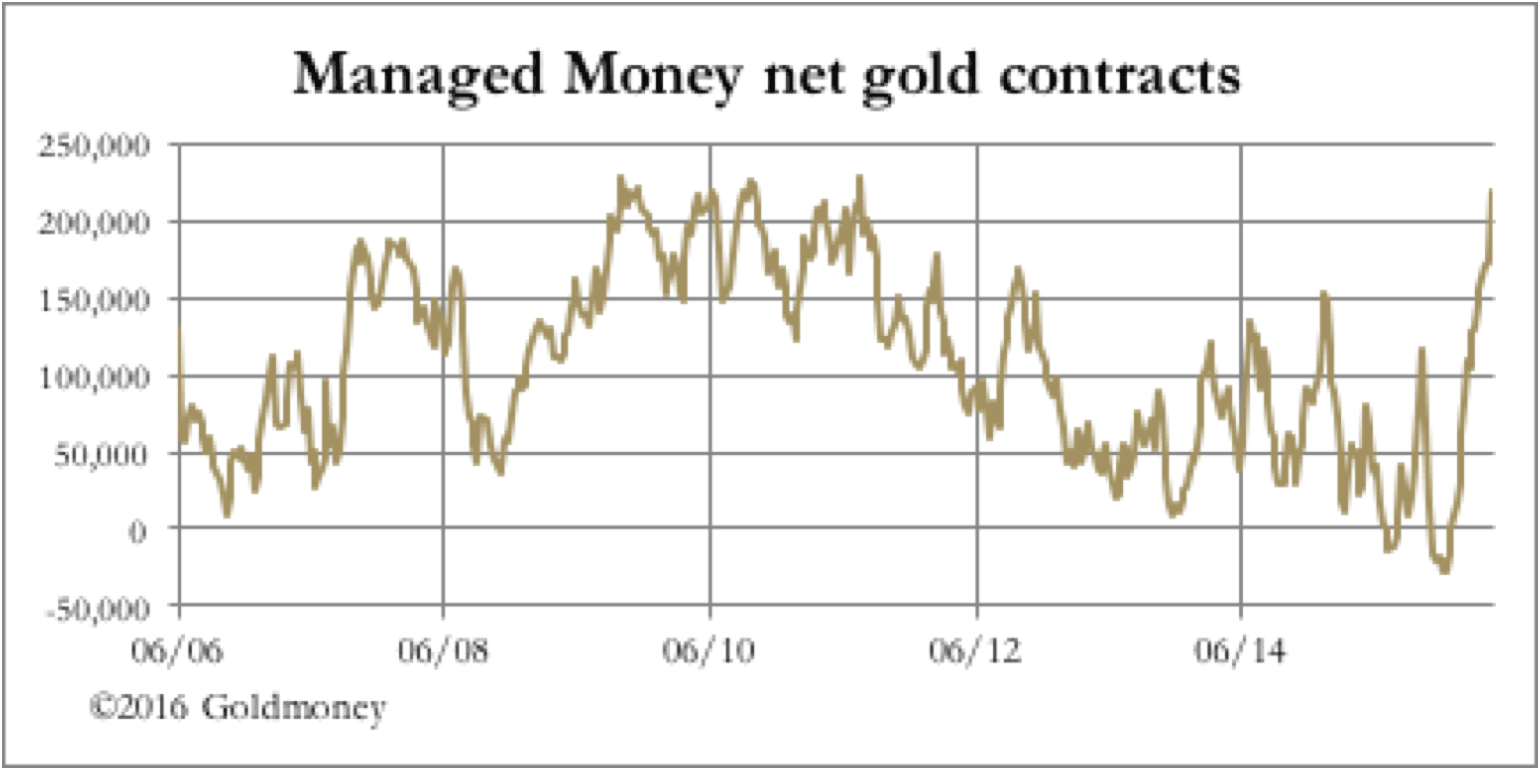
I contratti netti erano pari a un valore positivo di 218.895, a meno di 10.000 contratti dal massimo storico. Nel frattempo, anche l'Open Interest è molto elevato, a 585.890 contratti, e gli swap (in gran parte banche di metalli preziosi di secondo livello) sono short record a -124.993. La correlazione tra la posizione netta degli swap e il prezzo dell'oro è stata quasi perfetta negli ultimi due anni, come mostra il grafico successivo.
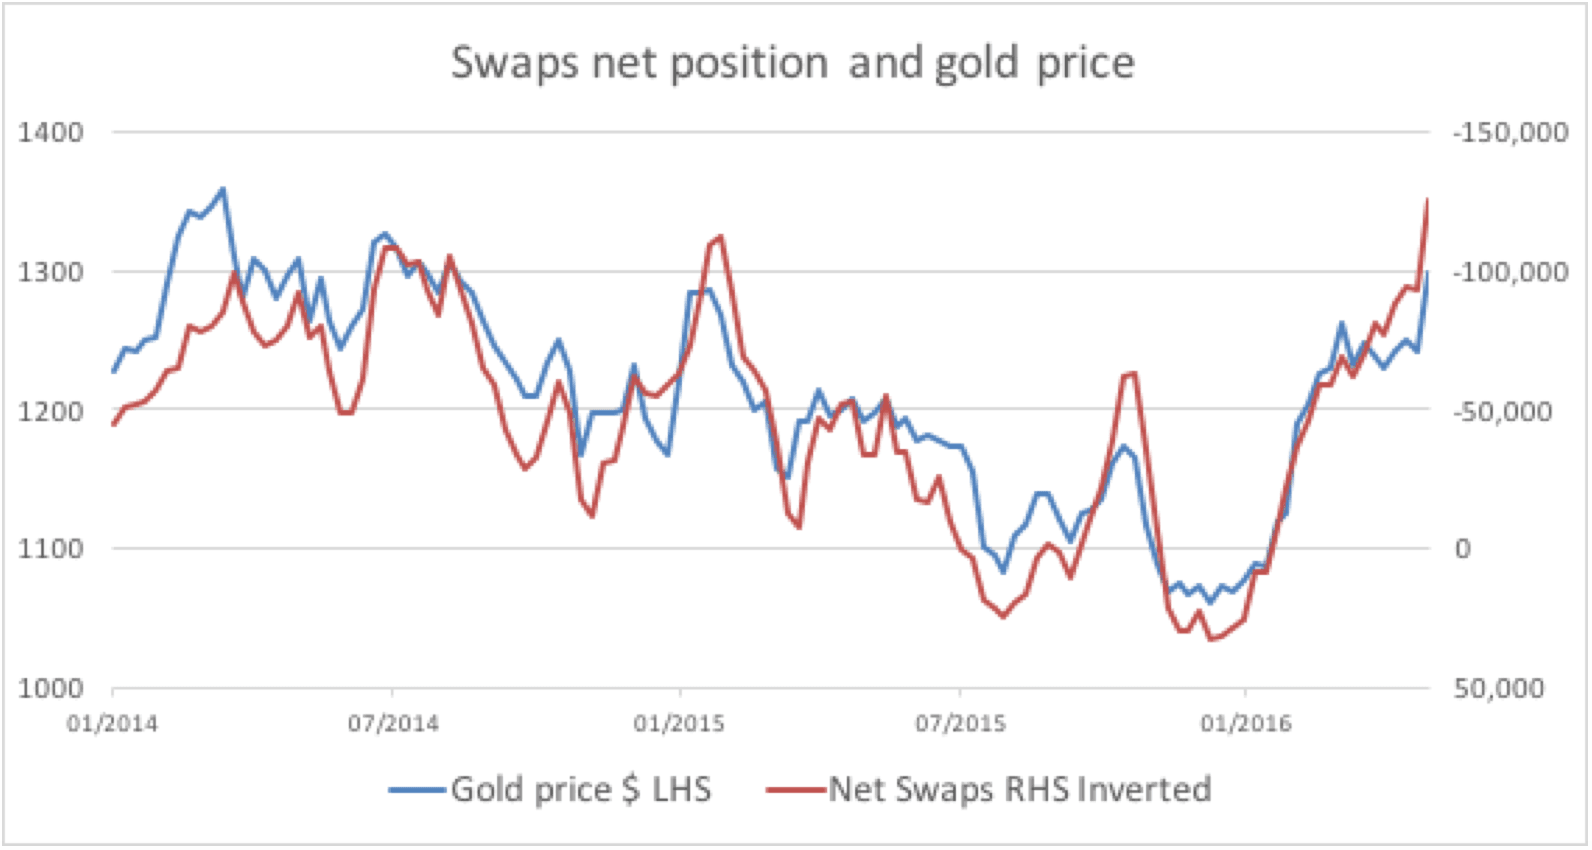
A un certo punto questa correlazione dovrà interrompersi. O gli swap saranno costretti a diventare acquirenti netti, oppure avranno la meglio sugli speculatori (principalmente hedge fund). Se la questione fosse così semplice, gli hedge fund verrebbero spazzati via. Ma di solito gli hedge fund vedono l'oro come un solo lato di un'operazione, con l'esposizione al rischio sul prezzo dell'oro coperta in parte o del tutto. È per questo che si chiamano hedge fund.
Il coinvolgimento degli hedge fund fa quindi parte di un quadro macroeconomico più ampio, che collega le operazioni al posizionamento più generale risk-on/risk-off. Non ci sono dubbi sul fatto che la comunità degli hedge fund stia scommettendo su un rischio maggiore in futuro, con gestori di fondi di primo piano short su obbligazioni e azioni. Ricorda il film La grande scommessa (The Big Short), in cui furono piazzate grandi scommesse contro i titoli garantiti da attività (asset-backed securities) e le obbligazioni di debito collateralizzate (CDO). È diventata una questione di aver ragione o torto, più che di ipercomprato/ipervenduto.
Nel frattempo, in Europa il vulcano della crisi bancaria italiana rischia di entrare in eruzione, il che potrebbe favorire chi punta sul risk-on.
Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Tieni presente che né GoldMoney né i suoi rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Una consulenza di questo genere va richiesta a un soggetto o a un organismo indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. GoldMoney non accetta alcuna responsabilità per eventuali perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.