

La settimana è stata caratterizzata da voci secondo cui la Fed sarebbe determinata ad alzare il tasso sui Fed funds alla riunione del FOMC di dicembre.
Di conseguenza i prezzi di oro e argento sono scesi bruscamente, registrando perdite rispettivamente del 6,6% e del 3,7% da inizio anno. Non c'erano dubbi che ciò facesse comodo alle bullion bank, che hanno colto l'occasione per chiudere in profitto le proprie posizioni corte. Lo dimostrano i forti cali dell'open interest sul mercato dei future del Comex, mostrati nei due grafici qui sotto per oro e argento.
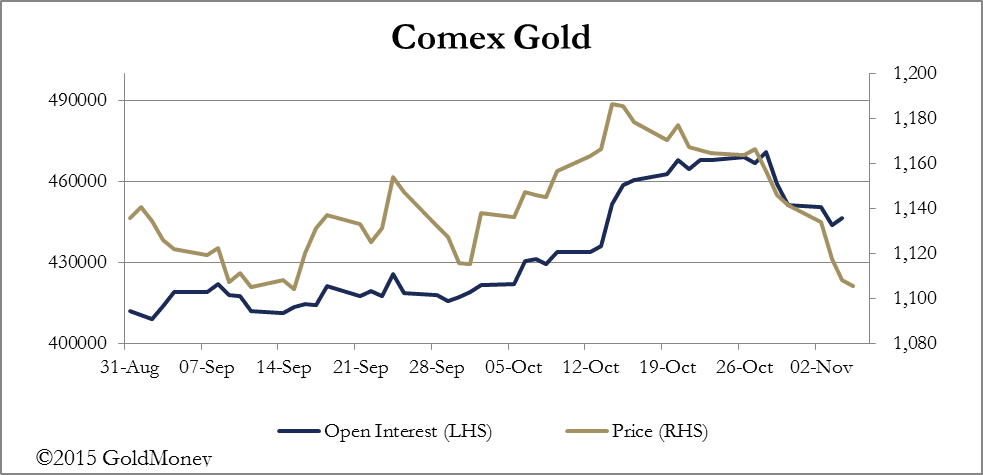

Si stava consolidando un consenso crescente sul fatto che i prezzi dei metalli preziosi siano destinati a scendere, ed è in questa luce che dobbiamo guardare al rapporto tra i prezzi e le voci sui tassi di interesse. La verità è che le dichiarazioni dei membri del FOMC sono state ambigue riguardo all'azione che verrà intrapresa.
Ma supponiamo che a dicembre alzino davvero i tassi: e poi? Ci sono pochi dubbi che i prezzi dei metalli preziosi stiano già scontando un rialzo, forse fino a un tasso sui Fed Funds dello 0,25-0,325%. A parte un iniziale ribasso per oro e argento, ci si dovrebbe aspettare che un rialzo di tale entità sia in gran parte già scontato; ciò suggerisce che, una volta superato, un aumento dei tassi di interesse lascerebbe ai prezzi delle materie prime, come pure a oro e argento, un certo margine di recupero. La chiave, come sempre, sarebbe capire se la "forward guidance" indichi o meno che ulteriori rialzi sono attesi nel breve termine.
Questo appare improbabile, per la semplice ragione che il dollaro resta forte e l'economia globale sembra in gravi difficoltà. Con pochi segnali di qualcosa di più di una crescita modesta e inferiore al trend nell'economia statunitense, i membri del FOMC della Fed saranno probabilmente, nel complesso, ancora più preoccupati per la deflazione dei prezzi che per l'inflazione.
La prova si vedrà nelle riserve bancarie, se un tasso sui Fed Funds più alto porterà a un aumento rispetto agli attuali 2.600 miliardi di dollari. Le banche non sono interessate a prestare denaro all'economia non finanziaria all'attuale tasso sui Fed Funds, figuriamoci se sale.
Un altro modo di guardare a questo problema è che, dalla crisi Lehman, le banche si sono concentrate sui prestiti al governo, usando poi le garanzie ottenute per speculare su altre attività. Un aumento dei tassi di interesse potrebbe, al margine, scoraggiare le banche dall'estendere le proprie operazioni sui mercati mobiliari, a meno che i rendimenti dei titoli di Stato non aumentino abbastanza da compensare il rialzo dei tassi; in tal caso il clima di fiducia sui mercati azionari potrebbe cominciare a svanire.
La Fed resta intrappolata al limite dello zero, anche se il mese prossimo ci sarà un piccolo rialzo del tasso sui Fed Funds. Alzare i tassi potrebbe alleviare il senso di impotenza del FOMC, ma se lo farà senza segnali di miglioramento della crescita economica o di ritorno dell'inflazione, probabilmente dovrà annullare il rialzo in tempi brevi, oppure trovare altri mezzi per stimolare l'economia.
La prossima settimana
Lunedì
Eurozona: indicatore Sentix.
Giappone: dati sui prestiti bancari, bilancia delle partite correnti.
Martedì
USA: indice dei prezzi all'importazione, scorte all'ingrosso.
Giappone: indagine Economy Watchers.
Mercoledì
Regno Unito: retribuzioni medie, tasso dei richiedenti sussidio, tasso di disoccupazione ILO.
USA: PPI (esclusi alimentari ed energia), bilancio.
Giappone: ordini di macchinari chiave, PPI.
Giovedì
Eurozona: produzione industriale.
USA: richieste iniziali di sussidio.
Venerdì
Giappone: utilizzo della capacità produttiva, produzione industriale, indice METI dell'attività terziaria.
Regno Unito: produzione nelle costruzioni.
Eurozona: PIL, bilancia commerciale.
USA: PPI, vendite al dettaglio, scorte delle imprese.
Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Si ricorda che né GoldMoney né i suoi rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza deve essere richiesta a un soggetto o organismo indipendente e regolamentato, adeguatamente qualificato. Le informazioni contenute in questo articolo sono fornite esclusivamente come commento generale sul mercato e non costituiscono consulenza. GoldMoney non accetta alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.