

Oro e argento si sono ripresi bene questa settimana, proseguendo un rally che dura ormai da due settimane. L'oro, quotato in dollari, è salito di altri 13 $ a 1247,50 $ nelle prime contrattazioni europee di questa mattina (venerdì), con un aumento di 31 $ rispetto ai minimi del 7 luglio. L'argento ha ora recuperato 1,75 $ dai minimi del flash crash di due settimane fa, arrivando a 16,40 $ questa mattina.
I volumi dei future del Comex sono stati nella norma, ma sta succedendo qualcosa di insolito, di cui l'argento è l'esempio migliore. Sappiamo che le bullion bank hanno scosso via gli speculatori (per lo più posizioni long degli hedge fund) e che il flash crash di cui sopra avrà fatto scattare gli stop degli speculatori, permettendo alle banche di chiudere in profitto le proprie posizioni corte. Questo (al martedì 11 luglio) ha lasciato la categoria managed money (cioè gli hedge fund) netta corta per 6.361 contratti, pari a 31,8 milioni di once. L'estremità di questa posizione è mostrata nel nostro prossimo grafico: è stata superata solo una volta, a metà 2015.
Ancora più interessante è il grado di pessimismo allo stato puro, ovvero il livello delle posizioni corte in sé, senza la compensazione delle long. Vedi il nostro prossimo grafico sulle posizioni corte del managed money, che sono ai massimi storici assoluti (62.058 contratti, ovvero 310,3 milioni di once, circa il 36% della produzione mineraria annua).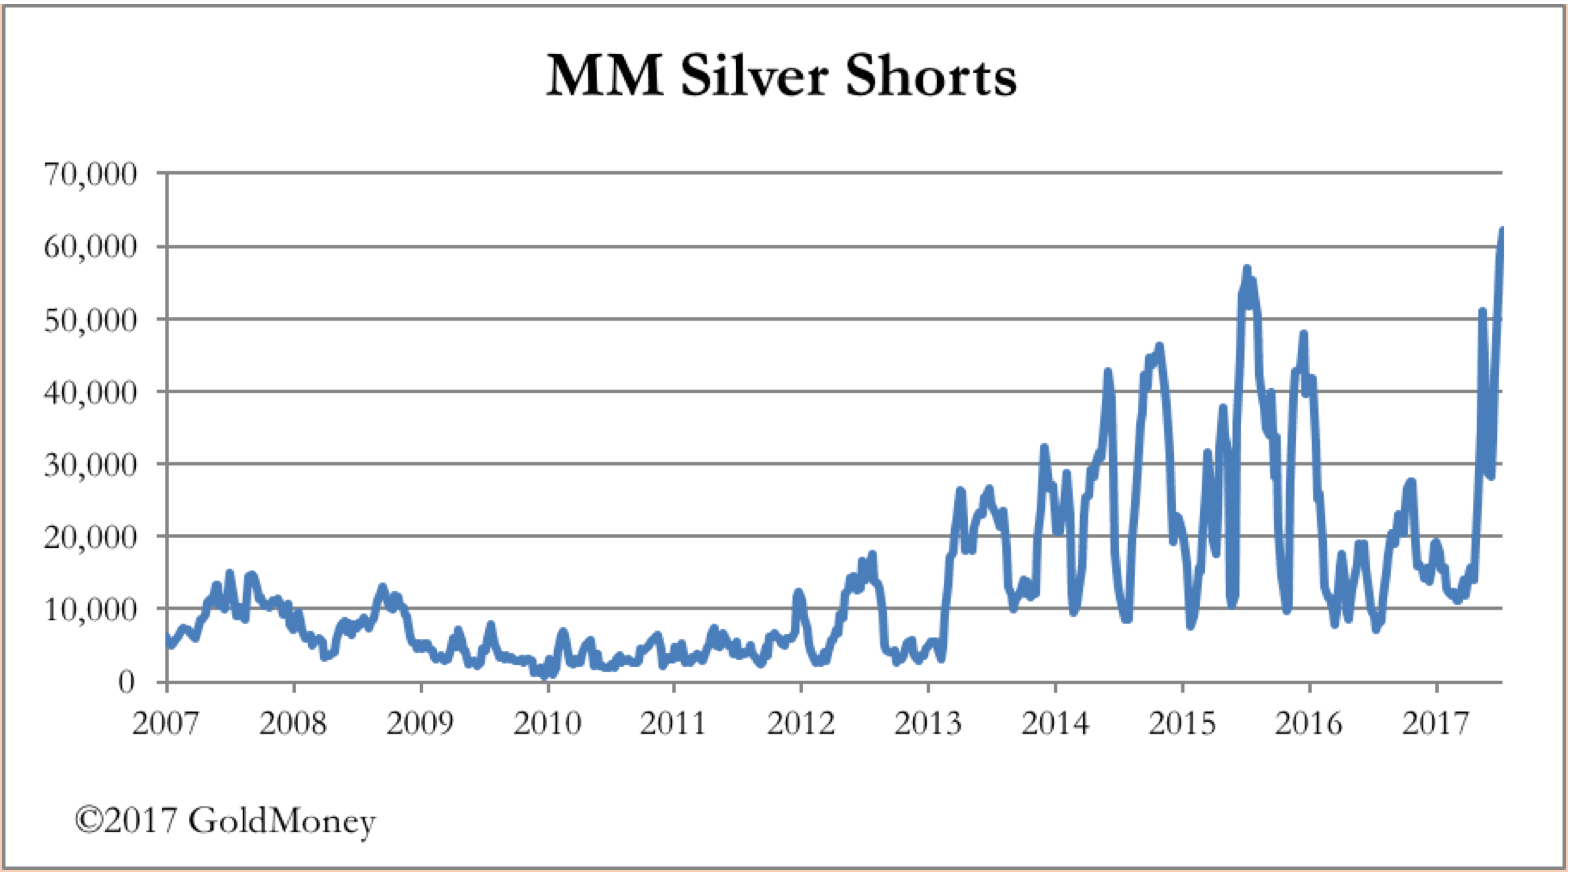
Sono posizioni straordinarie.
A questo punto dovremmo sapere tutti che il prezzo dell'argento (e dell'oro) è guidato dagli interessi contrapposti delle bullion bank e degli hedge fund. Sempre, e l'unica possibile eccezione fu quando i Bunker-Hunt tentarono di accaparrarsi il mercato dell'argento negli anni Settanta, alla fine vincono le bullion bank. Danno agli hedge fund abbastanza corda per impiccarsi, prima di creare dal nulla un'offerta artificiale per sopraffarli, costringendoli a chiudere le posizioni long in perdita.
Questo ciclo di eventi non solo provoca l'aumento e la successiva discesa del prezzo dell'argento, ma spiega anche perché cambia il livello dell'open interest. Quando gli speculatori sono rialzisti e comprano, vengono riforniti con nuovi contratti, corrispondenti alle posizioni corte create dalle bullion bank. Quando diventano ribassisti, ingannati dalle bullion bank e indotti a chiudere le posizioni, l'open interest scende. Perciò ci aspetteremmo che le variazioni dell'open interest siano in fase con quelle del prezzo. Ed è effettivamente ciò che di solito accade, come mostra il nostro prossimo grafico, almeno fino all'inizio di quest'anno.
Questa correlazione era stretta, finché non sono comparsi segnali di instabilità nel rapporto quando il prezzo ha superato i 18 $ lo scorso febbraio. Da aprile, open interest e prezzo divergono in modo evidente. Nota come nel precedente ciclo di pulizia tra giugno e dicembre dello scorso anno l'OI sia sceso da oltre 235.000 contratti a meno di 160.000 (-32%). Ora nota come l'OI si mantenga a 207.800, solo il 12% sotto il suo massimo storico del 20 aprile.
Cosa ci dice questo? Primo, dobbiamo notare che è in corso un elevato livello di coperture da parte dei produttori, con minatori, riciclatori, raffinatori e acquirenti industriali che coprono i propri costi in materie prime in tempi incerti. Secondo, la categoria managed money è così ribassista da aver aperto contratti vendendo allo scoperto future sull'argento (come conferma il nostro terzo grafico). È un fatto raro. E terzo, non menzionato finora, il livello delle posizioni rialziste del managed money non è calato quanto ci si aspetterebbe, rimanendo ostinatamente alto a 55.697 contratti. Quest'ultimo elemento indica che il capitale di più lungo periodo, che detiene argento tramite i future come strumento di investimento efficiente in termini di costi, ha un'importanza crescente per il mercato.
Mettendo tutto insieme, esistono le condizioni per un buon rally del prezzo, per i seguenti motivi:
- Gli speculatori sono al massimo del loro pessimismo, di sempre.
- Le bullion bank hanno, nel complesso, posizioni bilanciate.
- Gli operatori commerciali genuini sono incerti e hanno aumentato le coperture, in entrambe le direzioni.
- Gli investitori di lungo periodo sono risoluti.
Queste condizioni valgono in genere anche per l'oro, anche se la situazione è meno marcata. Ci sono stati giorni in cui il prezzo dell'oro è salito e l'OI è sceso, a conferma che le condizioni sono fondamentalmente quelle di uno short squeeze, che potrebbe spingersi molto più in là.
E un ultimo punto. Il dollaro è stato molto debole negli ultimi mesi, ma ciò si è riflesso appena nei prezzi delle materie prime in generale, il che suggerisce che l'intero complesso fisico sia diventato mal prezzato sul lato valutario. Il modo in cui questa situazione si scioglierà dominerà probabilmente i mercati per il resto di quest'anno.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.