

Oro e argento hanno vissuto una settimana difficile: ieri pomeriggio (giovedì), ora di Londra, sono stati spinti rispettivamente a 1.075 $ e 14,20 $, prima di recuperare leggermente.
Lo sfondo è quello di un nuovo rafforzamento del dollaro, che si riflette nella debolezza delle materie prime, ma l'azione di mercato ha riguardato soprattutto le banche di metalli preziosi, che hanno spinto al ribasso i prezzi di oro e argento sul mercato dei future per chiudere le proprie posizioni ribassiste. L'unico limite a queste operazioni è la crescita della domanda fisica da parte degli acquirenti orientati al valore, anche se viene in parte compensata dalla liquidazione degli ETF fisici.
Il World Gold Council ha confermato la recente domanda fisica, stimando che nel terzo trimestre la domanda di investimento in metallo fisico sia salita del 27%. Secondo le stime del WGC, la domanda statunitense è triplicata a 33 tonnellate, quella cinese è salita del 70% a 52 tonnellate e quella europea è aumentata del 35% a 61 tonnellate. Le banche centrali hanno aggiunto 175 tonnellate.
La domanda cinese è sottostimata nelle stime del WGC. Le consegne dallo Shanghai Gold Exchange al pubblico, compreso l'oro per la produzione di gioielli, hanno totalizzato 810,75 tonnellate nel terzo trimestre, in crescita rispetto alle 553 tonnellate del secondo trimestre e del 61% rispetto al terzo trimestre dello scorso anno. Su base annua, le sole consegne al pubblico cinese ammontano a 2.652 tonnellate quest'anno, a fronte di una produzione mineraria annua di circa 3.000 tonnellate.
Viene da chiedersi quale sia la qualità degli altri dati del WGC, data la sua riluttanza ad accettare i numeri dello SGE, che sembrano essere calibrati sui totali di produzione mineraria e di recupero. Mettendo da parte la questione, non sorprende che la domanda asiatica sia alta, se guardiamo ai prezzi dell'oro espressi nelle valute dei principali acquirenti asiatici: lo yuan cinese, la lira turca, la rupia indiana e il riyal saudita. Lo illustra il grafico successivo.

Fatta eccezione per la lira turca (TRY), da sempre debole, l'oro costa ora meno rispetto a inizio anno nelle altre valute asiatiche. Dato che i cittadini di tutti questi paesi considerano l'oro denaro vero e una protezione efficace contro la carta dei governi, non sorprende che la domanda fisica stia toccando nuovi massimi con prezzi a questi livelli.
La forza del dollaro, indicata come causa della debolezza dell'oro, deriva dalla politica sui tassi di interesse della Fed, del tutto in contrasto con la realtà economica. Le uniche cifre che mostrano un certo ottimismo, dalla Cina all'America, sono statistiche governative pesantemente ritoccate. Il realismo si riflette invece nelle indagini sull'industria, nei prezzi delle materie prime e nelle tariffe del trasporto di merci sfuse, che indicano tutti che l'economia globale è in gravi difficoltà. Se il mese prossimo la Fed farà la cosa logica, rinvierà a tempo indeterminato il previsto rialzo dei tassi e sposterà l'accento della sua politica da disoccupazione e inflazione alla sola inflazione.
Questa settimana i volumi sul Comex sono aumentati in modo evidente, a indicare un sostegno crescente sui prezzi più bassi, anche se l'Open Interest in generale è sceso. L'Open Interest è il tema del nostro ultimo grafico.
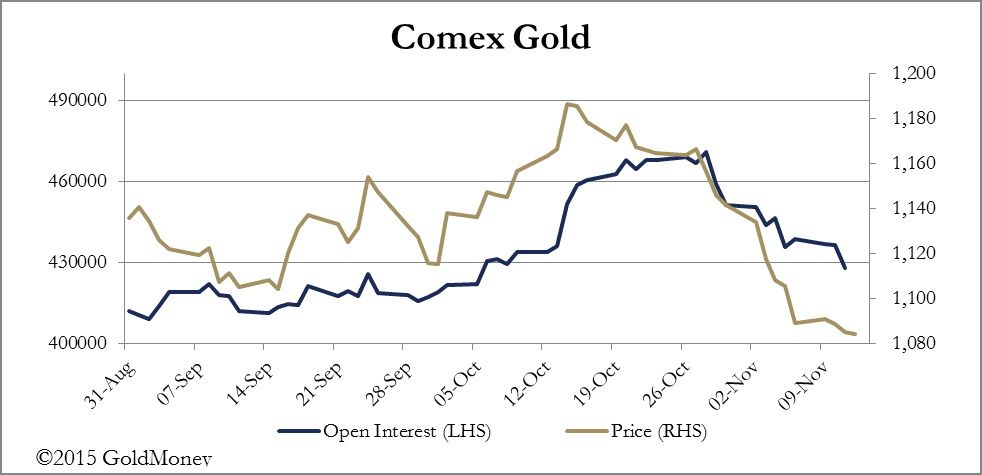
Sembra che gli speculatori siano ormai stati eliminati. Ovviamente nulla esclude che si muovano nella direzione opposta e aprano posizioni ribassiste, spingendo i prezzi un po' più in basso. Tuttavia è possibile che le banche di metalli preziosi scelgano di assorbire queste vendite per pareggiare i propri libri, data la forte domanda di metallo fisico a questi livelli, anziché essere troppo avide di prezzi più bassi. In tal caso, la debolezza attuale dei prezzi potrebbe finire presto, soprattutto se le vendite di ETF si esauriscono.
La prossima settimana
Lunedì
Regno Unito: Rightmove House Price Index.
Eurozona: HICP.
USA: Empire State Survey.
Martedì
Regno Unito: CPI, prezzi all'input, prezzi all'output, prezzi delle case ONS.
Eurozona: ZEW Economic Sentiment.
USA: CPI, utilizzo della capacità produttiva, produzione industriale, NAHB Builders' Survey, flussi TICS netti a lungo termine.
Mercoledì
USA: permessi di costruzione, nuovi cantieri edili, verbali del FOMC.
Giappone: commercio estero sdoganato.
Giovedì
Giappone: All Activity Index, tasso overnight della BOJ.
Eurozona: bilancia delle partite correnti.
Regno Unito: vendite al dettaglio.
USA: richieste iniziali di sussidio, indicatore anticipatore, Philadelphia Fed Survey.
Venerdì
Regno Unito: indebitamento pubblico.
Eurozona: fiducia dei consumatori.
Le opinioni espresse nell'articolo sono quelle dell'autore e non riflettono necessariamente quelle di GoldMoney, salvo diversa indicazione esplicita. Ti ricordiamo che né GoldMoney né i suoi rappresentanti forniscono consulenza finanziaria, legale, fiscale, di investimento o di altro tipo. Tale consulenza va richiesta a un soggetto o a un organismo indipendente e regolamentato, adeguatamente qualificato. Qualsiasi informazione contenuta in questo articolo è fornita esclusivamente come commento generale sul mercato e non costituisce consulenza. GoldMoney non si assume alcuna responsabilità per perdite o danni che possano derivare, direttamente o indirettamente, dall'uso di tali informazioni o dall'affidamento su di esse.