
Nel frattempo, l'Occidente ha alzato la posta in una guerra finanziaria. Il presupposto di fondo è che l'economia russa sia debole e quelle degli alleati occidentali più solide. Alcuni indicatori chiave mostrano che non è così. La resilienza di fondo dell'economia russa e del suo sistema finanziario non è generalmente compresa e, al contrario, le sanzioni dell'UE potrebbero finire per minare l'intero sistema dell'euro e l'euro stesso.
Questo articolo esamina come gli errori sul campo di battaglia porteranno probabilmente la guerra finanziaria ed economica tra l'Occidente e la Russia allo scoperto. Sospendendo l'accesso alle riserve in valuta, l'Occidente ha commesso l'errore di dimostrare alla Russia (e a tutte le altre banche centrali nazionali) l'inutilità ultima di tali riserve e i vantaggi dell'oro. Oltre a portare con ogni probabilità al collasso dell'intero sistema dell'euro, l'articolo spiega come questa guerra finanziaria possa concludersi con un sistema de facto di tipo aureo per il rublo e porre fine all'intero schema Ponzi delle valute fiat.
La fine dello schema Ponzi globale delle valute fiat è più vicina
Svalutate in misura crescente, le valute occidentali servono a nascondere il deterioramento delle condizioni economiche, in particolare negli Stati Uniti, nell'UE, nel Regno Unito e in Giappone. In Cina, forse meno. Ma la Cina deve affrontare una crisi immobiliare di vecchio stampo, che porterà sicuramente a un'ulteriore espansione monetaria e quindi a una svalutazione del renminbi. In questo articolo sullo stato della guerra finanziaria tra Stati Uniti, Regno Unito e UE da una parte, collettivamente l'Occidente, e la Russia dall'altra, ci concentriamo su come l'invasione dell'Ucraina si stia trasformando in una guerra finanziaria aperta.Si tende a credere che l'Occidente giochi da una posizione di forza finanziaria contro una Russia debole. Non è così. Il sistema economico occidentale attraversa una crisi sempre più profonda. La svalutazione accelerata delle valute alimenta l'aumento dei prezzi, mentre il potere d'acquisto diminuisce. Allo stesso tempo, la spinta artificiale all'economia derivante dagli interventi economici e monetari si sta esaurendo. Alcuni parlano di stagflazione. Ma una descrizione migliore è che i problemi dell'Occidente derivano dall'inflazione monetaria e dalla crescente consapevolezza del mercato che i rendimenti reali negativi sui titoli di Stato sono una tassazione nascosta. Le banche centrali hanno già un dilemma sufficiente nel gestire le conseguenze delle proprie politiche monetarie, senza dover assistere a un'accelerazione delle ostilità finanziarie contro chicchessia.
In fondo, la Fed, la Banca d'Inghilterra e la Banca centrale europea portano avanti uno schema Ponzi valutario, emettendo moneta aggiuntiva a beneficio dei propri governi e sostenendo che sia a beneficio dei cittadini. Uno schema Ponzi è una frode che paga gli investitori esistenti con fondi raccolti da nuovi investitori. Questa è la definizione della SEC statunitense.[i] La SEC prosegue elencando alcuni segnali d'allarme, la maggior parte dei quali risulterà familiare alle vittime di Bernie Madoff.
A proposito di Bernie, i più esperti ricorderanno Bernie Cornfeld e la sua Investors Overseas Services, che, come i gestori di hedge fund di una generazione successiva, credeva nel trarre le proprie commissioni dai profitti generati dai suoi fondi: il precursore del "two and twenty". Lo slogan rivolto ai suoi venditori, "Vuoi davvero diventare ricco?", era sostenuto da commissioni da capogiro. Ma alla fine i costi necessari a mantenere tutti i rendimenti promessi portarono nel 1970 al crollo del fondo di fondi comuni di Bernie.
Anche se la sua IOS non era uno schema Ponzi in senso stretto, Cornfeld mise in luce l'aspetto della natura umana che è attratto da tutti gli schemi Ponzi, compresa la svalutazione monetaria: l'avidità d'investimento. Oggi le banche centrali usano l'avidità per mantenere in piedi l'illusione della svalutazione delle valute fiat. La moneta fiat priva di copertura è uno schema Ponzi perché la sua espansione è finanziata dal trasferimento di ricchezza da tutti, per il presunto beneficio di tutti. Pensa allo schema Ponzi valutario come a un modo di convincere le persone a credere in una forma finanziaria di moto perpetuo: è ciò che abbiamo oggi con il sistema monetario e finanziario globale.
Il punto degli schemi Ponzi è questo: in fondo sappiamo che i rendimenti non possono continuare ad arrivare, ma ci crediamo comunque per paura di restare esclusi. Fino a quando qualcosa inverte il flusso di fondi e lo schema crolla.
Oggi questa è la situazione dell'intera ipotesi fiat. Va avanti nella forma attuale dal 1971, quando il presidente Nixon sganciò il dollaro dal gold standard, ormai solo una foglia di fico di Bretton Woods. Con alcuni alti e bassi da allora, ora abbiamo tutti creduto nel Ponzi fiat basato sul dollaro. Chiunque vi abbia aderito non solo "vuole davvero diventare ricco", ma crede di poterlo diventare senza dover lavorare per esserlo.
Dagli anni Ottanta lo schema Ponzi valutario è stato alimentato dall'espansione del credito bancario rivolto ai consumatori e al loro acquisto di case, fino alla crisi Lehman. Da allora è stato finanziato dal QE delle banche centrali, dall'espansione del credito e da qualche lancio di denaro dall'elicottero. Oggi, sulla scia dei lockdown per il covid, le banche centrali si affannano a mantenere viva l'illusione stampando moneta in modo ancora più aggressivo e comprimendo tassi d'interesse e rendimenti obbligazionari.
Nel frattempo la classe politica si è adagiata. Per i politici, le banche centrali continueranno a finanziare la spesa eccessiva dello Stato mantenendo al contempo la stabilità monetaria e finanziaria. E si può facilmente immaginare che, nel trattare questioni di Stato, le banche centrali non vengano più consultate: il loro sostegno è semplicemente dato per scontato.
Ora ci troviamo di fronte a una Russia aggressiva. In Occidente si ritiene in modo poco saggio che America, UE, Regno Unito e i loro alleati possano semplicemente paralizzare la Russia isolandola dai sistemi di finanziamento internazionali. Negando l'accesso alle valute occidentali a livello di banca centrale, credono che l'economia russa verrà rovinata rapidamente. Il rublo è ridotto in macerie e i prezzi salgono. I bancomat sono vuoti e le corse agli sportelli sono ovunque. Putin sarà costretto a cedere nel giro di pochi giorni, o al massimo di una o due settimane.
Putin ha risposto in modo quanto mai allarmante annunciando la mobilitazione della propria capacità nucleare, minacciando di annientare gli ucraini e/o i suoi nemici occidentali. Possiamo solo presumere che non accadrà, perché se accadesse saremmo comunque tutti morti, Putin compreso. Piuttosto, l'escalation verso livelli di guerra mondiale dovrebbe essere considerata con maggiore serietà come di natura finanziaria ed economica. Lo scorso fine settimana abbiamo visto le prime salve finanziarie sparate dall'Occidente: sanzioni contro russi di spicco, revoca dell'accesso a SWIFT per le banche russe e interruzione dell'accesso della banca centrale russa alle proprie riserve valutarie.
Il rischio, che è compreso a malapena anche dai banchieri centrali, per non parlare dei politici, è che la Russia abbia il potere di invertire i flussi che mantengono in vita lo schema Ponzi valutario dell'Occidente. In questo articolo esaminiamo la situazione sul campo, stimiamo come potrebbe evolvere la guerra finanziaria e come il Ponzi fiat cinquantunenne, al quale ci siamo abituati con compiacimento, possa infine crollare.
L’errore di Putin
 Fino a poche settimane fa, Putin non aveva praticamente sbagliato una mossa con la sua strategia geopolitica. Come Muhammad Ali nel Rumble in the Jungle contro George Foreman nel 1974, Putin ha lasciato che l’America si logorasse combattendo in Iraq, in Siria e in Afghanistan. Ali riuscì poi a mettere al tappeto Foreman con una raffica di pugni all’ottava ripresa. Putin pensava presumibilmente che Joe Biden, «Sleepy Joe», fosse altrettanto vulnerabile, e ha quindi permesso al suo esercito di annientare l’Ucraina.
Un grosso errore. Ha ignorato l’aforisma del generale von Clausewitz citato sopra, su cui si basava saldamente la sua precedente strategia antiamericana.
Pur non potendo intervenire direttamente, la NATO ha aiutato l’Ucraina a ricorrere alla difesa del porcospino, così chiamata perché qualsiasi animale che cerchi di uccidere un porcospino, che si muove lentamente, viene dissuaso dai suoi aculei aguzzi e dolorosi. È il principio alla base della guerriglia e il motivo per cui spesso riesce a prevalere contro forze meglio equipaggiate e organizzate. Nel caso dell’Ucraina, l’esercito regolare è affiancato da coscritti che lanciano bottiglie molotov e mettono fuori combattimento carri armati e mezzi blindati russi, molti dei quali, a quanto si dice, sono rimasti senza carburante.
In Zelensky l’Ucraina ha trovato un leader capace di ispirare, che chiama a raccolta ogni uomo abile per la difesa nazionale. A differenza di Putin, lui combatte accanto a loro nelle strade. L’Ucraina occupa il terreno morale più alto, mentre i soldati russi semplici si chiedono perché stiano attaccando i propri parenti e conoscenti. Armi anticarro, fucili Kalashnikov e qualche pilota da caccia coraggioso hanno fatto sì che le forze russe, più sofisticate ma poco motivate, non riuscissero a prendere facilmente Kharkiv. La seconda città dell’Ucraina dista dal confine russo poco più di una corsetta.
Finora Putin non ha mai perso una guerra: Cecenia, Georgia, Siria e Crimea. Ci viene detto che si vede come un novello Pietro il Grande, lo spietato fondatore della Russia moderna. Ma oggi la strategia militare è diversa: non si può mandare un reggimento di cavalleria in territorio svedese o ottomano, uccidendo la gente del posto a caso e facendo vivere gli uomini di ciò che si trova sul territorio. Bisogna essere organizzati fino in fondo, e nulla è più importante delle linee di rifornimento. Putin sembra essere stato tradito dalla propria arroganza, da generali incompetenti e da una logistica carente. Ma se gli ucraini in rivolta non vogliono le sue truppe sul loro territorio, Putin scoprirà, come avevano scoperto Leonid Brežnev e gli americani in Afghanistan, che un’occupazione diventa rapidamente insostenibile, per le ragioni esposte così chiaramente nella citazione di von Clausewitz riportata sopra.[ii]
I media occidentali sottolineano, comprensibilmente, che un fallimento militare, o anche solo una campagna difficile, minerà la credibilità di Putin in Russia. Per quanto ogni resoconto sia di parte, il mancato rapido successo a Kharkiv e l’andamento generale dell’invasione sono un evidente fallimento.
Aumenta il rischio che Putin risponda in modo più aggressivo con altri mezzi, anche solo per salvare la propria pelle. Forse è stata la delusione per la lentezza dei progressi militari e per l’aiuto fornito dall’Occidente agli ucraini a portarlo a minacciare l’uso di armi nucleari. Ma è probabile che gli «altri mezzi» siano di natura finanziaria più che nucleare, magari accompagnati da attacchi informatici contro le comunicazioni e i servizi di pubblica utilità occidentali.
La guerra dei prezzi dell’energia
 Da tutti i punti di vista, e fino all'errore ucraino, Putin è stato un pianificatore estremamente efficiente. La sua strategia geopolitica è stata impeccabile. Di conseguenza, dobbiamo presumere che le sanzioni dell'Occidente, comprese quelle rivolte alla Banca centrale russa, siano state previste, valutate e contrastate con apposite contromisure. Lo conferma il fatto che la Banca centrale russa abbia alzato rapidamente i tassi di interesse e ordinato altrettanto in fretta restrizioni sulle operazioni in valuta estera, imponendo di vendere in cambio di rubli almeno l'80% della valuta estera ricevuta dal commercio con l'estero e sostenendo così la valuta russa.
Com'era prevedibile, si è sviluppata una corsa ai depositi dei clienti presso le banche commerciali, con cittadini in preda al panico che prelevano rubli in contanti agli sportelli automatici. La risposta sono state nuove restrizioni sul possesso di valuta estera. Come sempre, la liquidazione dei depositi mette in luce l'illiquidità degli attivi bancari, e quanto più alto è il rapporto tra attivo di bilancio e patrimonio netto, tanto meno una banca è in grado di resistere a una corsa ai depositi. I commentatori occidentali stanno ora richiamando l'attenzione su questo problema antico, ma in questo modo ignorano il ruolo storico di una banca centrale, che è quello di fornire sempre liquidità a un sistema bancario in difficoltà.
Sembra che i pagamenti SWIFT e i trasferimenti di valuta dai conti della Banca centrale russa presso altre banche centrali saranno consentiti solo per i pagamenti di petrolio e gas. Il messaggio a Putin è: "faremo tutto il possibile per renderti la vita impossibile, ma ci aspettiamo che tu continui a fornirci petrolio e gas". Questo ha senso solo se le sanzioni finanziarie in corso di attuazione mettono rapidamente la Russia in ginocchio, rendendo Putin disperatamente bisognoso dei ricavi delle esportazioni di energia.
Non è chiaro come la Russia possa spendere i dollari e gli euro guadagnati con le esportazioni di energia se i pagamenti per beni e servizi importati sono vietati. Se fosse davvero così, la valuta estera sarebbe priva di valore nelle mani dei russi. Il ragionamento alla base di queste sanzioni, quindi, non ha senso. Ma in pratica SWIFT non conta davvero, perché esistono mezzi alternativi di comunicazione per il regolamento tra banche. Conta di più l'indicazione che i regolatori danno alle banche occidentali, costringendole a non accettare pagamenti di provenienza russa. E questo è destinato a minacciare anche i trasferimenti legati a petrolio e gas. "Nel dubbio, meglio scartare…"
Inoltre, non è chiaro perché la Russia abbia comunque bisogno di più dollari ed euro. I leader occidentali e la stampa finanziaria si limitano a presumere che la cleptocrazia russa dipenda dalle valute estere. Non è così. L'economia russa è ragionevolmente sana e stabile. L'imposta sul reddito è una aliquota fissa del 13%, la regolamentazione delle imprese è leggera, il debito del settore pubblico è inferiore al 20% del PIL e il sistema bancario è nel complesso molto più solido di quello dei paesi vicini. I libertari occidentali possono solo sognare queste condizioni. La perdita di tutti i ricavi da petrolio e gas sarebbe praticamente l'unica cosa in grado di danneggiare la Russia, ma le sanzioni li hanno esentati. In ogni caso, a seconda del tasso di cambio, si dice che il prezzo del petrolio di pareggio della Russia sia inferiore a 45 dollari, meno della metà del livello attuale. In altre parole, la Russia può più che dimezzare le proprie esportazioni totali di petrolio ai prezzi attuali e cavarsela comunque. I margini sul gas naturale sono probabilmente simili.
In ogni caso, la Russia ha ancora la Cina come mercato importante per la propria energia e le proprie materie prime. Se dirotta forniture aggiuntive verso la Cina, questa si limiterà a ridurre le importazioni dal resto del mondo. È vero che la rete di condotte verso la Cina non è in grado di gestire volumi di petrolio e gas su scala europea, ma un eventuale calo dei ricavi può essere compensato in una certa misura da vendite aggiuntive di altre materie prime.
Pertanto, pur essendo evidentemente dolorose, è improbabile che le sanzioni contro la Russia minino l'intera economia del paese. Ma la risposta della Russia potrebbe farlo.
Putin avrà calcolato che, grazie alla prosecuzione delle vendite di materie prime alla Cina e agli altri Stati asiatici dell'Organizzazione per la cooperazione di Shanghai (che rappresenta circa la metà della popolazione mondiale), potrà stringere l'Europa sulle forniture di energia per tutto il tempo necessario. Le nazioni europee scopriranno che le loro economie sono in una morsa che rischia di stringersi ancora di più. Si veda il tweet di Pepe Escobar riportato sopra.
Ma, come suggerisce Escobar, anche se ciò non bastasse, essendo esclusa dalla possibilità di spendere o vendere euro in cambio di beni e di regolare tramite SWIFT, la Russia farebbe una richiesta ragionevole chiedendo di essere pagata in oro, perché non avrebbe senso accumulare valute fiat occidentali prive di valore. La Banca centrale russa potrebbe quindi scambiare una parte dell'oro con rubli per fornire all'economia la valuta necessaria, senza intaccarne il potere d'acquisto, e aggiungere il resto alle proprie riserve auree. Sarebbe un passo verso un gold standard di fatto, che potrebbe avere il merito di stabilizzare il rublo e metterlo al riparo dagli attacchi esterni. La strategia russa sull'oro e le sue conseguenze sono trattate più approfonditamente di seguito.
Inoltre, le condizioni di mercato dell'energia sono diverse da quelle del periodo dell'annessione della Crimea nel 2014. La Figura 1 mostra che il prezzo del petrolio aveva raggiunto il picco entro tre mesi dall'annessione e che il successivo crollo dei prezzi dell'energia, con il petrolio in calo del 70% in meno di due anni, danneggiò enormemente l'economia russa.
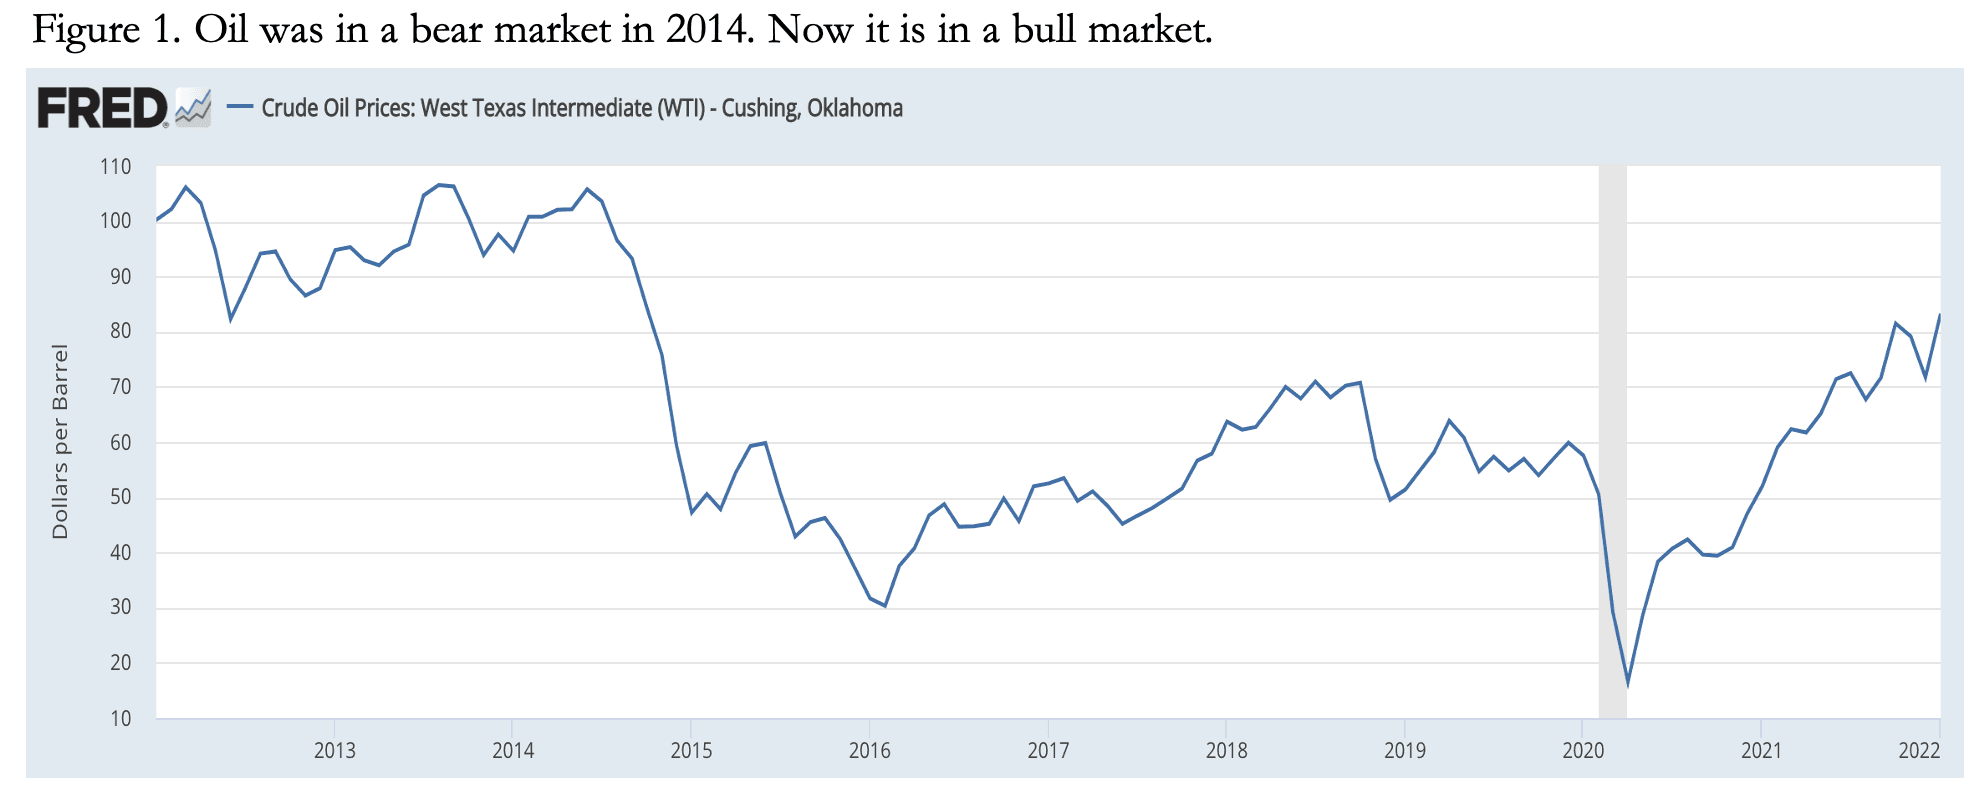
Oggi non ci possono essere dubbi sul fatto che l'aumento dei prezzi dell'energia e delle materie prime sia trainato dal ritmo eccezionale con cui il dollaro e le altre valute fiat si svalutano dal marzo 2020, rendendo il prezzo del petrolio estremamente vulnerabile a ulteriori shock dell'offerta. Pensa allo sceicco Yamani negli anni Settanta, quando il petrolio passò da meno di 3 dollari al barile a 28,90 dollari alla fine del decennio: è un'indicazione del pericolo che Putin può infliggere all'Occidente e del perché sia un errore pensare che le sanzioni ripeteranno la stretta del 2014 sull'economia russa. Questa volta la stretta si ritorcerà quasi certamente contro l'Occidente.
I fallimenti militari in Ucraina e la reazione ostile dell'Occidente hanno aumentato la probabilità che Putin usi l'arma dell'energia contro l'UE. Potrebbe aver sbagliato i calcoli sulla testardaggine della Germania e altri, pensando che avrebbero dato priorità alle proprie economie rispetto alle posture politiche. L'uso dell'arma dell'energia poteva essere un'opzione di riserva, ma ora è sempre più probabile che venga impiegata dopo il suo errore di calcolo militare.
La guerra finanziaria
In generale è giusto ritenere che i politici, come i loro elettori, non comprendano il denaro e la finanza, che delegano a banchieri centrali i quali non comprendono l'economia. Se qualcosa dovesse andare storto, è probabile che accada prima nel denaro e nella finanza, con le conseguenze economiche a seguire.Per fortuna di Putin, alla guida della banca centrale russa c'è Elvira Nabiullina, un'economista e banchiera centrale solida. Fu una promozione a sorpresa voluta da Putin, di cui in precedenza era stata consigliera economica personale. Dalla nomina nel 2013 ha riformato il sistema bancario e ha stabilizzato sia la valuta sia l'economia dopo l'invasione della Crimea: non si è lasciata prendere dal panico di fronte ai tentativi occidentali di far crollare il rublo. È senza dubbio su suo consiglio che Putin ha annunciato misure per stabilizzare la valuta in seguito alle restrizioni annunciate all'inizio di questa settimana da UE, Stati Uniti e Regno Unito.
 Sarebbe sbagliato considerarla una marionetta di Putin. Il suo linguaggio del corpo durante l'incontro di lunedì con Putin e altri consiglieri finanziari (Figura 2) diceva tutto. Sedeva all'estremità del lungo tavolo, parlava poco o niente ed evitava il contatto visivo. Era evidente che, circondata dai yes-men di Putin, si teneva per sé le proprie opinioni. Sottolineare le sue qualità e il suo controllo della valuta e del sistema bancario è importante per capire perché i tentativi dell'Occidente di destabilizzare l'economia russa probabilmente falliranno.
Tuttavia, Nabiullina sarà quasi certamente consapevole dell'estrema fragilità del sistema dell'euro. Unicredit, in Italia, ha visto di fatto congelata da Bruxelles la propria esposizione verso la Russia, pari a 14 miliardi di euro. Société Générale è esposta in modo analogo, con un bilancio a leva ancora più elevata. Anche i settori bancari commerciali di Germania, Austria e Italia sono fortemente esposti. Inoltre, se Putin procederà con restrizioni alle forniture di gas e petrolio verso l'UE, i prezzi più alti dell'energia aumenteranno in modo sostanziale i rischi delle banche commerciali dell'Eurozona. Le banche con una leva eccessiva richiederanno quasi certamente un salvataggio da parte della rete delle banche centrali del sistema dell'euro.
Anche il mercato dei repo dell'Eurozona, che supera i 10 trilioni di euro, è un fattore di rischio acuto. Gli uffici legali interni e i responsabili della conformità di tutte le banche dell'Eurozona stanno esaminando la titolarità effettiva di conti e controparti per escludere ogni interesse russo. Agli agenti tri-party per i repo verrà chiesto di fornire i dati delle controparti e, dove si sospettino interessi russi, la fase di chiusura di repo e reverse repo potrebbe essere compromessa. Benché i commentatori finanziari presumano che le autorità di regolamentazione troveranno soluzioni ai problemi di regolamento derivanti da queste sanzioni, c'è un rischio accresciuto non solo per la contrazione del mercato dei repo in euro, ma anche per i molteplici mancati regolamenti e per gli effetti a catena, dimostrati con evidenza dal fallimento della Herstatt Bank nel 1974, ma su scala molto più ampia.
È probabile inoltre che pagamenti legati al finanziamento del commercio e altri pagamenti vengano omessi o rifiutati, il che rappresenta un ulteriore ambito di crescente rischio di controparte. Servirà una gestione molto attenta da parte di tutte le banche centrali e delle autorità di regolamentazione per evitare che i problemi nei mercati dei repo e i mancati regolamenti portino a un evento sistemico. Le probabilità di riuscirci devono essere vicine allo zero.
Se Nabiullina, alla banca centrale russa (RCB), si renda conto che le passività della rete delle banche centrali del sistema dell'euro superano già le sue attività a causa del calo dei prezzi delle obbligazioni, e che non ha nessuno a cui rivolgersi per il rifinanziamento, è una considerazione importante. Si tratta di una condizione recente, determinata dall'aumento dei rendimenti obbligazionari. Supponendo che ne sia consapevole, Nabiullina saprà che la sopravvivenza immediata del sistema dell'euro e dell'euro stesso dipenderà dal suo consiglio a Putin. Pertanto, la sopravvivenza del sistema dell'euro e dell'euro stesso sarà nelle sue mani. E se l'euro cade, anche la credibilità delle altre valute fiat (dollaro, sterlina, yen e persino yuan) sarà probabilmente minata di conseguenza, con una corsa a disfarsene da parte di altre banche centrali e delle loro reti bancarie commerciali, che decideranno di ridurre la propria esposizione alle valute estere.
L'errore di valutazione di Putin nell'invadere il territorio ucraino lo ha trasformato da leader nazionale per eccellenza, uomo forte e stratega sul modello di Pietro il Grande, in un politico come tanti che lotta per la propria sopravvivenza. E, con il saldo controllo delle redini del potere russo, ha la facoltà di fare qualsiasi cosa per garantirla.
La guerra finanziaria è dunque iniziata, e forse è la fine del gigantesco schema Ponzi fiat dell'Occidente. In questo contesto dobbiamo considerare il ruolo svolto dall'oro.
L'oro potrebbe essere la forza della Russia
Dopo il tentativo dell'Occidente di destabilizzare il rublo nel 2014, la Russia ha diversificato le proprie riserve estere: ha ridotto l'esposizione al dollaro, ha aumentato quella verso euro e renminbi e ha accumulato oro, che oggi rappresenta il 23% delle sue riserve estere, leggermente più delle sue disponibilità in dollari. Presso il Ministero delle Finanze, anche il Fondo nazionale per il benessere detiene circa il 20% dei propri attivi in oro (stimato in ulteriori 670 tonnellate).Dal 2014 il prezzo dell'oro in dollari è salito di oltre il 60%, dimostrando che la politica di accumulo di oro della banca centrale è stata più sensata del semplice cambio dei dollari in altre valute estere. In euro l'oro è salito del 73% nello stesso periodo, a causa della relativa debolezza dell'euro rispetto al dollaro. Non solo la diversificazione dalle valute fiat estere è stata la politica più sensata, ma ora che l'accesso alle riserve in valuta fiat è stato compromesso dai governi stranieri, le ragioni per un ulteriore accumulo di oro da parte della Russia diventano ancora più convincenti.
Inoltre, le esportazioni russe di energia e materie prime continuano ad accumulare valute estere, che nell'economia interna non servono davvero. Come ricordato sopra, l'economia russa è sostanzialmente libertaria, con un'imposta sul reddito fissa al 13%, una regolamentazione leggera e un debito pubblico inferiore al 20% del PIL. L'unico fattore destabilizzante è il credito bancario, che grazie alla guida salda di Elvira Nabiullina alla RCB è un rischio gestibile. Le riserve in valuta estera servono per politiche interventiste, che non sono lo stile di Nabiullina. Al di là di piccole somme in valuta estera per esigenze di liquidità quotidiana, in un'economia di libero mercato come quella russa non c'è bisogno di averne.
Tagliando fuori la RCB dalle sue riserve, l'Occidente ha dato in Russia un argomento a favore di riserve interamente in oro, con solo quantità irrilevanti di valuta fiat estera per esigenze di liquidità. E le condizioni necessarie per legare la liquidità del rublo all'oro in parte esistono già. Lo scorso dicembre il contante in rubli (M0) era pari a 115 miliardi di dollari, mentre le riserve auree sono valutate 141 miliardi di dollari. Anche tenendo conto di una successiva espansione della liquidità a sostegno delle banche commerciali, possiamo supporre che le riserve auree ufficiali coprano ancora le misure ristrette della moneta. Il messaggio che i governi stranieri e le loro banche centrali hanno inviato alla RCB è che, per stabilizzare sia la valuta nazionale sia il suo valore sui mercati dei cambi, è meglio sostenere il rublo con più oro che con quantità crescenti di valute estere, che i nemici della Russia possono sempre usare nei loro tentativi di minare il rublo.
Quanto tempo ci vorrà perché a Mosca cada questa moneta è una domanda intrigante. Date le prove dei recenti accumuli di riserve auree e di un'economia di impronta libertaria, probabilmente è già caduta. La conferma sarà la cessazione di tutte le esportazioni di oro e l'ingresso della Russia nel mercato dei metalli preziosi, tramite agenti amici come i cinesi, per acquistare ciò che può. E, come suggerisce il tweet di Pepe Escobar, c'è sempre l'opzione di fornire energia solo in cambio di oro fisico, un argomento sempre più convincente. E se lo Stato russo ha riserve auree nascoste, possiamo aspettarci che anch'esse vengano rivelate in parte o del tutto.
Ora possiamo vedere come le sanzioni finanziarie dell'Occidente rischino di ritorcersi contro di esso, distruggendo inizialmente il sistema dell'euro e la sua valuta. Il fallimento dell'euro sarà senza dubbio attribuito a Putin e a fattori non condivisi da altre banche centrali. Ma c'è un rischio significativo che il fallimento dell'euro destabilizzi non solo l'economia globale, ma anche le altre principali valute. Le persone comuni vorranno allora prendere le distanze dai depositi bancari e dagli attivi finanziari che dipendono dal perdurare dello schema Ponzi fiat.
Questi messaggi non passeranno inosservati alle altre banche centrali, che riesamineranno le proprie politiche sulle riserve valutarie. Gli acquisti di oro da parte delle banche centrali potrebbero aumentare in modo sostanziale, mentre i leasing e gli swap in cui le banche centrali sono controparti potrebbero finire.
Stando così le cose, stiamo cominciando a vedere una strada verso la distruzione finale delle valute fiat non garantite, la fine dello schema Ponzi fiat e la diffusa consapevolezza che il vero denaro, in fondo, è solo l'oro fisico?
[i] Investor.gov
[ii] Carl von Clausewitz fu un generale dell'esercito prussiano, in servizio dalla Rivoluzione francese e per tutte le guerre napoleoniche. La citazione era in un articolo del Daily Telegraph del 2 marzo.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo cercato di garantire che le informazioni contenute nell'articolo siano affidabili; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da intendersi come un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà ritenuta responsabile per eventuali reclami, perdite, danni o disagi derivanti da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.