
Dopo aver passato in rassegna l'anno in corso per avere una prospettiva sul 2022, questo articolo riassume le previsioni per il dollaro, l'euro e i rispettivi sistemi finanziari. La questione chiave è l'andamento dei tassi di interesse e il suo impatto sui mercati finanziari, che sono del tutto impreparati alle conseguenze delle enormi espansioni di moneta e credito degli ultimi due anni.
Esaminiamo brevemente i fattori geopolitici e concludiamo che i presidenti Putin e Xi hanno giudicato il presidente Biden e la sua amministrazione fondamentalmente deboli. Putin sta ora cercando di creare un cuneo tra gli Stati Uniti e il Regno Unito da una parte e le pusillanimi e disorganizzate nazioni dell'UE dall'altra, usando le forniture energetiche e l'ammassamento di truppe al confine ucraino come leve per esercitare pressione. O la situazione degenera in un'invasione dell'Ucraina (improbabile) oppure l'America fa un passo indietro sotto la pressione dell'UE. Nel frattempo, la Cina continuerà a rafforzare la propria presenza nel Mar Cinese Meridionale e la propria influenza globale attraverso le sue vie della seta. Meno noto è che Cina e Russia continuano ad accumulare oro e stanno abbandonando il dollaro.
Infine, esaminiamo l'argento, destinato a diventare il migliore in termini di rendimento rispetto alle valute fiat, spinto da una combinazione di scarsa liquidità, domanda industriale legata ai criteri ESG e dalla presa di coscienza degli investitori che il suo prezzo ha molto da recuperare rispetto a litio, uranio e rame. La possibilità di un collasso delle valute fiat viene data in omaggio.
2021 — L'anno che è stato
Quest'anno è stato deludente per gli investitori in metalli preziosi. La figura 1 mostra l'andamento di oro e argento dal 31 dicembre 2020.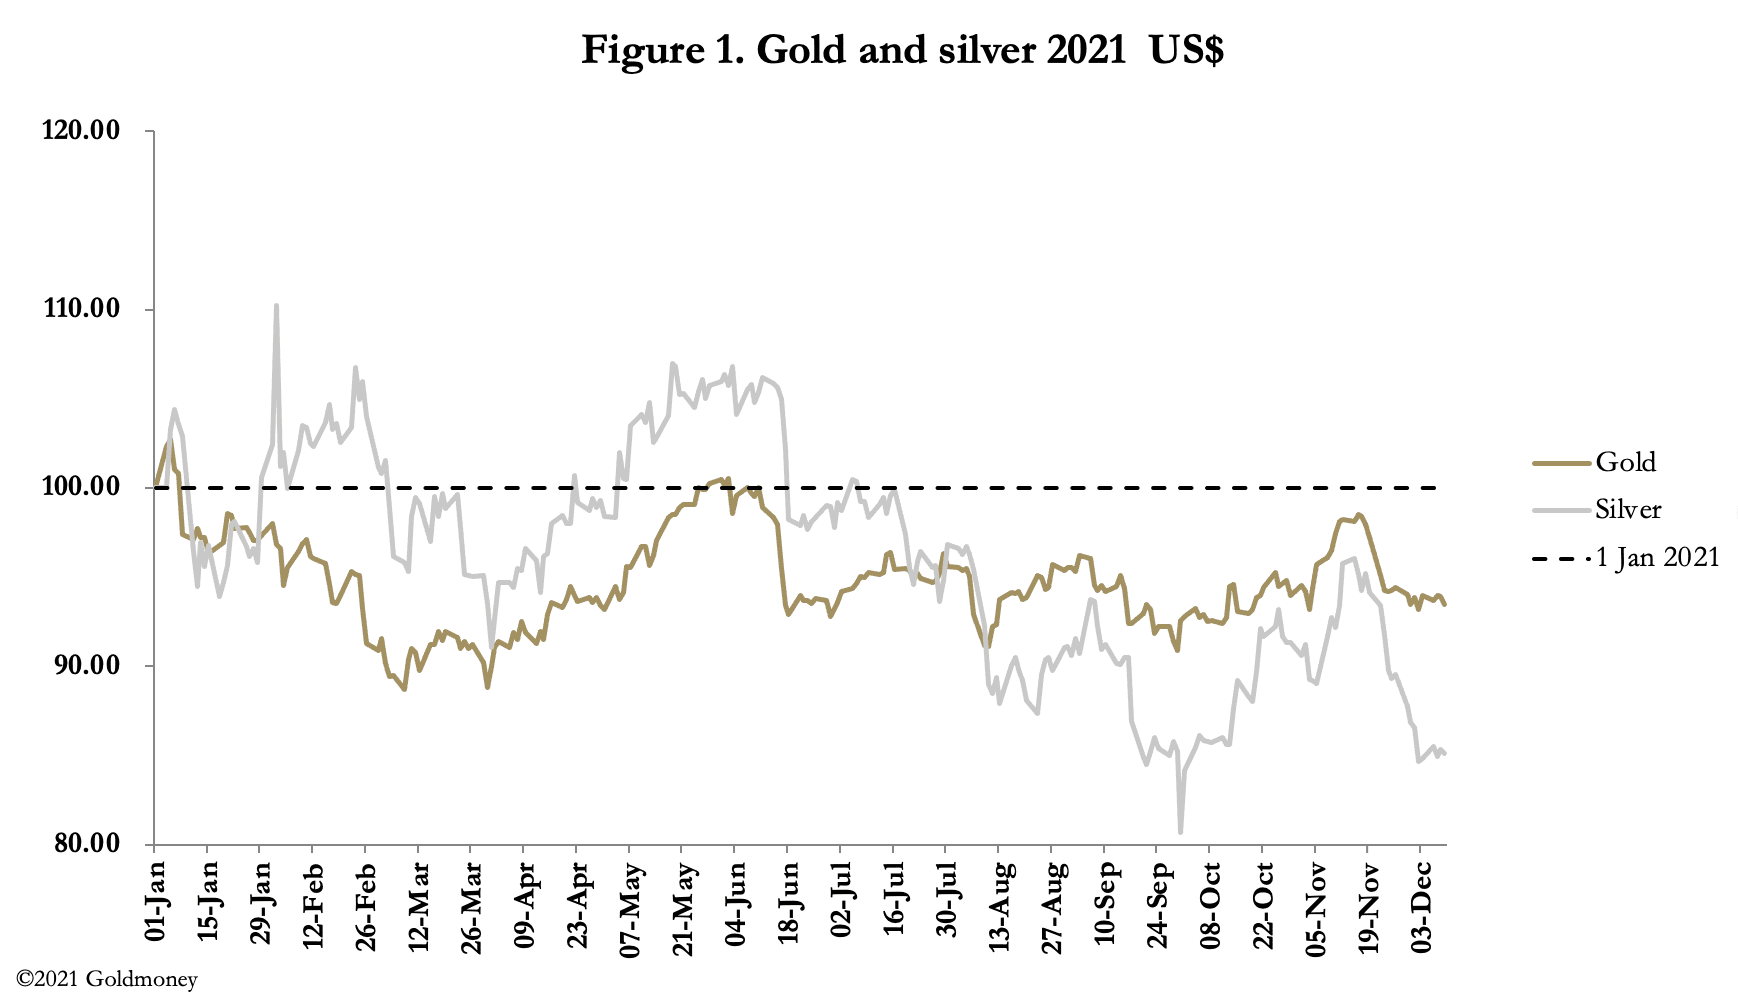
Dopo aver perso fino all'11,3%, l'oro è in calo del 6,5%. E l'argento, che a un certo punto era in calo del 19,3%, ora è in calo del 15%. Va detto che questi rendimenti seguivano forti guadagni nel 2020, quindi il 2021 potrebbe essere descritto come un anno di consolidamento.
Ma questo risultato è andato contro l'intuizione, dato il contesto monetario. Il totale degli attivi delle cinque principali banche centrali (Fed, BCE, BoJ, PBoC e BoE) è passato da 20,4 a 32,5 miliardi di dollari tra febbraio 2020 e oggi, il che equivale a un aumento medio annualizzato del 32% per ciascuno di due anni consecutivi. Dal 2006, gli attivi totali di queste banche centrali sono aumentati del 500%.
Da febbraio 2020 la massa monetaria M2 degli Stati Uniti è aumentata a un tasso annualizzato del 20,2%, per quasi due anni consecutivi, e ora si attesta oltre il 90% del PIL, dopo essere partita dal 44,4% del PIL all'inizio del millennio. Ma, come dimostreremo più avanti in questo articolo, una volta rettificata per il ritiro temporaneo di liquidità attraverso i reverse repo, la reale quantità di moneta M2 è praticamente pari al 100% del PIL.
Senza dubbio, c'è un eccesso di dollari e analoghi eccessi di tutte le altre principali valute in circolazione, una condizione globale che è peggiorata considerevolmente dal marzo 2020. Il tasso di inflazione di moneta e credito non è mai stato così alto su scala globale, in nessun momento. Eppure l'oro e l'argento lo hanno riflesso a malapena.
Alla base di tutto c'è l'errore fatale ma comune di non collegare l'aumento dei prezzi con la svalutazione della moneta. Nessuna dichiarazione delle principali banche centrali sulla politica monetaria ha menzionato la quantità di moneta, ma solo le conseguenze sui prezzi e sui tassi di interesse. E c'è un ampio consenso tra le banche centrali sul fatto che l'aumento dei tassi di interesse debba essere impiegato solo come ultima risorsa. Il diritto di emettere tutta la moneta che le banche centrali desiderano resterà sacro. Che i prezzi stiano salendo oltre il livello obiettivo comune del 2% e vi rimarranno deve essere negato.
Per ora, gli investitori-pecora accettano questa narrazione senza metterla in discussione. Anche le autorità sono erroneamente impegnate in politiche inflazionistiche per aumentare il totale del PIL. Responsabili politici, economisti dell'establishment e strateghi degli investimenti non riescono a capire che gli aumenti del PIL non indicano un miglioramento delle condizioni economiche: il progresso è intangibile e non quantificabile. Il PIL è solo il riflesso della quantità di moneta e credito presenti nell'economia. La notevole ripresa dal crollo del PIL nel 2020 non è stata una ripresa economica; è stata semplicemente il riflesso di una spesa pubblica in deficit, improduttiva e potenziata. E il tasso di risparmio, che è salito alle stelle, non è stato altro che un serbatoio temporaneo di depositi bancari gonfiati dagli stimoli. Ciò che dovrebbe preoccuparci tutti è che nessuno tra i responsabili della politica economica e monetaria, per non parlare del grande pubblico, sembra comprendere questo errore di base.
Non è nel loro interesse farlo, perché senza il PIL l'intera argomentazione a favore dell'intervento dello Stato crolla. Per questo motivo, l'impegno verso l'inflazione monetaria deve essere totale. Possiamo concludere, parafrasando Noël Coward: «Hurray-hurray-hurray, Inflation's here to stay!»[i]
L'avversione a riconoscere questo errore fondamentale è all'origine della confusa reazione del mercato alle condizioni inflazionistiche, con la notevole eccezione, forse, degli appassionati di criptovalute. Ma anche per loro l'argomento dell'inflazione si spinge solo fino a riconoscere la differenza tra una facoltà illimitata di emettere valute nazionali e le rigide restrizioni sull'emissione di bitcoin. Nessun hodler è ancora riuscito a fornire una spiegazione convincente di come il bitcoin sostituirà le valute fiat fallite come mezzo di scambio ampiamente accettato. È stata questa confusione su cosa sia veramente la moneta e sulla differenza tra moneta e valuta fiat a sopprimere, nel 2021, un interesse più ampio per l'oro e l'argento fisici.
A questa confusione si sono aggiunti cambiamenti strutturali nel sistema bancario con l'introduzione del coefficiente di finanziamento stabile netto (NSFR) di Basilea 3. La maggior parte delle banche ora deve rispettare l'NSFR, con la notevole eccezione, finora, delle banche del Regno Unito, almeno fino al nuovo anno. L'intento è garantire che le passività delle banche siano stabili rispetto al finanziamento delle attività, riducendo così il rischio di instabilità dei finanziamenti e le relative conseguenze sistemiche. In base alle nuove regole, una banca che mantiene posizioni principali in derivati di ogni tipo deve accettare una penalizzazione sul finanziamento. E anche se una banca ritiene che operare in derivati sia così redditizio da giustificare il pagamento della penalizzazione, è improbabile che la sua dirigenza abbracci volentieri linee di business che potrebbero danneggiare la sua reputazione presso le autorità di vigilanza.
Il 2021 è stato quindi un anno in cui le banche hanno cercato di moderare le proprie posizioni in derivati con l'introduzione dell'NSFR, azioni che probabilmente continueranno nel 2022. Le banche attive nel mercato dei metalli preziosi vorranno ridurre le proprie passività verso i conti di deposito di metalli preziosi non assegnati: ciò si può fare semplicemente modificando le condizioni dei conti. Ma la posizione corta sui contratti future regolamentati non può essere annullata con un tratto di penna. Devono essere chiusi, oppure la penalizzazione NSFR deve essere tollerata. La mia ipotesi è che i banchieri limiteranno inizialmente le proprie posizioni in derivati ai mercati dei future regolamentati, perché possono essere difesi più facilmente dal punto di vista reputazionale.
Rispetto ai forward e agli swap OTC di Londra, i future regolamentati del Comex sono di gran lunga il mercato più piccolo, circa un ottavo per dimensioni. E mentre le banche riducono la loro esposizione ai derivati, ci si può aspettare che il progressivo declino dei mercati forward liberi una domanda fisica nascosta. Le materie prime fisiche, compresi i metalli preziosi, non sono regolamentate, ma lo è un conto bancario non assegnato legato al prezzo di una materia prima. Questo potrebbe non preoccupare gli investitori che gestiscono il proprio denaro, ma qualsiasi gestore di investimenti regolamentato che detenga depositi in oro non assegnato per conto dei clienti perderà questa possibilità. E se un gestore desidera mantenere l'esposizione al prezzo, sarà costretto ad acquistare ETF o a convincere il proprio responsabile della conformità ad approvare invece uno strumento di investimento in metallo fisico assegnato.
Man mano che il mercato dei forward di Londra si riduce, la struttura del Comex, in cui la categoria Swaps e le banche che operano nella categoria Producer/Merchant/Processor/User sono classificate come non speculatori, quando in realtà sono speculatori e non veri operatori di copertura, dovrebbe essere sottoposta a un esame più attento. Il fattore scatenante di tale dibattito sarà probabilmente una perdita complessiva di liquidità del mercato con il diminuire del mercato di Londra, che porterà a una maggiore volatilità dei prezzi e a gravi backwardation dei prezzi con l'esaurirsi dell'offerta di derivati. E mentre possiamo indicare gli effetti di Basilea 3 sui metalli preziosi, non dobbiamo ignorare le conseguenze per le altre materie prime e per i contratti sull'energia. Dopo le recenti svalutazioni delle valute fiat a livello globale, molti contratti su materie prime sono stati in backwardation persistente. La riduzione della liquidità dei derivati è destinata ad aggravare le carenze fisiche per le materie prime in generale e a far salire ulteriormente i loro prezzi.
 Per i responsabili delle politiche monetarie nelle banche centrali, questi cambiamenti non potrebbero arrivare in un momento peggiore. I nuovi rialzi dei prezzi delle materie prime e delle commodity porteranno a prevedere, in modo razionale, una perdita di potere d’acquisto delle valute statali a livello del consumatore molto maggiore di quella che si è verificata finora. Sembra quindi che la perdita di potere d’acquisto del dollaro e delle altre valute sia appena iniziata.
Prospettive di inflazione per il dollaro USA
Innanzitutto dobbiamo definire l'inflazione: è l'aumento della quantità di moneta, valuta e credito, generalmente rappresentato dal totale delle passività per depositi nel sistema bancario. Non è un aumento dei prezzi. Le variazioni del livello generale dei prezzi sono la conseguenza di una combinazione di variazioni della quantità di moneta di deposito e di variazioni del livello di detenzione di moneta di deposito da parte del pubblico rispetto al possesso di beni. I depositi possiamo registrarli statisticamente, ma il comportamento umano non possiamo quantificarlo.Ma nemmeno le statistiche vanno prese per oro colato. La liquidità dei depositi è gestita dagli interventi delle banche centrali tramite operazioni di pronti contro termine e di pronti contro termine inversi (rispettivamente repo e RRP). Con un'operazione repo, a fronte di garanzie collaterali detenute a titolo di sicurezza, una banca centrale immette liquidità nel sistema finanziario, aumentando i depositi di grandi dimensioni presso le banche. La crisi di liquidità del settembre 2019 fu affrontata in questo modo, quando i repo overnight della Fed balzarono al record di 80 miliardi di dollari.
Con gli RRP, invece, una banca centrale sottrae liquidità al sistema finanziario. Sia i repo sia gli RRP hanno natura temporanea e per lo più durata overnight. Essendo temporanei, per avere un quadro più fedele dobbiamo rettificare la massa monetaria M2 sottraendo i repo e aggiungendo i repo inversi. Il risultato è illustrato nella Figura 3.

I saldi dei repo erano scesi a zero già a luglio 2020, mentre gli RRP sono diventati rilevanti solo lo scorso aprile. Insieme, questi fattori spiegano lo scostamento della linea blu dall'M2 (la linea rossa) a partire da dicembre 2019. Considerando il dato RRP più recente, pari a 1.748 miliardi di dollari, l'M2 rettificato sale a circa 23.100 miliardi di dollari, con un aumento del 48,2%, ovvero del 24,1% annualizzato per due anni consecutivi.[ii]
L'eccesso di liquidità attualmente nascosto negli RRP è la conseguenza della spesa pubblica in disavanzo non finanziata. È la spesa pubblica a generare depositi in eccesso nel sistema bancario, senza che questi siano compensati dalla sottoscrizione di debito pubblico da parte del pubblico. Il quantitative easing contribuisce al problema, fornendo moneta di deposito a fondi pensione e compagnie di assicurazione in cambio di titoli che finiscono nel bilancio della Fed.
L'effetto di questa inflazione sui prezzi si sta ancora propagando nell'economia statunitense. È importante riconoscere che la causa primaria dell'aumento dei costi e dei prezzi di materie prime, produzione e consumo è l'inflazione dei depositi bancari, e non le interruzioni delle catene di approvvigionamento. I banchieri centrali non sono sinceri quando insistono che l'aumento dei prezzi sia un fenomeno temporaneo. L'espansione dei depositi e l'eccesso di liquidità, in particolare dallo scorso aprile, ci dicono che, anche senza variazioni nel livello di detenzione di valuta da parte del pubblico rispetto ai beni, il dollaro deve ancora subire una perdita considerevole di potere d'acquisto. E gli argomenti neo-keynesiani secondo cui il calo della domanda ripristinerà l'equilibrio tra domanda e offerta di beni di consumo sono errati.
Entriamo quindi nel 2022 con la prospettiva di ulteriori aumenti dei costi di produzione e dei prezzi al consumo. Che i tassi d'interesse comincino a salire in modo significativo è garantito. Già ora, con l'indice CPI statunitense in aumento del 6,8% annuo, gli investitori istituzionali accettano un rendimento reale negativo del 5,4% sul Treasury USA a 10 anni. E per chi segue Shadowstats.com di John Williams, che calcola gli aumenti dei prezzi al consumo al 14,9% “in coerenza con le metodologie di rilevazione del CPI complessivo precedenti al 1980”, il rendimento reale del titolo a 10 anni è pari a meno 13,5%![iii]
Non è ancora chiaro di quanto saliranno i tassi d'interesse nei prossimi mesi, ma è probabile che salgano molto di più e più presto di quanto attualmente scontato dai mercati. Inoltre, è previsto che la riduzione graduale del QE venga accelerata, riducendo in modo indiretto il sostegno della Fed al finanziamento del governo. Senza quel sostegno, i mercati chiederanno quasi certamente rendimenti reali meno negativi sui Treasury, come minimo, spingendo i rendimenti nominali decisamente più in alto. Lo shock di un ritorno alla realtà di mercato potrebbe essere enorme e inatteso.
Rendimenti nominali più alti sulle obbligazioni comportano perdite d'investimento significative per i portafogli obbligazionari, e anche la base delle valutazioni azionarie ne uscirà seriamente indebolita. Un forte mercato ribassista di tutte le attività finanziarie diventa ogni giorno più certo. Inoltre, costi di indebitamento più alti metteranno a rischio le società zombie, incapaci di ottenere rendimenti sufficienti sui propri debiti. È una situazione che la Fed ha cercato di evitare, usando il QE per sostenere bassi rendimenti obbligazionari e alti valori di mercato.
Avendo deciso di ridurre lo stimolo mensile del QE, la Fed ha reso più certo un mercato ribassista delle attività finanziarie. Per contrastarne l'effetto, probabilmente finirà per aumentare di nuovo il QE a sostegno dei prezzi di mercato, come fece a marzo 2020. Ma il QE, e il ritorno ad esso, è una palese stampa di moneta che non può che minare ulteriormente il potere d'acquisto del dollaro e richiedere, col tempo, una compensazione ancora maggiore nei rendimenti obbligazionari: non è altro che un cerotto temporaneo su una ferita purulenta.
Un crollo dell'attività economica, che sta prendendo forma a causa dei tassi d'interesse nominali più alti, aumenterà anche il disavanzo del governo federale, riducendo le entrate fiscali e aumentando la spesa assistenziale. In qualsiasi amministrazione attuale, e in particolare in quella di Biden, non esiste un mandato per affrontare questo problema e, da questa distanza, dobbiamo supporre che possa essere risolto solo emettendo altro debito a rendimenti sempre più alti.
La situazione somiglia a quella affrontata da un altro proto-keynesiano, John Law, nel 1720. Per sostenere la sua bolla del Mississippi, egli sostenne il prezzo delle azioni emettendo liberamente la propria valuta, la livre, per acquistare titoli sul mercato, cosa che poteva fare in quanto controllore della valuta. Non passò molto tempo prima che il potere d'acquisto della livre venisse completamente distrutto.
Con l'evolversi della situazione attuale del dollaro, il suo potere d'acquisto è destinato a diminuire in modo analogo a quello della livre francese di tre secoli fa. Ma c'è anche un brutto problema sistemico nella rete delle banche commerciali, e per comprenderlo dobbiamo rivolgere la nostra attenzione all'Europa.
Il collasso imminente dell'euro
Come la Fed, la BCE resiste agli aumenti dei tassi di interesse nonostante l'impennata dei prezzi alla produzione e al consumo. L'inflazione dei prezzi al consumo nell'Eurozona è stata registrata da ultimo al 4,9%, il che porta il rendimento reale del Bund tedesco a 5 anni a meno 5,5%. Ma i prezzi alla produzione tedeschi di ottobre sono aumentati del 19,2% rispetto a un anno prima. Non c'è dubbio che i prezzi alla produzione non si siano ancora trasferiti del tutto sui prezzi al consumo e che i prezzi al consumo abbiano ancora molta strada da fare al rialzo, a riflesso dell'accelerazione della svalutazione della moneta da parte della BCE negli ultimi anni.[iv]Pertanto, in termini reali, non solo i tassi negativi stanno già aumentando, ma si spingeranno ancora oltre, in territorio negativo record, a causa dell'aumento dei prezzi alla produzione e al consumo. A meno di abbandonare del tutto l'euro al suo destino sui mercati dei cambi, la BCE sarà costretta a consentire un rialzo del tasso sui depositi, oggi pari a —0,5%, per compensare il deprezzamento dell'euro. E data la portata dell'espansione monetaria recente, i tassi di interesse dell'euro dovranno salire in modo considerevole per avere un qualche effetto stabilizzante.
L'euro condivide questo problema con il dollaro. Ma anche se i tassi di interesse salissero solo fino a un territorio modestamente positivo, la BCE dovrebbe accelerare il ritmo della creazione di moneta solo per mantenere a galla i governi fortemente indebitati dei paesi membri dell'Eurozona. I mercati dei cambi sono destinati a riconoscere la situazione in corso, punendo l'euro sia se la BCE non alza i tassi sia se li alza. Il calo dell'euro non si limiterà ai tassi di cambio con altre valute, che in varia misura affrontano dilemmi simili, ma sarà particolarmente acuto se misurato rispetto ai prezzi delle materie prime e dei beni essenziali. Si può sostenere che il declassamento dell'euro sui mercati dei cambi sia già iniziato.
Ma c'è un ulteriore fattore, generalmente poco considerato: le dimensioni enormi del mercato repo dell'euro e il pericolo che l'aumento dei tassi di interesse rappresenta per esso. La domanda di garanzie con cui ottenere liquidità ha portato a una significativa espansione monetaria, con il mercato repo che agisce non come uno strumento marginale di gestione della liquidità, come accade in altri sistemi bancari, ma come una fonte cumulativa di credito. Lo illustra la Figura 4, tratta da un sondaggio dell'ICMA su 58 importanti istituzioni del sistema dell'euro.[v]

Il totale di questa forma di finanziamento a breve termine è cresciuto fino a 8,31 trilioni di euro di contratti in essere a dicembre 2019. Le garanzie comprendono di tutto, dai titoli e buoni di Stato al debito bancario commerciale preconfezionato. Secondo l’indagine dell’ICMA, il doppio conteggio, per cui i pronti contro termine (repo) sono compensati dai repo inversi, è minimo. Questo è importante se si considera che un repo inverso è l’altro lato di un repo, per cui, essendo i repo aggiuntivi rispetto ai repo inversi registrati, la somma dei due è una misura valida delle dimensioni del mercato dei repo. Il valore dei repo conclusi con le banche centrali nell’ambito delle operazioni ufficiali di politica monetaria non è stato incluso nell’indagine e continua a essere “molto consistente”. Sono invece inclusi i repo con le banche centrali nell’ordinaria attività di finanziamento.[vi]
Oggi, anche escludendo i repo con le banche centrali legati alle operazioni di politica monetaria, questa cifra supera quasi certamente i 10 trilioni di euro con un margine significativo, data l’accelerazione dell’espansione monetaria successiva all’indagine dell’ICMA e tenendo conto dei partecipanti ulteriori rispetto ai 58 operatori censiti. Un elemento importante di questo mercato sono i tassi di interesse: con il tasso sui depositi della BCE a meno 0,5%, le banche possono ottenere liquidità in euro liberamente e a costo zero.
Il costo zero della liquidità dei repo solleva la questione delle conseguenze nel caso in cui il tasso sui depositi della BCE sia costretto a tornare in territorio positivo. Il mercato dei repo probabilmente si contrarrà, il che equivale a una diminuzione del credito bancario in essere. Le banche sarebbero quindi costrette a liquidare attività di bilancio, il che porterebbe tutti i rendimenti obbligazionari negativi in territorio positivo, e oltre, accelerando ulteriormente la contrazione del credito bancario mentre i valori delle garanzie crollano. Inoltre, la contrazione del credito bancario implicita nel ritiro del finanziamento tramite repo avrà quasi certamente l’effetto a catena di innescare rapidamente una crisi di liquidità in un gruppo di banche con una leva di bilancio eccezionalmente elevata.
C’è un’altra questione da considerare, quella della qualità delle garanzie. Mentre la Fed statunitense accetta come garanzia nei repo solo titoli di altissima qualità, le banche nazionali dell’Eurozona e la BCE accettano quasi tutto: doveva essere così quando la Grecia e gli altri PIGS furono salvati. E i salvataggi nascosti delle banche italiane, raggruppando prestiti dubbi in garanzie per i repo, sono stati il modo in cui questi prestiti sono stati tolti dai bilanci delle banche nazionali e nascosti nel sistema TARGET2
Ne risulta che i primi repo a non essere rinnovati dalle controparti commerciali sono quelli la cui garanzia è cattiva o dubbia. Non sappiamo quanto sia l’importo coinvolto. Ma, dato l’incentivo per le autorità di vigilanza nazionali dei PIGS a considerare solvibili i crediti deteriorati, affinché potessero fungere da garanzia nei repo, gli importi saranno considerevoli. Avendo accettato queste garanzie scadenti, le banche centrali nazionali non potranno rifiutarle per timore di innescare una crisi bancaria nelle proprie giurisdizioni. Inoltre, è probabile che siano costrette ad accettare ulteriori garanzie per i repo, se vengono rifiutate dalle controparti commerciali e si vogliono evitare i fallimenti bancari.
Gli importi in gioco sono superiori ai bilanci combinati della BCE e delle banche centrali nazionali.
La crisi derivante dall’aumento dei tassi di interesse nell’Eurozona sarà diversa da quella che interesserà i mercati del dollaro statunitense. Poiché le banche di rilevanza sistemica globale (G-SIB) dell’Eurozona hanno una leva fino a trenta volte, misurata come rapporto tra attivo e patrimonio netto, un aumento dei rendimenti obbligazionari di poco più di qualche punto percentuale probabilmente farà crollare l’intero sistema dell’euro, diffondendo il rischio sistemico al Giappone, dove le G-SIB hanno una leva simile, al Regno Unito e alla Svizzera, e poi agli Stati Uniti e alla Cina, che hanno i sistemi bancari con la minore leva operativa.
Sarà necessario che le principali banche centrali organizzino il più grande salvataggio del sistema bancario mai visto, che farà sembrare piccola la crisi Lehman. L’espansione di valuta e credito richiesta alla rete delle banche centrali è inimmaginabile e si aggiunge alla massiccia espansione monetaria degli ultimi due anni. Si profila quindi il crollo del potere d’acquisto dell’intero sistema delle valute fiat, insieme ai valori di tutto ciò che da esso dipende. L’unica via di fuga sicura per le persone comuni è possedere fisicamente il denaro della storia che non può essere corrotto e che, quando la teoria statale della moneta sarà smentita ancora una volta, diventerà l’unico mezzo di scambio accettabile. Cioè oro e argento fisici.
Fattori geopolitici
In questo millennio il "Grande Gioco" di Kipling, che nell'Ottocento si svolgeva in Asia centrale e in Medio Oriente, è diventato davvero globale: da una parte l'America e i suoi stretti alleati dei Five Eyes, dall'altra una coalizione formata da Cina e Russia. Accade inoltre che i due protagonisti stiano su fronti opposti in materia di moneta e valute: Cina e Russia hanno preso il controllo dell'oro fisico mondiale, mentre l'America sostiene che l'oro non abbia alcun ruolo nei sistemi monetari moderni.In altra sede ho sostenuto che la Cina abbia accumulato in segreto enormi quantità di oro, almeno 20.000 tonnellate, forse anche di più, e che i suoi cittadini ne abbiano accumulate altre 17.000 tonnellate.
In breve, le prove sono le seguenti. Nel 1983 un regolamento incaricò la Banca Popolare Cinese di acquisire e gestire le risorse statali di oro e argento, come estensione del suo monopolio sui cambi con l'estero. Di conseguenza la PBOC ebbe campo libero nell'accumulare oro durante il mercato ribassista del 1981-2002, mentre ai cittadini cinesi era vietato possedere entrambi i metalli. Nel 2002 fu istituita la Borsa dell'oro di Shanghai e il divieto di possesso di oro e argento da parte del pubblico fu revocato. Il Partito Comunista arrivò persino a pubblicizzare i vantaggi di possedere oro prezioso, generando livelli significativi di domanda da parte del pubblico: da qui la stima di 17.000 tonnellate in mano ai privati.
Allo stesso tempo lo Stato ha investito pesantemente nell'estrazione e nella raffinazione. Così, partendo praticamente da zero, la Cina è diventata di gran lunga la principale nazione produttrice di oro e da allora ha mantenuto questa posizione. Non era consentita alcuna esportazione di oro, e le uniche barre raffinate cinesi finite nelle raffinerie svizzere sono state pochissime e si ritiene siano state introdotte di contrabbando.
Pur non potendo essere certi dei numeri, è innegabile che il Partito Comunista abbia dato priorità all'accumulo di oro e, in misura minore, forse di argento, e che oggi eserciti un elevato grado di controllo monopolistico sui mercati asiatici dell'oro.
Allo stesso modo, anche il presidente Putin ha dato priorità all'accumulo di oro, anche se le sue ragioni sono state in parte dettate dalle sanzioni americane e del FMI seguite all'invasione russa dell'Ucraina nel 2014. La vulnerabilità strategica della Russia sta nel pagamento delle sue vendite di energia, che avviene in larghissima parte in dollari, la valuta del suo nemico. Inoltre, con il sistema delle banche corrispondenti, gli Stati Uniti hanno informazioni dirette su ogni dollaro detenuto dalla Russia e su tutte le sue transazioni in dollari. La risposta di Putin è stata quella di cedere i dollari ottenuti con le esportazioni di energia e materie prime, a favore di oro e altre valute.
La strategia politica della Russia è allearsi strettamente con la Cina attraverso l'Organizzazione per la cooperazione di Shanghai e altri raggruppamenti politici asiatici, per controllare congiuntamente la massa continentale eurasiatica, e quindi la maggior parte della popolazione mondiale. In quanto fornitore di energia determinante per l'Europa occidentale, la Russia sta cercando di creare una frattura tra America e Regno Unito da un lato e i loro partner NATO dall'altro. Al momento sta facendo la voce grossa sul fianco orientale dell'Ucraina, ma l'intenzione è più probabilmente quella di sfruttare gli interessi degli Stati membri dell'UE e di sottrarre l'UE alla sfera di influenza degli Stati Uniti.
Allo stesso modo, la Cina fa la voce grossa su Taiwan e sul Mar Cinese Meridionale. Anche questo ha lo scopo di esercitare pressione sull'America. Il fattore comune è la valutazione che Russia e Cina danno dell'amministrazione Biden, che sembrano ritenere fondamentalmente debole.
Per quanto riguarda oro e argento, possiamo riassumere così l'attuale quadro geopolitico. Insieme, Russia, Cina e i loro alleati asiatici hanno fatto molta strada verso il controllo dei mercati mondiali dell'oro fisico. Ora stanno mettendo alla prova l'amministrazione Biden, e Putin ha un'chiara intenzione di isolare l'America dall'Europa occidentale. Nel frattempo la Fed persegue politiche monetarie che, se non saranno invertite (e non c'è alcun mandato concepibile per farlo), consegneranno inevitabilmente il potere economico a Cina e Russia, per via delle loro politiche favorevoli all'oro. E se l'America e i suoi alleati dovessero inasprire lo scontro, grazie al loro dominio congiunto sull'oro fisico e sui suoi mercati, Cina e Russia hanno i mezzi per distruggere il dollaro fiat, privo di copertura.
Argento
L'argento sembra avere un prezzo fortemente sbagliato. Diversi fattori portano inevitabilmente a questa conclusione.Secondo il Silver Institute, nel 2021 l'offerta fisica è aumentata dell'8% rispetto a un 2020 depresso, raggiungendo 1.056 milioni di once, ma resta al di sotto della produzione del periodo 2014-2016. Nel frattempo la domanda è in crescita del 15% quest'anno, a 1.033 milioni di once, lasciando un surplus marginale di appena 23 milioni di once. Sorge ovviamente la domanda su come evolverà la domanda nei prossimi anni, in una fase di accelerazione degli investimenti in energia e elettricità non basate su combustibili fossili. Per l'argento, alla domanda fotovoltaica si possono aggiungere la crescente domanda di veicoli elettrici e l'aggiornamento delle reti mobili al 5G. Prevedere l'equilibrio tra offerta e domanda è sempre difficile per l'argento, a causa di cambiamenti sostanziali e imprevisti nel suo utilizzo (vi ricordate la fotografia?), ma sembra ragionevole ipotizzare che l'argento sarà uno dei pochi beneficiari delle politiche ambientali globali.
Il settore minerario deve sostenere costi aggiuntivi in molti paesi, perché adegua le proprie attività alle normative e alle linee guida ambientali, sociali e di governance (ESG). Le società minerarie internazionali avranno difficoltà a raccogliere fondi se non vi si conformano, anche per le miniere situate in paesi che non hanno ancora formulato le proprie politiche ESG secondo gli standard occidentali. È prevedibile che costi più elevati, come quelli imposti dalla conformità ESG, costringano le miniere a estrarre minerali di grado più alto per mantenere il flusso di cassa; solo prezzi in aumento più rapido dei costi daranno quindi un qualche valore ai minerali di grado inferiore. L'effetto dell'ESG porterà dunque probabilmente a rivedere al ribasso le previsioni di offerta mineraria di lungo periodo.
Litio, uranio e rame, tre degli altri beneficiari dell'ESG, hanno visto i loro prezzi salire nel 2021. Il prezzo del carbonato di litio è aumentato del 520% da gennaio, l'uranio del 54% e il rame del 25%, dopo un forte rialzo successivo a marzo 2020. Nel caso dell'argento, un fattore decisivo è l'investimento negli ETF, che nell'ultimo decennio è oscillato tra 200 e 300 milioni di once. In contrasto con litio, uranio e rame, il prezzo dell'argento quest'anno è sceso del 15%.
Ma come misura dell'interesse complessivo, la domanda di argento fisico è solo la punta di un iceberg di derivati ben più grande. Secondo la Banca dei Regolamenti Internazionali, i contratti forward e gli swap in essere ammontano a circa 3.750 milioni di once equivalenti tra le banche operanti in metalli preziosi, e vi sono ulteriori passività tra le banche e i loro depositanti con conti non assegnati. Inoltre, ci sono 715 milioni di once cartacee nel contratto regolamentato sull'argento del Comex, il che, insieme ad altre borse regolamentate, indica almeno 4.500 milioni di once di posizioni lunghe aggiuntive in derivati, pari a 20 volte la domanda netta stimata di investimento fisico per quest'anno. E questo senza considerare le opzioni, regolamentate e non.[vii]
Se la domanda industriale di argento sembra destinata ad aumentare in modo significativo, anche il prezzo dell'argento in valute fiat, pari a un ottantesimo di quello dell'oro, è anomalo in una fase di accelerazione dell'inflazione dei prezzi, più correttamente intesa come svalutazione delle valute. La cattiva gestione delle politiche monetarie garantisce ormai praticamente la morte delle valute fiat, e l'unica salvezza sarà sostituirle o trasformarle in credibili surrogati dell'oro, poiché la maggior parte delle banche centrali ha almeno una parte di oro nelle proprie riserve.
Stando così le cose, l'argento fisico riacquisterà un ruolo monetario a supporto del conio. Si dice che la sua abbondanza nella crosta terrestre rispetto all'oro sia inferiore a dieci volte, e il suo rapporto storico sotto i sistemi bimetallici era di circa quindici a uno. È probabile che la scomparsa delle valute fiat porti il rapporto oro-argento verso questi valori, quindi l'attuale rapporto di ottanta volte è un'evidente anomalia.
In assenza di una crisi immediata del regime delle valute fiat, è probabile che i cambiamenti nel trattamento dei derivati da parte delle banche ai fini di bilancio portino a una contrazione delle posizioni aperte. L'introduzione del coefficiente di finanziamento stabile netto (NSFR) previsto da Basilea 3 mira a ridurre in generale il rischio dei derivati. Il ritiro progressivo delle banche dall'attività di trading a causa dell'NSFR ridurrà la liquidità sia dei derivati OTC sia di quelli regolamentati, determinando una maggiore volatilità dei prezzi. E la contrazione dell'argento cartaceo in circolazione si tradurrà probabilmente in un'offerta cartacea in calo e in una maggiore domanda di argento fisico.
Secondo indicazioni aneddotiche, i libri ordini delle raffinerie per l'argento arrivano attualmente fino a metà 2022, con grandi consumatori industriali che si affannano per assicurarsi le forniture. Qualsiasi impennata della domanda monetaria è quindi destinata ad avere un effetto sproporzionato sui prezzi dell'argento al rialzo.
Sintesi e prospettive
L’anno che sta per concludersi è stato negativo per gli investitori in metalli preziosi, ma gli stacker che si aspettano la prossima crisi finanziaria si rallegreranno per l’inatteso colpo di fortuna offerto dalle bullion bank che hanno depresso i prezzi. Gli investitori ingenui, se avevano una conoscenza elementare dell’inflazione monetaria, sono stati indirizzati verso le criptovalute, lasciando l’oro e l’argento a chi cerca una protezione autentica dai prossimi sviluppi monetari ed economici. Inoltre, i pianificatori delle politiche economiche e i loro epigoni che gestiscono i mercati hanno mostrato una certa riluttanza ad accettare i fatti sull’inflazione oppure, in alternativa, semplicemente non capiscono nulla.L’establishment ha offerto alla gente comune una finestra di opportunità per assicurarsi contro gli eventi finanziari ed economici che ormai le si profilano così chiaramente davanti. Chi ha una conoscenza dell’economia di base e usa il buon senso capisce che i tassi di interesse saliranno, e presto. E con rendimenti obbligazionari negativi straordinariamente elevati, i mercati finanziari sono prezzati in modo errato rispetto a questa eventualità più che in qualsiasi altro momento della storia documentata.
Di fronte all’inevitabile shock di mercato che ci attende, ci sono pochi dubbi che le banche centrali continueranno a emettere quantità crescenti delle proprie valute nel vano tentativo di stabilizzare le loro economie e di garantire la copertura dei disavanzi pubblici. E con il crollo sempre più probabile dell’Eurosistema e delle sue banche commerciali, possiamo aspettarci dalla BCE una risposta inflazionistica del tipo “costi quel che costi”.
Mentre il loro mondo crolla attorno a loro, i banchieri centrali si comporteranno come elefanti in una cristalleria, distruggendo ancora di più la propria credibilità e le proprie valute man mano che il panico aumenta. In questo contesto, chi acquista oro e argento fisici lo farà non perché si aspetta di ricavarne un profitto, ma per salvare qualcosa dal caos che si prospetta, innescato da tassi di interesse in aumento e poi in forte impennata, mentre le preferenze temporali per le valute crescono e il loro potere d’acquisto crolla.
[i] Da “There are bad times just around the corner”. Il distico diceva che la miseria è qui per restare, ma descrive bene gli effetti dell’inflazione.
[ii] Al momento della stesura, l’M2 di novembre non era stato ancora pubblicato. Si presume quindi che sia aumentato moderatamente rispetto al dato di ottobre.
[iii] Vedi FLASH (10 dic) all’indirizzo www.shadowstats.com
[iv] Il bilancio dell’Eurosistema, cioè quello della BCE più quelli delle banche centrali nazionali, è passato da 4.500 miliardi di euro nel dicembre 2019 a 8.500 miliardi di euro oggi.
[v] Indagine ICMA sul mercato europeo dei repo n. 38.
[vi] Il bilancio consolidato delle banche centrali dell’Eurosistema riporta “Titoli detenuti per finalità di politica monetaria” per un totale di 3.694 miliardi di euro e “Passività verso enti creditizi dell’area dell’euro relative a operazioni di politica monetaria…” per un totale di 3.489 miliardi di euro a fine 2020. Le operazioni di repo e reverse repo sono incluse in questi numeri e, sul lato del passivo, rappresentano un aumento del 93% rispetto al 2019. Ciò testimonia un crescente sostegno di liquidità alle banche commerciali, in gran parte tramite i mercati repo, e indica che i repo in essere sono considerevolmente più elevati rispetto al momento dell’indagine ICMA citata sopra.
[vii] Vedi i totali dei derivati OTC della BIS all’indirizzo https://stats.bis.org/statx/srs/table/d5.2
[iii] Vedi FLASH (10 dic) all’indirizzo www.shadowstats.com
[iv] Il bilancio dell’Eurosistema, cioè quello della BCE più quelli delle banche centrali nazionali, è passato da 4.500 miliardi di euro nel dicembre 2019 a 8.500 miliardi di euro oggi.
[v] Indagine ICMA sul mercato europeo dei repo n. 38.
[vi] Il bilancio consolidato delle banche centrali dell’Eurosistema riporta “Titoli detenuti per finalità di politica monetaria” per un totale di 3.694 miliardi di euro e “Passività verso enti creditizi dell’area dell’euro relative a operazioni di politica monetaria…” per un totale di 3.489 miliardi di euro a fine 2020. Le operazioni di repo e reverse repo sono incluse in questi numeri e, sul lato del passivo, rappresentano un aumento del 93% rispetto al 2019. Ciò testimonia un crescente sostegno di liquidità alle banche commerciali, in gran parte tramite i mercati repo, e indica che i repo in essere sono considerevolmente più elevati rispetto al momento dell’indagine ICMA citata sopra.
[vii] Vedi i totali dei derivati OTC della BIS all’indirizzo https://stats.bis.org/statx/srs/table/d5.2
I punti di vista e le opinioni espressi in questo articolo sono quelli dell’autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L’articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell’autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell’articolo senza prima aver richiesto una consulenza professionale indipendente. È stata posta attenzione affinché le informazioni dell’articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerarsi un’indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà ritenuta responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.