
Usciamo dal 2016 sull'onda dell'ottimismo degli investitori. Finalmente avremo un uomo d'affari alla guida dell'economia statunitense, nelle vesti del nuovo presidente, e lo stimolo che offrirà sarà fatto di tagli alle tasse e spesa per le infrastrutture.
Se i tassi d'interesse dovranno salire un po', chi se ne importa? Per gli investitori orientati all'azionario conta di più il miglioramento delle prospettive sugli utili aziendali, grazie alla combinazione di stimolo fiscale e di un'amministrazione favorevole alle imprese.
Se l'andamento recente dei mercati azionari e obbligazionari è un indizio, questa visione domina il pensiero degli investitori. Dalla crisi finanziaria di otto anni fa, il rialzo dei mercati azionari è stato trainato dallo ZIRP e dall'espansione del credito diretta verso le attività finanziarie. Ora le azioni poggiano su basi più solide, ma questa è una visione che ignora del tutto i flussi monetari da cui dipende il valore delle attività. Il motivo per cui i valori delle attività sono ai livelli attuali è che l'inflazione monetaria ha superato quella assorbita dall'economia non finanziaria. Inoltre, la domanda del settore non finanziario è stata frenata dal continuo effetto di trasferimento di ricchezza dell'inflazione monetaria, sottratta alle persone comuni a vantaggio delle banche e dei primi destinatari del nuovo credito creato. Questa svalutazione di redditi e risparmi è sottostimata dalle statistiche ufficiali sull'inflazione, ma la grande maggioranza delle persone con occupazioni ordinarie fuori dai centri finanziari si è progressivamente impoverita, rispetto alla minoranza che beneficia dell'inflazione dei prezzi delle attività finanziarie. Non c'è da stupirsi se l'economia ristagna.
L’enfasi dovrebbe ora spostarsi dallo stimolo monetario a quello fiscale. Invece di restare imbottigliato negli attivi finanziari, il denaro inizierà a uscirne per confluire nella spesa e nell’occupazione dei settori non finanziari, oltre che nel governo, il cui deficit di bilancio aumenterà. Non si possono sottolineare abbastanza le conseguenze di questi flussi monetari, che portano a vendere attivi finanziari per finanziare attività non finanziarie. Ho trattato questo punto importante in un recente articolo, che ha suscitato sorprendentemente pochi commenti da parte dei lettori abituali. L’analisi ipotizza che, nonostante le migliori prospettive per l’economia, i prezzi delle azioni e degli immobili residenziali siano al loro picco o vicini ad esso, sulla base dei flussi monetari. Invito tutti gli investitori a leggerlo, se non lo hanno già fatto.
Il guastafeste dell’inflazione dei prezzi
L’effetto del reindirizzamento verso i settori non finanziari delle risorse monetarie che prima gonfiavano gli attivi finanziari sarà un aumento dei prezzi al consumo. L’inflazione dei prezzi si sposta: sgonfia gli attivi e gonfia i prezzi al consumo, sviluppando una dinamica propria. Nel 2016 abbiamo già visto aumenti significativi dei prezzi in dollari di materiali industriali ed energia. A questo dobbiamo aggiungere l’effetto marginale sui prezzi dovuto alla maggiore domanda di beni e servizi in un’economia con capacità produttiva limitata. Man mano che i prodotti diventano relativamente scarsi rispetto a un denaro liberamente disponibile, le dinamiche di fondo dei prezzi diventeranno drammaticamente evidenti.
L’effetto dell’inflazione dei prezzi non è, come comunemente si crede, quello di far salire i prezzi. Fa invece scendere il potere d’acquisto della valuta emessa dal governo, che si espande. Oltre a queste considerazioni di domanda e offerta, c’è la dinamica aggiuntiva dei cambiamenti nel desiderio complessivo dei consumatori di conservare saldi monetari anziché possedere beni. Il deterioramento della fiducia del pubblico nel denaro è in ultima analisi la forza distruttiva più grande che ogni valuta fiat deve affrontare, ed è il motivo per cui il denaro non solido finisce per crollare nell’inutilità.
Per fortuna dei governi intenzionati a svilire la moneta, la comprensione del denaro da parte del pubblico si limita a considerarlo l’elemento oggettivo di ogni transazione, e di conseguenza tutte le popolazioni sono riluttanti perfino a considerare la possibilità che la valuta emessa dal governo oggi non valga quanto ieri. Il pubblico si rende conto che il denaro sta perdendo potere d’acquisto solo tardi nel processo di inflazione dei prezzi.
La perdita accelerata di potere d’acquisto del dollaro potrebbe diventare in futuro un pericolo significativo, perché la Fed è incline a mantenere i tassi bassi, e portare il tasso sui Fed Funds ad appena il 2,5% circa potrebbe bastare a innescare una crisi del debito. La Fed ha il compito di prevenire le crisi finanziarie e bancarie, mentre la tutela del potere d’acquisto del dollaro è una considerazione secondaria.
Ed è questo il problema. Consapevole dell’eccesso di debito, a meno che non sia pronta a far collassare l’economia, la Fed non può alzare molto i tassi, forse al massimo del 2% rispetto agli attuali livelli. Se l’inflazione misurata dall’indice CPI supera il 4%, il livello generale dei prezzi starà quasi certamente salendo di ben oltre il 10%, perché il CPI è concepito per sottostimare l’inflazione dei prezzi in misura considerevole. Finché il ritmo degli aumenti dei prezzi è stabile, non è stato un problema, ma se comincia a salire, è probabile che i mercati inizino a scontare tassi di inflazione più alti e diventino sempre più consapevoli che la Fed è impotente.
Oltre al problema dei flussi monetari discusso sopra, l’aumento dei tassi di interesse diventerà quindi un ulteriore fattore negativo che grava sul valore degli attivi. Possiamo aspettarci anche un irripidimento della curva dei rendimenti e un rendimento dei titoli a lungo termine diretto verso il 5% e oltre. In questo contesto azioni e immobili non possono salire, e devono scendere.
Oro
Quest’anno, gli investitori rialzisti sui metalli preziosi hanno vissuto sulle montagne russe, tra speranza e disillusione. Gran parte della frustrazione è dovuta al fatto che le banche di metalli preziosi hanno colto l’occasione offerta dal dollaro forte per costringere alla chiusura le loro posizioni corte sul Comex. Nel frattempo, per gli hedge fund, il posizionamento a breve termine sull’oro è stato un modo semplice di puntare sul dollaro forte, ed è per questo che i gestori di denaro sono passati da rialzisti a un misto di ribassisti e indecisi. L’anno prossimo si preannuncia una questione del tutto diversa.
Come discusso sopra, la caratteristica economica determinante del 2017 sarà quasi certamente l’aumento dei tassi di inflazione dei prezzi, con tassi di interesse che difficilmente saliranno abbastanza da fermarla senza innescare una crisi del debito. Sono esattamente le condizioni che sfavoriranno le valute governative misurate in oro, e che in realtà sussistono, in misura maggiore o minore, da parecchio tempo. Il grafico qui sotto mostra come le quattro principali valute abbiano perso potere d’acquisto dal dicembre 1969, con indice posto a 100.

Dal dicembre 1969, anche uno yen forte ha perso oltre il 90% del suo valore misurato nell'unica forma di denaro che non è passività di nessuno. Le peggiori performance sono quelle della sterlina, con un -98,45%, e dell'euro – incluse le sue componenti precedenti al 2002 – con un -98%. Ciò che sconvolge della svalutazione delle valute è che così poche persone si rendono conto della portata che ha avuto.
Tieni presente che in un contesto di moneta sana il livello generale dei prezzi tende a scendere, riflettendo il miglioramento del tenore di vita che deriva dal progresso economico. Lasciando da parte la volatilità di breve periodo, l'oro è quindi una misura molto migliore della perdita di potere d'acquisto delle valute rispetto agli indicatori ufficiali dell'inflazione, anche ammesso che questi possano essere davvero accurati.
Gli anni Settanta sono stati il decennio peggiore per la svalutazione delle valute, e le condizioni di allora sembrano destinate a ripetersi oggi. La differenza principale è che allora il debito del settore privato era minore, e servì un forte rialzo dei tassi di interesse per riportare le preferenze dei consumatori verso la moneta emessa dai governi. Il grafico successivo mostra il rialzo dei tassi di Volcker, che stroncò l'inflazione alla fine di quel decennio, seguito dai successivi picchi dei tassi di interesse necessari per impedire che i cicli del credito degenerassero in un'inflazione dei prezzi crescente.

La linea tratteggiata, che indica il Fed Funds Rate (FFR) ai picchi decrescenti dei cicli del credito statunitensi, si trova attualmente a un FFR del 2,5%, in calo rispetto al 5,3% della prima metà del 2007, quando iniziò l'ultima crisi finanziaria. Entro la fine del 2017 sarà al 2,25%. La linea scende perché il debito complessivo in essere continua ad aumentare, con una quota crescente che diventa insostenibile a tassi di poco superiori a quelli attuali. La linea tratteggiata ci dice che, con un valore superiore al 2%, è probabile che l'FFR faccia precipitare l'economia statunitense in un'altra crisi finanziaria.
Queste tensioni sono acute anche in Europa, dove le banche sono capitalizzate in modo meno adeguato e affrontano crisi regionali, come quella attuale in Italia. I rendimenti obbligazionari sono saliti sia nell'area euro sia negli Stati Uniti, ed è assai probabile che il sistema bancario dell'Eurozona ceda prima che l'FFR raggiunga il 2%, perché le banche rischiano perdite catastrofiche sulle obbligazioni nei loro bilanci sottocapitalizzati.
La risposta dei banchieri centrali all'inevitabile crisi in arrivo, ovunque scoppi per prima, è certa: gettare ancora più denaro sul problema. Dopotutto, ha funzionato dopo Lehman, non esiste una soluzione alternativa e la priorità assoluta delle banche centrali è mandare avanti lo spettacolo.
Nel 2008/09 la crisi finanziaria rimase inizialmente circoscritta a banche e istituzioni identificabili nel mercato immobiliare statunitense. La prossima volta, quando si verificherà una crisi finanziaria, i problemi saranno più diffusi e coinvolgeranno mercati obbligazionari, immobiliare, azioni e gli stessi governi. Sarà come l'ebola rispetto a una ferita superficiale. Non ci sarà altra scelta che espandere rapidamente la quantità di moneta su scala globale, con le banche centrali che acquistano debito pubblico, alimentando ulteriormente l'inflazione dei prezzi. Perciò l'oro fisico offrirà protezione non solo contro l'inflazione dei prezzi crescente che pochi investitori si aspettano, ma anche contro i rischi e le conseguenze di un collasso sistemico globale. Una crisi simile potrebbe non verificarsi nel 2017, ma vediamo la direzione in cui andiamo.
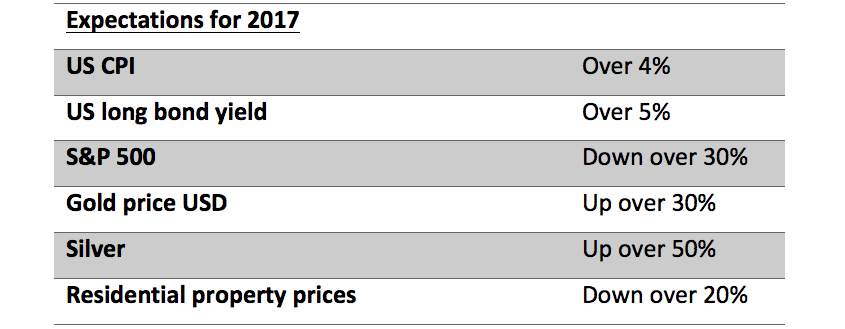
Queste non sono previsioni, ma un'aspettativa di come si svilupperanno gli eventi. Chiunque faccia previsioni finanziarie e di investimento non comprende la natura del denaro, dei flussi monetari e dei prezzi. Posso però formulare le mie aspettative attuali per il 2017, sapendo che si evolveranno con il susseguirsi degli eventi. Con questa avvertenza, la tabella seguente riassume come vedo oggi l'evoluzione del 2017.
Potrebbe andare peggio. Le condizioni che l'America affronta oggi presentano molti parallelismi con quelle del Regno Unito nel 1972, troppi per stare tranquilli. All'epoca le azioni toccarono il massimo e poi persero oltre il 70%. Dal picco azionario alla crisi finanziaria passarono diciannove mesi e il mercato ribassista azionario durò 31 mesi. La Banca d'Inghilterra fu costretta ad alzare il tasso base dal 5% al 13% entro la fine del 1973, il che innescò la crisi del settore immobiliare commerciale. L'effetto sulla sterlina è riportato nel primo grafico di questo articolo.
Buon Natale a tutti, e che tutti noi possiamo superare il 2017 senza troppe difficoltà finanziarie.
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.