
L’evento più importante del nuovo anno sarà probabilmente la perdita, da parte della Fed, della sua presa di ferro sui mercati. Il trend di calo del dollaro è già ben consolidato nei confronti di altre valute e delle materie prime, e porta a questo esito.
Gli eventi del 2021 saranno la conseguenza di un’iperinflazione del dollaro in via di sviluppo. I detentori esteri di dollari e di attività in dollari, che oggi ammontano a 27,7 trilioni di dollari, accelereranno quasi certamente la riduzione della propria esposizione. È una minaccia primaria per la politica della Fed, che usa il QE per gonfiare continuamente il valore delle attività in nome della promozione di un effetto ricchezza e continua a finanziare un disavanzo del governo federale in rapida crescita comprimendo i tassi di interesse.
Le bolle scoppieranno, lasciando gli investitori tradizionali esposti a un crollo simultaneo di valute fiat, obbligazioni e mercati azionari, che potrebbe rivelarsi molto rapido. Resta da chiedersi che cosa sostituirà le valute fiat in crollo: le criptovalute a emissione limitata basate su registri distribuiti, come il bitcoin, o i metalli preziosi, come l’oro?
Quando la polvere si sarà posata, sarà chiaramente l’oro, non fosse altro perché le banche centrali lo possiedono già nelle proprie riserve e perché in passato, come moneta, ha dimostrato di funzionare per lungo tempo.
Questo articolo esamina il quadro economico e finanziario del 2020 alla base dei probabili sviluppi del 2021, prima di arrivare alle conclusioni.
Introduzione
È di nuovo il momento di riflettere sugli eventi recenti e su ciò che potrebbe attenderci nel nuovo anno. Il 2020 è stato dominato da una discesa verso la recessione finanziaria prima di marzo, quando l’indice S&P500 ha perso un terzo del suo valore tra gennaio e marzo, fino a quando la Fed ha portato il tasso sui fondi federali a zero il 16 marzo e, il lunedì successivo, ha annunciato l’intenzione di espandere il QE senza limiti.
Ufficialmente, a far scattare la generosità inflazionistica della Fed sono stati il virus covid-19 e i lockdown che ha causato in Europa e poi, in misura crescente, in America. Ma ripensando agli eventi, come la crisi dei repo del settembre precedente, quando il sistema bancario ha esaurito la capacità di bilancio, e alle conseguenze economiche di un mercato azionario ribassista che si profilavano all’orizzonte, sorge un dubbio. La crisi del covid ha offerto una copertura a un’espansione monetaria senza precedenti, necessaria per salvare l’economia dal vortice della contrazione del credito bancario. Ha funzionato a meraviglia, come mostrava il grafico della Figura 1.

Tutto è dipeso dagli annunci della Fed di marzo. Per semplicità e chiarezza, però, ho incluso il rame come rappresentante delle materie prime, l’S&P come rappresentante delle attività finanziarie diverse da quelle a reddito fisso e l’oro come rappresentante del denaro non governativo.
Prima degli annunci della Fed di marzo, l’andamento di tutti e tre i rappresentanti era coerente con un forte peggioramento delle prospettive economiche, con l’oro in rialzo come copertura contro l’impatto economico. Dopo quel punto di svolta, le conseguenze dell’inflazione monetaria sono diventate il tema dominante e l’indice del dollaro ponderato per gli scambi commerciali è entrato in una fase di calo. L’effetto su un elenco più ampio di attività è mostrato nella Figura 2.
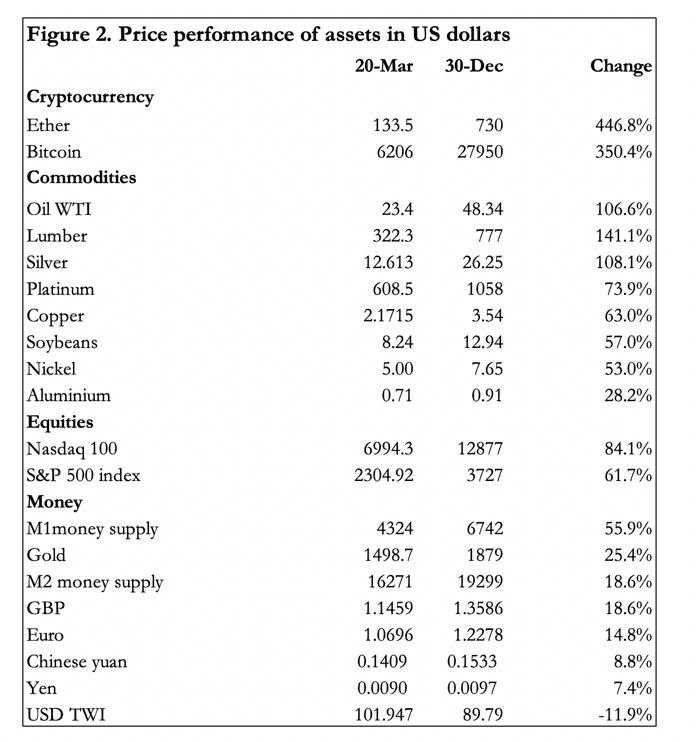
In generale, quando i prezzi della maggior parte delle materie prime e delle attività finanziarie diverse da quelle a reddito fisso salgono insieme, possiamo dire che riflettono un calo del potere d’acquisto delle valute in cui sono misurati. Lo conferma l’andamento delle voci elencate nella tabella sotto la categoria denaro rispetto a tutte le altre. Il dollaro è sceso persino nei confronti delle altre valute, come riflettono l’indice ponderato per gli scambi commerciali e il modesto rialzo delle altre valute elencate. Va notato che, come il dollaro, tutte le valute nazionali elencate hanno registrato aumenti della propria offerta di moneta, ma l’effetto è stato maggiore sul dollaro. La tabella della Figura 3 ci dà un’idea delle sue dimensioni nel contesto delle finanze federali statunitensi, e si vede che, tra le fonti di finanziamento, una quota maggiore è stata raccolta sui mercati obbligazionari tramite il QE che attraverso le imposte.

Essere costretti a finanziarsi più con l'inflazione monetaria che con le imposte in un solo anno è increscioso, ma doverlo fare per due anni di fila significa avventurarsi sulla strada dell'iperinflazione. La stima del CBO sul disavanzo di bilancio dell'anno fiscale in corso, formulata all'inizio di settembre, prevedeva una riduzione a 1,81 trilioni di dollari, un valore considerevolmente inferiore ai 3,311 trilioni del 2020. I fatti stanno dimostrando che questa stima era decisamente troppo ottimistica e dovrà essere rivista, probabilmente fino a un livello pari o addirittura superiore al disavanzo del 2020. E poiché il CBO stima entrate fiscali leggermente inferiori per l'anno fiscale 2020, il QE finirà per finanziare una quota ancora maggiore della spesa pubblica.
È improbabile che si tratti di un episodio isolato. I commentatori mainstream hanno creduto alla propaganda della Fed a marzo, quando la Fed lasciò intendere che la sua politica monetaria fosse una risposta solo al Covid. Non è un caso che il commercio globale sia crollato sulla scia delle guerre tariffarie tra America e Cina di due anni fa, e che i tassi repo di settembre 2019 ci abbiano segnalato all'improvviso che i tassi d'interesse allora in vigore erano decisamente troppo bassi, a meno di non aumentare drasticamente lo stimolo tramite repo. E il crollo dell'indice S&P 500 tra gennaio e marzo ha iniziato a ricalcare con precisione l'andamento del crollo di Wall Street del 1929.
Più lo si osserva, più risulta convincente che il Covid sia stato un pretesto per coprire crepe ben più grandi nell'economia statunitense e nel suo sistema monetario, e quindi nell'economia globale. Il riferimento al 1929 non è fatto alla leggera. La combinazione di un'inversione nel ciclo del credito bancario e dell'infausto Smoot-Hawley Tariff Act è un doppione degli eventi recenti. La differenza più significativa riguarda la moneta: nel 1929 i prezzi erano misurati in oro, perché il dollaro fungeva da sostituto dell'oro. Oggi i prezzi sono espressi in una valuta fiat in espansione infinita, sostenuta solo dalla fiducia nel governo degli Stati Uniti.
Comprendere il ciclo del credito, gli effetti dannosi dei dazi commerciali e le differenze economiche tra moneta sana e moneta non sana è un prerequisito per chiunque voglia capire cosa ci riserva il 2021. Non ha senso seguire la prassi dei broker di fare previsioni specifiche: è un esercizio inutile. Più utile è comprendere le forze monetarie ed economiche che fanno da sfondo ai mercati nel nuovo anno.
L'inflazione monetaria è l'unico strumento di gestione della Fed
Una cosa va affermata con chiarezza: lo strumento più importante a disposizione della Fed è economicamente distruttivo, ovvero l'inflazione della massa monetaria. Più la Fed inflaziona, più ricchezza viene trasferita dall'economia produttiva al governo. Più la Fed riesce a spingere le banche commerciali a espandere il credito bancario, più ricchezza viene trasferita dall'economia in generale alle banche stesse e ai loro clienti favoriti. Più il denaro viene diluito aumentandone la quantità, più ricchezza viene trasferita dai risparmiatori ai debitori. Eppure, chi definisce le politiche monetarie si è convinto che l'inflazione monetaria sia una forza positiva. Ora però che è sulla strada di un'accelerazione incontrollabile, l'inflazione monetaria sarà la forza distruttiva di fondo che verrà allo scoperto nel 2021.
La Fed può anche influenzare le banche commerciali riguardo all'espansione del credito bancario. Tenta di farlo comprimendo i tassi d'interesse, ma, a parte l'introduzione di norme con forza di legge, i suoi poteri in questo ambito sono limitati. E la sua gestione dei tassi d'interesse si basa sull'idea errata che possano essere impiegati per governare il ritmo dell'inflazione monetaria, cosa che, come mostrano i fatti, riesce solo in misura limitata.
Anche gli obiettivi dell'inflazione monetaria vanno dichiarati con chiarezza, e sono due. Il più importante è garantire che il governo sia sempre finanziato. La Fed non può dimostrare la propria indipendenza dicendo ai politici che dovranno affidarsi alle banche commerciali per finanziare i disavanzi di bilancio e correre il rischio dei costi in termini di interessi. Pur essendo nominalmente indipendente, come le altre banche centrali la Fed deve eseguire le richieste del proprio governo e non ha alcun ruolo nella definizione del bilancio, che è un presupposto del controllo monetario.
L'obiettivo secondario è garantire la piena occupazione in linea con un obiettivo di inflazione dei prezzi del due per cento. E in questo ambito gli statistici governativi hanno soppresso le statistiche, in modo che la Fed abbia ampio margine per aumentare la massa monetaria e finanziare la spesa pubblica senza che le conseguenze diventino evidenti.
I pianificatori delle politiche sono generalmente convinti di poter espandere la massa monetaria per raggiungere questi due obiettivi. Nonostante qualche intoppo occasionale, lo fanno con crescente sicurezza dalla finanziarizzazione dell'economia statunitense a metà degli anni Ottanta, pochi anni dopo le prime modifiche ai metodi di calcolo dei prezzi ai fini dell'indicizzazione, l'inizio di un processo che oggi consente un risultato interamente gestito. Ora nulla sembra ostacolare la Fed nell'espandere la quantità di moneta nel 2021.
Questa è un'illusione. Ci sono i primi segnali di un rischio considerevole: sia i mercati sia la popolazione statunitense in generale stanno iniziando a comprendere le conseguenze di una politica monetaria impegnata in un'espansione infinita. La prova è nell'aumento dei prezzi illustrato nella Figura 2 qui sopra, in particolare quello delle criptovalute, il cui gruppo ha appreso la lezione fondamentale dei ritmi relativi dell'espansione monetaria e delle loro conseguenze sui prezzi.
Cresce la sensazione, anche tra i sostenitori mainstream dell'establishment, che finché le politiche della Fed proseguiranno sull'attuale percorso, bitcoin andrà sulla luna. In un'intervista alla CNN, il responsabile della strategia di investimento di Morgan Stanley ha recentemente sostenuto la tesi di bitcoin come protezione contro la stampa di moneta.[i] Più establishment di così è difficile, forse con l'eccezione di Goldman Sachs. Secondo quanto riportato, appena lo scorso maggio Goldman aveva respinto bitcoin come attività non reale.[ii] A dicembre questa posizione è cambiata e bitcoin è diventato una "protezione dall'inflazione per i risparmiatori retail".[iii] Anche JPMorgan si sta orientando in senso rialzista su bitcoin.[iv]
Analizzando i commenti di questi pilastri dell'establishment emerge che hanno compreso le conseguenze delle politiche monetarie per bitcoin, ma non necessariamente per il dollaro. Per descrivere in termini semplici la visione mainstream, essa non ha ancora compreso appieno le implicazioni di una protezione dall'inflazione non contro l'aumento dei prezzi di beni e servizi, la comune definizione macroeconomica di inflazione, ma contro la definizione classica di inflazione della massa monetaria. Con la comprensione mainstream passata dal rifiuto di Goldman Sachs dello scorso maggio a una crescente accettazione di bitcoin come attività di investimento solo di recente, questa è una tendenza che riguarda non solo il prezzo di bitcoin e dei suoi quasi sostituti, ma anche le più ampie conseguenze della svalutazione monetaria.
Nelle precedenti iperinflazioni, tutte relative a valute fiat altrettanto prive di copertura, la comprensione da parte del pubblico delle politiche monetarie inflazionistiche è sempre rimasta indietro rispetto alla realtà: si è creduto che il denaro conservasse un valore oggettivo per le transazioni fino a una fase molto avanzata del processo di svalutazione. Nel 2021 possiamo aspettarci una differenza, con un gruppo istruito, aperto alla tecnologia e in crescita che dice a tutti che cosa sta accadendo al loro denaro prima della crisi finale. E non esiste prova così visibile come un prezzo di bitcoin in rapido aumento per dimostrare che una protezione dall'inflazione valida è centrale per preservare la ricchezza della classe media.
Questo non descrive una replica del collasso del marco cartaceo del 1919-23, che è l'esempio più citato. Descriviamo invece la combinazione di un pubblico che probabilmente si risveglierà molto più rapidamente della classe media tedesca di fronte alla distruzione della propria ricchezza, e di un'economia moderna altamente finanziarizzata. Pur confidando oggi nel proprio controllo sul denaro nel suo impiego inflazionistico, piuttosto presto nel 2021 la Fed rischia di vedere scoperta la propria politica. Oltre al fatto che il rapido aumento dei prezzi di bitcoin sarebbe una prova pubblica delle conseguenze delle politiche monetarie, aumenta la probabilità che il crollo del 1929 si ripeta ai nostri giorni, trascinando con sé banche commerciali e imprese zombie. Sarà l'esperimento keynesiano a fallire per le stesse ragioni per cui fallì la bolla del Mississippi di John Law e, poiché Keynes è diventato globale, sarà più drammatico. È probabile che questo sia più vicino al vero dell'iperinflazione tedesca dei primi anni Venti
Preparare il terreno per un crollo del dollaro
Per finanziare il deficit del governo, la Fed ha soppresso i tassi di interesse. Anche altre banche centrali hanno soppresso i propri, distorcendo i rispettivi mercati obbligazionari molto più della Fed, fino ad acquistare titoli di Stato a tassi di interesse negativi. La Fed non si è spinta fino a questo punto, ma ci sono segnali che il costo del finanziamento del debito pubblico stia ora cominciando a salire. La Figura 4 mostra il rendimento del titolo del Tesoro USA a 10 anni.
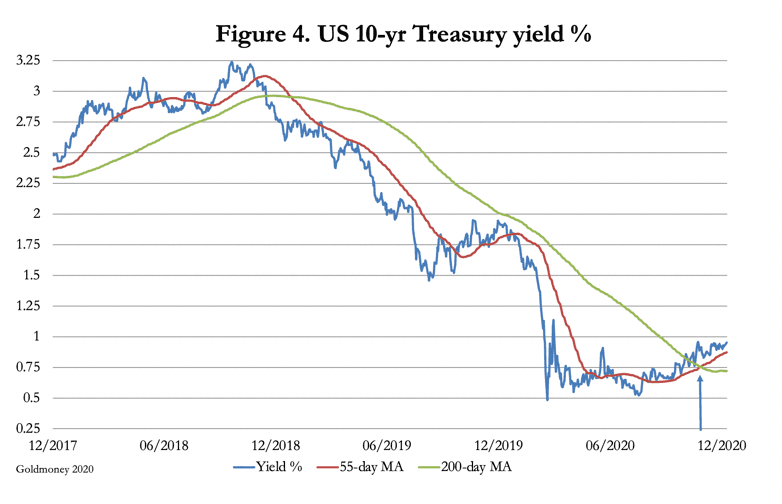
Gli analisti tecnici riconosceranno l'importanza di un golden cross, indicato dalla freccia sul grafico. È uno degli indicatori più affidabili di un cambio di tendenza e ci dice di aspettarci rendimenti più elevati in futuro. Già di per sé molto significativo, va ricordato anche l'eccezionale livello di proprietà estera di dollari e di investimenti finanziari denominati in dollari, pari a 21.662 miliardi di dollari in titoli a lungo termine e ad altri 6.003 miliardi in titoli a breve termine e depositi bancari, per un totale di 27.665 miliardi di dollari.[v] Si tratta di circa il 140% del PIL degli Stati Uniti, tra attività e depositi in dollari che gravano sui mercati denominati in dollari.
Mettiamoci nei panni dei detentori esteri, che ora vedono sia la preoccupante tendenza dei rendimenti sia il calo del dollaro ponderato per gli scambi commerciali dallo scorso marzo (si veda la tabella della Figura 2 sopra): per loro deve essere sempre più evidente che mantenere dollari garantisce quasi con certezza una perdita di denaro. Inoltre, l'interesse riconosciuto sulle obbligazioni è del tutto insufficiente a compensarli per l'insieme dei rischi legati al possesso di una valuta estera e, vista l'accelerazione dell'inflazione monetaria, per la generale perdita di valore del capitale dei depositi a termine e delle obbligazioni a reddito fisso. Inoltre, la prospettiva sempre più immediata di quest'ultima, che è ciò che racconta il golden cross della Figura 4, probabilmente accelererà le vendite estere di obbligazioni, spingendo i rendimenti verso un livello che, oggi, compenserebbe i detentori esteri per le future perdite di potere d’acquisto. Ma questo è uno di quei casi in cui un aumento dei rendimenti peggiora la situazione delle finanze pubbliche e richiederà una rivalutazione del mercato verso rendimenti ancora più alti. In breve, i venditori esteri di dollari cominceranno a guidare le aspettative sui tassi di interesse, subentrando alla Fed in questo ruolo.
La falsa sicurezza dei mercati azionari
Uno spunto sul modo di pensare delle banche centrali riguardo alle attività finanziarie è offerto da un documento scritto per il Quarterly Review della Bank of England nel primo trimestre del 2014, che conteneva una sezione sul funzionamento del quantitative easing.[vi] L'intento originario era offrire a fondi pensione e compagnie assicurative l'opportunità di vendere alla banca centrale, tramite le banche commerciali, titoli di Stato a basso rendimento. In questo modo avrebbero potuto investire in titoli a rendimento più alto, come obbligazioni societarie e azioni. Questo era il piano, e senza dubbio ancora oggi fondi pensione e assicurativi giocano in una certa misura questa partita.
Dal 2014 il QE è stato una caratteristica dominante della politica monetaria ed è diventato sempre più uno strumento per rafforzare le riserve delle banche presso la Fed, senza un passaggio agli investitori istituzionali. Ciononostante, abbiamo una spiegazione del motivo per cui i mercati azionari continuano a salire: il QE è una politica ufficiale delle banche centrali per gonfiare i mercati azionari e creare un effetto ricchezza, e questo è dichiarato apertamente nel documento della BoE. Presumibilmente la Fed è convinta che un mercato azionario manipolato possa continuare a essere manipolato tramite il QE, e scarta la possibilità di un fallimento della politica monetaria. Il fantasma di John Law, che vide implodere la sua bolla monetaria e azionaria trecento anni fa in condizioni sorprendentemente simili, finora non ha tolto il sonno ai membri del FOMC.
La lezione di John Law è che cominceranno a comparire delle crepe, che porteranno al collasso della valuta fiat e della bolla azionaria. All'inizio, il rifiuto del dollaro e delle attività finanziarie riguarderà più le obbligazioni a tasso fisso che le azioni. Ma l'effetto dell'aumento dei rendimenti obbligazionari sugli 8.600 miliardi di dollari di investimenti di portafoglio in azioni detenuti dal settore privato estero sarà di minare le ipotesi di valutazione. Quando prenderanno piede la tendenza al rialzo dei rendimenti dei Treasury e la prospettiva di ulteriori cali del cambio del dollaro, è probabile che le azioni debbano affrontare un'ondata di liquidazioni da parte di investitori esteri, verosimilmente in concomitanza con quelle degli investitori nazionali. E a guidare l'uscita degli investitori nazionali dalle azioni saranno i fondi pensione e assicurativi che hanno venduto alla Fed, tramite i loro banchieri, i loro T-bond a basso rendimento.
Le valutazioni azionarie, rispetto a una Main Street colpita dal covid, sono già tese fino al punto di rottura e vulnerabili all'aumento dei fallimenti dovuti alle interruzioni delle catene di approvvigionamento e alle insolvenze nei settori dei servizi, problemi che sicuramente aumenteranno nei prossimi mesi. La combinazione di dollari di proprietà estera attualmente investiti in azioni, per natura volatili perché i loro rendimenti sono misurati in altre valute e non fanno parte degli investimenti di portafoglio principali, e di una crescente consapevolezza degli investitori nazionali che i rendimenti a tasso fisso stanno salendo e minano le valutazioni azionarie, sta preparando una tempesta perfetta.
Ci si può aspettare un infittirsi delle isobare, e gli investitori lungimiranti si staranno preparando ad affrontare la tempesta, magari all'inizio del nuovo anno, dopo la fine del rally stagionale. La Fed si troverà allora di fronte alla stessa situazione che dovette affrontare John Law in Francia all'inizio del 1720, quando il sostegno ai prezzi delle attività tramite la stampa di moneta cominciò a fallire, trascinando nel collasso sia il valore delle attività (principalmente la sua impresa del Mississippi e la sua banca) sia la sua moneta cartacea. La valuta perse ogni valore sui mercati dei cambi di Londra e Amsterdam in meno di nove mesi, mentre il valore dell'impresa, misurato in una carta moneta ormai praticamente priva di valore, calò anch'esso di oltre l'80%.
Le somiglianze tra allora e oggi sono impossibili da ignorare. Invece di cercare le differenze, è molto meglio imparare la lezione di ciò che accade quando uno Stato monopolista perde il controllo dei mercati, una situazione che oggi è sempre più minacciosa. Non crolla soltanto il valore dei titoli finanziari: crolla anche la valuta. Questo è di gran lunga il messaggio più importante per l'economia e i mercati finanziari americani. E poiché il dollaro è la valuta di riserva mondiale, le altre principali valute rischiano esiti simili.
Per questo motivo è un errore pensare che il futuro del dollaro dipenda semplicemente dal suo indice ponderato per gli scambi commerciali. Poiché altre valute rischiano di perdere il proprio potere d'acquisto, l'importanza dei dollari in eccesso detenuti all'estero è solo un effetto iniziale. Ne seguiranno altri, modificati dai problemi nazionali specifici di ciascuna valuta. Il crollo dei valori dei titoli a tasso fisso e delle azioni diventa un fenomeno mondiale che li trascina tutti.
Oggi questi pericoli sono nelle primissime fasi di riconoscimento: i rendimenti a tasso fisso sui dollari cominciano a salire e gli investitori si interrogano su dove investire per ridurre le proprie disponibilità eccedenti in dollari. Ma non hanno ancora compreso collettivamente le caratteristiche richieste a una vera protezione contro il crollo di una valuta cartacea. Non si trovano in un ampio spettro di azioni. Il loro fondamento sarà distrutto dal collasso della valuta, come l'episodio di John Law ha dimostrato chiaramente. Nei mercati contemporanei, le aziende zombie piene di cattivi investimenti andranno al tappeto. Per sopravvivere, le imprese che non rientrano nella categoria zombie saranno costrette a ridimensionarsi in modo sostanziale. Quando questi fattori diventeranno più evidenti, i portafogli investiti in azioni diversificate si riveleranno la peggior forma di conservazione della ricchezza.
Come proteggersi da un crollo del dollaro
Abbiamo stabilito che un aumento dei tassi di interesse e il ritmo crescente dei fallimenti legati al covid nel nuovo anno costituiranno lo sfondo di valutazione dei titoli finanziari, rendendo un portafoglio diversificato di tali titoli distruttivo ai fini della conservazione della ricchezza in quello che si sta rivelando un periodo di iperinflazione monetaria. Questo non significa che alcune azioni non avranno buoni risultati in termini nominali, misurati in valute che si svalutano. Ma poiché le economie finanziarie moderne sono costruite sulla sabbia di società zombie, l'eliminazione di questo legname morto accumulato sarà probabilmente uno dei primi ostacoli da affrontare nel nuovo anno.
Invece di cercare riparo negli investimenti regolamentati, bisogna cercarlo nel denaro solido, quello che col tempo sostituirà la moneta fiat priva di copertura. In un precedente articolo per Goldmoney, La psicologia del denaro, ho analizzato quale potrebbe essere questo denaro.[vii] Ho concluso che, dopo un periodo indeterminato, governi e banche centrali sarebbero costretti a cambiare lo status delle proprie valute fiat in sostituti dell'oro, perché le riserve auree sono l'unico asset che possiedono per sostenere una forma di denaro più solida rispetto alla moneta fiat in espansione infinita.
Stando così le cose, sappiamo come le valute fiat verranno alla fine sostituite. Ma ci sono ostacoli significativi da superare, non da ultimo la distruzione della convinzione dell'establishment che un governo possa gestire i risultati economici meglio di individui lasciati liberi di perseguire i propri obiettivi economici. Occorre che la macroeconomia venga rifiutata e sostituita dalle politiche di laissez faire nate dalla scuola di Manchester nella sua lotta contro le leggi sul grano e altri dazi nella Gran Bretagna dell'Ottocento. Ma come primo passo non ci sarà alternativa a fermare il crollo del dollaro e delle altre valute principali sostenendole in modo credibile con l'oro: le lezioni potrebbero arrivare più tardi.
È troppo presto per fare ipotesi sui tempi e sulla durata di questi eventi. Ma, come osservato in questo articolo, la lezione dell'episodio di John Law è che un crollo delle valute e dei titoli finanziari di oggi potrebbe avvenire con una rapidità notevole. Quando accadrà, ci sarà una confusione che probabilmente spingerà i prezzi sia delle criptovalute sia dei metalli preziosi molto più in alto, misurati in valuta fiat in crollo. Una seconda fase sarà il dibattito su chi tra bitcoin e oro erediterà il vuoto lasciato dalle valute fiat, mentre una popolazione più ampia, rifiutando la moneta fiat, farà la propria scelta.
Ma presumere, come fanno i hodler di bitcoin, che i governi non avranno voce in capitolo è un errore ingenuo. Gli Stati non hanno bitcoin, ma hanno oro. L'oro è la loro ultima risorsa ed è lì che si andrà a finire. E l'oro come denaro ha la flessibilità intrinseca propria di una forma di denaro di successo, come dimostrato prima della Prima guerra mondiale.
Conclusione
Le analogie tra la situazione finanziaria di oggi e quella della Francia di John Law di quasi esattamente trecento anni fa sono troppo evidenti per essere ignorate e indicano con forza un esito simile. Questo è diventato lo sfondo per valutare gli esiti monetari e finanziari nel 2021. Per quanto riguarda gli asset finanziari, vanno notati i seguenti punti:
• Entro la fine del 2021 potremmo assistere alla fine delle valute fiat. L'esito più probabile è che le banche centrali saranno costrette a trasformare le proprie valute fiat in sostituti credibili dell'oro. Senza dubbio molte banche centrali non ci riusciranno, perché possiedono poco o nessun oro libero da prestiti e leasing. Altre, come la Fed, possiedono soltanto una nota in oro del Tesoro USA, che per ragioni geopolitiche sarà probabilmente estremamente riluttante ad allentare il proprio potere egemonico sulle altre nazioni accettando che l'oro sostituisca il dollaro come valuta di riferimento mondiale.
• La Fed perderà quasi certamente il controllo sui mercati finanziari, essendo costretta a rendere iperinflazionato il dollaro. Gli stranieri si libereranno di dollari, titoli a reddito fisso e azioni, riducendo la loro esposizione di 27,7 trilioni di dollari a un livello di liquidità più strettamente legato alle loro prospettive commerciali.
• Le azioni sono state gonfiate dalla Fed attraverso il QE fino a valutazioni estreme, una politica destinata a fallire quando i tassi di interesse saranno costretti a salire. Porterà quasi certamente a un violento mercato ribassista sul modello del 1929-32, con la differenza che i prezzi degli asset finanziari sono misurati in valuta fiat in crollo anziché in dollari sostenuti dall'oro.
• Questo lascia il campo alle principali criptovalute (in particolare bitcoin) e ai metalli preziosi. Dopo un periodo indeterminato, possiamo essere certi che l'oro diventerà il denaro destinato a sostituire la moneta fiat, perché l'oro monetario è già di proprietà dei governi e delle loro banche centrali.
[i] Vedi https://www.youtube.com/watch?v=H8hm3IDWT_A
[ii] Vedi https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iii] Vedi https://fortune.com/2020/05/27/goldman-sachs-bitcoin-call-leaked-documents-slides-crypto-clients/
[iv] Vedi https://www.forbes.com/sites/youngjoseph/2020/12/14/bitcoin-faces-a-600-billion-catalyst-jpmorgan-strategists-say/?sh=41f1febf1e6c
[v] Per i titoli a lungo termine vedi https://ticdata.treasury.gov/Publish/slt2d.txt e per i titoli a breve termine e i depositi bancari vedi https://ticdata.treasury.gov/Publish/bltype.txt
[vi] Vedi Money creation in the modern economy pp. 21-25: https://www.bankofengland.co.uk/quarterly-bulletin/2014/q1/money-creation-in-the-modern-economy
[vii] Vedi https://www.goldmoney.com/research/goldmoney-insights/the-psychology-of-money
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.