
I pianificatori delle politiche globali intendono realizzare delle alternative sia all'egemonia del dollaro sia ai combustibili fossili. I piani possono sembrare scoordinati e in fase iniziale, ma questi temi sono sempre più collegati.
Un reset monetario che includa criptovalute emesse dagli Stati permetterà di introdurre controlli sui cambi tra le nazioni, separando i pagamenti del commercio transfrontaliero dalla circolazione del denaro nazionale. L'obiettivo sarà ottenere un maggiore controllo sul denaro e indirizzarne l'investimento verso progetti verdi.
L'OCSE si baserà sulle attuali comunicazioni fiscali per rendere noti ai governi il reddito e il patrimonio di tutti, che saranno quindi facilmente tassabili, con denaro destinato a dare impulso alla crescita economica. Sotto la guida di organizzazioni sovranazionali, i governi reindirizzeranno gli investimenti verso le tecnologie verdi. L'obiettivo, in particolare per gli europei, è neutralizzare il crescente dominio della Russia sul mercato energetico globale diventando carbon neutral entro il 2030.
Ma forse, come disse Robert Burns, «i piani meglio congegnati di topi e uomini vanno spesso storti». Si fondano su fallacie keynesiane, ma non possono essere ignorati.
Introduzione
Sembra che alcuni ambiti politici siano guidati da risposte statalistiche agli eventi, che spingono le istituzioni globali ad assumere un ruolo di coordinamento. Ciò significa livelli più profondi di pianificazione centralizzata da parte di burocrati che non rispondono a nessuno. Se i loro piani continueranno a guadagnare credibilità, potremmo ritrovarci in un mondo distopico in cui gli organismi sovranazionali impongono ai singoli governi di adeguarsi. Siamo già su questa strada verso la rovina. L'OCSE ha coordinato i tentativi dei governi di limitare la libertà dei cittadini di evitare le tasse, costringendo oltre cento giurisdizioni a fornire automaticamente informazioni sulla situazione finanziaria di ogni cittadino, indipendentemente dalla nazionalità e dal luogo di residenza.
In questo modo ha eliminato la necessità per i governi di moderare le proprie richieste fiscali per timore che i singoli trasferiscano il denaro fuori dalla loro portata. Le informazioni sugli affari privati vengono ora scambiate automaticamente da banche, avvocati, consulenti finanziari e commercialisti, all'insaputa dell'interessato. Grazie all'introduzione del Common Reporting Standard dell'OCSE, l'organizzazione sostiene di aver raccolto oltre 85 miliardi di dollari di entrate fiscali aggiuntive. L'intenzione è raccoglierne di più, molto di più.
Questa è da tempo la missione dell'OCSE, che ha aperto la strada ad altre organizzazioni sovranazionali per ritagliarsi un ruolo. Tra queste, viene in mente il FMI, che con un'agenda verde intende dare priorità al finanziamento di investimenti in alternative ai combustibili fossili, sia direttamente sia indirettamente attraverso la Banca Mondiale e le banche regionali di sviluppo. Ruoli sussidiari verranno probabilmente svolti da altre divisioni dell'ONU, utili per vincolare ai piani le nazioni dei mercati emergenti.
Le banche centrali, agendo di concerto, potrebbero assumere il nuovo ruolo di coordinare un reset monetario, di cui, come possiamo dedurre dal discorso di Mark Carney a Jackson Hole di agosto, si sta già discutendo. Inizieremo esaminando lo stato delle attuali politiche monetarie, il loro fallimento e la spinta a sostituirle con qualcos'altro, prima di affrontare la questione energetica.
Il problema monetario
Esistono due categorie di persone convinte che tutto ciò che riguarda l'economia e il denaro non sia motivo di grande preoccupazione: il pubblico disinteressato e la comunità della gestione degli investimenti. Il loro sostentamento dipende da questa convinzione. Un'altra categoria, quella dei libertari, degli economisti austriaci, degli appassionati di bitcoin, dei fanatici dell'oro e dei lettori e collaboratori di siti aggregatori come ZeroHedge, ha opinioni che vanno dallo scettico al decisamente catastrofico. Poco nota ai più è un'altra categoria, la più importante, che è davvero molto preoccupata: i governi e le loro banche centrali.
Sono le persone che parlano sottovoce di un reset su larga scala, quelle che sanno che il sistema del dollaro a corso legale nato dopo Bretton Woods non è più adeguato allo scopo. Vedono un debito in aumento, tassi di interesse incapaci di stimolare l'economia e stagnazione economica. Vedono uno squilibrio tra il commercio internazionale e l'uso del dollaro come mezzo di regolamento globale. Non ne parlano molto: farlo spaventerebbe noi, i modesti ruminanti.
Ci riflettevo di recente, dopo che Max Keiser, del Keiser Report su RT, mi ha chiesto cosa pensassi del discorso tenuto ad agosto da Mark Carney a Jackson Hole su un sistema monetario globale che sostituisca il dollaro. Ho risposto qualcosa sul fatto che Carney è vicino al pensionamento e presumibilmente si sente un po' più libero di esprimere le preoccupazioni che deve condividere con i suoi amici della Banca dei Regolamenti Internazionali e con vari altri mandarini monetari, i quali hanno constatato l'ovvio: il loro comodo mondo di creazione di moneta non funziona, difficilmente funzionerà mai e deve essere riformato per dare loro più controllo.
Da allora i miei pensieri si sono rivolti al problema del reset in senso più ampio. Si deve presumere che ci sia tempo per pianificare un simile evento, o almeno per preorganizzarlo come polizza assicurativa contro il fallimento monetario. In entrambi i casi, significa mettere il carro davanti ai buoi, perché quando arriva una crisi del credito essa coglie invariabilmente di sorpresa le autorità, e appare sempre più vicina nel tempo. La priorità non sarà allora l'evoluzione monetaria, ma il salvataggio economico e finanziario.
Chiarito questo punto, dal punto di vista dei banchieri centrali, che cosa si può fare? La risposta ovvia è truccare il gioco cambiando le regole. Come diceva Keynes, quando i fatti cambiano, lui cambiava idea. In questo modo, pensano di poter liquidare il sistema in crisi e sostituirlo con uno aggiornato che serva meglio i loro scopi di politica economica. Con un po' di fortuna, la fiducia in calo nel vecchio sistema sarà sostituita da un nuovo paradigma, qualcosa che permetta a tutti loro, politici e banchieri centrali, di rivendicare il successo di aver salvato il mondo occidentale da una potenziale crisi monetaria.
Il problema è che non sanno come farlo e non sanno ancora quale sarà il nuovo paradigma. Non c'è unità di vedute, perché per la Fed e per il governo statunitense ciò comporta una perdita inaccettabile di potere monetario e politico. I cinesi, in partnership con i russi, vogliono eliminare il dollaro, mentre gli europei si stanno avviando verso una distopia socialista in contrasto con l'America di Trump, pur temendo l'orso russo a est.
Per questo motivo figure influenti come Carney possono solo ipotizzare un nuovo assetto monetario con un ruolo ridotto del dollaro. Le banche centrali stanno esplorando le criptovalute. Si riferisce che sette su dieci ne stiano studiando le possibilità. Questo non salverà le valute a corso legale, ma potrebbe dare alle banche centrali un maggiore controllo su come vengono usate. Forse pensano che una criptovaluta emessa dallo Stato possa sostituire la moneta fiat pura e semplice. Ma ciò solleva due questioni: se la moneta fiat esistente è in crisi, è probabile che una nuova criptovaluta promossa dallo Stato abbia fin dall'inizio un problema di credibilità e, anche se il pubblico la accettasse, la sua emissione futura dovrebbe essere strettamente limitata e il ciclo del credito bancario affrontato in modo adeguato.
Ma se si fa nel modo giusto, i mercati potrebbero essere domati, è il ragionamento. E in qualche modo un sistema monetario globale basato su criptovalute per il commercio internazionale potrebbe sostituire il fallimentare sistema monetario post Bretton Woods basato sul dollaro statunitense. Per i responsabili delle politiche economiche sta diventando una questione urgente, come chiarisce la lettura del discorso di Carney a Jackson Hole.[i]
In particolare, nel suo discorso Carney ha individuato l'esistenza di una trappola di liquidità globale che annulla la politica dei tassi di interesse, con tre elementi: un eccesso globale di risparmio vincolato in dollari, una riduzione della scala dei flussi transfrontalieri sostenibili e «un ispessimento della coda sinistra e un aumento dell'asimmetria al ribasso dei probabili esiti economici».[ii] Quest'ultimo elemento, un incomprensibile gergo, sembra tradursi nel riconoscimento del fallimento dell'attuale politica dei tassi nello stimolare la ripresa economica, cosa che non si può ammettere in parole semplici.
Il problema di Carney, oltre all'ammissione velata del fallimento delle politiche, è che ignora il fatto che l'America ha bisogno di quantità crescenti di dollari detenuti da stranieri per finanziare il crescente disavanzo di bilancio; senza di essi il dollaro cede e i tassi a lungo termine salgono vertiginosamente. Se lui e i suoi pari spingeranno politiche volte a reindirizzare fondi altrimenti destinati al dollaro e ai Treasury statunitensi, incontreranno la forte opposizione del Tesoro USA e, dato che il sistema si fonda sul dollaro, il probabile crollo dell'intero edificio fiat.
Quanto alla riduzione dei flussi transfrontalieri, essa dipende dal calo del commercio transfrontaliero, non dal denaro. Il commercio transfrontaliero è crollato a causa dello scontro commerciale tra Stati Uniti e Cina e dei suoi effetti a catena. Anche se sorvoliamo sul gergo incomprensibile del suo terzo punto, per un osservatore indipendente è difficile non leggere il discorso di Carney come sintomo di disperazione, di errore economico da torre d'avorio, o di entrambi.
Poiché si fonda su convinzioni macroeconomiche keynesiane, l'evidenza dell'errore economico possiamo darla per scontata, soprattutto perché queste convinzioni non hanno mai prodotto alcuna soluzione credibile. È l'elemento della disperazione che dobbiamo approfondire. Se Carney prova un senso di disperazione (e il suo discorso ne trasuda), lo proveranno anche i suoi colleghi banchieri centrali. Ma invece di abbandonare semplicemente le politiche fallite, serve un ponte verso un nuovo insieme di politiche, un reset monetario. E con ogni probabilità comporterà una maggiore compressione del ruolo dei mercati e un aumento del controllo statale sul denaro e sul suo uso.
Per i banchieri centrali c'è il timore che la comparsa di un sistema di pagamenti crypto concorrente del settore privato, anche se legato a un paniere di valute fiat, metta in discussione le valute nazionali. Dovrebbero essere piuttosto ingenui per non vedere che Bitcoin in particolare sta educando le masse sulla frode morale dietro l'espansione della moneta fiat. La sfida sarà trovare un'alternativa credibile, interamente sotto il controllo di poche grandi banche centrali. Ma prima bisogna stabilire lo scopo di una criptovaluta sostenuta dallo Stato.
Per ogni nazione diversa dall'America, l'evoluzione dal fallimentare sistema monetario post Bretton Woods consiste nel ridurre il ruolo del dollaro nel regolamento degli scambi commerciali e nel liberare capitali inutilmente vincolati in dollari. Prima dell'invenzione delle criptovalute, ciò sarebbe stato presumibilmente ottenuto con una combinazione di processo evolutivo e di un uso crescente di swap su valute per aumentare la liquidità, in particolare in euro e renminbi, così da sostituire il predominio del dollaro nelle riserve.
L'agevolazione del commercio estero sembra essere il ruolo più probabile per una criptovaluta emessa dallo Stato. Le linee di swap iniziali di criptovalute promosse dagli Stati sarebbero proporzionate agli scambi tra i blocchi valutari esistenti. Potrebbe poi essere impiegata per il regolamento commerciale, il che richiederebbe di renderla disponibile alle banche commerciali. Avremmo così due versioni della valuta: una moneta fiat esistente che circola a livello nazionale e una valuta distinta basata su blockchain riservata all'uso internazionale. Con una versione onshore e una offshore, ci possono essere due tassi di interesse adeguati ai rispettivi impieghi, purché le vie di arbitraggio siano fortemente limitate, con la versione offshore scambiata a premio.
I più anziani in Gran Bretagna conosceranno il concetto di base, da prima che Margaret Thatcher eliminasse i controlli sui cambi. Per i pianificatori monetari, un simile schema presenta diversi vantaggi percepiti, in particolare per l'Eurozona. Separando il regolamento commerciale dalla circolazione della valuta nazionale, si introducono di fatto controlli valutari, consentendo l'accesso alla criptovaluta statale a operatori e banche non nazionali e negandone l'uso nell'economia interna. Aspetto importante, l'espansione del credito bancario resterebbe riservata alla sola valuta nazionale, gestita attraverso una politica dei tassi su due livelli.
Qualsiasi investimento in valute estere richiederebbe il pagamento del premio applicato alla versione crypto della valuta. Le prospettive di una corsa internazionale contro una valuta come l'euro si ridurrebbero, perché la liquidità esistente per il commercio internazionale verrebbe sostituita da una criptovaluta centralizzata, fortemente gestita e legata agli scambi.
Per i responsabili della BCE deve essere una soluzione allettante, se si riuscisse a farla funzionare. Darebbe loro un maggiore controllo monetario complessivo, e potrebbero tentare di stimolare l'economia dell'Eurozona adottando tassi negativi più profondi senza il timore di un deprezzamento del cambio.
Dal punto di vista dell'America, queste mosse, o qualunque cosa di simile, saranno quasi certamente fortemente osteggiate. Gli Stati Uniti hanno bisogno che gli stranieri acquistino dollari per finanziare il disavanzo di bilancio. E ora stanno sperimentando i limiti dell'isolazionismo americano e delle politiche commerciali di Trump, che stanno già portando a una contrazione e a un potenziale capovolgimento dei flussi esteri verso i Treasury statunitensi.
La Cina osserverebbe questi sviluppi con interesse. Sta pianificando di emettere una propria criptovaluta, che potrebbe consentirle di internazionalizzare una versione crypto del renminbi più rapidamente di quanto sia riuscita a fare con il renminbi attuale. La Russia ha già abbandonato il dollaro per ragioni geopolitiche e sta cercando di ottenere il controllo del mercato dell'energia da un'OPEC moribonda.
Riassumendo, il malcontento verso il sistema monetario post Bretton Woods e il ruolo sproporzionato del dollaro sono probabilmente le ragioni per cui così tante banche centrali guardano a soluzioni basate sulle criptovalute. Ma, come detto all'inizio di questo articolo, si presuppone una pianificazione preventiva, a patto che quei piani meglio congegnati di topi e uomini non siano superati dagli eventi.
Criptovalute e oro
Ci sono pochi dubbi sul fatto che la politica monetaria stia scivolando verso una crisi e che nei prossimi mesi possa verificarsi persino il fallimento di una grande banca. Se ci troveremo di fronte a un nuovo momento Lehman, la priorità sarà stabilizzare prima i mercati e poi, se necessario, le valute, in una fase di tassi di interesse e rendimenti obbligazionari diffusamente negativi.
Come assicurazione contro un evento del genere, la maggior parte delle banche centrali conserva oro fisico tra le proprie riserve. In Europa, Germania, Francia e Italia detengono quantità significative di oro, che le autorità monetarie della BCE potrebbero in teoria voler impiegare come garanzia di una criptovaluta comune. Ma è improbabile che questa sia l’opzione preferita, perché le banche centrali mantengono sempre le proprie riserve auree (a parte il leasing) e le usano a fini monetari solo come ultima risorsa.
Reintrodurre la copertura in oro toglierebbe ogni credibilità alla teoria macroeconomica neoclassica, che si basa sul raggiungimento di un obiettivo di inflazione coerente con la massimizzazione dell’occupazione. Data la necessità di una rapida espansione dell’offerta di moneta globale come risposta politica alla prossima crisi del credito o per finanziare il debito pubblico in crescita, il potere d’acquisto delle valute emesse dagli Stati diminuirà quasi certamente, mentre quello dell’oro aumenterà. Anche una valuta legata in modo credibile all’oro salirebbe quindi di valore, a patto che funzioni come un vero sostituto dell’oro. Un gold standard fissato all’attuale livello di 1.500 dollari sarebbe visto come fortemente deflazionistico se l’oro dovesse salire ulteriormente.
È quindi probabile che nessuna banca centrale occidentale prenderebbe in considerazione una mossa simile nelle attuali condizioni economiche. Sarebbe diverso se, col tempo, una crisi sistemica e del credito minacciasse la distruzione delle valute statali prive di copertura e se tale evento spingesse il pensiero convenzionale della comunità delle banche centrali ad abbandonare l’inflazionismo. Ma la situazione attuale è ben lontana da questo scenario.
In ogni caso, per ancorare in modo sostenibile le valute fiat all’oro servirebbe un prezzo dell’oro molto più alto. Persino la Cina, che ha accumulato oro fisico e incoraggia anche la sua popolazione a farlo, è troppo dipendente dall’espansione monetaria e creditizia come principale mezzo per spingere la propria economia per prendere in considerazione una mossa simile per sé. Tuttavia, l’accumulo di riserve auree da parte di molti partner commerciali asiatici della Cina suggerisce che, invece della consegna di oro fisico, sia probabile una qualche forma di copertura in oro per un mezzo di regolamento transfrontaliero, ed è qui che potrebbero alla fine condurre i piani cinesi per una nuova criptovaluta sostenuta dallo Stato.
Il conflitto sull’energia
Come accade per il sistema monetario globale, anche i mercati energetici mondiali sono di fronte a un cambiamento enorme, con l’UE e organizzazioni sovranazionali come l’UNCTAD, la conferenza delle Nazioni Unite sul commercio e lo sviluppo, che spingono per abbandonare i combustibili fossili a favore di alternative verdi. Inoltre, l’accordo originario con cui l’Arabia Saudita accettò di vendere il proprio petrolio in dollari, dando alle banche statunitensi il controllo sugli avanzi monetari derivanti da tutte le vendite di petrolio dell’OPEC, non è più adeguato, perché il mondo dell’energia è cambiato radicalmente da quando quell’intesa fu raggiunta nel 1973.
Quell’accordo è stato il perno del ruolo del dollaro come valuta di riserva. Dal 1973 l’Unione Sovietica è crollata e, sotto la presidenza di Putin, la Russia è emersa come il maggiore esportatore combinato di petrolio e gas. Inoltre, poiché le vittorie dell’America in Medio Oriente si rivelano solo pirriche, l’influenza russa si sta estendendo nella regione, con alleanze con Iran, Turchia e Siria. La Cina è il cliente energetico più importante della regione e, con i suoi progetti della via della seta, sta anch’essa aumentando la propria influenza.
La risposta dell’America a questi sviluppi manca di una direzione chiara. Oggi ha ben pochi interessi reali nella regione, a parte le forniture di armi, e sotto il presidente Trump è diventata isolazionista. Inoltre, Trump voleva disimpegnarsi militarmente dalla regione, mentre l’establishment dell’intelligence e dei militari voleva aumentare i propri impegni. Le lacune della politica statunitense sono state sfruttate silenziosamente e con grande efficacia da Russia e Cina.
L’UE vede la leadership statunitense venire meno mentre la belva russa alle sue porte orientali diventa più forte. Le lezioni del potere esercitato dalla Russia sull’Ucraina tagliando le forniture di energia sono state recepite: la sicurezza energetica è una minaccia di lungo periodo per l’UE e la Russia è sul punto di controllare anche le forniture mediorientali. Inoltre, anche le lezioni dei successi economici della Cina attraverso il controllo di un governo non democratico saranno state notate come qualcosa da imitare per gli statalisti europei.
La risposta dell’UE alla minaccia energetica russa è stata adottare senza riserve un’agenda verde radicale. Nonostante circa il 98% dei trasporti e della logistica sia garantito da diesel e benzina, alcuni Stati membri dell’UE vietano la vendita di motori a combustione interna come forza motrice già a partire dal 2030. Questo percorso accelerato verso le emissioni zero richiederà investimenti enormi. È evidente che lo si considera uno stimolo economico in un momento di ottimismo in calo sulle prospettive economiche generali.
Queste posizioni sono espresse nel Trade and Development Report 2019 dell’UNCTAD, Financing a Global Green Deal[iii]. Gli autori sostengono che un’azione coordinata a livello internazionale tra governi che perseguono politiche monetarie e fiscali reflazionistiche, limitando al contempo i flussi internazionali di capitale, genererà la crescita economica e raccoglierà le risorse per finanziare l’investimento. I grafici seguenti sono indicativi del loro pensiero e sono tratti da pagina 56 del rapporto.
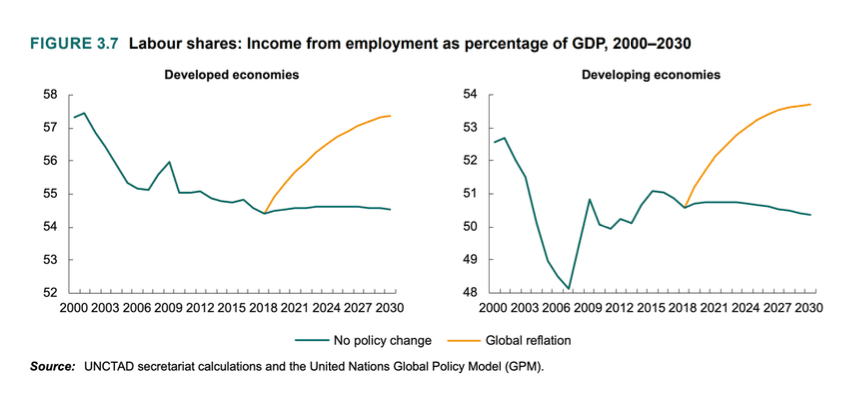
Questo è uno dei diversi esempi presenti nel rapporto. Qui si sostiene che la combinazione di salari minimi più alti e aliquote fiscali sempre più progressive, per ridistribuire la ricchezza a favore dei redditi più bassi, porti a una maggiore crescita economica, in questo caso sostenendo i consumi delle masse a spese dei pochi. È puro keynesismo.
Argomenti simili sono avanzati a favore di un aumento della spesa pubblica per beni e servizi e della spesa per il welfare, per stimolare ulteriormente i consumi. Si raccomanda inoltre un uso più ampio dei controlli sui capitali, per limitare i flussi di investimento destabilizzanti e renderli invece disponibili per gli investimenti verdi (pp. 125-129). Le banche centrali sono incoraggiate a orientare il quantitative easing a favore degli investimenti verdi e, tramite la regolamentazione, a imporre margini di rischio più elevati sull'esposizione delle banche a investimenti e prestiti legati ai combustibili fossili (pp. 153-156).
Si tratta di un'estensione e di un'intensificazione di politiche inflazioniste che hanno già fallito, ma il punto di fondo è che trasferisce i mercati liberi a una gestione statalista su una scala globale mai vista prima. L'ambizione è che poche organizzazioni sovranazionali, che non rispondono a nessuno, agiscano come un governo mondiale informale. Ciò è inoltre del tutto coerente con il modo in cui le banche centrali probabilmente ristruttureranno le proprie valute.
Benvenuti nella distopia.
Conclusione
Il fallimento delle politiche monetarie e l'abbandono accelerato dell'energia basata sul carbonio a favore di quella a zero emissioni di carbonio gettano le basi per un futuro distopico. Insieme, offrono il pretesto per un'inflazione ancora maggiore e per la rapida socializzazione delle economie nazionali e dei capitali privati.
È chiaro che diversi organismi sovranazionali si aspettano di coordinare questi ambiti di intervento al di sopra dei singoli governi. Un reset monetario sostituirà un sistema basato sul dollaro ormai in crisi, e le economie in difficoltà saranno sostenute da investimenti verdi diretti dallo Stato.
Dato che una crisi ciclica del credito e sistemica di rilievo è ormai in ritardo, il suo verificarsi avrà un effetto importante sul modo in cui le cose procederanno davvero. Chi dà valore alla libertà individuale e alla privacy, chi è inorridito da Millenovecentottantaquattro di Orwell e da La via della schiavitù di Hayek, potrebbe ritrovarsi a desiderare un esito ancora più radicale: la distruzione completa del sistema delle valute fiat e dell'intero apparato statalista di comando e controllo.
[i] https://www.bankofengland.co.uk/-/media/boe/files/speech/2019/the-growing-challenges-for-monetary-policy-speech-by-mark-carney.pdf
[ii] Ibid. Pagina 4
[iii] https://unctad.org/en/PublicationsLibrary/tdr2019_en.pdf
Le opinioni e i punti di vista espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che esse siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio derivanti da qualsiasi informazione od opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute in questo articolo è a tuo rischio.