
Le banche centrali ci presentano le CBDC come un modo per stare al passo con i tempi e sfruttare le opportunità offerte dalle nuove tecnologie per far evolvere i sistemi di pagamento.
La Banca dei Regolamenti Internazionali coordina le ricerche sulle CBDC e questo articolo descrive brevemente come la BRI e i membri del suo comitato ne vedono l'evoluzione. Siamo agli inizi e restano da affrontare diverse questioni importanti, ad esempio se le CBDC pagheranno interessi e quale sarà la probabile reazione delle banche commerciali nel vedere le banche centrali entrare nel loro territorio.
Vanno inoltre considerate due funzioni distinte delle CBDC. C'è quella retail, in cui i privati hanno accesso diretto alla banca centrale come controparte, e quella wholesale, destinata agli intermediari finanziari per i regolamenti internazionali.
Che le CBDC vedano davvero la luce è dubbio. Per essere credibile, la loro introduzione dovrà essere coordinata a livello di G20 ed è improbabile che vengano emesse su larga scala prima della fine del decennio. Probabilmente sarà troppo tardi per salvare il mondo da una crisi finanziaria e monetaria in corso, che minaccia di cambiare ogni cosa. Inoltre, gli americani dovranno essere convinti che la loro egemonia del dollaro non sarà compromessa. E ciò che quasi certamente la fermerà è la potente lobby bancaria statunitense, che probabilmente ricorderà ai politici chiamati a votare la legislazione necessaria che un politico sopravvive solo se, una volta comprato, resta comprato.
Introduzione
Questo mese la credibilità delle criptovalute è stata messa in discussione, mentre il prezzo del bitcoin e quello delle sue imitazioni hanno continuato a scendere con forza. Il bitcoin si è dimezzato rispetto al suo massimo, raggiunto appena due mesi fa.Questo lascia tutti i soggetti coinvolti con più di un problema. Come alternativa privata alle valute fiat in difficoltà, il bitcoin potrebbe aver subito un colpo mortale alla propria credibilità: molti osservatori ora lo confrontano non con la rapida espansione delle quantità di valuta fiat, ma con i titoli tecnologici più speculativi, che per coincidenza hanno subito anch'essi un duro colpo. Alcuni attori statali ai margini, però, sono diventati forti sostenitori, in particolare El Salvador.
Mentre El Salvador accumula bitcoin, altri governi cercano di vietarli o limitarli. Pur mostrandosi interessata a sviluppare una propria valuta digitale, la banca centrale russa ha proposto di recente restrizioni sulle negoziazioni di criptovalute, anche se, va detto, il dibattito è ancora in corso. La Cina, stato autoritario per eccellenza, ha vietato da tempo le piattaforme di scambio di criptovalute e sta già sperimentando una propria valuta digitale sostenuta dallo stato.
Altri governi procedono con maggiore cautela, consapevoli che la capitalizzazione di mercato delle criptovalute, un tempo di 3.000 miliardi di dollari (ora 2.000 miliardi), rappresenta una considerevole ricchezza privata nelle loro giurisdizioni. Di sicuro le principali banche centrali vorrebbero seguire russi e cinesi nel vietare il bitcoin e le sue imitazioni. Ma invece di un attacco frontale ai registri distribuiti e alla minaccia che rappresentano per le loro valute fiat, i principali governi ovunque sembrano adottare una strategia di graduale strangolamento, nella speranza che il fenomeno cripto si esaurisca. Dopotutto, la moneta è prerogativa dello stato e, a parte eccentrici come El Salvador, chi vuole un'alternativa privata?
Questo è il punto di vista statalista. Ma, per ogni evenienza, si stanno conducendo ricerche sulle valute digitali delle banche centrali, le CBDC. I più scettici possono immaginare come evolverà il rapporto tra i registri distribuiti privati e una versione statale centralizzata. Con il progredire dello sviluppo delle CBDC nazionali, verranno introdotte restrizioni sempre maggiori sul bitcoin e sugli altri concorrenti. C'è una cosa che governi e banche centrali non possono tollerare: i rivali privati dei loro monopoli monetari.
Le ricerche sullo sviluppo delle CBDC sono coordinate da un comitato della Banca dei Regolamenti Internazionali, guidato dalle principali banche centrali (con la notevole eccezione della Banca Popolare Cinese) e dalla stessa BRI. Tutte le altre banche centrali possono aspettarsi di beneficiare del progetto e di seguirne le raccomandazioni.
Solo la scorsa settimana la Fed statunitense ha pubblicato il primo di quella che si annuncia come una serie di documenti di consultazione su una CBDC americana. L'approccio strategico della Fed è di importanza fondamentale, poiché il dollaro è il grande padre di tutte le valute, attraverso il quale l'America controlla il mondo. Una CBDC sostitutiva non deve minacciare l'egemonia del dollaro. Se lo facesse, possiamo presumere che l'intero concetto di CBDC nascerebbe morto.
Che cos'è una CBDC?
Una CBDC è una forma digitale di moneta della banca centrale, diversa dai saldi dei tradizionali conti di riserva o di regolamento. È uno strumento di pagamento digitale, denominato nell'unità di conto nazionale e costituisce una passività diretta della banca centrale.[i]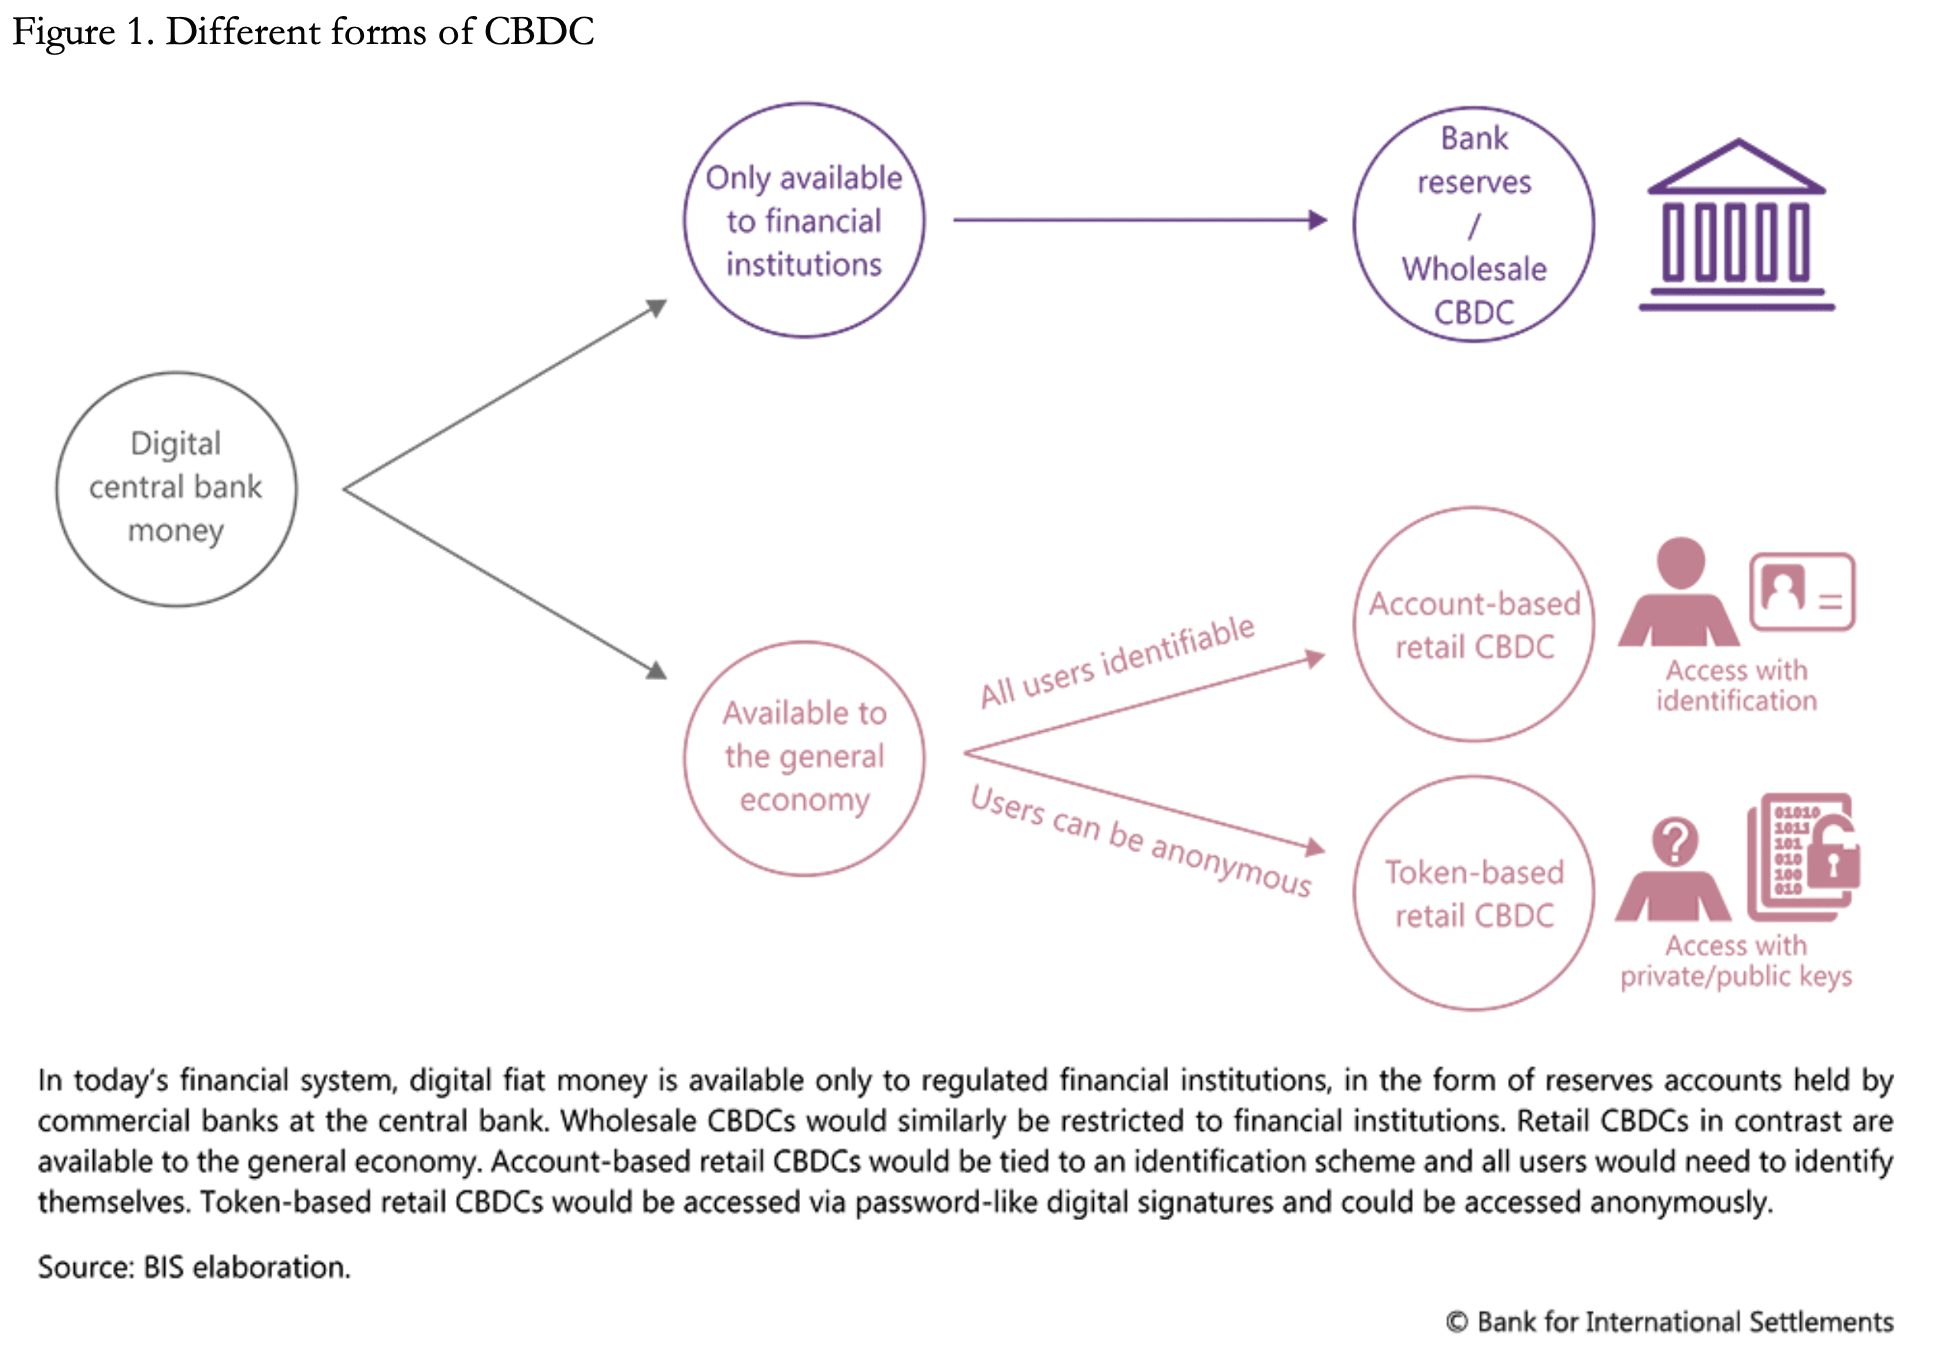 Sono state individuate due funzioni distinte. C'è una funzione generale, o retail, in cui una CBDC rappresenta un'alternativa al contante e al denaro depositato presso le banche commerciali. E c'è una funzione all'ingrosso, da usare tra intermediari finanziari, che comprende i regolamenti transfrontalieri. La Figura 1 qui sopra illustra i flussi di queste due diverse funzioni.
L'adozione di una CBDC richiede che la banca centrale aggiorni i propri sistemi bancari per gestire decine o addirittura centinaia di milioni di depositanti e imprese: un compito di cui non si devono sottovalutare le dimensioni enormi e le sfide tecnologiche.
La Figura 2 illustra il rapporto tra una CBDC retail e le passività in valuta già esistenti.
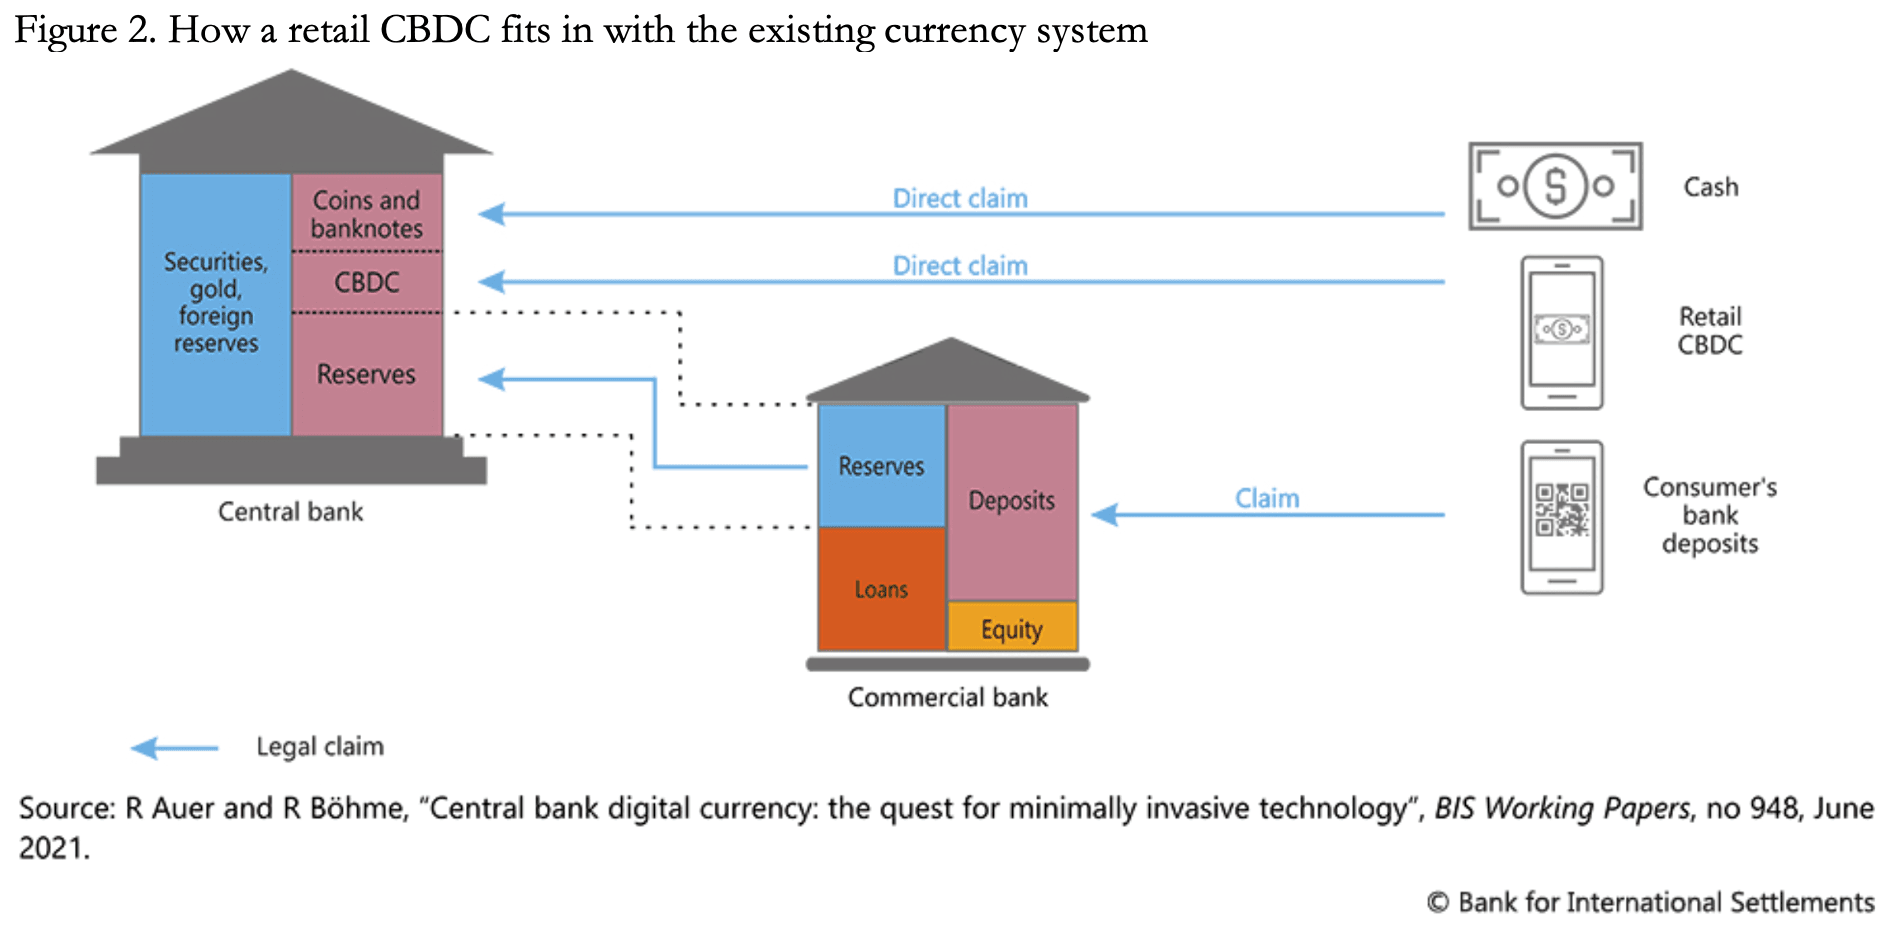 Le CBDC sono pensate come un'aggiunta agli attuali sistemi di regolamento e alle quantità di moneta esistenti. Il calo dell'uso di banconote e monete, che sono una forma al portatore di passività della banca centrale e un credito diretto nei suoi confronti, viene indicato come giustificazione per un nuovo mezzo di regolamento elettronico con lo stesso valore della valuta, sotto forma di CBDC retail.
La diffusione delle carte di debito ha reso meno netta la distinzione tra banconote e monete emesse da una banca centrale e denaro depositato, che è una passività delle banche commerciali. Chi usa la valuta nelle transazioni al dettaglio in genere non è consapevole della differenza, e le autorità di vigilanza bancaria ritengono che la propria supervisione giustifichi il funzionamento senza interruzioni tra queste diverse categorie di rischio.
Tuttavia, le banche centrali sono consapevoli dei possibili sconvolgimenti che una CBDC potrebbe causare ai sistemi di regolamento esistenti e, anche per questo motivo, procederanno di certo con cautela.
La funzione all'ingrosso di una CBDC è diversa dall'essere semplicemente un'alternativa alle banconote, ed è più vicina alle riserve nel bilancio di una banca centrale. Se verrà introdotta una CBDC all'ingrosso, l'obiettivo sarà estendere la funzione della banca centrale ai regolamenti transfrontalieri, con l'intento di renderli più efficienti e con commissioni di transazione più basse. Ciò richiederà gli stessi standard operativi e giuridici tra le diverse CBDC, e quindi una cooperazione internazionale nel modo in cui vengono impostate: da qui il probabile ruolo futuro della BRI, che già definisce il quadro normativo globale, tramite il Comitato di Basilea, a cui le banche commerciali devono attenersi.
Senza dubbio, la cooperazione transfrontaliera sulle CBDC è un progetto pluriennale. Per ora, tutto ciò che il comitato della BRI può fare è elaborare linee guida in base alle quali le singole banche centrali possano fare piani a lungo termine, in modo che le diverse CBDC possano un giorno essere integrate in un sistema di regolamento globale. Questo è anche alla base di una fase iniziale di progettazione di CBDC per uso retail, cioè nazionale, con l'idea che siano compatibili con l'uso all'ingrosso.
Il vantaggio di una CBDC retail per lo Stato
Augustin Carstens, Direttore Generale della Banca dei Regolamenti Internazionali, ha rilasciato le seguenti dichiarazioni in un video sulle valute digitali delle banche centrali realizzato con il sostegno del FMI:«Intendiamo stabilire l'equivalenza con il contante, ma c'è una differenza enorme. Per esempio, con il contante non sappiamo chi stia usando oggi una banconota da 100 dollari, non sappiamo chi stia usando oggi una banconota da 1.000 pesos messicani (MX$).
Una differenza fondamentale con una CBDC è che la banca centrale avrà un controllo assoluto, in base alle regole e ai regolamenti che determineranno l'uso di questa espressione della passività della banca centrale, e avremo la tecnologia per farli rispettare. Queste due questioni sono estremamente importanti e fanno una differenza enorme rispetto a ciò che è il contante.»[ii]
È chiaro che l'attrattiva per Carstens sta nel fatto che le CBDC offrono alle banche centrali la possibilità di aumentare il controllo su come viene usata la moneta: un controllo che non riguarda solo i mercati e le economie, ma anche i singoli individui e le imprese. Carstens sembra del tutto indifferente ai problemi per la libertà personale. Tuttavia, la Figura 1 qui sopra indica che esiste la possibilità di CBDC basate su token che garantiscano l'anonimato. Ma dato il desiderio di tutte le banche centrali di avere il controllo per ridurre al minimo le transazioni criminali e l'evasione fiscale, è improbabile che l'anonimato venga preservato. E in qualsiasi giurisdizione in cui la libertà personale possa essere considerata importante, c'è sempre la spinta alla conformità internazionale, che fa sì che, in nome della prevenzione delle frodi internazionali e dell'evasione fiscale, la libertà personale non possa essere tutelata.
La questione della libertà individuale di comprare e vendere beni e servizi, con lo Stato informato automaticamente di ogni transazione, rappresenta un enorme allontanamento dall'uso di banconote e monete. In alcuni paesi questo potrebbe diventare un ostacolo alla diffusione su larga scala e al successo di una CBDC al dettaglio. Ma per i singoli individui potrebbe non esserci alternativa se le CBDC al dettaglio diventassero il pretesto per eliminare del tutto il contante.
Inoltre, mentre alcune banche centrali saranno caute riguardo al rischio che una CBDC interferisca con l'attuazione della politica monetaria, altre hanno espresso il desiderio di usarle per estendere il controllo sugli esiti economici. Per esempio, emettendo CBDC con una data di scadenza oltre la quale diventano prive di valore, una banca centrale potrebbe accelerare la spesa in conto capitale, l'espansione dell'occupazione o la domanda dei consumatori in settori favoriti, come l'energia verde, o in altri comparti ritenuti meritevoli di promozione e protezione da parte dello Stato.
L'applicazione selettiva di tassi di interesse positivi e negativi alle CBDC al dettaglio potrebbe essere vista come un ulteriore strumento per rafforzare le politiche monetarie, orientando gli investimenti di capitale e la gestione dell'economia. Questa è sicuramente una delle diverse possibilità che entusiasmeranno i pianificatori man mano che i concetti di CBDC si sviluppano.
Questo però riguarda il futuro. Per ora, il concetto di CBDC deve essere coerente con la promozione di migliori opzioni di regolamento. Attraverso le riserve delle banche commerciali, le banche centrali costituiscono l'ultima rete di sicurezza del sistema bancario e, per quanto riguarda in generale i regolamenti, offrono garanzie di sicurezza, integrità e accesso alla moneta e ai depositi. Alle banche centrali spetta inoltre il compito di fornire liquidità sufficiente per garantire il buon funzionamento del sistema dei pagamenti, in ultima istanza come prestatore di ultima istanza. Attraverso la regolamentazione bancaria, le banche centrali vigilano sull'integrità e sull'efficienza dei rispettivi sistemi di regolamento nazionali.
L'introduzione di una CBDC non deve compromettere queste funzioni, ma essere vista come un loro rafforzamento.
Le conseguenze per le banche commerciali
Uno dei problemi ancora da affrontare è l'effetto dell'introduzione di CBDC al dettaglio sui depositi bancari. L'origine dei depositi bancari è sempre la creazione di prestiti, che agiscono come controparte in passivo, secondo il principio della partita doppia, del credito bancario registrato all'attivo nei bilanci delle banche. Quando i mutuatari utilizzano i prestiti per effettuare pagamenti, i depositi ricevuti dai beneficiari si distribuiscono nell'intera rete bancaria e il riequilibrio avviene attraverso i mercati interbancari all'ingrosso.Una nuova classe di passività della banca centrale da utilizzare per i regolamenti elettronici rischia di sottrarre alla rete delle banche commerciali moneta di deposito che altrimenti verrebbe fatta circolare tra di esse. E sebbene sia facile pensare che i depositi presso le banche più grandi siano probabilmente al sicuro, ce ne saranno molte altre più piccole, in tutto il mondo, che potrebbero subire corse agli sportelli verso la relativa sicurezza di una CBDC.
L'effetto di una fuga di depositi verso le banche centrali da sistemi bancari commerciali molto indebitati, in particolare quello dell'area euro e quello giapponese, potrebbe essere catastrofico. Entrambi presentano in media un rapporto tra attivo e patrimonio netto superiore a venti volte, con alcune banche ancora più indebitate, per cui uno spostamento di meno del 5% dei loro depositi potrebbe farle precipitare nella crisi.
Inoltre, per i depositanti la comodità di trasferire i depositi in modo elettronico e immediato verso una CBDC, senza la seccatura di fare la fila per ottenere contanti che una banca si rifiuta di consegnare in grandi quantità, potrebbe trasformare una crisi di liquidità bancaria in un evento di un giorno o di una notte.
Già solo per questo motivo, sembra improbabile un accesso del pubblico alla CBDC senza ostacoli. Inoltre, quando verrà presentato loro uno schema di CBDC, è probabile che i banchieri commerciali vi si oppongano con forza per la minaccia ai depositi dei loro clienti. Questo aspetto rischia di contare per le banche commerciali ancor più del rischio che una CBDC rappresenti una concorrenza sleale nei confronti del sistema bancario commerciale, una possibilità su cui è probabile che le opinioni siano divise.
Nei regimi autoritari l'argomento della concorrenza potrebbe non avere importanza. Ma negli Stati Uniti le banche sono potenti lobbisti che finanziano le campagne elettorali dei politici. Sembra probabile che la loro ostilità diventi un ostacolo insormontabile all'introduzione di una CBDC in dollari, sempre che le proposte arrivino a tanto.
Considerazioni pratiche e politiche
Mentre alcune banche centrali potrebbero trovare un'opposizione politica minima, nella maggior parte delle giurisdizioni sarà necessario approvare una legislazione abilitante, senza la quale un regime globale di CBDC non può procedere. Il percorso è probabilmente il seguente:- Con l'accordo delle principali banche centrali, la BRI mette a punto le bozze di proposta per le CBDC da presentare ai ministri delle finanze in una riunione del G20. Al più presto, questo passaggio iniziale sarà sottoposto al vertice del G20 del 2023 in India. Più probabilmente sarà nel 2024 o nel 2025. Va ricordato che Basilea 3, la risposta alla crisi finanziaria del 2008-2009, non è ancora pienamente attuata a più di dieci anni di distanza.
- Le banche centrali vorranno rassicurare i propri legislatori che i sistemi proposti siano testati a fondo, sicuri e solidi prima di definire la legislazione necessaria. In alcuni casi i test tramite schemi pilota potrebbero iniziare già l'anno prossimo, ma data la serietà della questione, la natura burocratica dell'introduzione e dell'attuazione dei sistemi informatici governativi e la scala enorme dell'apertura di conti per l'intera popolazione e per le sue imprese, è probabile che ci voglia del tempo.
- Un accordo internazionale sulle CBDC con standard comuni, l'approvazione della legislazione necessaria nei paesi del G20 e la relativa attuazione difficilmente arriveranno prima della fine di questo decennio, se non ben addentro gli anni 2030.
Dalle dichiarazioni di Jay Powell sul tema, la Fed sta adottando una linea molto cauta. All'inizio di questo mese la Fed ha pubblicato quello che promette di essere solo il primo di una serie di documenti di consultazione pubblica, e dalla lettura emerge l'impressione di una riluttanza ad affrontare le questioni reali. Un elenco suggerito di venti domande a cui rispondere lo conferma, per cui è probabile che questo piano di CBDC venga rimandato a data da destinarsi.[iii]
Che la Fed stia prendendo tempo è ovviamente una questione di opinione. Un aspetto cruciale alla base di questa opinione è l'effetto delle CBDC sull'attuale egemonia del dollaro. Mentre la Fed potrebbe occuparsi di una CBDC al dettaglio in dollari, sostenendo che offrirà la prospettiva di un sistema di regolamento migliore, possiamo essere ragionevolmente certi che il Tesoro si opporrà all'idea che sia la BRI a stabilire l'agenda per una versione all'ingrosso della valuta americana. Nei regolamenti internazionali il dollaro è già sotto attacco da parte del renminbi e dell'euro, un deterioramento che il Tesoro sarà desideroso di contenere.
Non possiamo prevedere l'esito di questa questione. E ci sono anche i bastoni tra le ruote che metteranno i potenti interessi bancari commerciali, che non vorranno vedere minacciato il loro monopolio sulla creazione di credito a causa dell'emorragia dei loro depositi.
La minaccia del bitcoin per le valute fiat statali
Che le banche centrali si stiano unendo per offrire un'alternativa valida al bitcoin e alle sue imitazioni, prima di vietarne l'uso come mezzi di scambio, è una supposizione sostenuta dagli interessi e dalle azioni delle banche centrali stesse. Se così fosse, non dovremmo stupirci, dato che le autorità monetarie hanno dimostrato di non riconoscere i rapporti tra moneta, valuta e credito. Non sono quindi in grado di stabilire se il bitcoin rientri in una di queste categorie, e dunque di valutare la gravità della minaccia.Per agire come principale mezzo di scambio in sostituzione della valuta fiat governativa, il bitcoin deve assolvere tutte queste funzioni. Per millenni l'oro è stato moneta priva di rischio di controparte, e più di recente è stato la garanzia di sostituti della valuta, con solo piccole quantità di oro fisico effettivamente in circolazione. In teoria, il bitcoin in un portafoglio potrebbe svolgere questo ruolo di moneta tradizionale, facendo da garanzia a un sistema valutario basato su di esso. Questa garanzia sarebbe fondamentale anche per una nuova valuta, magari sotto forma di un obbligo di consegnare bitcoin detenuti in custodia da una controparte fidata. Dove fallirà è come mezzo di credito, a causa della sua rigidità rispetto all'oro.
Oltre alle sue qualità fisiche, il successo dell'oro come moneta dipende dal fatto che la quantità di scorte in superficie usate come moneta è flessibile e che la domanda per la funzione monetaria è stabilita dai suoi utilizzatori (non dallo Stato, ed è questa la distinzione importante rispetto alle valute fiat). La quantità di oro che circola come moneta attinge a riserve usate principalmente per l'ornamento. Di conseguenza, nel corso dei secoli si è avuta una notevole stabilità dei prezzi di merci e prodotti scambiati da chi divide il proprio lavoro, misurati in oro.
Questo non è possibile con il bitcoin, la cui quantità è finita: se venisse adottato come moneta, il suo potere d’acquisto misurato in beni crescerebbe inesorabilmente man mano che miliardi di persone costituiscono le proprie riserve di liquidità. Ciò continuerebbe anche dopo lo shock del crollo del regime fiat, a causa del limite rigido alla quantità di bitcoin, mentre il potere d’acquisto dell'oro e dei suoi sostituti dovrebbe stabilizzarsi.
Chi prendesse a prestito bitcoin per investire nella produzione dovrebbe affrontare rimborsi di valore incerto rispetto alla propria produzione finale, rendendo impossibile effettuare i calcoli economici necessari all'investimento.
Oltre a questo ostacolo, i promotori del bitcoin dovrebbero convincere la maggior parte degli abitanti del pianeta che sia l'unico sostituto delle valute fiat quando queste falliranno. A differenza dei promotori, le persone che dividono il proprio lavoro non sono speculatori e cercano solo un mezzo di scambio stabile. Anzi, il motivo dei speculatori è favorire un prezzo del bitcoin il più alto possibile, il che non è la funzione della moneta.
Dovrebbe quindi essere evidente che il bitcoin e le altre criptovalute non sono in grado di svolgere un ruolo monetario, perché inadatti come mezzi di scambio. Stando così le cose, possiamo solo supporre che le criptovalute siano poco più di un concetto che è riuscito ad attirare speculazione su una scala vista solo quando valuta e credito per gonfiarla sono disponibili in quantità illimitate. In breve, il fenomeno è una bolla che eclissa la maggior parte di quelle viste finora.
In quanto tali, le criptovalute non rappresentano una minaccia per le valute fiat. È all'oro che le autorità dovrebbero stare attente, e non c'è alcun segno che lo facciano.
Le conseguenze economiche e monetarie delle CBDC
Dai commenti di Augustin Carsten citati sopra emerge chiaramente che l'obiettivo è usare le CBDC per aumentare il controllo dello Stato sul modo in cui le valute vengono utilizzate. Stando così le cose, la loro introduzione comprimerà ulteriormente la libertà personale e i mercati liberi. Tutte le evidenze indicano che i risultati economici stabiliti dallo Stato sono fallimentari. Possiamo spiegarlo semplicemente osservando che solo gli individui che agiscono possono prendere le decisioni che portano al progresso economico, mentre i piani dei governi mancano sempre della base del calcolo economico.Invece di offrire soluzioni a politiche economiche e monetarie fallimentari, le CBDC proseguono nella stessa direzione. In tutta la documentazione proveniente dalla BRI, o nel documento di consultazione della Fed, non c'è alcun accenno al fatto che un aumento della quantità di CBDC sarà compensato da una contrazione dei bilanci delle banche centrali o della quantità di credito bancario. L'unica compensazione è il calo dell'uso di banconote e monete, che rappresentano una parte minore della valuta in circolazione.
Pertanto, le CBDC rappresentano un'ulteriore fonte di finanziamento inflazionistico, e ci ricordano la sorte dei mandats territoriaux nella Francia rivoluzionaria del 1796, quando sostituirono gli assignats, ormai diventati praticamente privi di valore. I mandats durarono appena sei mesi. L'unica differenza sostanziale è che le CBDC sono pensate per essere emesse in parallelo alle valute fiat esistenti, finché queste godono ancora della fiducia del pubblico.
Non c'è dubbio che l'espansione della valuta e del credito bancario dalla crisi Lehman del 2008 abbia radicato in tutti i principali Stati una maggiore dipendenza dal finanziamento inflazionistico della spesa pubblica. Piuttosto che aumentare le tasse o tagliare la spesa, è molto più facile coprire i deficit espandendo i mezzi di scambio, e anche se sono nominalmente indipendenti dalla classe politica, i banchieri centrali hanno abbracciato pienamente questo uso dell'inflazione.
Ma l'inflazione è una tassa insidiosa, di cui alla fine si rendono conto chi ne soffre. Una combinazione letale tra l'aritmetica monetaria che l'espansione della valuta comporta e la perdita totale di fiducia nell'integrità dell'emittente segna sempre la fine delle valute fiat. L'unica domanda che resta è quanto tempo ci vorrà perché il pubblico capisca che il proprio governo non offre pasti gratis all'infinito: li paga, sì, con le tasse, ma anche con la svalutazione della valuta.
Arriva un momento in cui questa consapevolezza porta a un diffuso rifiuto della valuta, che a quel punto diventa priva di valore. Il massimo che si possa dire delle CBDC è che, aggiungendo un livello di confusione, il rifiuto definitivo della valuta fiat governativa da parte del pubblico potrebbe essere rimandato di poco. Ma, come ha mostrato l'esperienza della Francia rivoluzionaria, sostituire una valuta fiat con un'altra in una forma diversa non cambia nulla.
I problemi attuali delle valute sono più immediati di quanto i piani per l'adozione delle CBDC possano consentire. Nei prossimi mesi si profila una destabilizzazione fatale delle valute fiat, poiché le banche centrali dovranno scegliere tra accettare l'inevitabile aumento dei tassi di interesse, che rifletta la perdita di potere d’acquisto delle loro valute, e continuare a fornire finanziamento inflazionistico ai propri governi. Senza dubbio il problema sta diventando urgente. Solo questa settimana abbiamo visto il mantenimento dei tassi invariati di fronte all'aumento dei tassi di interesse, il che lascia i Treasury statunitensi con rendimenti negativi superiori al sei per cento, secondo i dati ufficiali sull'IPC.[iv] Secondo una stima indipendente dell'inflazione dei prezzi, i rendimenti negativi dei titoli di Stato USA superano il doppio di questa cifra.[v]
È evidente che una conseguenza delle politiche monetarie è che i mercati ora non funzionano. L'Eurozona e il Giappone devono affrontare l'ulteriore difficoltà di superare i tassi di interesse negativi e i rendimenti nominali negativi dei titoli di Stato. Possiamo solo supporre che queste condizioni straordinarie persistano grazie al successo della propaganda delle banche centrali, sostenuta da statistiche false e fuorvianti, mentre il mondo finanziario è succube dei falsi dei del keynesismo.
Come sottolineato sopra, un'altra falsità è la convinzione che le criptovalute possano diventare un mezzo di scambio valido. Sono coloro che dividono il proprio lavoro a decidere il proprio mezzo di scambio, non un emittente ombra composto da appassionati di tecnologia che non sono riusciti ad altro che creare la bolla delle bolle. Bitcoin è semplicemente un'altra forma di valuta fiat, e come la valuta fiat muore, possiamo aspettarci che muoiano anche bitcoin e le sue imitazioni.
E dato il tempo necessario per introdurre le CBDC, non solo scriveremo un ulteriore capitolo sulle straordinarie illusioni popolari e sulla follia delle folle a proposito dell'intero fenomeno delle criptovalute, ma scopriremo anche che le CBDC sono nate morte.
[i] Vedi Central Bank Digital Currencies: foundational principals and core features, Report No 1. Pubblicato dalla BRI.
[iI] Vedi https://www.youtube.com/watch?v=mVmKN4DSu3g al minuto 23.
[iiI] Vedi https://www.federalreserve.gov/publications/files/money-and-payments-20220120.pdf
[iv] I T-bill USA a 12 mesi rendono attualmente lo 0,7%, contro un IPC del 7% (27 gennaio 2022).
[v] Vedi http://www.shadowstats.com/alternate_data/inflation-charts
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo di informazione generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni nell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da considerare come un'indicazione dei risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcuna richiesta di risarcimento, perdita, danno o disagio causati da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni contenute in questo articolo è a tuo rischio.