
Ignorano inoltre il paradosso di Gibson, che demolisce la teoria secondo cui la gestione dei tassi di interesse controlla l'inflazione dei prezzi. E, cosa incredibile, l'intera base della regolamentazione bancaria presuppone che le banche commerciali siano semplici intermediari tra depositanti e debitori. Questo modello bancario non tiene conto del semplice fatto che le banche creano credito dal nulla e che i depositi sono di proprietà delle banche, non dei loro clienti.
Qui viene descritto il processo di creazione del credito, che è nettamente diverso da quello comunemente ipotizzato. Le variazioni del livello del credito bancario in essere non hanno nulla a che fare con i tassi di interesse, se non forse in situazioni estreme.
Non sorprende, quindi, che i pianificatori delle politiche economiche commettano errori critici. E scopriamo che il gruppo delle banche statunitensi sta ora riducendo il credito bancario in essere per l'economia non finanziaria, il che renderà impossibile alle imprese fornire prodotti sufficienti a soddisfare la domanda attesa dei consumatori. Seguiranno prezzi al consumo molto più alti di quelli attualmente scontati dai mercati finanziari.
Di conseguenza, i rendimenti obbligazionari sono destinati a salire ancora molto, segnando la fine della bolla globale degli attivi finanziari e il fallimento del regime delle valute fiduciarie.
Introduzione
Per i banchieri centrali deve essere un mistero che ridurre i tassi di interesse al limite dello zero non abbia stimolato le loro economie come previsto. Sorprende anche la grande maggioranza degli economisti e dei commentatori finanziari. Parte del problema è l'abitudine moderna di prendere le statistiche governative come Vangelo, un'altra parte è il non comprendere ciò che le singole statistiche rappresentano davvero, e infine ci sono le linee di frattura della macroeconomia neo-keynesiana. E alla radice di tutto c'è la teoria dei prezzi basata sul costo di produzione.Per l'establishment, l'interesse è un costo che, insieme agli altri costi più un margine di profitto, è la base per fissare i prezzi al consumo. Si sostiene che, riducendo il costo, e con prezzi che devono aumentare del due per cento annuo, le imprese abbiano un forte incentivo a investire nella produzione. La teoria dei prezzi basata sul costo si riflette anche nelle normative e nella spesa pubblica, che costringono tutti a pagare prezzi di monopolio, regolamentati, naturalmente, per impedire la speculazione.
L'errore ha una lunga storia: parte da Adam Smith e prosegue con Marx, dove assume una forma più netta nella sua teoria dei prezzi basata sul costo del lavoro. Ma ci furono dissidenti già allora, come l'economista francese Jean-Baptiste Say (1767-1832), che a proposito dei prezzi scrisse: «soggetti all'influenza delle facoltà, dei bisogni e dei desideri dell'umanità, non sono suscettibili di alcuna valutazione rigorosa e non possono quindi fornire alcun dato per calcoli assoluti». In altre parole, l'idea che i prezzi siano semplicemente una questione di costo più margine è sbagliata. Per quanto riguarda l'interesse, fu un altro economista francese delle origini, Turgot (1727-1781), a dare al suo rapporto con il capitale il giusto contesto. Capì che il capitalista-imprenditore aveva bisogno di capitale per finanziare la produzione, per pagare salari e altri costi prima di poter vendere qualsiasi cosa. Era il capitale che andava accumulato dai risparmi, e per il quale doveva essere pagato un rendimento sotto forma di interesse.
Turgot fu il primo economista, dai tempi della prima rivoluzione industriale, a spiegare il ruolo del capitale e perché chi lo fornisce avesse il diritto di aspettarsi un compenso per essersene separato temporaneamente. I tassi di interesse erano oggetto di negoziazione tra prestatore e debitore. Il «profitto» da interesse non era diverso dai profitti di altre attività, e il tasso comprendeva fattori come il rischio che il denaro non venisse restituito e la perdita del suo possesso per un certo periodo. Turgot anticipò la scuola austriaca e in particolare il lavoro di Böhm-Bawerk (1851-1914) sulla preferenza temporale.
Questi risultati furono trascurati dagli economisti successivi, in particolare da Keynes. In questo percorso, Keynes notò e battezzò il paradosso di Gibson, che dimostrava una forte correlazione positiva tra livello dei prezzi e tassi di interesse a lungo termine, e non tra i costi di indebitamento dei tassi di interesse e il tasso di inflazione dei prezzi, come comunemente si supponeva. Keynes lo definì «uno dei fatti empirici più pienamente accertati in tutto il campo dell'economia quantitativa», prima di cedere alle sue visioni macroeconomiche che ne negavano l'esistenza.[i]
La storia dell'indebitamento per la produzione industriale
Tutte le imprese capitalistiche richiedono l'assemblaggio di materie prime, impianti e attrezzature, locali, manodopera qualificata e non qualificata, servizi aggiuntivi e capitale monetario. Si può sostenere che il più importante di tutti sia il capitale monetario, perché il tempo che intercorre tra l'assemblaggio di questi fattori e la vendita del prodotto finale richiede un finanziamento. Un imprenditore deve calcolare tutti i costi e la durata del periodo privo di qualsiasi reddito, e formulare ipotesi sui volumi e sui prezzi del prodotto finale che può aspettarsi di ottenere.Questi fattori sono tutti interconnessi e richiedono una stima. Ciò che ci interessa in primo luogo sono le ipotesi che un imprenditore formula sul valore del prodotto finale. Per lui tutto dipende dalle stime sulle vendite finali e sui prezzi che può aspettarsi di ottenere. Quando le avrà fatte e avrà calcolato i costi, saprà quanto dovrebbe essere redditizia l'iniziativa e solo allora potrà stimare quanto è disposto a pagare in interessi per ottenere il capitale che finanzia il progetto. Calcolare i margini in un altro modo significa mettere il carro davanti ai buoi.
La base del calcolo aziendale deve quindi riflettere una correlazione fondamentale tra i prezzi e il costo del finanziamento delle imprese, e la Figura 1 illustra questa correlazione nel Regno Unito nell'arco di 250 anni.

Anche negli anni '70, quando il denaro era ormai interamente fiat e la tendenza dei prezzi era in crescita più che in qualsiasi altro momento dal 1750, la relazione ha retto. In una recessione economica, quando il livello dell'attività imprenditoriale diminuisce, un imprenditore usa nei suoi calcoli gli stessi fattori dei periodi migliori, quindi i cicli economici sono irrilevanti per il processo. E per quanto riguarda il prezzo del prodotto finale, le sue ipotesi possono basarsi solo sui prezzi al momento del calcolo. Ciò che ottiene effettivamente in termini di prezzi finali non è qualcosa che indovina all'inizio di un progetto, ed è per questo che i costi di finanziamento a medio e lungo termine di solito seguono i prezzi.
L'altro lato di questa correlazione era la mancanza di correlazione tra l'inflazione dei prezzi e i costi di indebitamento, poiché questi ultimi sono legati al livello generale dei prezzi, come illustrato nella Figura 1, e non alla sua variazione. Almeno, così è stato finché le banche centrali, negli anni del dopoguerra, non hanno distorto sempre più le relazioni monetarie. Lo illustra la Figura 2, sempre per il Regno Unito.
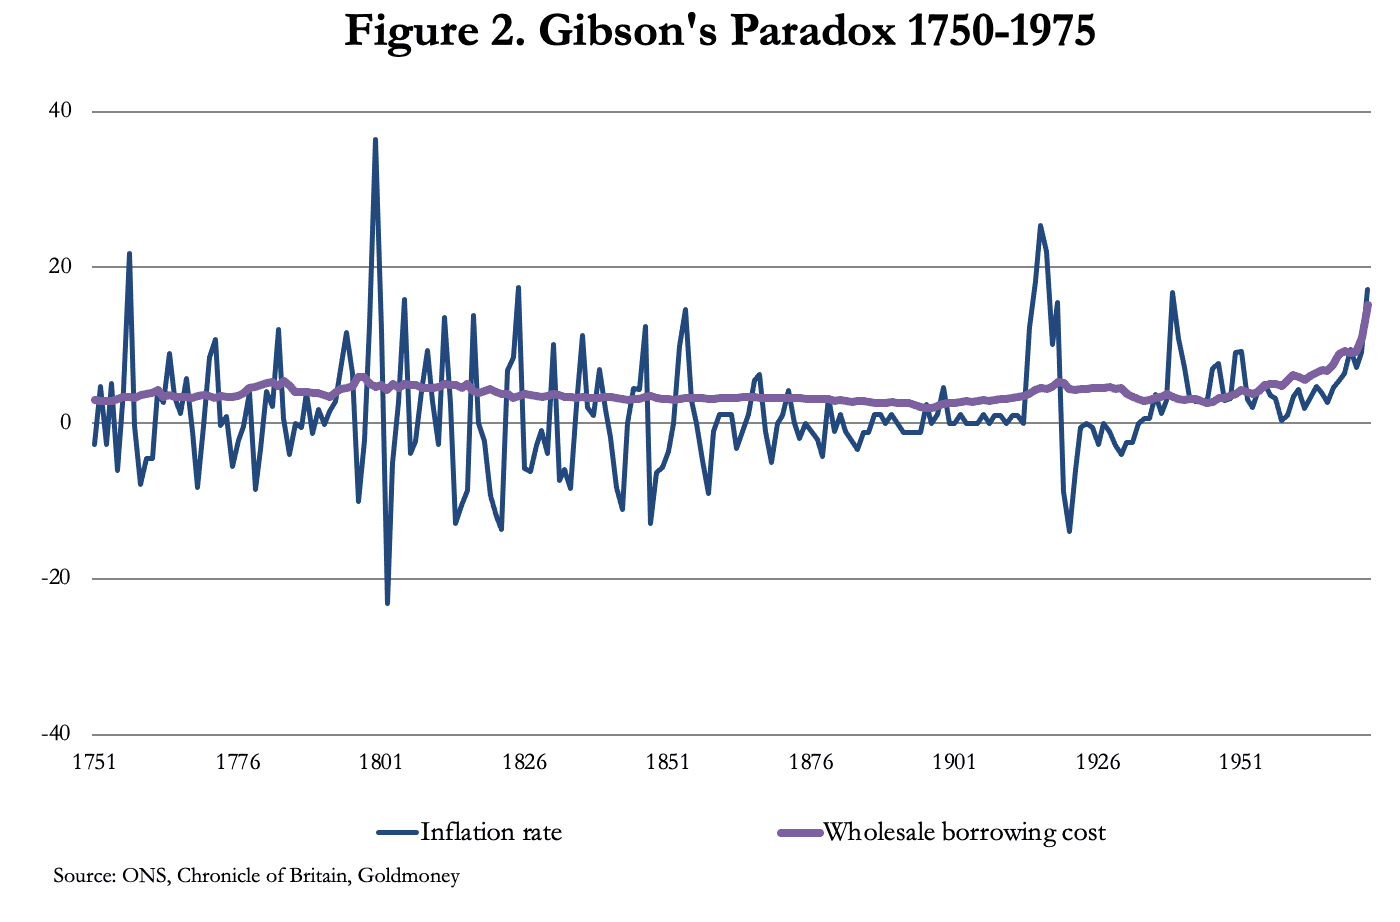
Per questo motivo, diversi economisti da Keynes in poi hanno cercato senza successo di spiegare il paradosso. Il problema era che il loro approccio statalista alla gestione dei tassi di interesse ignora le lezioni del paradosso di Gibson, che dimostra come i tentativi di influenzare l'andamento dell'economia variando i tassi di interesse falliranno sempre. La spiegazione del perché fosse così si è rivelata molto semplice: i tassi di prestito per gli investimenti industriali erano fissati dai debitori che facevano offerte al rialzo per ottenere capitale, entro i limiti dei loro calcoli aziendali. Risulta che non sono affatto i capitalisti avidi a fissare i tassi di interesse, bensì la domanda imprenditoriale di capitale scarso. Keynes, in particolare, aveva un pregiudizio sugli oziosi rentier ricchi che vivono del loro denaro senza lavorare un solo giorno. Il suo pregiudizio lo ha accecato, insieme a tutti coloro che hanno poi aderito alle sue teorie macroeconomiche.[ii]
Le ipotesi errate sul credito bancario
Quando i responsabili della politica monetaria riducono i tassi di interesse, si aspettano che le banche commerciali ne trasferiscano i benefici ai clienti che prendono a prestito, in modo da stimolare la produzione e, negli ultimi decenni, anche i consumi. Non è solo sui tassi di interesse che i pianificatori delle politiche si sbagliano: sembrano anche fraintendere volontariamente il ruolo delle banche commerciali. Se questa accusa è fondata, si tratta di un'accusa di grave incompetenza da parte delle autorità monetarie in materia di politica dei tassi di interesse, quindi va verificata.L'intervento dello Stato nel sistema bancario si basa sul presupposto che le banche agiscano come intermediarie tra depositanti e debitori. A prima vista il presupposto sembra ragionevole, ma esistono in realtà altre due teorie sulle banche: la prima sostiene che operino a riserva frazionaria, creando credito bancario regolato dai livelli di riserva obbligatoria stabiliti dalla banca centrale; la seconda che semplicemente creino moneta dal nulla attraverso i prestiti. Tutte e tre le teorie hanno avuto i loro sostenitori in epoche e giurisdizioni diverse.
In generale, il modello a riserva frazionaria è oggi considerato superato, con la regolamentazione bancaria globale passata agli standard imposti da Basilea. Questi standard e il loro approccio sono coerenti con l'ipotesi che le banche facciano da intermediarie tra depositanti e debitori, e che i depositanti debbano essere protetti dalle insolvenze sui prestiti imponendo alle banche riserve di capitale adeguate.
Mentre regolatori e autorità presumono un modello di intermediazione, è ampiamente noto che le banche creano effettivamente moneta attraverso i prestiti, tanto che la chiamiamo credito bancario. Il punto è che le banche centrali continuano a cercare di gestire la moneta e i tassi di interesse attraverso le banche, partendo da un'ottica di intermediazione. Inoltre, in alcune importanti giurisdizioni, in particolare Stati Uniti, Regno Unito, Eurozona e Giappone, le banche centrali hanno cercato di sostituire i depositi di risparmio con l'inflazione monetaria come fonte di capitale per gli investimenti industriali, tramite il quantitative easing. Ma mentre i monetaristi seguono con attenzione l'espansione della moneta della banca centrale, spesso non comprendono che i principali creatori di moneta fiat sono le banche stesse, e che lo sono certamente fin dal Bank Charter Act del 1844 nel diritto inglese, se non prima.
Per spiegare meglio le fallacie alla base delle politiche sui tassi di interesse, dobbiamo esaminare il processo di creazione del credito bancario. L'ipotesi comune nella teoria della creazione del credito è che, quando viene utilizzato, un prestito concesso da una banca generi nuovi depositi nel momento in cui il debitore effettua pagamenti ai suoi creditori. Poiché tutte le banche commerciali creano prestiti in continuazione e i prestiti esistenti vengono utilizzati, tutte le banche vedono nuovi depositi e, allo stesso tempo, vedono variare i livelli dei depositi esistenti. Ma si tratta di un sistema a circuito chiuso. Eventuali squilibri, come quelli di banche che a fine giornata si ritrovano senza sufficiente provvista in depositi, vengono compensati nei mercati interbancari all'ingrosso prendendo a prestito da banche con depositi in eccesso nei propri bilanci.
In realtà, pur creando credito, le banche seguono procedure molto diverse. Nel 2014 Richard Werner, esperto di banche, ha condotto un esperimento con una piccola banca tedesca, che gli ha concesso un prestito di 200.000 euro così da poter seguire tutte le procedure contabili alla base del prestito.[iii]
Il professor Werner ha scoperto che, quando una banca concede un prestito, lo registra nell'attivo del bilancio, come ci si aspetterebbe. Ma allo stesso tempo iscrive nel proprio bilancio una passività verso il debitore per l'intero importo del prestito. Non c'è alcun coinvolgimento esterno della banca centrale o di altre banche, né internamente alcun trasferimento di fondi da altri conti dei clienti della banca. Il fatto che la banca firmi con il cliente un contratto di prestito crea non solo il prestito, ma anche la passività della banca (registrata come deposito), ed è per questo che, quando esci dalla banca dopo aver firmato, la banca ti dice che i fondi sono ora sul tuo conto. Le operazioni nei mercati all'ingrosso non c'entrano nulla con la creazione dei depositi bancari, come comunemente si ritiene, e la creazione di credito bancario non dipende dal loro bilanciamento con i depositi attraverso i mercati monetari all'ingrosso al momento dell'utilizzo.
Questo porta il professor Werner a un'osservazione di grande importanza. Non solo le banche creano moneta dal nulla, ma, essendo semplici obbligazioni derivanti dalla creazione di moneta, i depositi sono fittizi in ogni senso. Nascono come controparte del processo di concessione del prestito, e qualsiasi trasferimento da altre banche avrà avuto origine allo stesso modo: sono prestiti alla banca e il cosiddetto depositante è un semplice creditore. Werner cita Henry Dunning Macleod nella sua Theory of Credit (1891): «Una banca non è quindi un ufficio per “prendere a prestito” o “dare a prestito” denaro, ma una Manifattura di Credito».
Di questo sapevamo già qualcosa, ad esempio lo status giuridico dei depositi bancari, che sono di proprietà della banca, la quale ha solo un obbligo verso i propri creditori. Ma ci sono conseguenze di cui occorre tenere conto, in particolare a causa del fraintendimento dei banchieri centrali, che ritengono le banche uffici per prendere e dare denaro a prestito, mentre in realtà sono soltanto Produttori di Credito.
I limiti alla creazione di credito bancario
Abbiamo ormai stabilito che non esiste alcun interesse comune tra le banche centrali e le banche commerciali che ne dipendono, perché la teoria dell'intermediazione è una sciocchezza. Le banche commerciali continueranno a fare il proprio lavoro, con il vantaggio di poter creare moneta quando vogliono e per qualsiasi scopo. Gli unici limiti sono i rischi che sono disposte ad assumere, e il fattore più importante, in questo senso, è il rapporto tra il totale dell'attivo e il patrimonio netto di bilancio della banca.Naturalmente, l'erogazione di prestiti è solo una delle attività. Investire in obbligazioni, derivati e titoli garantiti da ipoteca sono altre. Le differenze tra il credito bancario complessivo e i prestiti all'economia statunitense non finanziaria sono illustrate nella Figura 3.

Negli ultimi dieci anni il rapporto tra i due dati è rimasto abbastanza stabile, con prestiti e leasing intorno al 72% del credito bancario totale fino all'inizio dello scorso anno. Il balzo improvviso di entrambe le serie tra marzo e l'inizio di maggio 2020 ha fatto sì che inizialmente il rapporto si mantenesse; poi prestiti e leasing sono diminuiti mentre gli investimenti in titoli del Tesoro USA e in debito delle agenzie hanno continuato ad aumentare, tanto che ora il rapporto è sotto il 68%. Dobbiamo inoltre notare che, con i tassi overnight fermi al limite dello zero dal marzo 2020, le banche commerciali non stanno aumentando i prestiti alle imprese non finanziarie, come suggerirebbe la politica monetaria convenzionale delle banche centrali, ma al contrario li stanno riducendo.
Incuranti di queste tendenze evidenti, gli analisti previsionali si aspettano una rapida ripresa economica nei prossimi mesi. Ma finché le banche commerciali continueranno a contrarre il credito bancario, questo non potrà accadere.
Perché la ripresa avvenga, le banche devono agire come semplici canali di trasmissione, lasciando che il denaro lanciato dall'elicottero venga accreditato sui conti dei consumatori e aumentando i finanziamenti rotativi alle imprese, così da accrescere il capitale produttivo disponibile e permettere loro di rispondere alla domanda dei consumatori. Ma questo non sta accadendo, e l'errore che gli analisti sembrano commettere nelle loro previsioni economiche è fraintendere gli interessi delle banche. Non sono semplici intermediari, ma imprese che hanno il lusso di creare moneta, aumentando i rendimenti per i propri azionisti. Questo aumento, però, comporta dei rischi. E se guardiamo ai bilanci delle maggiori banche statunitensi, le G-SIB, il rapporto tra il totale dell'attivo e la somma del patrimonio netto degli azionisti è in media di 10,5 volte. Per queste banche, i crediti deteriorati, che ora rappresentano un rischio crescente, cancelleranno il patrimonio netto di bilancio a un ritmo superiore di oltre dieci volte rispetto a quello sul totale dell'attivo.
Il grafico della Figura 3 ci dice che le banche statunitensi hanno considerato i primi mesi della pandemia di coronavirus come un'interruzione della normale attività, e ricorderemo che allora c'era un ampio consenso su una ripresa a forma di V. Per impostazione predefinita, all'inizio i banchieri avrebbero creduto che la ripresa ci sarebbe stata davvero e che sarebbe stata a V, finché non hanno cominciato ad accumularsi le prove di un aumento dei crediti deteriorati man mano che i tempi della ripresa economica si allungavano. È comprensibile che ora le banche stiano ritirando il credito dall'economia non finanziaria e stiano riorientando le risorse a favore delle opportunità di trading create dalle politiche monetarie espansive della Fed. Ma l'analista attento vedrà che il sistema bancario statunitense è a un bivio pericoloso: le condizioni di trading in superficie nascondono un rapido deterioramento dei prestiti tradizionali al settore non finanziario, e la sopravvivenza delle banche impone di smantellare con urgenza crescente la creazione di credito del passato.
Si stanno così sviluppando le condizioni che Irving Fisher riconobbe quando commentò le cause della crisi bancaria degli anni Trenta. Fisher descrisse come le banche, vendendo garanzie per recuperare i crediti, abbassassero il valore di tutte le garanzie della stessa categoria, innescando pignoramenti anche a carico di debitori altrimenti solvibili. Queste azioni non solo intensificarono la depressione, ma portarono al fallimento di numerose banche.
In breve, si stanno creando le condizioni per una replica della crisi finanziaria ed economica del 1929-32, e la Fed, come le altre principali banche centrali, non ha il potere di fermarla.
Senza alcuna variazione del tasso sui fondi federali, mantenuto al limite dello zero dal 19 marzo 2020, i rendimenti dei titoli del Tesoro USA hanno iniziato a salire: il rendimento del titolo decennale è triplicato, passando dal minimo dello 0,54% di luglio scorso all'1,73% di recente. Il motivo di questo aumento deve preoccuparci.
Il fatto che un titolo del Tesoro USA a dieci anni rendesse appena lo 0,54% è stata un'anomalia, spiegabile solo con le conseguenze iniziali della liquidità che ha inondato i mercati finanziari in un momento di tassi di interesse pari a zero sulla liquidità overnight. Quel momento è passato e gli operatori di mercato stanno rivalutando la situazione. Avranno notato che, da quando la Fed ha portato il tasso sui fondi federali al limite dello zero, i prezzi delle materie prime sono aumentati in modo significativo, il che indica ai detentori commerciali di dollari, in patria e all'estero, che i loro saldi comprano meno, se misurati in termini delle materie prime e dei materiali rilevanti per la loro produzione.
In questo contesto, anche un rendimento dell'1,7% è irrisorio, dato che il potere d’acquisto del dollaro diminuisce rispetto a un paniere di materie prime. E con la minaccia che i prezzi di beni e servizi salgano ora ben oltre l'obiettivo del 2% (a causa della contrazione del credito bancario e quindi del capitale circolante per i produttori), i rendimenti obbligazionari sono destinati a salire ancora di più. Arriverà un momento in cui l'aumento dei rendimenti obbligazionari danneggerà più ampiamente i prezzi degli attivi finanziari, e nessuna quantità di enfasi sul QE salverà i mercati dallo scoppio di una bolla.
Il prossimo rialzo dei rendimenti obbligazionari probabilmente sarà sufficiente. Dopo aver spostato i propri bilanci dalla creazione di credito per il settore non finanziario verso l'attività sugli attivi finanziari, le banche dovranno affrontare perdite inattese derivanti dall'aumento dei rendimenti obbligazionari e dallo sgonfiarsi delle bolle azionarie. Inoltre, poiché la maggior parte dei loro prestiti è garantita da attivi finanziari e immobili commerciali, i cui valori dipendono dalle prospettive dei tassi di interesse, la pressione a escutere i prestiti è destinata ad aumentare.
Le banche commerciali vengono aggirate. Avendo sottolineato in precedenza in questo articolo che le banche centrali non hanno alcun controllo sulle banche commerciali, sembrerebbe che i CBDC possano essere una soluzione; solo che, avendo dimostrato la loro ostinata ignoranza in materia di moneta e di tassi di interesse in generale, le banche centrali sembrano poco adatte a esprimere questo giudizio. Va inoltre notato che, nella crescente quantità di letteratura sull'argomento, non c'è alcun suggerimento che i CBDC non siano complementari alle valute fiat esistenti. Diluendo lo stock complessivo di moneta, sarebbero un ulteriore mezzo di inflazione, che trasferisce ricchezza dalla popolazione generale alla banca centrale, perché la impieghi come ritiene opportuno.
Avere pianificatori monetari provenienti dalle banche centrali e dai rispettivi governi che dirigono l'attività economica attraverso l'applicazione selettiva dei CBDC sarebbe l'ultimo chiodo sulla bara della libertà personale. Per fortuna di chi tiene a ciò che resta della propria libertà, per mettere in funzione un CBDC servirà tempo, e i fattori che portano alla fine delle valute fiat esistenti suggeriscono che il tempo è proprio la risorsa non disponibile per introdurre CBDC funzionanti. Basta immaginare una burocrazia governativa che gestisca l'antiriciclaggio e il KYC per ogni cittadino e ogni impresa: con tutti i test e le prove necessarie, l'attuazione richiederebbe probabilmente anni.
Incuranti di queste tendenze evidenti, gli analisti previsionali si aspettano una rapida ripresa economica nei prossimi mesi. Ma finché le banche commerciali continueranno a contrarre il credito bancario, questo non potrà accadere.
Perché la ripresa avvenga, le banche devono agire come semplici canali di trasmissione, lasciando che il denaro lanciato dall'elicottero venga accreditato sui conti dei consumatori e aumentando i finanziamenti rotativi alle imprese, così da accrescere il capitale produttivo disponibile e permettere loro di rispondere alla domanda dei consumatori. Ma questo non sta accadendo, e l'errore che gli analisti sembrano commettere nelle loro previsioni economiche è fraintendere gli interessi delle banche. Non sono semplici intermediari, ma imprese che hanno il lusso di creare moneta, aumentando i rendimenti per i propri azionisti. Questo aumento, però, comporta dei rischi. E se guardiamo ai bilanci delle maggiori banche statunitensi, le G-SIB, il rapporto tra il totale dell'attivo e la somma del patrimonio netto degli azionisti è in media di 10,5 volte. Per queste banche, i crediti deteriorati, che ora rappresentano un rischio crescente, cancelleranno il patrimonio netto di bilancio a un ritmo superiore di oltre dieci volte rispetto a quello sul totale dell'attivo.
Il grafico della Figura 3 ci dice che le banche statunitensi hanno considerato i primi mesi della pandemia di coronavirus come un'interruzione della normale attività, e ricorderemo che allora c'era un ampio consenso su una ripresa a forma di V. Per impostazione predefinita, all'inizio i banchieri avrebbero creduto che la ripresa ci sarebbe stata davvero e che sarebbe stata a V, finché non hanno cominciato ad accumularsi le prove di un aumento dei crediti deteriorati man mano che i tempi della ripresa economica si allungavano. È comprensibile che ora le banche stiano ritirando il credito dall'economia non finanziaria e stiano riorientando le risorse a favore delle opportunità di trading create dalle politiche monetarie espansive della Fed. Ma l'analista attento vedrà che il sistema bancario statunitense è a un bivio pericoloso: le condizioni di trading in superficie nascondono un rapido deterioramento dei prestiti tradizionali al settore non finanziario, e la sopravvivenza delle banche impone di smantellare con urgenza crescente la creazione di credito del passato.
Si stanno così sviluppando le condizioni che Irving Fisher riconobbe quando commentò le cause della crisi bancaria degli anni Trenta. Fisher descrisse come le banche, vendendo garanzie per recuperare i crediti, abbassassero il valore di tutte le garanzie della stessa categoria, innescando pignoramenti anche a carico di debitori altrimenti solvibili. Queste azioni non solo intensificarono la depressione, ma portarono al fallimento di numerose banche.
In breve, si stanno creando le condizioni per una replica della crisi finanziaria ed economica del 1929-32, e la Fed, come le altre principali banche centrali, non ha il potere di fermarla.
L'effetto dell'aumento dei rendimenti obbligazionari
Un altro aspetto del desiderio delle banche di ridurre l'esposizione ai crediti deteriorati nell'economia non finanziaria è la loro crescente dipendenza dal mercato rialzista degli attivi finanziari. All'origine c'è la soppressione dei tassi di interesse da parte delle banche centrali, e la Fed non è affatto la più estrema. Oltre ai tassi a zero, ogni mese la Fed immette 120 miliardi di dollari di acquisti indiretti di attivi finanziari rischiosi attraverso il quantitative easing, rivolto ai fondi pensione e alle compagnie assicurative, che devono reinvestire i proventi.Senza alcuna variazione del tasso sui fondi federali, mantenuto al limite dello zero dal 19 marzo 2020, i rendimenti dei titoli del Tesoro USA hanno iniziato a salire: il rendimento del titolo decennale è triplicato, passando dal minimo dello 0,54% di luglio scorso all'1,73% di recente. Il motivo di questo aumento deve preoccuparci.
Il fatto che un titolo del Tesoro USA a dieci anni rendesse appena lo 0,54% è stata un'anomalia, spiegabile solo con le conseguenze iniziali della liquidità che ha inondato i mercati finanziari in un momento di tassi di interesse pari a zero sulla liquidità overnight. Quel momento è passato e gli operatori di mercato stanno rivalutando la situazione. Avranno notato che, da quando la Fed ha portato il tasso sui fondi federali al limite dello zero, i prezzi delle materie prime sono aumentati in modo significativo, il che indica ai detentori commerciali di dollari, in patria e all'estero, che i loro saldi comprano meno, se misurati in termini delle materie prime e dei materiali rilevanti per la loro produzione.
In questo contesto, anche un rendimento dell'1,7% è irrisorio, dato che il potere d’acquisto del dollaro diminuisce rispetto a un paniere di materie prime. E con la minaccia che i prezzi di beni e servizi salgano ora ben oltre l'obiettivo del 2% (a causa della contrazione del credito bancario e quindi del capitale circolante per i produttori), i rendimenti obbligazionari sono destinati a salire ancora di più. Arriverà un momento in cui l'aumento dei rendimenti obbligazionari danneggerà più ampiamente i prezzi degli attivi finanziari, e nessuna quantità di enfasi sul QE salverà i mercati dallo scoppio di una bolla.
Il prossimo rialzo dei rendimenti obbligazionari probabilmente sarà sufficiente. Dopo aver spostato i propri bilanci dalla creazione di credito per il settore non finanziario verso l'attività sugli attivi finanziari, le banche dovranno affrontare perdite inattese derivanti dall'aumento dei rendimenti obbligazionari e dallo sgonfiarsi delle bolle azionarie. Inoltre, poiché la maggior parte dei loro prestiti è garantita da attivi finanziari e immobili commerciali, i cui valori dipendono dalle prospettive dei tassi di interesse, la pressione a escutere i prestiti è destinata ad aumentare.
I CBDC possono salvare la situazione?
Si parla sempre di più delle valute digitali delle banche centrali come strumento per orientare lo stimolo monetario. Si tratta di qualcosa di mai fatto prima: ogni persona e ogni impresa avrebbe un conto presso l'emittente del CBDC, che sia la banca centrale o un'organizzazione controllata da essa. Questo consente alla banca centrale di scegliere i destinatari di una valuta digitale, così da indirizzare gli stimoli verso i settori dell'economia che ritiene ne abbiano bisogno e, ponendo una data di scadenza, persino rendere più immediato il consumo. Non è chiaro come funzionerebbe, perché l'illusione che la moneta fiat abbia valore verrebbe quasi certamente minata dalla distribuzione gratuita di CBDC.Le banche commerciali vengono aggirate. Avendo sottolineato in precedenza in questo articolo che le banche centrali non hanno alcun controllo sulle banche commerciali, sembrerebbe che i CBDC possano essere una soluzione; solo che, avendo dimostrato la loro ostinata ignoranza in materia di moneta e di tassi di interesse in generale, le banche centrali sembrano poco adatte a esprimere questo giudizio. Va inoltre notato che, nella crescente quantità di letteratura sull'argomento, non c'è alcun suggerimento che i CBDC non siano complementari alle valute fiat esistenti. Diluendo lo stock complessivo di moneta, sarebbero un ulteriore mezzo di inflazione, che trasferisce ricchezza dalla popolazione generale alla banca centrale, perché la impieghi come ritiene opportuno.
Avere pianificatori monetari provenienti dalle banche centrali e dai rispettivi governi che dirigono l'attività economica attraverso l'applicazione selettiva dei CBDC sarebbe l'ultimo chiodo sulla bara della libertà personale. Per fortuna di chi tiene a ciò che resta della propria libertà, per mettere in funzione un CBDC servirà tempo, e i fattori che portano alla fine delle valute fiat esistenti suggeriscono che il tempo è proprio la risorsa non disponibile per introdurre CBDC funzionanti. Basta immaginare una burocrazia governativa che gestisca l'antiriciclaggio e il KYC per ogni cittadino e ogni impresa: con tutti i test e le prove necessarie, l'attuazione richiederebbe probabilmente anni.
Conseguenze economiche
Sembra quindi che i CBDC saranno irrilevanti per gli esiti economici. Il futuro economico e monetario è gestito da forze che ignorano la teoria economica e monetaria fondata sul ragionamento e la base giuridica dell'attività bancaria. Gli inganni dei pianificatori sono ormai così consolidati che possiamo iniziare a tracciare gli sviluppi che probabilmente porteranno alla fine delle fallacie neo-keynesiane su moneta e ruolo dei tassi di interesse. Possiamo abbozzare la seguente sequenza di eventi.- La mancanza di capacità produttiva, limitata dalla contrazione del credito bancario, porterà a un aumento dei prezzi marginali molto più elevato del previsto, quando i saldi di cassa successivi al lockdown inizieranno a essere ricostituiti ai livelli abituali. Questo genererà l'aspettativa di rendimenti obbligazionari più alti di quelli attualmente scontati.
- Un aumento dei rendimenti obbligazionari esporrà le finanze pubbliche al rischio di restare intrappolate nel debito, dato che il finanziamento tramite debito ha sostituito in misura crescente le entrate pubbliche come principale fonte di finanziamento del settore pubblico. Il 48% del finanziamento del governo USA nell'ultimo anno è avvenuto tramite debito. Le previsioni del Congressional Budget Office indicano un miglioramento dell'attuale disavanzo di bilancio rispetto a quello dello scorso anno, il che è improbabile, dati i generosi piani di spesa del presidente Biden e l'eccessivo ottimismo sulle prospettive economiche e sulle entrate fiscali.
- I mercati azionari saranno compromessi dai rendimenti più alti dei titoli di Stato e la bolla scoppierà, trascinando al ribasso anche il valore delle altre attività finanziarie. Il prossimo aumento dei rendimenti obbligazionari, forse questione di sole settimane, rischia di far precipitare le azioni in improvvisi mercati ribassisti.
- È improbabile che le catene di approvvigionamento tornino a funzionare pienamente prima della fine dell'anno solare. Questo, insieme alla determinazione delle banche a ridurre il credito in essere, rende le attuali ipotesi economiche, e quindi le entrate fiscali, decisamente troppo ottimistiche.
- Con la contrazione del credito bancario che inizia a essere alimentata da crediti deteriorati e dal calo del valore delle garanzie, le banche di alcune giurisdizioni, come l'Eurozona e la Cina, sembrano destinate a fallire e a richiedere l'intervento dello Stato. Il rischio di controparte internazionale diventa una questione dominante.
- Il futuro delle valute, in particolare del dollaro USA, è diventato legato alle rispettive bolle delle attività finanziarie. Nel tentativo disperato di contenere lo scoppio delle bolle, di compensare la contrazione del credito bancario e di salvare le catene di approvvigionamento in difficoltà, il ritmo della creazione di moneta da parte delle banche centrali è destinato ad accelerare, perché le autorità non hanno altra politica. Segnerà l'inizio di una rapida fine per la moneta fiduciaria.
[i] Keynes, A Treatise on Money, pagina 130.
[ii] Per una spiegazione più approfondita del paradosso di Gibson, vedi https://www.goldmoney.com/research/goldmoney-insights/gibson-s-paradox
[iii]Can banks individually create money out of nothing? — The theories and empirical evidence di RA Werner: International Review of Financial Analysis 36 (2014) 1-19. Danielle DiMartino Booth ha intervistato di recente il professor Werner su questo tema su https://www.youtube.com/watch?v=u8j51XZegsk
Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha solo scopo informativo generale e non costituisce da parte di Goldmoney o dell'autore o degli autori una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza prima aver richiesto una consulenza professionale indipendente. Si è prestata attenzione affinché le informazioni dell'articolo siano affidabili; tuttavia, Goldmoney non garantisce che siano accurate, complete, aggiornate e/o da intendersi come indicazione di risultati futuri, e non vanno considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio causato da qualsiasi informazione o opinione contenuta in questo articolo, e qualsiasi azione intrapresa in base alle opinioni e alle informazioni in esso contenute è a tuo rischio.