
Che l'America stia affrontando una grave crisi bancaria è ormai evidente, mentre lo è meno la risposta delle autorità. Quasi certamente la crisi in America ha ancora molta strada da fare e si diffonderà ad altre giurisdizioni. Possiamo solo sperare che le banche centrali proteggano tutti i depositanti, ma in questa fase iniziale è tutt'altro che certo.
Queste condizioni febbrili sono rese infinitamente più difficili dalla contrazione del credito bancario. La natura ciclica del credito bancario fa sì che la carenza di credito si intensifichi, spingendo al rialzo i costi di finanziamento anche in presenza di una recessione. I tassi di interesse non sono più sotto il controllo delle banche centrali, anche se gli operatori di mercato non se ne sono ancora resi conto.
Ciò ha implicazioni importanti per la valutazione del credito. Per comprenderne le conseguenze, questo articolo mette in luce le distinzioni giuridiche e pratiche tra il denaro, inteso come oro e argento ma principalmente oro, e il credito sotto forma di banconote e depositi bancari.
Il valore del credito dipende dalla fiducia che gli viene accordata. Potresti pensare che i tuoi dollari, euro o sterline siano denaro, ma ti sbaglieresti. Sono credito. Il prezzo di questo errore non sarà soltanto vedere minacciati sistemicamente i tuoi depositi bancari, ma potenzialmente l'intero sistema monetario minato dalla perdita di fiducia in esso.
Per comprendere correttamente questi pericoli, l'articolo definisce e descrive le differenze tra credito e denaro. È il credito a essere minacciato di collasso. Solo il vero denaro, che pochissimi occidentali possiedono, sopravvivrà.
Introduzione
Oggi si crede comunemente che il denaro sia la valuta emessa dalle banche centrali sotto forma di banconote. In effetti, tutto il credito viene spesso descritto come tale, e il ruolo dell'oro come denaro è considerato obsoleto. Inoltre, secondo l'opinione dell'establishment, le monete divisionarie, frazioni dell'unità di banconota, non devono più essere fatte di argento e rame, poiché derivano il loro status dalle banconote a cui si riferiscono.
Queste concezioni moderne del denaro sono sul punto di affrontare la prova definitiva, poiché questa definizione errata si estende, per molti, all'intera massa dei mezzi di scambio in circolazione, che nell'ultimo anno hanno subito svalutazioni sostanziali. La causa è stata un eccesso di spesa pubblica rispetto alle entrate e un totale disinteresse per la fiducia nel valore delle valute, in particolare del dollaro, ma anche delle altre principali valute occidentali.
Questa prova non si limita alla perdita di fiducia in tali valute da parte dei loro utenti nazionali. La loro validità come denaro, in contrapposizione a una forma di valuta slegata da ogni ancoraggio, comincia a essere messa in discussione da interessi esteri, in particolare dalla Russia, dalla Cina e ora da molti altri paesi, ostili agli interessi occidentali oppure intenzionati a difendersi dalle conseguenze di un loro crollo sempre più probabile. Perché è il crollo che queste valute rischiano: un intero sistema bancario occidentale sovraindebitato, costretto ad adeguarsi a tassi di interesse in aumento. Le banche stanno riducendo i propri bilanci, spingendo i tassi di interesse ancora più in alto, e di conseguenza si profila un crollo del valore delle attività finanziarie.
Inoltre, le principali banche centrali, guidate dalla Fed, dalla BCE, dalla Banca d'Inghilterra e dalla Banca del Giappone, hanno generato per sé e per i rispettivi governi perdite pari a molti multipli del proprio patrimonio. L'unica eccezione è la Banca d'Inghilterra, che gode di una garanzia esplicita del Tesoro britannico a copertura di tutte le sue perdite, finora pari a circa 200 milioni di sterline a fronte di un capitale versato di 15 milioni.
Non abbiamo ancora dettagli su come Cina e Russia intendano rispondere al collasso sempre più probabile delle economie fortemente finanziarizzate dell'alleanza occidentale. Sappiamo però che le economie asiatiche sono radicalmente diverse, basate su energia, materie prime e produzione di beni. Da questo punto di vista sono relativamente stabili in un momento di crisi finanziaria. Ma i loro piani per evitare che le proprie valute vengano coinvolte in una catastrofe valutaria occidentale non sono ancora stati resi noti.
Sappiamo da Sergey Glazyev, ministro per l'Integrazione e la Macroeconomia di Putin, incaricato di progettare una nuova valuta di regolamento commerciale per l'Unione economica eurasiatica, che intende prevedere per essa una copertura in oro. E dal suo articolo del 27 dicembre su Vedomosti (una rivista economica con sede a Mosca) sappiamo che prevede una copertura in oro anche per il rublo.
Questa, in sintesi, è la sfida che le valute occidentali devono affrontare. Se siano davvero denaro dopo aver sostituito l'oro sta per essere verificato dal ritorno dell'oro nei sistemi monetari di Russia e Asia centrale, e probabilmente anche della Cina. Altri potrebbero seguire.
Questo articolo intende guidare i lettori verso una comprensione delle questioni in gioco. Ma non si tratta soltanto di stabilire che cosa costituisca il denaro per eccellenza, che si tratti di dollari o di oro. Si tratta di ignorare la propaganda statalista e di comprendere le definizioni e le distinzioni giuridiche consolidate. E, in particolare, si tratta di comprendere la differenza tra moneta e credito.
L'importanza fondamentale del credito
“È in qualche modo sorprendente che in questo grande paese mercantile non esista un solo trattato in lingua inglese che contenga un'esposizione dei principi giuridici e matematici del colossale sistema del credito, insieme alla sua applicazione nella pratica commerciale.”
Fatta eccezione per il suo stesso trattato sull'argomento, questa citazione dalla prefazione di Henry Dunning Macleod alla sua Theory of Credit è vera oggi come lo era nel 1889, anno della pubblicazione.
Macleod sottolineò che furono i Romani a inventare le attività bancarie, gli assegni e le cambiali e a definire i principi giuridici del credito. Questi furono recepiti nelle Pandette di Giustiniano, che costituivano il codice dell'Impero romano d'Occidente, e nei Basilici, il codice dell'Impero d'Oriente. Questi due compendi giuridici sono rimasti da allora il diritto commerciale dell'Europa e si riflettono ancora in ogni trattato europeo di giurisprudenza.
Ma, per evitare ogni dubbio, dobbiamo iniziare chiarendo il nostro tema con alcune definizioni importanti:
- Moneta. Ai fini di questo articolo, limitiamo la definizione di moneta al credito privo di rischio di controparte. In conformità ai principi della divisione del lavoro, il possesso di moneta è credito non speso, frutto di guadagni e profitti ottenuti attraverso la produzione. In quanto forma più elevata di credito, la sua superiorità rispetto al credito con rischio di controparte è sempre stata indiscussa, confermata dalla legge e distinta dalle altre forme di credito. Per comodità è standardizzata in monete riconosciute, costituite da pesi standard di oro, argento e rame fisici. Solo queste possono essere considerate vera moneta.
- Credito. Il credito è qualcosa di nessun uso diretto, ma che si accetta in cambio di qualcos'altro nella convinzione o nella fiducia di avere il diritto di scambiarlo nuovamente. È quindi il diritto, o la proprietà, di esigere qualcos'altro quando ne abbiamo bisogno.
- Valuta. Il termine “valuta” è diventato sinonimo dell'espressione “mezzo circolante”. In origine il termine nacque dal fatto che la moneta veniva descritta come corrente, per cui si parlava di “corso della moneta”. La valuta è quindi diventata una descrizione generale che comprende sia la moneta sia il credito utilizzati per l'acquisto e la vendita di beni e servizi.
- Banconote. Le banconote sono obbligazioni in circolazione di una banca emittente. Non vanno confuse con la moneta, come invece accade comunemente oggi, persino da parte di molti economisti stimati.
- Depositi bancari. I depositi bancari sono crediti dovuti da una banca ai propri depositanti. Molti depositanti confondono erroneamente l'obbligazione della banca nei loro confronti con una funzione di custodia, in cui sarebbero proprietari di un deposito che la banca detiene per loro conto.
- Prestiti bancari. Un prestito bancario è un credito creato da una banca a favore di un mutuatario.
In pratica, anche con il gold standard la moneta veniva usata come valuta solo di rado, e il suo impiego era in genere limitato alle monete d'argento e di rame per le transazioni minori. Il ruolo primario della moneta è sempre stato quello di garanzia ultima del credito, a tutela del suo valore e affinché il credito potesse essere pagato in moneta, qualora un creditore lo richiedesse alla scadenza.
L'evoluzione del diritto romano in materia di moneta e credito
L'origine del diritto romano furono le Dodici Tavole, ratificate nel 449 a.C. e venerate dai Romani come loro principale fonte giuridica. Furono superate da successive modifiche del diritto romano, ma mai abolite. E, secondo Gaio, di cui diremo più avanti, fu in quel periodo che venne introdotta la prima moneta romana, l'aes, fatta di bronzo. Nella sua forma originaria era più un peso standardizzato che una moneta come la intendiamo oggi, e pesava poco meno di un terzo di chilo.
Il credito esisteva certamente già prima di allora, anche se non su base formale. Il commercio ha sempre richiesto credito, perché trascorre del tempo tra l'acquisto delle materie prime e la loro consegna al mercato. I Fenici commerciavano in tutto il Mediterraneo, e anche oltre, mille anni prima delle Dodici Tavole di Roma e, oltre al baratto, avrebbero certamente avuto bisogno del credito per farlo, dato che non disponevano di monete prima dell'epoca romana. È evidente che la necessità di fissare il valore del credito ha generato la richiesta di esprimerlo in una forma superiore di credito, priva di rischio di controparte: il vero denaro.
Le Dodici Tavole risalgono inoltre a un periodo di rivoluzione intellettuale, essendo contemporanee dei grandi filosofi greci, tra cui Socrate, Platone e Aristotele. Per coincidenza, Confucio aveva portato avanti la filosofia cinese solo cinquant'anni prima.
Il diritto romano compì il passo evolutivo successivo quando Gaio scrisse le sue Institutiones, insieme a un commento alle Dodici Tavole, intorno al 161 d.C. Esse fornirono un modello per le Istituzioni di Giustiniano (o Pandette), con alcuni passi di Gaio copiati addirittura alla lettera. Il manoscritto originale di Gaio andò perduto fino a quando fu riscoperto a Verona nel 1816 da uno studioso tedesco.
Per quanto riguarda il credito e le attività bancarie, cinquant'anni dopo le sentenze di Ulpiano e Paolo superarono e migliorarono quelle di Gaio, stabilendo che il credito poteva essere trasferito a titolo oneroso senza l'accordo di entrambe le parti originarie. Ciò significava che il debito poteva essere venduto liberamente, senza il consenso né la conoscenza del debitore. Fu probabilmente su consiglio di Ulpiano che l'imperatore Alessandro Severo, nel 224 d.C., pubblicò la sua Costituzione per formalizzare questa libertà.
Questo passo fondamentale significò che il credito poteva essere incluso nella ricchezza personale, che possiamo definire semplicemente come costituita da qualsiasi cosa possa essere valutata o venduta in un mezzo di scambio. All'epoca delle Pandette di Giustiniano, nel 553 d.C., il principio giuridico della trasferibilità del credito era ormai ben consolidato e vi fu incorporato; fu poi confermato anche nei Basilici dell'Impero d'Oriente, che seguirono 339 anni dopo.
Tra le Pandette e i Basilici, il principio secondo cui il denaro era la forma più alta di credito, dalla quale le forme minori traevano il proprio riferimento, si affermò saldamente nei due Imperi romani e nelle nazioni europee che ne furono le eredi. Le grandi ondate di scoperte e colonizzazione compiute da queste nazioni nei secoli più recenti diffusero non solo il loro cristianesimo, ma anche le loro leggi, fondate su origini romane.
Per un certo periodo la common law inglese si trovò in una posizione confusa, avendo ereditato i propri precedenti da Gaio, che erano in vigore quando i Romani lasciarono la Britannia nel 410 d.C., e prima delle Pandette di Giustiniano, di oltre un secolo successive. La Costituzione di Severo sembra non essere stata adottata pienamente.
Tuttavia, per quanto riguarda la trasferibilità del credito e quindi l'inclusione del debito nella ricchezza personale, la situazione fu regolarizzata quando i conflitti tra la common law e la Court of Chancery, che si occupava di questioni di equity, furono aboliti nel 1875, dopo l'approvazione della legislazione abilitante nel 1873.
Il credito è la base della ricchezza incorporea
La definizione di ricchezza è qualsiasi cosa che possa essere scambiata con un valore, e il diritto romano si è evoluto fino a riconoscere tre categorie:
- Ricchezza corporea, che comprende edifici, terreni, materie prime fisiche, bestiame, cereali e oro, nonché tutti i beni fisici scambiabili.
- Ricchezza non misurabile, che comprende qualità personali, come competenze, avviamento, brevetti e marchi.
- Ricchezza incorporea, che comprende diritti astratti, come i diritti di azione, le obbligazioni, il capitale azionario e il debito.
Le prime due categorie dovrebbero essere abbastanza chiare. Ma in passato il trattamento del debito ha suscitato qualche controversia. Si è sostenuto che un proprietario di casa, ad esempio, potrebbe valutare il proprio immobile a una certa cifra, ma che questa andrebbe ridotta dell'importo del mutuo per ottenere un valore netto, essendo il valore netto la sua ricchezza nell'immobile.
Può sembrare ragionevole, ma il debito non è dovuto fino a un momento futuro. Eppure il proprietario gode pienamente dell'immobile. Per questo motivo la legge stabilisce che l'obbligazione di debito non va confusa con il debito stesso. Il debito nasce solo quando il pagamento è dovuto. Pertanto, nel caso del proprietario di casa descritto sopra, farebbe bene a ignorare il debito del mutuo, fino alla scadenza del pagamento, nel calcolare la propria ricchezza.
A ogni obbligazione di debito corrisponde un credito, che, come confermato dal diritto romano, ha un valore di scambio. Ne sono esempi la proprietà di obbligazioni, quotate in borsa o meno, i debiti su carte di credito, cartolarizzati o meno, e i mutui, cartolarizzati o meno. I titoli di Stato e le cambiali commerciali, gli effetti del finanziamento al commercio e le azioni, che sono diritti a un flusso di reddito in perpetuo, sono tutti obblighi di debito con un credito corrispondente e negoziabile.
Pertanto, se la quantità di debito aumenta, aumenta anche la quantità di ricchezza, a causa dell'aumento del credito, che è ricchezza incorporea. La sostenibilità dei livelli di debito è un'altra questione: richiede la disciplina della capacità di rimborsare o rifinanziare i debiti alla scadenza e si rifletterà nel valore del credito corrispondente.
La struttura di un sistema monetario moderno
Per esattamente nove decenni, gli Stati Uniti hanno guidato un processo volto a eliminare il legame tra le classi inferiori di credito e la moneta legale, che è l'oro. Con l'Ordine Esecutivo 6102, i cittadini americani furono costretti a consegnare, entro il 1° maggio 1933, tutto l'oro in monete, in lingotti e in certificati, tranne una piccola quantità. A ciò seguì, il gennaio successivo, una svalutazione del dollaro rispetto all'oro. Nel luglio 1944 fu firmato l'accordo di Bretton Woods, che limitava la conversione dei dollari in oro alle banche centrali, al FMI e alla Banca Mondiale, organizzazioni create dallo stesso accordo di Bretton Woods. E nell'agosto 1971 il presidente Nixon sospese l'accordo di Bretton Woods, che sarebbe stato formalmente abolito dagli accordi della Giamaica nel 1976.
Di conseguenza, i tassi di cambio fissi delle altre valute rispetto al dollaro furono abbandonati e il dollaro divenne la valuta di riserva di tutti. Per consolidare la posizione del dollaro, il governo statunitense avviò un'intensa campagna di propaganda per convincere cittadini americani e stranieri che l'oro non faceva più parte del sistema monetario ed era stato sostituito dal dollaro.
Le conseguenze dell'aver ignorato i precedenti legali e pratici sono sotto gli occhi di tutti. Partendo dal tasso di cambio al quale i dollari potevano essere liberamente convertiti in oro a 20,67 dollari l'oncia, ai tempi dell'Ordine Esecutivo, il rapporto di mercato con l'oro indica che da allora il dollaro come valuta ha perso il 99% del suo valore.
Il dollaro stesso è composto da due tipi di credito privo di ancoraggio: le banconote e le altre obbligazioni emesse dal Federal Reserve Board, e i depositi registrati come passività delle banche commerciali. Il loro rapporto è attualmente di circa uno a otto, ma si stima che fino alla metà delle banconote circoli all'estero; in tal caso il rapporto si avvicina a uno a due.
Negli ultimi decenni, il quantitative easing ha aumentato gli obblighi delle banche centrali verso le banche commerciali, come mostra l'aumento delle loro riserve. L'aumento delle riserve bancarie è stato compensato da maggiori passività per depositi verso gli istituti (compagnie di assicurazione, fondi pensione e banche che operano per conto proprio) che hanno venduto alle rispettive banche centrali titoli di Stato, di agenzie e altre obbligazioni.
Per una serie di ragioni, dall'aumento della quantità di credito bancario e delle banche centrali a fattori geopolitici, il potere d’acquisto per i beni di consumo della maggior parte delle valute dell'alleanza occidentale si è deteriorato sensibilmente negli ultimi quindici mesi. Se questa tendenza consolidata continuerà, col tempo perderanno altro terreno rispetto alla moneta legale, l'oro. È evidente che, perché la situazione si stabilizzi, il credito deve recuperare il suo ancoraggio aureo.
Il credito ha bisogno di un ancoraggio nel valore
Come dimostra l'eredità giuridica dell'oro in tutte le principali giurisdizioni con un diritto di derivazione europea, se il credito è ancorato all'oro il suo valore si stabilizza sia a livello internazionale sia a livello interno. Il legame deve essere credibile e, per essere duraturo, dovrebbe essere accessibile a tutti. Questo fu il ragionamento alla base dell'introduzione della sterlina d'oro britannica nel 1817, un assetto che garantì il potere d’acquisto della sterlina fino allo scoppio della guerra nel 1914. Il grafico qui sotto mostra come i prezzi all'ingrosso si siano stabilizzati dopo la sospensione della convertibilità in moneta metallica nel 1797.

I primi anni dell'Ottocento si aprirono con la sospensione dei pagamenti in moneta metallica, a seguito del Bank Restriction Act del 1797. La legge fu emanata per proteggere le riserve decrescenti di metallo prezioso della Banca d'Inghilterra, in monete d'oro e d'argento, dopo una serie di scarsi raccolti di grano e i preparativi per la guerra contro una Francia sempre più belligerante. La sospensione durò per tutte le guerre napoleoniche, fino all'introduzione della sterlina d'oro nel 1817.
Dopo l'inflazione del periodo bellico e le misure correttive adottate, il livello generale dei prezzi all'ingrosso è diminuito fino ai primi anni Venti dell'Ottocento, quando, nonostante una serie di crisi bancarie, le oscillazioni dei prezzi hanno mostrato una tendenza a ridursi nel tempo. La stabilizzazione dei prezzi è stata dovuta a miglioramenti evolutivi del sistema bancario commerciale. Le banche londinesi avevano istituito un sistema comune di compensazione nel 1775 e nel 1854 vi hanno aderito le banche per azioni (banche con azionisti esterni). Nel 1864 vi è entrata a far parte anche la Banca d'Inghilterra.
Tra il 1844 (l'epoca del Bank Charter Act) e il 1900, l'indice dei prezzi all'ingrosso del grafico qui sopra è rimasto invariato, dopo un lieve calo successivo al 1875. È stato inoltre straordinariamente stabile. Tuttavia, tra il 1844 e il 1900 la somma delle banconote della Banca d'Inghilterra in circolazione e degli obblighi di deposito delle banche commerciali è aumentata di undici volte, e si è registrato anche un aumento rilevante della quantità di cambiali commerciali a breve termine che finanziavano il commercio estero. La teoria monetarista suggerirebbe che un'espansione del credito di tale portata avrebbe dovuto minare il potere d’acquisto della valuta, ma chiaramente così non è stato.
I fatti dimostrano che, finché il credito è saldamente legato all'oro, continua a trarne il proprio valore. E continuerà a farlo finché le riserve auree, in metallo prezioso o in monete, non vengono drenate dalla banca emittente fino al punto in cui il legame è messo a rischio.
Spiega anche perché i prezzi in dollari fossero stabili durante gli accordi di Bretton Woods, pur essendo il legame piuttosto debole. Il punto è che, essendo le riserve auree ufficiali degli Stati Uniti consistenti, i mercati del credito si fidavano dell'accordo e ne derivavano il proprio valore.
Inoltre, la perdita del legame tra oro e dollaro dopo la sospensione degli accordi di Bretton Woods conferma l'importanza di collegare saldamente al valore dell'oro tutte le forme di credito.
Il grafico successivo illustra il punto con riferimento alla materia prima più importante, senza la quale il progresso umano crollerebbe: in questo caso il prezzo del petrolio WTI sia in dollari sia in oro, che è l'indicatore dei valori dell'energia.

Il prezzo del petrolio in dollari era straordinariamente stabile prima dei primi anni Settanta e, misurato in oro, lo è rimasto da allora. Ma poco dopo la fine del regime di Bretton Woods, espresso in dollari il prezzo del petrolio è esploso verso l'alto ed è diventato estremamente volatile. Parte di questa volatilità ha influito sul prezzo del petrolio misurato in oro. Nel gennaio 1974, espresso in dollari il petrolio più che raddoppiò, mentre espresso in oro scese del 21%.
L'analisi dei prezzi non coglie questo punto fondamentale: economisti, finanzieri e imprese ritengono che il dollaro sia stabile e che sia il prezzo del petrolio a essere volatile. Pur essendoci una certa volatilità nel prezzo del petrolio, in realtà è il dollaro a essere instabile. Il dollaro è interamente credito, non ancorato alla moneta legale, che è l'oro. Questa conclusione è confermata dalla quotazione in oro di un'ampia gamma di materie prime, che è il tema del prossimo grafico.
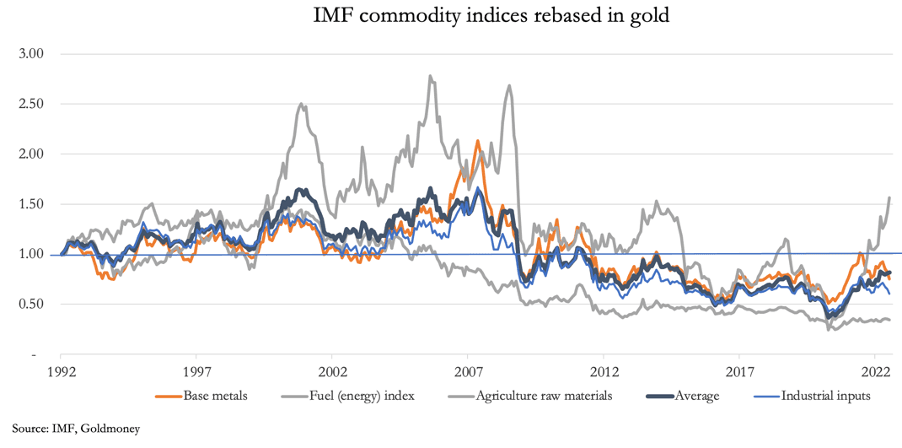
Sebbene i singoli settori abbiano fluttuato in valore negli ultimi trent'anni, espressi in oro sono stati molto meno volatili che nelle valute fiat. E il loro valore medio (la linea nera) è rimasto straordinariamente costante. Il punto più basso si è registrato all'inizio del 2020, quando la speculazione sui future ha spinto brevemente il prezzo del petrolio in dollari in territorio negativo. Ma a metà 2022 il valore medio di questi panieri di materie prime era sceso solo del 18% rispetto a gennaio 1992, quando è iniziata la serie di dati del FMI.
È un fatto che le principali valute si sono completamente staccate dalla moneta legale. Prima della Prima guerra mondiale la sterlina d'oro britannica era convertibile con una banconota da una sterlina: oggi il valore di una banconota da una sterlina si è ridotto a un quarto dell'uno per cento di una sterlina d'oro; in termini convenzionali, una sterlina d'oro oggi costa 400 sterline.
Il grafico successivo mostra come le quattro principali valute siano diminuite rispetto all'oro dall'abbandono di Bretton Woods.

Persino il potente yen ha perso oltre il 95% del suo valore. L'euro, calcolato sul paniere di valute che hanno contribuito alla sua creazione nel 2000, ha perso il 98,7%, e il dollaro il 98,3%.
La crisi bancaria e la contrazione del credito
Esiste un ciclo consolidato nel comportamento delle banche: i banchieri diventano progressivamente più sicuri nell'erogare prestiti, fino a trovarsi eccessivamente indebitati. Sono quindi estremamente vulnerabili a un cambiamento di sentimento nei confronti del credito, che passa dalla sete di profitto alla paura delle perdite. Dall'inizio dell'Ottocento questo ciclo di espansione e contrazione del credito ha avuto una durata media di circa dieci anni. Vale la pena notare che dall'ultima crisi bancaria del 2009 sono trascorsi quattordici anni, il che rende questo ciclo insolitamente lungo.
Il grafico successivo indica come si è evoluta negli ultimi trent'anni la leva dei bilanci bancari nel sistema bancario commerciale degli Stati Uniti.

È in questo contesto di leva di bilancio ai massimi storici che il credito delle banche commerciali statunitensi si sta ora contraendo. La crescente finanziarizzazione degli Stati Uniti e delle altre economie occidentali, unita alla compressione dei tassi di interesse da parte delle banche centrali, ha gonfiato una bolla finanziaria, che si è conclusa lo scorso anno quando l'inflazione dei prezzi al consumo ha imposto un cambio di rotta nelle politiche sui tassi.
Fatto insolito, il banchiere commerciale più autorevole al mondo, Jamie Dimon di JPMorgan Chase, in giugno dello scorso anno, nel corso di una conferenza bancaria a New York, ha avvertito che si stava avvicinando un uragano economico. Ciò implicava che la sua banca sarebbe diventata più prudente nei prestiti e, in generale, nell'esposizione al rischio. Dimon segnalava così il passaggio dalla massimizzazione dei profitti della banca tramite la leva di bilancio al contenimento del rischio. E come mostra il grafico qui sopra, il rapporto tra dimensione del bilancio e patrimonio di base (Tier 1) dell'intero settore bancario statunitense ha toccato il massimo proprio in quel momento.
L'avvertimento di Dimon avrebbe trovato eco nelle politiche di prestito delle altre grandi banche. I banchieri agiscono insieme come un gruppo, e il suo commento sull'uragano non sarà caduto nel vuoto.
Da allora sono fallite alcune banche rilevanti negli Stati Uniti, e anche Credit Suisse in Svizzera. Questo ha solo accresciuto i timori dei banchieri riguardo al rischio nell'intero sistema bancario internazionale, con l'eccezione di Cina e Russia, dove le prospettive economiche e finanziarie sono nettamente migliori e isolate dal sistema bancario occidentale. Finora, questo nuovo clima di cautela nei prestiti ha portato al ritiro del credito soprattutto dalle attività finanziarie. Presto si farà sentire anche nell'economia non finanziaria. E la consapevolezza del rischio sistemico si è estesa ai depositanti, che spostano i propri depositi dalle banche regionali più piccole, dove la protezione dei depositi è limitata, verso le banche più grandi, ritenute troppo grandi per fallire.
Si è scritto molto sulle perdite in bilancio derivanti dagli investimenti in obbligazioni, dovute all'aumento dei tassi di interesse, dei rendimenti obbligazionari e all'inversione della curva dei rendimenti. Gli investitori sperano che la crisi in arrivo significhi la fine dei rialzi dei tassi e la prospettiva di un loro rapido calo, in ragione di segnali piuttosto disomogenei di un calo della domanda dei consumatori. Ma questo fraintende le conseguenze della contrazione del credito bancario.
I partecipanti sia alle attività finanziarie sia a quelle non finanziarie dipendono dalla pronta disponibilità del credito bancario. Ma le banche possono rifiutarsi di rinnovare i prestiti in essere e chiederne il rimborso alla scadenza, e possono ridurre le linee di credito revolving, talvolta con poco preavviso, in conformità ai loro termini. La domanda di credito nel settore finanziario tende a proseguire o persino ad aumentare per un certo periodo, perché gli investitori in genere non si accorgono del mutare delle condizioni del credito. E i debitori industriali, in una fase di rallentamento economico, incontrano difficoltà di flusso di cassa e hanno bisogno che le linee di credito siano mantenute o addirittura aumentate.
Di conseguenza, una contrazione del credito bancario può accrescerne la domanda, e l'esito può essere uno solo: per i pochi debitori che riusciranno a convincere i propri banchieri a prorogare le linee di finanziamento, ciò avverrà a tassi di interesse più alti. Inoltre, la storia del sistema bancario conferma che questa analisi è corretta.
È dunque un mito che una banca centrale possa mantenere il controllo dei tassi di interesse quando la crescita dei prestiti delle banche commerciali rallenta o addirittura si inverte. Le speranze che le difficoltà delle banche e il peggioramento delle prospettive economiche portino a tassi più bassi sono mal riposte. Anzi, la tendenza dei tassi a salire ulteriormente, spinta dal ritiro del credito indipendentemente dalle prospettive di inflazione, indebolisce ancora di più il valore delle attività finanziarie, con conseguenze gravi per l'economia, per il valore delle attività finanziarie, per il finanziamento delle finanze pubbliche e per le stesse banche commerciali.
È in questa fase che la follia di aver separato il valore del credito dalla moneta legale diventerà rapidamente evidente. Con tutti i rischi, con l'ampia quota di dollari detenuta all'estero in particolare, e con la prospettiva che una banca centrale dia priorità alla protezione del valore delle attività finanziarie e alla garanzia dell'intero sistema finanziario, il valore del credito è destinato ad affrontare la sua sfida più seria.
L'unico rimedio, che difficilmente verrà adottato, è reintrodurre un legame saldo tra credito e oro. Una banca centrale dovrebbe allora ignorare le conseguenze e limitare severamente l'espansione delle proprie passività, dando priorità al mantenimento del valore della valuta, oppure affrontare una corsa alle proprie riserve auree. Dati il keynesismo radicato e il pensiero di gruppo dei banchieri centrali, si può escludere.
Il futuro del credito
Sembra che l'attuale regime di valute fiat dominato dal dollaro si stia avviando alla conclusione. Possiamo citare come prova della sua imminente fine quanto segue:
- Gli ultimi cinquantadue anni dalla fine degli accordi di Bretton Woods sono culminati in una bolla finanziaria globale di dimensioni mai viste prima. Si è conclusa con tassi di interesse negativi in Europa e in Giappone (dove persistono tuttora).
- Lo svincolamento dei valori del credito dall'oro ha alimentato l'espansione del credito a fini di speculazione finanziaria. La crescente finanziarizzazione delle economie di Stati Uniti, Regno Unito e della maggior parte dell'Europa ha spinto la produzione di beni all'estero, svuotando le loro economie e aumentando la dipendenza interna da servizi effimeri.
- In generale, queste condizioni non sono state sostenute da un risparmio autentico. I consumatori ricorrono invece a livelli crescenti di debito per mantenere stili di vita insostenibili. Ciò è in netto contrasto con i princìpi alla base della divisione del lavoro, in base ai quali la produzione si trasforma in consumo e una parte di tale consumo viene rinviata per diventare capitale disponibile a favorire il progresso economico.
- Le condizioni di bolla hanno lasciato enormi quantità di debito improduttivo, che non può essere rimborsato alla scadenza, e ora le banche non hanno né la volontà né la capacità di bilancio per rinnovarlo. Se contabilizzato correttamente, l'intero sistema bancario è così sovraindebitato che si stima che anche le perdite di questa fase iniziale di contrazione del credito azzerino il patrimonio netto delle banche negli Stati Uniti, in Europa e in Giappone.
- Avendo assunto enormi quantità di debito pubblico ai prezzi più alti possibili attraverso il quantitative easing, le principali banche centrali si trovano esse stesse in una situazione di patrimonio netto negativo. Non sono in condizione di sostenere i costi derivanti dall'assunzione delle passività delle banche commerciali in difficoltà senza svilire le proprie valute.
La combinazione di una bolla finanziaria in deflazione e di una valuta fiat in collasso portò al crollo della bolla del Mississippi di John Law. Oggi vediamo condizioni simili, giustificate in larga misura dalla macroeconomia keynesiana, che persegue politiche economiche analoghe a quelle sostenute da Law. Allora a perdere ogni valore fu la livre, quindi possiamo aspettarci che l'esistenza di dollari, euro, yen e sterline sia minacciata in modo analogo.
La morale di questa triste vicenda è che l'espansione del credito è un bene, perché crea ricchezza come valore immateriale, a due condizioni. Il suo valore deve essere saldamente legato alla moneta legale, ovvero l'oro fisico. E il credito deve essere creato solo nella previsione che il debitore lo utilizzi con saggezza e che alla fine venga saldato.
L'ascesa continua dell'Asia
Mentre le principali valute occidentali e i relativi sistemi di credito scivolano verso la crisi, la Cina, in partnership con la Russia, sta pianificando una rivoluzione industriale per tutta l'Asia. Finora hanno avuto cura di non turbare il sistema monetario internazionale, limitandosi a esprimere il desiderio di fare a meno del dollaro nel proprio cortile asiatico.
Questo è cambiato con l'invasione dell'Ucraina e le sanzioni imposte alla Russia. Le riserve valutarie russe in dollari ed euro sono state rese inutilizzabili e la Russia non vende più la propria produzione di oro sui mercati occidentali, anche se ne vende una parte tramite Dubai e Hong Kong. A parte queste vendite, ci sono indicazioni che la Russia stia mettendo in sicurezza la propria valuta accumulando riserve auree e rendendo disponibile per fini monetari l'oro del Gokhran, il Fondo statale per i metalli preziosi, in aggiunta alle riserve della Banca Centrale russa. Non può essere confermato, ma si ritiene che questo fondo segreto detenga circa 10.000 tonnellate, quindi la Russia potrebbe dichiarare e dimostrare riserve notevolmente superiori a quelle del Tesoro degli Stati Uniti.
La Cina ha senza dubbio accumulato quantità considerevoli di oro dal 1983, anno in cui la Banca del Popolo fu incaricata di gestire le riserve cinesi di oro e argento. Gli investimenti nell'estrazione e nella raffinazione dell'oro sono stati intensificati e la Cina è rapidamente diventata il primo paese al mondo per produzione mineraria di oro. Salvo piccole quantità consentite per la lavorazione di gioielli a Hong Kong, nessun oro esce dalla Cina. E oltre 21.000 tonnellate sono state consegnate al pubblico dalla Borsa dell'oro di Shanghai da quando, nel 2002, ai privati è stato consentito per la prima volta di acquistare oro.
Dato che la Banca del Popolo ha iniziato ad accumulare oro nel 1983, tra quell'anno e il 2002, ai prezzi dell'epoca, l'accumulo di oro da parte dello Stato cinese sarà stato considerevole. Tenendo conto dei flussi di capitale e delle politiche statali verso l'estrazione e la raffinazione, è probabile che ammonti a circa 20.000-25.000 tonnellate. Da allora quella quantità è quasi certamente aumentata.
Quali che siano le cifre, è chiaro che sia la Russia sia la Cina hanno previsto una crisi valutaria occidentale e hanno adottato deliberatamente misure per proteggersi.
Comprendono ciò che noi abbiamo dimenticato: la distinzione tra moneta e credito.